Comienzan los preparativos, pero aún no se anuncia una venta
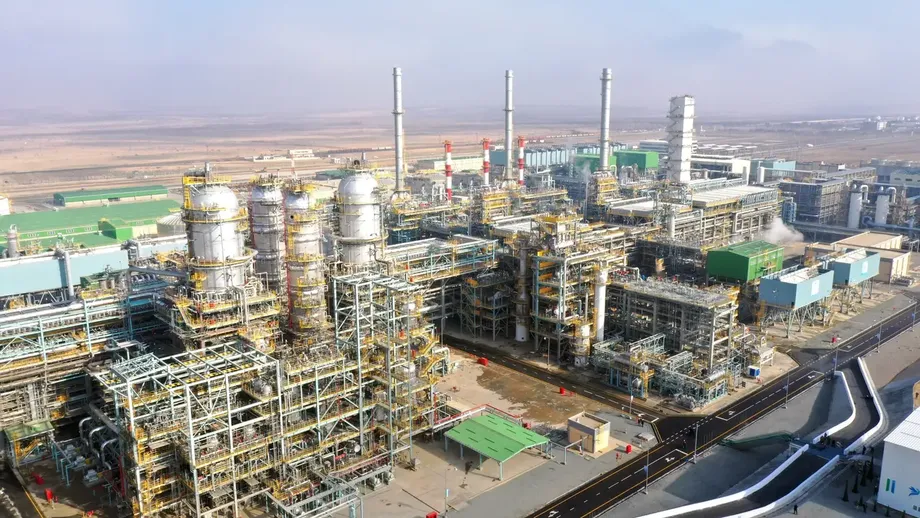
Uzbekistán ha comenzado a preparar la privatización de su planta Uzbekistan GTL, valorada en 3.420 millones de dólares, con auditorías financieras y una evaluación de los efectos económicos de la venta en curso. El proceso se refiere a una instalación construida con aproximadamente 2.300 millones de dólares en préstamos extranjeros respaldados por garantías estatales. El principal pendiente de esos préstamos ascendía, según se informó, a 838,2 millones de dólares al 16 de junio de 2026.
Contenido
- Comienzan los preparativos, pero aún no se anuncia una venta
- Qué establece el decreto de privatización
- Por qué es necesario aclarar el anuncio de la OPI
- Las auditorías preceden a una oferta a los inversionistas
- La deuda es un aspecto central de la transacción
- Qué se construyó para producir la planta
- El aumento de la producción aún no demuestra rentabilidad
- El calendario y la información que falta publicar
- Puntos clave
Sohibjon Murodov, director de la Agencia Estatal de Gestión de Activos, anunció los preparativos en una conferencia de prensa celebrada el 8 de octubre en Taskent. Dijo que se había elaborado un concepto de privatización, pero no anunció un comprador, el valor de la transacción ni una fecha de finalización. También han comenzado los preparativos para una posible oferta pública inicial, u OPI.
La diferencia entre iniciar la privatización y completar una venta es central en el anuncio. El decreto presidencial PQ-145, firmado el 21 de abril de 2025, estableció planes para poner a la venta pública la totalidad de la participación estatal en Uzbekistan GTL. El calendario preveía contratar asesores profesionales en el tercer trimestre de 2025 y anunciar la venta en el segundo trimestre de 2026.
Murodov dijo que las fechas del decreto se refieren al inicio de los trabajos de privatización y no a la obligación de completar la transacción en ese plazo. Sin embargo, el calendario publicado y descrito en los informes también contiene hitos específicos para la contratación de asesores y el anuncio de una venta pública. La agencia no ha explicado si esos hitos se cumplieron, se modificaron o se sustituyeron por otro calendario.
Para los posibles inversionistas y los contribuyentes, la cuestión inmediata no es tanto quién comprará la planta como qué se pondrá a la venta, cómo se tratará la deuda pendiente y qué mostrarán sus estados financieros auditados.
Qué establece el decreto de privatización
Uzbekistan GTL es una de las 29 grandes empresas incluidas en el programa de privatización de abril de 2025. La planta pertenece a Uzbekneftegaz, y el decreto prevé la venta del 100% de su capital social, es decir, la totalidad de la participación en la empresa y no una pequeña parte del negocio.
El programa contempla subastas públicas con la participación de consultores profesionales internacionales. Los informes describen de distintas maneras la etapa de venta de GTL, entre ellas como una licitación pública y una venta internacional abierta. Estas expresiones no deben interpretarse como confirmación de una salida a bolsa, que es un mecanismo distinto.
El programa general también incluye la venta propuesta del 100% de Universal Mobile Systems, el 99,7% de UzAuto Motors, el 91% de la Planta Metalúrgica de Uzbekistán y el 75% de Navoiyazot, junto con empresas de generación eléctrica y otros negocios. GTL forma parte, por tanto, de un cambio más amplio en la propiedad estatal y no es una venta aislada.
El decreto dio a la Comisión Estatal de Privatización, presidida por el primer ministro Abdulla Aripov, 10 días para aprobar hojas de ruta para las subastas con acciones específicas. También estableció una moratoria hasta 2030 para la creación de empresas con participación estatal. Ninguna de estas medidas demuestra por sí sola que la venta de GTL haya llegado a la etapa de presentación de ofertas.
Por qué es necesario aclarar el anuncio de la OPI
Murodov dijo que importantes organizaciones internacionales se habían puesto en contacto con la agencia para participar en una posible OPI. Una OPI es la primera venta pública de acciones de una empresa. Puede distribuir la propiedad entre varios inversionistas, incluidos compradores interesados en participaciones pequeñas y no en controlar el negocio.
El director de la agencia describió ese interés como alentador, pero dejó claro que la participación dependería de que la oferta se llevara a cabo:
"Es una buena señal para nosotros. Si seguimos adelante con una OPI, también habrá inversionistas dispuestos a adquirir pequeñas participaciones en GTL", dijo Murodov.
Hay una diferencia sin resolver entre este anuncio y la estructura descrita en el decreto. Uzbekistan GTL figura en la lista de 29 empresas previstas para la venta pública, pero no en la lista separada de 12 empresas designadas para una OPI o una oferta pública posterior.
Esto no demuestra que una OPI esté prohibida ni que el programa de privatización haya cambiado formalmente. Sí significa que la agencia aún debe explicar cómo encajaría una posible oferta de acciones con la venta prevista de la totalidad de la participación. No se anunció qué proporción de acciones se ofrecería, en qué mercado se cotizarían, cuál sería su valoración ni si habría un marco jurídico revisado.
Las auditorías preceden a una oferta a los inversionistas
Los preparativos actuales incluyen una auditoría de las operaciones financieras y comerciales de Uzbekistan GTL. Murodov dijo que la agencia está examinando factores que podrían perjudicar la producción o los resultados financieros, con el objetivo de abordarlos antes de ofrecer la empresa a los inversionistas.
La evaluación también abarca aspectos que van más allá de las cuentas de la planta. Las autoridades están revisando cómo podría afectar la privatización a la economía, los socios comerciales, los proveedores y los clientes que compran sus productos. Esto es importante para una instalación cuyas operaciones vinculan el suministro de gas natural con varios mercados nacionales de combustibles.
La revisión podría ayudar a establecer las condiciones en las que la empresa seguiría operando después de la venta. Sin embargo, la agencia no ha dado a conocer las condiciones contractuales del suministro de gas, la venta de productos ni otros acuerdos que podrían acompañar la transacción. Tampoco ha publicado los resultados de la auditoría.
En la conferencia de prensa no se presentaron los indicadores financieros actuales. Murodov dijo que la agencia los publicaría por separado en sus canales oficiales de redes sociales. No se indicó una fecha, por lo que los inversionistas siguen sin contar con los datos financieros necesarios para evaluar la rentabilidad, la generación de efectivo o la capacidad de la empresa para pagar su deuda.
La deuda es un aspecto central de la transacción
Aproximadamente 2.300 millones de dólares de los 3.420 millones que costó construir la planta procedieron de préstamos extranjeros respaldados por garantías estatales. En la financiación participaron bancos de China, Corea del Sur y Rusia, junto con otras instituciones financieras.
Esos préstamos representaron alrededor del 67,3% del costo de construcción declarado. Esta proporción ayuda a explicar por qué los pasivos pendientes son centrales para la privatización: la evaluación del negocio por parte de un comprador no puede separarse de las obligaciones asociadas a él.
Las cifras atribuidas al sitio web oficial de Uzbekistan GTL indican que el principal pendiente ascendía a 838,2 millones de dólares al 16 de junio de 2026. El principal es el saldo base del préstamo, distinto de los intereses y otros costos de financiación. Ese saldo representa alrededor del 36,4% de los 2.300 millones de dólares originales en préstamos extranjeros.
La comparación no permite determinar cuánta deuda se pagó con los ingresos de las operaciones. Para ofrecer una explicación completa se necesitarían datos sobre los desembolsos, los pagos, la refinanciación y cualquier cambio en los préstamos. La cifra del principal tampoco revela los intereses pendientes, las fechas de pago ni otras obligaciones de la empresa.
La agencia no ha dicho si el comprador asumiría los préstamos pendientes, si se reestructuraría alguna deuda antes de la venta ni cómo se gestionarían las garantías estatales. El cambio de propietario no aclara por sí solo qué ocurrirá con esas garantías. Su tratamiento dependerá de los acuerdos de financiación y de las condiciones de la transacción, ninguno de los cuales se ha dado a conocer.
Qué se construyó para producir la planta
Uzbekistan GTL comenzó a operar en diciembre de 2021, en el distrito de Guzor, provincia de Qashqadaryo, en el suroeste de Uzbekistán. El complejo ocupa aproximadamente 135 hectáreas y fue diseñado para procesar 3.600 millones de metros cúbicos de gas natural al año.
Su tecnología de conversión de gas a líquidos transforma el gas natural en productos de hidrocarburos líquidos. La planta utiliza metano suministrado por el Complejo Petroquímico de Shurtan para fabricar combustibles sintéticos y otros productos derivados del petróleo.
Las capacidades anuales de producción previstas son:
- 724.000 toneladas de diésel.
- 307.000 toneladas de queroseno de aviación.
- 437.000 toneladas de nafta.
- 53.000 toneladas de gas licuado.
En total, estas cifras suman 1,521 millones de toneladas, una cantidad coherente con la descripción redondeada de una capacidad de producción anual de aproximadamente 1,5 millones de toneladas. El diésel representa alrededor del 47,6% del total indicado y es la categoría de mayor volumen por peso.
Estas cifras se refieren a la capacidad, no a la producción anual real. La capacidad indica cuánto puede producir una instalación según su diseño y en las condiciones de operación previstas. Por sí sola, no permite calcular las ventas, las ganancias ni la cantidad de combustible importado que se deja de comprar.
El aumento de la producción aún no demuestra rentabilidad
El desempeño operativo declarado de la planta mejoró en 2025. Según cifras de la empresa citadas en los informes, la producción alcanzó el 102% de la meta anual, mientras que el volumen producido aumentó un 43% respecto de 2024.
Estas dos medidas describen cosas distintas. Alcanzar el 102% de una meta de producción significa que el volumen superó en un 2% el plan de la empresa. No significa que la planta operara al 102% de su capacidad máxima de diseño, ya que no se indicó cuál era la meta en términos absolutos.
Del mismo modo, el aumento del 43% muestra un crecimiento respecto del año anterior, pero no revela el tonelaje producido en ninguno de los dos años. Sin esos volúmenes, no es posible calcular cuánto se acercó la planta a su capacidad anual declarada.
Cuando comenzó a operar, se preveía que el proyecto produciría anualmente bienes por un valor superior a 1.000 millones de dólares para sustituir importaciones, y que la inversión se recuperaría en aproximadamente nueve años. Eran previsiones, no resultados financieros verificados. El aumento de la producción puede favorecer el negocio, pero por sí solo no demuestra que se esté cumpliendo la previsión inicial de recuperación de la inversión.
Los informes también describen un aumento considerable de las importaciones de diésel de Uzbekistán después de que GTL comenzara a operar. Esto dificulta equiparar la producción nacional con una reducción equivalente de las importaciones. Sin embargo, no se proporcionan cifras comparables de importaciones ni de demanda, por lo que el aumento no permite determinar si la planta incumplió sus propias metas o si el consumo superó el incremento de la oferta.
Por tanto, la auditoría financiera debería permitir distinguir entre el desempeño industrial y el comercial de la planta. La producción, los ingresos por ventas, los costos operativos y el servicio de la deuda están relacionados, pero no son medidas intercambiables del éxito.
El calendario y la información que falta publicar
El proyecto ha pasado de la construcción y puesta en marcha a formar parte de un programa de privatización, pero varias etapas siguen siendo distintas. Las principales fechas y anuncios son:
- Diciembre de 2021: Uzbekistan GTL comenzó a operar.
- 21 de abril de 2025: El decreto presidencial PQ-145 estableció el programa de privatización, que incluye la venta prevista del 100% de GTL.
- Tercer trimestre de 2025: El decreto previó contratar asesores profesionales para la venta de GTL.
- Año completo de 2025: La producción declarada alcanzó el 102% de la meta y aumentó un 43% respecto de 2024.
- Segundo trimestre de 2026: Estaba previsto anunciar la venta pública.
- 16 de junio de 2026: El principal pendiente de los préstamos ascendía, según se informó, a 838,2 millones de dólares.
- 8 de octubre: Murodov anunció el inicio de los preparativos de privatización y los trabajos relacionados con una posible OPI. Los informes no especifican el año de esta conferencia de prensa.
No se anunció un nuevo plazo para completar la auditoría, publicar los indicadores financieros, abrir la recepción de ofertas o lanzar una OPI. La agencia tampoco identificó a las organizaciones internacionales que habían manifestado interés ni reveló compromisos de inversión vinculantes.
La próxima información sustancial tendrá que vincular tres aspectos del proceso: la venta prevista en el decreto de la totalidad de la participación, la posible OPI y el tratamiento de la deuda respaldada por garantías estatales. Hasta que se publiquen esos detalles, el anuncio confirma que los preparativos están en marcha, pero no que haya cambiado la propiedad ni que se haya aprobado una estructura definitiva de venta.
Puntos clave
- Uzbekistán ha iniciado auditorías y otros preparativos para privatizar su planta GTL, valorada en 3.420 millones de dólares.
- El decreto de abril de 2025 prevé la venta del 100% de la empresa; originalmente, el anuncio de la venta pública estaba previsto para el segundo trimestre de 2026.
- También han comenzado los preparativos para una posible OPI, pero no se han anunciado la proporción de acciones, la valoración ni la fecha de la oferta.
- El principal pendiente de los préstamos ascendía a 838,2 millones de dólares al 16 de junio de 2026, según se informó. No se ha dado a conocer cómo se tratará en caso de venta.
- Según los informes, la producción aumentó un 43% en 2025, pero no se han publicado los resultados financieros actuales ni la rentabilidad auditada.
- No se ha anunciado ningún comprador, la conclusión de la transacción ni un calendario revisado para completarla.