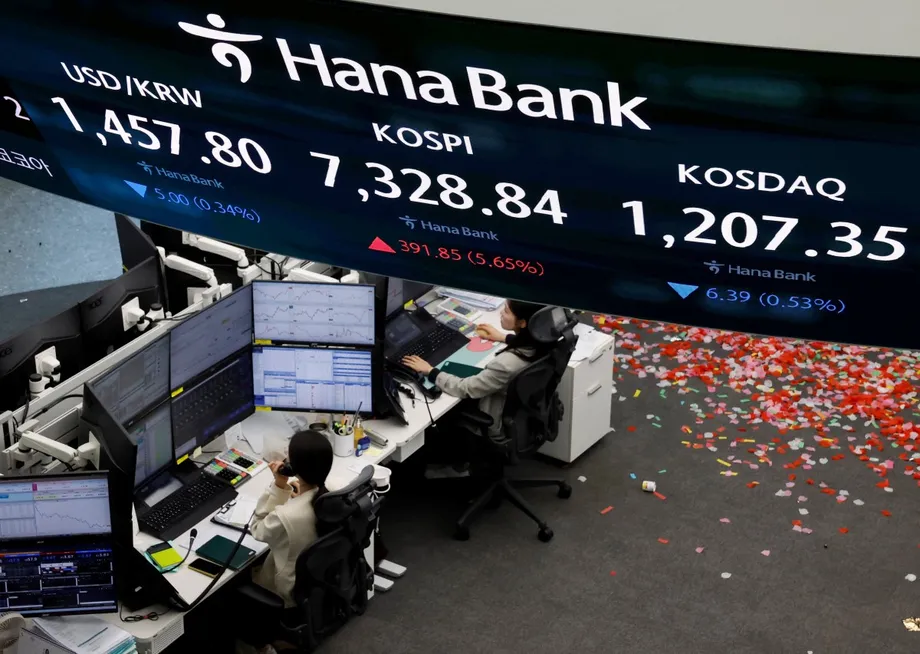
Un giro del mercado pone bajo presión a los gigantes de los chips
En 2026, los inversionistas extranjeros retiraron, según se informa, 131.000 millones de dólares de las acciones surcoreanas, mientras que el valor negociado cayó alrededor de un 70% desde su máximo de finales de mayo. El Kospi, que lideró los principales índices bursátiles mundiales durante el primer semestre, ha caído un 22% en el segundo, mientras los inversionistas reevalúan un repunte impulsado en gran medida por los chips de memoria para inteligencia artificial.
Contenido
- Un giro del mercado pone bajo presión a los gigantes de los chips
- La participación extranjera cayó incluso durante el repunte
- Por qué dos empresas tienen tanta importancia
- Las recompras llegan a su fin mientras los resultados pierden atractivo
- Los hogares se retiran tras las ventas masivas del verano
- Los fondos apalancados intensifican el debate sobre la volatilidad
- Taiwán atrae interés, pero también sufrió retiradas
- Qué pueden mostrar los próximos resultados empresariales y datos de inflación
- Las fechas que marcaron el cambio de tendencia
- Puntos clave
El cambio de tendencia en el mercado bursátil surcoreano, valorado en 4,3 billones de dólares, ha puesto de manifiesto su dependencia de Samsung Electronics y SK Hynix. En conjunto, ambas empresas representan más de la mitad del peso del índice de referencia, lo que da a sus acciones una influencia inusualmente grande sobre la dirección del índice en su conjunto.
Las cifras de octubre muestran que el retroceso va más allá de los precios de las acciones. La participación extranjera en Samsung se situó en el 46,38% el 8 de octubre, su nivel más bajo desde el 11 de enero de 2008, cuando era del 46,35%. La participación extranjera en SK Hynix cayó al 49,59%, por debajo del umbral del 50% que había mantenido desde 2023.
El apoyo de las recompras de acciones por parte de las empresas también se está desvaneciendo. Informes más recientes indican que Samsung completó su recompra el 6 de octubre, mientras que SK Hynix había ejecutado más del 80% de las compras anunciadas para el 9 de octubre. En conjunto, sus programas estaban valorados en 55 billones de wones, o unos 41.000 millones de dólares.
Por tanto, el problema inmediato va más allá de un cambio en el entusiasmo por la IA. Los inversionistas extranjeros están vendiendo, los hogares han reducido sus préstamos y los saldos de efectivo en las cuentas de corretaje, y dos importantes compradores corporativos están cerca de concluir sus compras. Hasta ahora, los sólidos resultados empresariales no han logrado revertir esa combinación.
La participación extranjera cayó incluso durante el repunte
La participación extranjera en Samsung bajó desde un máximo de principios de 2026 del 52,40% hasta el 46,38% el 8 de octubre, una caída de 6,02 puntos porcentuales. Descendió por debajo del 50% en marzo, llegó al rango del 48% en mayo y al del 47% en julio. Por tanto, la retirada ya estaba en marcha mientras el mercado en general seguía avanzando.
SK Hynix siguió una trayectoria similar. La participación extranjera bajó desde el 54,64% a comienzos de este año hasta el 49,59%, un descenso de 5,05 puntos porcentuales. La última cifra también estaba 6,82 puntos porcentuales por debajo del nivel de 2024, del 56,41%. En el conjunto del sector eléctrico y electrónico del Kospi, la participación extranjera cayó del 40,87% al comienzo del año al 38,09%.
Otra fuente sitúa las ventas netas de acciones del Kospi por parte de inversionistas extranjeros por encima de los 197 billones de wones este año. Esa cifra y los 131.000 millones de dólares de retiradas reportados no deben considerarse dos conjuntos independientes de ventas ni sumarse: antes de compararlos, es necesario armonizar la moneda, la cobertura del mercado y los períodos de medición.
La Bolsa de Corea ofrece campos sobre compras, ventas y compras netas de inversionistas a través de su conjunto de datos sobre operaciones de inversionistas. Su aviso de publicación indica que los datos de las operaciones de la sesión regular suelen estar disponibles después de las 15:45, mientras que las cifras definitivas, que incluyen las operaciones fuera del horario regular, se publican después de las 20:00. También advierte que la información puede contener errores o retrasarse. El extracto de la página no muestra por sí mismo el total anual de retiradas, por lo que esa cifra principal corresponde a una recopilación de datos de la bolsa citada por otras fuentes.
Por qué dos empresas tienen tanta importancia
Los chips de memoria son fundamentales para la historia de inversión en IA de Corea del Sur. Los sistemas de IA necesitan memoria para almacenar y mover grandes cantidades de datos que se utilizan en los cálculos, además de los procesadores que los realizan. Los inversionistas compraron acciones de Samsung y SK Hynix como una forma de participar en el gasto en esa infraestructura.
La misma concentración que impulsó el Kospi ahora lo hace vulnerable a las dudas sobre la demanda de memoria, la rentabilidad y la duración del auge del sector. Cuando más de la mitad de un índice depende de dos empresas, las ganancias de otros sectores pueden no bastar para compensar las ventas de esas acciones.
Phillip Wool, director de gestión de carteras de Rayliant Global Advisors, dijo que su fondo había reducido su exposición a la IA de Corea y mantenía posiciones más pequeñas en Samsung y SK Hynix que las que corresponderían a sus ponderaciones en el índice de referencia. Describió el desafío para los inversionistas que se incorporaron tarde a la inversión en memoria:
El mayor desafío que veo para la mayoría de los inversionistas, en especial quienes llegaron hace poco a Corea para invertir en chips de memoria, es que las ganancias fáciles de ese tema ya se han obtenido
Hwang San-hae, investigador de LS Securities, señaló otra presión: el liderazgo de la inversión en IA se está ampliando más allá de la memoria e incluye chips personalizados, componentes, equipos y ciberseguridad. Corea puede seguir beneficiándose del gasto en IA, aunque su índice de referencia, dominado por la memoria, atraiga menos capital que los mercados con una gama más amplia de empresas.
Las recompras llegan a su fin mientras los resultados pierden atractivo
Samsung y SK Hynix han sido importantes compradores de sus propias acciones. Estas compras pueden sostener la demanda al absorber las acciones que se ponen a la venta, aunque no garantizan que los precios suban. Las cifras de JPMorgan Chase citadas en informes indican que sus recompras representaron la mayor parte de las órdenes de compra del mercado, de unos 23.000 millones de dólares, durante el mes anterior.
Ahora, el momento es importante. Informes anteriores describían ambos programas como próximos a concluir. La actualización más concreta de octubre indica que el programa de Samsung terminó el 6 de octubre y que SK Hynix había completado más del 80% para el 9 de octubre. Esto deja menos demanda corporativa pendiente justo cuando las ventas extranjeras continúan.
Según se informa, los inversionistas extranjeros vendieron acciones nacionales por un valor neto superior a los 6 billones de wones entre el 6 y el 8 de octubre. El 8 de octubre, el Kospi cayó más de un 2%, hasta situarse en torno a los 6.620 puntos, pese a que Samsung publicó resultados preliminares del tercer trimestre que superaron las expectativas. Las acciones de Samsung también bajaron, pese al aumento reportado de casi nueve veces en las ganancias operativas trimestrales.
Una fuente cifra las ganancias operativas trimestrales de Samsung en 107 billones de wones, pero aquí no se presenta ningún comunicado oficial de resultados que respalde esa cantidad. La conclusión más sólida es más acotada: una mejora considerable de las ganancias, según lo reportado, no detuvo las ventas. El reequilibrio de los fondos cotizados en bolsa y el vencimiento de opciones también se señalaron como factores de presión el 8 de octubre, por lo que esa sesión fue más compleja que un simple veredicto sobre las ganancias.
Los hogares se retiran tras las ventas masivas del verano
Los inversionistas minoristas contribuyeron a impulsar un aumento del 100% del Kospi en el primer semestre, según se informó. Desde las ventas masivas de julio, los indicadores de la capacidad de compra de los hogares se han debilitado. Las cifras de la Asociación de Inversión Financiera de Corea citadas en informes sitúan los préstamos de margen pendientes en unos 33 billones de wones, frente al máximo de junio, de 38,6 billones.
Eso representa una reducción de 5,6 billones de wones, o aproximadamente un 14,5%. Los préstamos de margen permiten a los inversionistas comprar acciones con dinero prestado. La reducción de la deuda puede significar menos riesgo en el mercado, pero su devolución también puede implicar la venta de acciones, lo que reduce la demanda durante el ajuste.
Los saldos de efectivo en cuentas de corretaje han caído de casi 140 billones de wones a unos 100 billones, un descenso de aproximadamente el 29%. Estos saldos representan dinero depositado en cuentas de corretaje, incluidos fondos que podrían invertirse. Su reducción no muestra exactamente adónde trasladaron su dinero los hogares, pero apunta a una menor disponibilidad inmediata de fondos para comprar.
Los informes describen una caída de alrededor del 70% en el valor negociado, mientras que una fuente del 11 de octubre utiliza el término volumen de operaciones. Son medidas distintas: el valor negociado suele referirse al valor de las transacciones, mientras que el volumen cuenta las acciones. Ambas descripciones indican un fuerte retroceso de la actividad, pero los porcentajes no deben tratarse como mediciones independientes y confirmadas de ambos indicadores.
Los fondos apalancados intensifican el debate sobre la volatilidad
Los esfuerzos del Gobierno por dirigir los ahorros de los hogares hacia las acciones nacionales se han convertido en parte del debate sobre el cambio de tendencia del verano. Según los informes, los reguladores aceleraron el lanzamiento de más de una docena de fondos cotizados en bolsa apalancados, vinculados a empresas como Samsung y SK Hynix. Más tarde, el Gobierno del presidente Lee Jae Myung celebró reuniones de emergencia y los reguladores introdujeron medidas para limitar la inversión minorista en esos productos.
Los fondos cotizados en bolsa apalancados buscan amplificar los rendimientos diarios, a menudo mediante derivados y endeudamiento. El Direxion Daily South Korea Bull 3X Shares, conocido como KORU, busca obtener tres veces el rendimiento diario del índice MSCI Korea, no del Kospi. El reajuste diario implica que el rendimiento acumulado a lo largo de varias semanas o meses no necesariamente equivalga a tres veces el rendimiento del índice durante ese período.
Según se informó, KORU perdió alrededor del 28% en junio y más del 61% en julio, pero aún acumulaba una subida del 43,72% en 2026 cuando se publicó esa información. Esas cifras muestran cómo un gran repunte previo puede coexistir con pérdidas posteriores pronunciadas. La subida reportada de casi un 8% durante la noche, mientras el Kospi caía alrededor de un 5% al abrir el lunes, también correspondió a sesiones de negociación e índices de referencia distintos.
Jung Eui-jung, director de la Alianza de Accionistas de Corea, que cuenta con 64.000 miembros, criticó el papel del Gobierno en la ampliación del acceso a los productos apalancados:
Lo más irónico es que el Gobierno afirma que intenta contener la situación, pero fue el propio Gobierno el que creó esta mesa de juego
El economista Steve Hanke dijo que el índice de referencia coreano se había vuelto más volátil que Bitcoin, según un gráfico que compartió. Sin conocer el período de cálculo ni la metodología del gráfico, esa comparación no permite establecer una clasificación general. Sin embargo, refleja la intensidad de la preocupación por las fluctuaciones del mercado.
Taiwán atrae interés, pero también sufrió retiradas
El Taiex de Taiwán ha subido un 70% este año, según se informó, y superó al Kospi en aproximadamente 23 puntos porcentuales el último trimestre. Su repunte también ha sido más amplio: alrededor del 10% de los componentes del índice han duplicado al menos su precio, frente al 4,7% de los integrantes del Kospi. Según este indicador, la proporción de acciones que duplicaron su valor en Taiwán es algo más del doble que en Corea.
Chun-Lai Wu, responsable de asignación de activos en Asia de la Oficina del Director de Inversiones de UBS Global Wealth Management, dijo que la empresa prefería Taiwán para su exposición táctica a la IA:
En este momento, preferimos canalizar nuestra exposición táctica a la IA a través de las acciones taiwanesas, que ofrecen un ecosistema más completo de hardware tecnológico y cuentan con el respaldo de sólidos planes de gasto de las principales empresas tecnológicas
Esta preferencia no significa que los inversionistas extranjeros hayan comprado acciones taiwanesas de manera constante. Las cifras de LSEG citadas en un informe del 11 de agosto muestran que Taiwán registró salidas netas de capital extranjero de 22.950 millones de dólares en julio, tras unos 8.000 millones en junio. Corea del Sur registró 6.260 millones de dólares en julio, su tercer mes consecutivo de salidas.
En siete mercados asiáticos, las retiradas netas de julio alcanzaron los 25.480 millones de dólares, el noveno mes consecutivo de ventas por parte de inversionistas extranjeros. Taiwán y Corea sumaron en conjunto 29.210 millones de dólares en retiradas, una cifra superior al total neto regional porque las entradas en otros mercados compensaron parcialmente esas salidas. India recibió 2.120 millones de dólares, Tailandia 1.460 millones, Indonesia 88 millones y Filipinas 69 millones; Vietnam registró salidas de unos 12 millones.
El contraste se da entre una preferencia posterior por la exposición más amplia de Taiwán a la IA y las importantes ventas anteriores allí, no entre un traslado ininterrumpido de dinero de Corea a Taiwán. Analistas de BNP Paribas citaron la preocupación por las previsiones de demanda de chips, el pago de deudas y el anuncio de Moonshot, en China, sobre modelos de IA de bajo costo. Herald van der Linde, de HSBC, dijo que el banco había elevado a India a una recomendación neutral dentro de Asia mientras los inversionistas buscaban diversificar sus carteras.
Qué pueden mostrar los próximos resultados empresariales y datos de inflación
Las perspectivas del mercado para octubre señalan la semana del 12 al 16 de octubre como una prueba para determinar si los resultados empresariales pueden sustituir la demanda menguante derivada de las recompras. Mencionan los datos de inflación de precios al consumidor y al productor de Estados Unidos correspondientes a septiembre, los precios del petróleo y los comentarios de la Reserva Federal como variables a corto plazo, sin especificar horarios de publicación.
La inflación en Estados Unidos es importante porque puede influir en las expectativas sobre las tasas de interés y los rendimientos de los bonos gubernamentales. Unos rendimientos más altos pueden hacer que las acciones resulten menos atractivas frente a los bonos y cambiar la valoración de las ganancias futuras de las empresas por parte de los inversionistas. Kim Yu-mi, economista de Kiwoom Securities, advirtió que una nueva presión sobre los precios podría mantener activas las preocupaciones por la inflación y aumentar las fluctuaciones de los rendimientos de los bonos estadounidenses.
Las previsiones empresariales siguen siendo sólidas, pero los inversionistas observan tanto su dirección como su magnitud. IBK Securities proyectó un crecimiento de las ganancias operativas del 243% interanual y del 6% frente al trimestre anterior para 151 empresas del Kospi 200 con estimaciones disponibles. Sin embargo, las perspectivas describían una desaceleración del crecimiento tras alcanzar su máximo en el primer semestre.
Un gran aumento frente a un período de comparación débil no significa necesariamente que las ganancias estén acelerándose ahora. Esto ayuda a explicar por qué un sólido crecimiento anual, por sí solo, puede no atraer compradores. Lee Jae-won, analista de Yuanta Securities Korea, recomendó esperar pruebas concretas de compras por parte de inversionistas extranjeros, en lugar de suponer que el impulso de las ganancias revertiría los flujos.
Las fechas que marcaron el cambio de tendencia
Las ventas masivas se desarrollaron durante varios meses, y la participación extranjera cayó antes del cambio de tendencia más visible del índice. La secuencia también muestra por qué las retiradas regionales de julio y las comparaciones de mercado de octubre describen etapas distintas, en lugar de resultados contradictorios.
- Principios de 2026: La participación extranjera en Samsung alcanzó el 52,40%, mientras que la de SK Hynix se situó en el 54,64%.
- Finales de mayo: La actividad bursátil de Corea alcanzó el máximo con el que se compara la posterior caída del 70%.
- Junio: Los préstamos de margen pendientes alcanzaron un máximo de 38,6 billones de wones.
- Julio: Las fuertes ventas debilitaron la participación minorista; los inversionistas extranjeros retiraron 6.260 millones de dólares de Corea y 22.950 millones de Taiwán.
- 6 de octubre: Terminó la recompra de acciones de Samsung.
- 8 de octubre: La participación extranjera en Samsung se situó en el 46,38% y la de SK Hynix, en el 49,59%; el Kospi cayó más de un 2%, hasta situarse en torno a los 6.620 puntos.
- 9 de octubre: SK Hynix había completado más del 80% de la recompra anunciada.
- Del 12 al 16 de octubre: Las perspectivas del mercado señalaron los resultados empresariales, los datos de inflación de Estados Unidos y los comentarios de política monetaria como las próximas pruebas.
Las opiniones difieren sobre si el ajuste de los préstamos ya terminó. Nicholas Mugalli, analista de investigación, sostuvo que los inversionistas minoristas estaban pagando sus deudas de margen y que las instituciones asumían un papel mayor. Lale Akoner, analista de mercados globales de eToro, advirtió, en cambio, que la reducción del apalancamiento podría provocar fuertes fluctuaciones en los sectores tecnológico y de semiconductores durante meses.
Akoner también advirtió que el episodio no debe confundirse con el colapso de la tesis de inversión en IA. Corea del Sur sigue siendo uno de los mercados con mejores resultados en 2026 debido a las ganancias anteriores. Lo que aún no está claro es si la nueva demanda institucional y extranjera podrá absorber las ventas una vez que terminen las recompras corporativas.
Puntos clave
- Las retiradas de capital extranjero de las acciones surcoreanas alcanzaron, según se informó, los 131.000 millones de dólares en 2026, mientras que el valor negociado cayó alrededor de un 70% desde su máximo de finales de mayo.
- El Kospi perdió un 22% en el segundo semestre, tras liderar los principales índices de referencia durante el primero.
- Samsung y SK Hynix representan más de la mitad del peso del índice, lo que concentra la exposición al ciclo de los chips de memoria.
- Samsung terminó su recompra el 6 de octubre; SK Hynix había completado más del 80% para el 9 de octubre.
- Los préstamos de margen cayeron alrededor de un 14,5% desde el máximo de junio y los saldos de efectivo en cuentas de corretaje disminuyeron aproximadamente un 29%.
- Taiwán ofrece una exposición más amplia a la IA, pero también registró fuertes retiradas de capital extranjero en julio.
- Las próximas pruebas son un crecimiento sostenido de las ganancias, compras efectivas por parte de inversionistas extranjeros y la capacidad del mercado para absorber ventas sin un apoyo importante de las recompras.