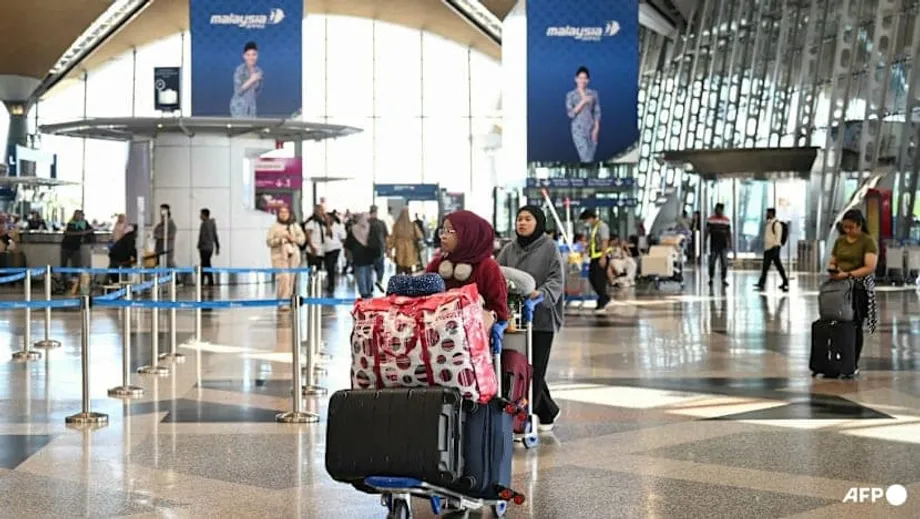
Parálisis de la aviación mundial
La campaña militar de Estados Unidos e Israel contra Irán, iniciada el 28 de febrero, ha provocado una disrupción sin precedentes en las redes de aviación mundial y ha obligado a cancelar más de 5.000 vuelos solo en las primeras 48 horas. Grandes centros de aviación de Oriente Medio, como Dubái, Abu Dabi y Doha, han afrontado severas restricciones operativas o cierres totales, mientras los ataques iraníes con misiles y drones ponen en riesgo la seguridad del espacio aéreo civil. La Agencia de la Unión Europea para la Seguridad Aérea ha prohibido a las aerolíneas europeas sobrevolar toda la región, incluidos Arabia Saudita y Omán, lo que las obliga a desviar sus aviones hacia el norte, sobre el Cáucaso, o hacia el oeste, sobre África Oriental. Esto añade horas a los trayectos entre Europa y Asia.
Contenido
- Parálisis de la aviación mundial
- Repercusiones económicas en el turismo
- La posición defensiva de Malasia
- Diferencias regionales en el grado de exposición
- Surgen oportunidades para los centros de conexiones regionales
- Volatilidad de los mercados e impacto en los sectores
- Escenarios de recuperación y perspectivas a largo plazo
- Lo esencial
La crisis ha puesto de relieve la fragilidad de la dependencia de la aviación mundial de un número limitado de megacentros de conexiones. La aerolínea india de bajo costo IndiGo afronta ahora trayectos particularmente largos: sus vuelos entre Bombay e Inglaterra duran hasta dos horas más debido a la necesidad de sobrevolar África Oriental en lugar de la península arábiga. Estos desvíos responden a las restricciones de seguridad europeas, que impiden que los aviones arrendados por compañías europeas operen en espacio aéreo en disputa. Esto obliga a realizar complejos ajustes operativos que elevan el consumo de combustible y los costos de las tripulaciones.
El impacto inmediato en la confianza de los viajeros ha sido considerable. La empresa de viajes de lujo Lightfoot Travel informó de una caída del 50% en las reservas totales durante la primera semana de las hostilidades, mientras que las reservas para destinos de Oriente Medio prácticamente desaparecieron de la noche a la mañana. Decenas de miles de viajeros quedaron varados; algunos tuvieron que hacer largos trayectos por carretera a través del desierto hasta Mascate para encontrar vuelos alternativos de regreso a casa. Aunque Emiratos Árabes Unidos reabrió parcialmente su espacio aéreo once días después del inicio del conflicto, las operaciones seguían muy por debajo de los niveles habituales. Emirates operó menos del 60% de sus vuelos programados, mientras que Qatar Airways y Etihad Airways apenas alcanzaron el 11% y el 17%, respectivamente.
Las preocupaciones de seguridad siguen dominando las decisiones operativas pese a la reanudación de los servicios. Los drones iraníes han obligado a los vuelos con destino a Dubái a permanecer en circuitos de espera durante largos periodos. En un incidente, cuatro personas resultaron heridas cuando unos vehículos aéreos no tripulados cayeron cerca del Aeropuerto Internacional de Dubái, el segundo aeropuerto internacional con mayor tráfico de pasajeros del mundo. British Airways suspendió sus servicios a Oriente Medio hasta finales de marzo y canceló indefinidamente los vuelos a Abu Dabi, mientras que KLM suspendió sus operaciones en Dubái hasta el 28 de marzo.
Repercusiones económicas en el turismo
La crisis de la aviación se ha traducido en enormes pérdidas financieras para la industria mundial de viajes. El Consejo Mundial de Viajes y Turismo calcula que el gasto de los visitantes internacionales en Oriente Medio ha caído al menos 600 millones de dólares diarios desde el inicio del conflicto, lo que equivale a unos 20 millones de dólares por hora en ingresos perdidos. Oxford Economics prevé que las llegadas a Oriente Medio podrían caer entre un 11% y un 27% interanual en 2026, según la duración del conflicto. Esto supondría entre 23 y 38 millones menos de visitantes internacionales y una reducción del gasto de entre 34.000 y 56.000 millones de dólares.
Los mercados energéticos han agravado los retos operativos de las aerolíneas. El precio del crudo Brent se disparó hasta unos 90 dólares por barril, un aumento del 50% desde comienzos de 2026, mientras que el costo del combustible de aviación prácticamente se ha duplicado para muchas compañías. Estos aumentos se trasladan directamente a los consumidores mediante recargos por combustible y tarifas base más elevadas. Thai Airways anunció subidas de precios de entre el 10% y el 15%, alegando una demanda abrumadora y el encarecimiento del combustible. Analistas del sector advierten que, si los precios se mantienen altos, la demanda de viajes no esenciales podría reducirse considerablemente.
Las disrupciones de las cadenas de suministro van más allá de la energía y afectan a insumos esenciales para la fabricación. Catar, el segundo productor mundial de helio, que abastece aproximadamente un tercio de la demanda global, suspendió la producción en sus instalaciones de Ras Laffan tras presuntos ataques iraníes. Esta interrupción amenaza a las industrias de semiconductores de Taiwán, Corea del Sur y Japón, que utilizan helio para fabricar chips. Asimismo, las disrupciones petroquímicas afectan a los plásticos y las resinas utilizados en el embalaje de productos electrónicos. Filipinas está particularmente expuesta, ya que la electrónica representa más de la mitad de sus exportaciones nacionales.
El contagio económico va más allá de las pérdidas inmediatas del turismo. El estrecho de Ormuz, por el que transita aproximadamente una quinta parte del petróleo y el gas natural licuado transportados por vía marítima en el mundo, ha sufrido graves interrupciones del tráfico marítimo. Esta crisis energética genera presiones estanflacionarias en Asia, donde cerca del 80% de las importaciones de petróleo pasan por el estrecho. Los pequeños Estados insulares en desarrollo afrontan vulnerabilidades acumuladas: las naciones del Pacífico destinan entre el 5% y el 15% de su PIB a importar energía y dependen en gran medida del turismo internacional para generar empleo e ingresos.
La posición defensiva de Malasia
Mientras los destinos vecinos afrontan graves dificultades, Malasia parece relativamente protegida de los peores efectos de la crisis de la aviación. Los visitantes europeos representan menos del 15% del total de llegadas de turistas, lo que limita la exposición directa a las disrupciones de las rutas con destino a Europa. Se espera que la sólida demanda de Asia Oriental, India y los mercados del Sudeste Asiático compense posibles caídas del turismo europeo y proporcione una base de ingresos diversificada que destinos más especializados no tienen.
Malasia cuenta con ventajas demográficas específicas en esta crisis. El país mantiene su reputación como destino seguro y acogedor para los viajeros musulmanes, lo que sostiene la confianza de los visitantes de Oriente Medio, que representan un segmento de alto valor. Estos viajeros suelen quedarse más tiempo y gastar más en vacaciones familiares, compras y turismo médico. Desde el inicio de la guerra se han cancelado unos 200 vuelos desde el Aeropuerto Internacional de Kuala Lumpur a destinos de Oriente Medio, pero los líderes del sector siguen confiando en que se alcanzará el objetivo de 45 millones de llegadas de turistas en 2026.
Nigel Wong, presidente de la Asociación Malasia de Agentes de Viajes y Turismo, destaca la posición estratégica que protege a Malasia de las peores disrupciones.
En este momento estamos en una posición privilegiada, muy similar a la de Singapur. La ubicación de Malasia es muy estratégica para ser un centro de conexiones aéreas.
Wong señala que la infraestructura turística del país sigue ampliándose pese a los obstáculos mundiales. La campaña Visit Malaysia 2026 ha puesto en marcha iniciativas promocionales y mejorado instalaciones para reforzar su atractivo. Aumentan las nuevas rutas internacionales directas, no solo a Kuala Lumpur, sino también a ciudades secundarias como Penang y Kota Kinabalu, sobre todo desde mercados chinos. Aunque el ringgit se ha apreciado aproximadamente un 10% frente al dólar estadounidense durante el último año, Malasia mantiene precios competitivos en comparación con otros destinos de la región.
Wong advierte que no se debe caer en la complacencia pese a las ventajas actuales. Aunque Visit Malaysia 2026 recibió un fuerte impulso inicial, las mejoras de infraestructura, como la conservación del patrimonio y la modernización de los servicios urbanos, deben continuar independientemente de las presiones externas. La ampliación de las rutas directas contribuye a diversificar el turismo más allá de la capital, mientras que las credenciales de Malasia en turismo halal atraen a visitantes de alto valor de los países del Golfo durante las temporadas altas, incluidas las vacaciones de verano y los recesos escolares.
Diferencias regionales en el grado de exposición
La crisis ha dejado al descubierto importantes vulnerabilidades en los destinos muy dependientes del turismo de larga distancia. Tailandia e Indonesia, en particular la isla turística de Bali, afrontan riesgos agudos si las disrupciones se prolongan. El turismo representa aproximadamente el 12% del PIB de Tailandia y el 9,4% del de Camboya, lo que hace que estas economías sean especialmente sensibles a los cambios en la disponibilidad de vuelos. La Asociación de Hoteles de Tailandia advierte que el país podría perder más de 40.000 millones de baht en ingresos turísticos en el peor de los escenarios, que contempla ocho semanas de cierre del espacio aéreo.
El Ministerio de Turismo de Tailandia ha elaborado tres escenarios sobre el impacto en los ingresos. Un cierre del espacio aéreo durante ocho semanas podría reducir las llegadas de extranjeros en casi 600.000 visitantes y costar unos 40.900 millones de baht. Incluso el escenario de un cierre de cuatro semanas prevé 334.000 llegadas menos y pérdidas de 21.500 millones de baht. El ministerio señala específicamente que los mercados europeos afrontan una presión adicional debido a las mayores tasas de inflación en sus países, que reducen la capacidad de gasto en viajes independientemente de la disponibilidad de vuelos.
Los mercados europeos representan un volumen menor para Malasia, pero son de una importancia desproporcionada para sus competidores regionales. Los viajeros europeos suelen visitar Bali, Phuket y Bangkok en grandes cantidades, y muchas rutas dependen de conexiones con aerolíneas del Golfo a través de Dubái, Doha o Abu Dabi. La falta de vuelos directos entre Europa y esos destinos genera una vulnerabilidad particular. El analista de aviación Brendan Sobie señala que no hay vuelos directos para quienes viajan a Bali y Camboya, por lo que estos mercados se ven muy afectados por las consecuencias indirectas de las disrupciones en los centros de conexiones.
La concentración de las conexiones de larga distancia en los centros del Golfo genera vulnerabilidades estructurales que Malasia evita en gran medida. Agentes de viajes tailandeses informan de que los mercados de larga distancia, que aportaron 10 millones de visitantes en 2025, podrían caer hasta un 50% este año. Los datos semanales de llegadas de principios de marzo muestran que los mercados europeos y de Oriente Medio cayeron un 18% inmediatamente después de la escalada del conflicto, con descensos importantes entre los viajeros alemanes, rusos, británicos, franceses e israelíes. La Asociación de Agentes de Viajes de Tailandia prevé caídas de hasta el 50% en el conjunto del año si la situación persiste.
Surgen oportunidades para los centros de conexiones regionales
La interrupción de las rutas tradicionales de tránsito por el Golfo ha creado oportunidades inesperadas para los centros de aviación del Sudeste Asiático. Mientras las aerolíneas reevalúan los riesgos de hacer escala en aeropuertos de Oriente Medio, Malasia, Tailandia, Singapur y Hong Kong podrían posicionarse como puntos alternativos de escala para los viajeros con destino a Europa. Las autoridades de aviación reconocen que captar este tráfico exige inversiones sostenidas en infraestructura y fiabilidad operativa.
Norazman Mahmud, director ejecutivo de la Autoridad de Aviación Civil de Malasia, considera que la crisis es una oportunidad para el crecimiento de la aviación regional.
Lo que está ocurriendo en Oriente Medio es una buena oportunidad para que nuestra región se convierta en el próximo centro de conexiones, más seguro y estable, para viajar a Europa en lugar de hacer escala en Oriente Medio.
Malaysia Airlines ya anunció planes para aumentar la frecuencia de sus vuelos a destinos europeos, incluidos vuelos adicionales a Londres y París, en respuesta a las preferencias de los pasajeros por conexiones directas que eviten posibles zonas de conflicto. Este cambio operativo coincide con tendencias más amplias del sector, que favorecen los viajes punto a punto frente a los modelos de conexiones a través de regiones inestables. La expansión forma parte de mejoras más amplias de infraestructura que refuerzan la competitividad a largo plazo de Malasia como centro alternativo.
El resurgimiento de la ruta Southern Cross ilustra claramente el cambio en el comportamiento de los viajeros. United Airlines informó que esta semana recibió reservas de más de 1.000 pasajeros diarios que viajaban de Australia y Nueva Zelanda a Europa a través de Estados Unidos, frente a menos de uno al día el año pasado. Esta ruta, que se remonta a mediados del siglo XX y conecta Oceanía con Europa a través de ciudades estadounidenses como Los Ángeles y San Francisco, ofrece una alternativa que evita las restricciones del espacio aéreo de Oriente Medio y Rusia. Aunque los ajustes de capacidad y la mayor duración de los vuelos mantendrán elevadas las tarifas aéreas a corto plazo, la posibilidad de desviar de forma permanente parte del tráfico mundial de tránsito fuera de regiones inestables ofrece importantes beneficios económicos a largo plazo para los centros de aviación del Sudeste Asiático.
Volatilidad de los mercados e impacto en los sectores
Los mercados financieros han reaccionado con fuerza a las disrupciones operativas causadas por el conflicto, y las acciones de las aerolíneas han registrado ventas importantes en toda la región. Las acciones de AirAsia X, de Malasia, han caído un 28% desde el comienzo de las hostilidades y alcanzaron su nivel más bajo desde septiembre de 2025. El descenso activó suspensiones automáticas de la negociación y reflejó la preocupación de los inversores por la sensibilidad de la compañía a los costos del combustible de aviación. Los analistas calculan que cada aumento de un dólar en el costo del combustible podría reducir los beneficios netos de AirAsia X en unos 80 millones de ringgit, o un 5,3%. Singapore Airlines y Cathay Pacific se vieron menos afectadas: sus acciones cayeron casi un 7% y un 8%, respectivamente.
Por el contrario, los sectores del petróleo y el gas se han beneficiado claramente de la crisis. El índice energético de Bursa Malaysia subió más de un 4% inmediatamente después, ya que el aumento del precio del crudo mejoró las perspectivas de ganancias de los productores de hidrocarburos. PETRONAS informó de una caída interanual del 21% en sus ganancias básicas en el ejercicio fiscal 2025, debido a los menores precios de venta de la energía. Esto hace que la actual prima de riesgo geopolítico sea especialmente significativa para las finanzas nacionales. Empresas como Dialog Group, Hibiscus Petroleum y Dagang NeXchange han atraído un mayor interés de los inversores por su exposición a precios de venta de la energía más altos.
Los sectores bancario y de los fondos de inversión inmobiliaria muestran características defensivas en este periodo de incertidumbre. Las instituciones financieras malasias mantienen coeficientes de capital ordinario de nivel 1 del 14,5%, lo que les proporciona importantes reservas de capital frente a la volatilidad del mercado. Los analistas prefieren los bancos centrados en el mercado nacional y empresas de servicios públicos como Tenaga Nasional, debido a la estabilidad de sus perspectivas de ganancias y su limitada exposición directa a la volatilidad de Oriente Medio. El turismo nacional también muestra resiliencia. Firmas de análisis sugieren que los turistas chinos e indios que tenían previsto visitar destinos de Oriente Medio podrían redirigirse a Malasia, generando una demanda sustitutiva que compensaría la debilidad de las llegadas desde países occidentales.
Escenarios de recuperación y perspectivas a largo plazo
Los analistas han elaborado varios escenarios para la recuperación del turismo, según la duración del conflicto. Los modelos de Oxford Economics indican que una resolución temprana, en un plazo de una a tres semanas, podría limitar a un 11% la caída anual de visitantes a Oriente Medio, mientras que un conflicto prolongado durante meses podría provocar pérdidas del 27%. El Consejo Mundial de Viajes y Turismo mantiene una perspectiva optimista sobre la rápida recuperación del sector y cita patrones históricos según los cuales la recuperación tras incidentes relacionados con la seguridad suele ser la más rápida, a veces en apenas dos meses, cuando los gobiernos y el sector coordinan esfuerzos para restablecer la confianza.
Los profesionales veteranos del turismo destacan la capacidad histórica del sector para recuperarse rápidamente. Gloria Guevara, del Consejo Mundial de Viajes y Turismo, señala que la recuperación tras incidentes relacionados con la seguridad suele ser más rápida cuando los gobiernos coordinan eficazmente con el sector. Lucy Jackson Walsh, de Lightfoot Travel, prevé que podría producirse un auge de viajes para compensar el tiempo perdido, similar al repunte posterior a la pandemia, cuando la demanda acumulada se liberó inmediatamente tras levantarse las restricciones. Sin embargo, el consultor de aviación Jonathan Hinkles sugiere que, aunque el tráfico de tránsito por el Golfo se recuperará rápidamente gracias a la competencia de precios y las ventajas de conectividad, el turismo de ocio a destinos de Oriente Medio tardará más en recuperarse.
Las autoridades turísticas de Malasia destacan la importancia de mantener las inversiones en infraestructura y el impulso promocional pese a las presiones inmediatas. Aunque Visit Malaysia 2026 recibió un fuerte respaldo inicial, los líderes del sector insisten en la necesidad de planificar con antelación para captar la demanda posterior a la crisis. La combinación de sus credenciales de turismo halal, la expansión de las redes de vuelos directos y su neutralidad política podría permitir a Malasia salir fortalecida de las disrupciones regionales, siempre que el conflicto no se prolongue hasta la temporada alta de viajes europeos, entre abril y agosto. Los viajeros valoran la conectividad que permite llegar a casi cualquier destino del mundo con una sola escala, lo que crea fuertes incentivos para regresar una vez que la situación de seguridad se estabilice.
Lo esencial
- La guerra con Irán ha provocado la cancelación de más de 5.000 vuelos y ha interrumpido las operaciones de centros de aviación de Oriente Medio como Dubái, Doha y Abu Dabi, lo que causa pérdidas turísticas diarias de 600 millones de dólares
- Malasia está relativamente poco expuesta, ya que los visitantes europeos representan menos del 15% de las llegadas; los sólidos mercados turísticos asiáticos y musulmanes aportan resiliencia
- Tailandia e Indonesia son más vulnerables por su gran dependencia de los turistas europeos de larga distancia y las rutas de tránsito de las aerolíneas del Golfo, con posibles pérdidas superiores a 40.000 millones de baht
- Los centros de conexiones del Sudeste Asiático, incluida Malasia, tienen oportunidades estratégicas para captar el tráfico de tránsito que busca alternativas a las conexiones de Oriente Medio
- El costo del combustible de aviación se ha duplicado y las tarifas aéreas están aumentando entre un 10% y un 15%, lo que amenaza la demanda de viajes no esenciales en toda la región
- Las acciones de las aerolíneas han caído con fuerza: AirAsia X perdió un 28%, mientras que los sectores del petróleo y el gas se benefician del alza de los precios del crudo
- Oxford Economics prevé que el turismo en Oriente Medio podría caer entre un 11% y un 27% en 2026, según la duración del conflicto, y que la recuperación podría tardar entre dos meses y dos años