El último informe expone vulnerabilidades estructurales
El Fondo Monetario Internacional (FMI) ha emitido una severa advertencia sobre la estabilidad financiera de Corea del Sur y ha destacado el marcado desequilibrio entre las enormes tenencias de activos denominados en dólares del país y la capacidad de su mercado de divisas para gestionar los riesgos asociados. Según el Informe sobre la estabilidad financiera mundial del FMI, el volumen de activos en dólares estadounidenses expuestos a las fluctuaciones cambiarias en Corea es casi 25 veces mayor que el tamaño del mercado de divisas nacional. Esta proporción desmesurada indica una mayor vulnerabilidad a la volatilidad y sugiere que el mercado tiene una capacidad limitada para absorber aumentos repentinos de la demanda de cobertura.
Contenido
- El último informe expone vulnerabilidades estructurales
- Las comparaciones internacionales ponen de relieve la profundidad del mercado
- Cómo funciona la «demanda repentina de cobertura»
- Las respuestas de política económica y su eficacia limitada
- Petición de coordinación internacional
- Expertos alertan sobre una posible crisis
- Retos económicos más amplios y salida de empresas
- Lo esencial
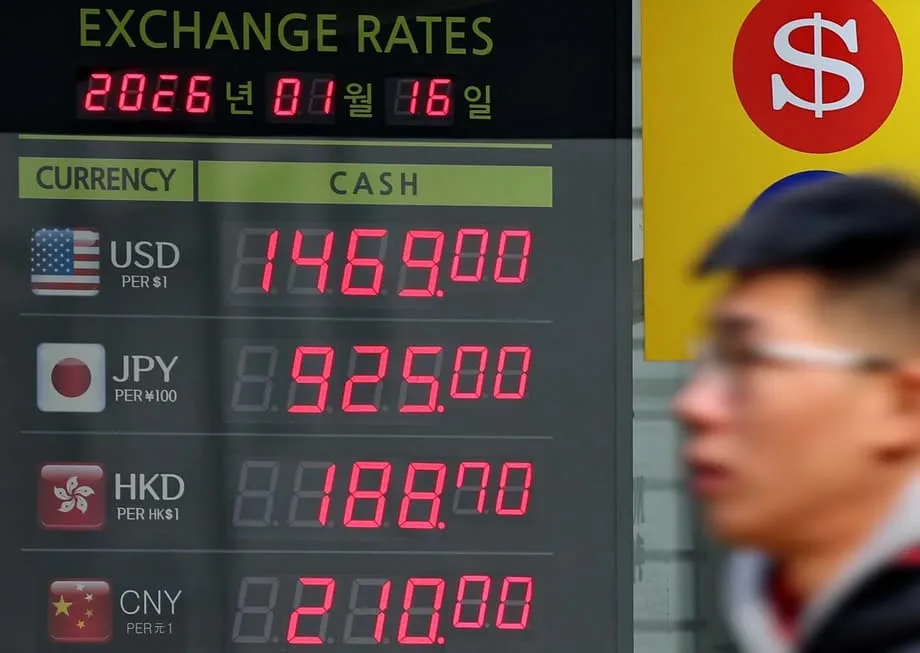
El informe, publicado originalmente en octubre, ha vuelto a recibir atención mientras el won surcoreano sigue debilitándose frente al dólar y se acerca al nivel de 1.480, pese a los esfuerzos concertados de las autoridades para estabilizar la moneda. Cuando el FMI publicó inicialmente sus conclusiones, el won ya estaba bajo presión y cotizaba en torno a 1.400 por dólar. Desde entonces, ha experimentado fuertes turbulencias: cayó hasta niveles cercanos a una crisis a finales de diciembre y luego se recuperó brevemente tras una intervención en el mercado el 24 de diciembre.
El problema central radica en el desajuste estructural entre la profundidad del mercado financiero local y la magnitud de la exposición internacional de la economía. Las empresas y las instituciones financieras coreanas han acumulado importantes activos en dólares durante décadas de crecimiento impulsado por las exportaciones e inversiones en el exterior. Sin embargo, la infraestructura nacional destinada a cubrir el riesgo cambiario asociado a esos activos no ha avanzado al mismo ritmo. Esto crea una situación precaria: cualquier intento masivo de protegerse frente a una caída del won podría desbordar el mercado y agravar la misma volatilidad de la que los inversores buscan protegerse.
El informe del FMI advirtió explícitamente que esta limitada capacidad de absorción hace que el mercado de divisas sea más vulnerable a las presiones de financiación durante períodos de turbulencia cambiaria. La organización señaló que, en algunas economías, la exposición al dólar es desproporcionadamente grande en relación con la profundidad del mercado local de divisas. Esta dinámica crea un círculo de retroalimentación: la debilidad de la moneda obliga a los inversores a comprar dólares para cubrir sus posiciones, lo que a su vez hace que la moneda caiga aún más.
Las comparaciones internacionales ponen de relieve la profundidad del mercado
Para comprender plenamente la gravedad de la situación de Corea, los economistas suelen recurrir a datos comparativos de otras grandes economías. Los datos del FMI muestran que, aunque la proporción de Corea del Sur, de 25 veces, es elevada, no es del todo excepcional entre las economías avanzadas con grandes fondos soberanos o de pensiones. Canadá y Noruega registraron proporciones similares, de alrededor de 25 veces, debido en gran medida a sus enormes carteras soberanas y de pensiones invertidas en el extranjero.
En Taiwán la situación es aún más extrema, con una proporción superior a 45 veces. Esta cifra refleja el menor tamaño de su mercado de divisas en relación con sus importantes tenencias de activos en dólares. Al igual que Corea del Sur, Taiwán es un gran exportador y cuenta con importantes reservas de divisas, pero carece de la profunda liquidez propia de un mercado de una moneda de reserva. Esta similitud estructural sitúa a ambos países en una categoría vulnerable en comparación con sus homólogos occidentales.
Japón, pese a tener el mayor volumen absoluto de activos en dólares, mantiene una proporción mucho más segura, de aproximadamente 15 veces. Este menor perfil de riesgo se atribuye a la excepcional profundidad del mercado de divisas japonés. El estatus del yen como moneda de reserva mundial permite una mayor liquidez y el uso de instrumentos de cobertura más sofisticados, lo que proporciona un amortiguador del que carecen Seúl y Taipéi.
La mayoría de las economías de la eurozona, como Alemania, Francia y España, registran proporciones de un solo dígito. Estos países se benefician del estatus del euro como moneda de reserva y de unos mercados financieros profundamente integrados. El contraste entre esas proporciones de un solo dígito y el múltiplo de 25 de Corea pone de relieve los retos específicos que afrontan las economías cuyas monedas no son de reserva. Sin la confianza y la liquidez inherentes al dólar estadounidense, el euro o el yen japonés, las monedas de mercados emergentes como el won son mucho más vulnerables a los ataques especulativos y a las salidas repentinas de capital.
Cómo funciona la «demanda repentina de cobertura»
El mecanismo concreto señalado por el FMI es un fenómeno descrito como una «demanda repentina de cobertura». En momentos de tensión financiera mundial o de debilidad de la moneda nacional, los inversores institucionales que poseen activos en dólares se ven sometidos a una presión inmediata para proteger el valor de sus carteras. Para ello, suelen utilizar derivados financieros conocidos como contratos a plazo, que permiten fijar tipos de cambio. Este proceso implica, en la práctica, comprar dólares y vender la moneda local en el mercado a plazo.
En condiciones normales, el sistema bancario puede facilitar estas operaciones sin dificultades. Sin embargo, cuando el volumen de activos en dólares es enorme en relación con el volumen diario de transacciones en el mercado de divisas, los esfuerzos simultáneos de los principales participantes por cubrir sus posiciones pueden poner al sistema bajo presión. Los bancos, al apresurarse a cubrir sus propias posiciones, pueden encarecer los dólares, lo que hace que la moneda sea aún más costosa y podría desencadenar un ciclo de depreciación que se refuerza a sí mismo.
El informe señaló que una mayor venta de contratos a plazo sobre el dólar puede intensificar las presiones de financiación en esa moneda. Esta actividad se aceleró tras los amplios anuncios arancelarios de Washington en abril, lo que ilustra cómo los cambios geopolíticos y en la política comercial pueden desestabilizar rápidamente los mercados cambiarios. Para Corea, una economía muy dependiente de las exportaciones, estos impactos externos representan una amenaza persistente para la estabilidad financiera.
La preocupación es que, durante una crisis mundial, la liquidez de las monedas que no son de reserva suele agotarse cuando los bancos internacionales se repliegan hacia sus mercados nacionales. Si las instituciones coreanas se vieran obligadas a cubrir simultáneamente miles de millones de dólares en activos durante ese repliegue, es posible que el reducido mercado nacional no pudiera establecer un precio de equilibrio, lo que provocaría oscilaciones caóticas de los precios y una posible crisis de liquidez.
Las respuestas de política económica y su eficacia limitada
Ante estos riesgos inminentes, las autoridades surcoreanas han aplicado varias medidas para respaldar la moneda y reducir la volatilidad. El Gobierno prorrogó recientemente el acuerdo de cobertura cambiaria estratégica entre el Servicio Nacional de Pensiones y el banco central. La medida busca contener los riesgos asociados a las enormes inversiones del fondo de pensiones en el extranjero y ofrece una garantía para evitar que tenga que vender dólares en el mercado abierto durante períodos de tensión.
Además, el Gobierno prepara el lanzamiento de productos de venta de divisas a plazo para clientes minoristas a través de las principales sociedades de valores. La iniciativa busca contener la demanda de dólares generada por las compras de acciones extranjeras de los inversores particulares. Estos inversores, conocidos localmente como «hormigas seohak», han destinado grandes sumas a acciones estadounidenses, lo que contribuye a una presión persistente de compra de dólares en el mercado local. Al ofrecer instrumentos de cobertura accesibles, las autoridades esperan moderar estos flujos de capital impulsados por los inversores minoristas.
Pese a estos esfuerzos, hasta ahora el impacto de las medidas ha sido limitado. El won cerró recientemente la sesión nacional a 1.473,6 por dólar, tras perder las ganancias de la sesión anterior. Esa breve recuperación se produjo después de una inusual intervención del secretario del Tesoro estadounidense, Scott Bessent, quien afirmó que la reciente caída de la moneda no se correspondía con los sólidos fundamentos económicos de Corea. Aunque la intervención verbal de Estados Unidos dio un impulso psicológico temporal, ha hecho poco por modificar las dinámicas fundamentales de oferta y demanda que determinan el tipo de cambio.
Los participantes del mercado han manifestado abiertamente que las medidas actuales son insuficientes. Bank of America publicó un informe en el que sostiene que las acciones emprendidas por Corea hasta ahora no bastan para frenar la caída de la moneda. La entidad financiera advirtió que, si persiste la tendencia bajista, es probable que aumente la presión política para estabilizar el won. El análisis indica que modificar la dinámica de los flujos podría requerir instrumentos más contundentes, como incentivos fiscales para fomentar las entradas de capital o desalentar las salidas.
Petición de coordinación internacional
Dada la magnitud de la exposición, los analistas financieros buscan cada vez más soluciones internacionales. Citi destacó la necesidad fundamental de reforzar la coordinación internacional, en particular con Estados Unidos. El banco sugirió que las autoridades coreanas podrían solicitar «mecanismos simbólicos de respaldo cambiario, como algún tipo de línea de intercambio de divisas», para apoyar el comercio y la estabilidad financiera.
Aunque se considera improbable que en el contexto actual se establezca una línea de intercambio ilimitada similar a las creadas durante la crisis financiera mundial de 2008, Seúl dispone de otras opciones. Citi señaló que Corea podría recurrir al mecanismo de acuerdos de recompra para las autoridades monetarias extranjeras e internacionales de la Reserva Federal. Este mecanismo permitiría a Corea del Sur utilizar sus bonos del Tesoro estadounidense como garantía para obtener liquidez en dólares y ofrecería, en la práctica, una red de seguridad durante períodos de tensión en los mercados.
Estos acuerdos servirían como una poderosa señal de confianza y podrían disuadir los ataques especulativos al garantizar al mercado que seguirá habiendo liquidez en dólares. El acceso a líneas de intercambio de divisas o mecanismos de recompra de la Reserva Federal suele considerarse un «sello de aprobación» de la solidez financiera de un país, que distingue a las economías centrales de las periféricas.
Sin embargo, conseguir estos acuerdos suele requerir complejas negociaciones diplomáticas y demostrar que las políticas económicas subyacentes son sólidas. Las conversaciones en curso reflejan el reconocimiento cada vez mayor de que las herramientas de política económica nacionales quizá no basten por sí solas para contrarrestar las fuerzas mundiales en una era de mercados financieros interconectados.
Expertos alertan sobre una posible crisis
Mientras el FMI se centra en los problemas estructurales del mercado, algunos expertos nacionales advierten de un riesgo más inmediato de crisis cambiaria. Kim Dae-jong, profesor de Administración de Empresas de la Universidad Sejong, ofreció una evaluación preocupante de la capacidad de defensa económica de Corea en una entrevista reciente. Sostuvo que las reservas de divisas del país equivalen a alrededor del 22% del PIB, una cifra que calificó de muy insuficiente.
«Sin preparación por parte del Gobierno, la probabilidad de una crisis cambiaria se acerca al 30%. Debemos aumentar significativamente las reservas de divisas hasta alcanzar el nivel de Taiwán y establecer redes de seguridad mediante medidas como los acuerdos de intercambio de divisas entre Corea y Japón».
El profesor Kim señaló que las reservas de Taiwán equivalen al 80% de su PIB, lo que proporciona un enorme colchón frente a los ataques especulativos. En cambio, indicó que la participación del won surcoreano en los pagos internacionales es de apenas el 0,1%, por lo que pocos socios internacionales aceptarían esta moneda durante una crisis. Esta falta de aceptación externa obliga al país a depender de sus reservas en dólares, que pueden agotarse rápidamente en una situación crítica.
El profesor calculó que hay un 84% de probabilidad de que el tipo de cambio mantenga una tendencia al alza y pronosticó que el won podría subir a entre 1.550 y 1.600 por dólar para 2026. Enfatizó que las pérdidas por intereses que conlleva mantener grandes reservas son un costo necesario para asegurarse frente a una crisis. Según argumentó, el costo de una crisis sería muy superior al de mantener activos líquidos.
Estas advertencias se suman a preocupaciones más amplias sobre la salud fiscal. Aunque el Gobierno destaca una proporción de deuda del 52%, el profesor Kim sostiene que esa cifra es una ilusión. Afirma que la deuda pública amplia, incluida la deuda de las empresas estatales y los pasivos por pensiones sin financiación, ya supera el 130% del PIB. El FMI considera que los países con monedas que no son de reserva corren riesgos cuando su proporción de deuda supera el 60%, umbral que se prevé que Corea del Sur supere para 2029.
Retos económicos más amplios y salida de empresas
La inestabilidad de la moneda no se produce de forma aislada, sino que refleja problemas estructurales más profundos de la economía coreana. Los elevados impuestos corporativos y las estrictas regulaciones impulsan la salida de capital, ya que las empresas buscan condiciones más favorables en el extranjero. El profesor Kim señaló que la tasa del impuesto corporativo de Corea, del 26%, supera el promedio mundial del 21% y es considerablemente más alta que las de países competidores como Singapur e Irlanda.
Este entorno regulatorio y fiscal frena la innovación y desalienta la creación de nuevas empresas. El profesor citó el sector de los servicios de transporte compartido como ejemplo y señaló que permitir plataformas como Uber podría crear más de 300.000 empleos. En cambio, Corea mantiene lo que sus críticos describen como una «regulación positiva», que establece lo que está permitido en lugar de lo que está prohibido y, en la práctica, impide el desarrollo de nuevas industrias desde sus inicios.
A medida que las empresas se marchan, la base tributaria se reduce, lo que dificulta atender la deuda nacional y financiar los programas sociales. Esto crea un círculo vicioso en el que el Gobierno debe aumentar aún más los impuestos o endeudarse más, dos opciones que perjudican la confianza de los inversores en la moneda. Para los particulares, el profesor Kim recomendó una estrategia de inversión defensiva y una cartera con una elevada proporción de activos denominados en dólares para proteger el patrimonio frente al aumento previsto del tipo de cambio.
La convergencia de estos factores —un mercado de divisas estructuralmente poco profundo, una enorme exposición al dólar, la disminución de las reservas y un deterioro de la posición fiscal— presenta un panorama complejo para el futuro económico de Corea del Sur. Aunque las autoridades están tomando medidas para gestionar la volatilidad inmediata, los desequilibrios fundamentales identificados por el FMI y los expertos nacionales sugieren que es probable que la presión sobre el won persista.
Lo esencial
- El FMI informó que la exposición de Corea a activos en dólares es 25 veces mayor que el tamaño de su mercado nacional de divisas, lo que genera un elevado riesgo de volatilidad.
- El won se ha debilitado y se acerca a 1.480 por dólar, pese a los esfuerzos del Gobierno por estabilizar la moneda.
- Taiwán afronta una proporción de riesgo más elevada, superior a 45 veces, mientras que Japón mantiene una proporción más segura, de 15 veces, gracias a la profundidad de su mercado.
- La demanda repentina de cobertura por parte de los inversores durante períodos de tensión puede desbordar el mercado y crear un círculo de depreciación que se refuerza a sí mismo.
- Las medidas de política económica, como la prórroga de los acuerdos de cobertura del Servicio Nacional de Pensiones y los productos de contratos a plazo para clientes minoristas, no han conseguido hasta ahora frenar la caída de la moneda.
- Los expertos advierten de una posible crisis cambiaria y señalan las bajas reservas en relación con el PIB y la previsión de que el tipo de cambio alcance los 1.600 por dólar para 2026.
- Los analistas sugieren que Corea podría necesitar líneas de intercambio de divisas o mecanismos de recompra de la Reserva Federal de Estados Unidos para garantizar suficiente liquidez en dólares.