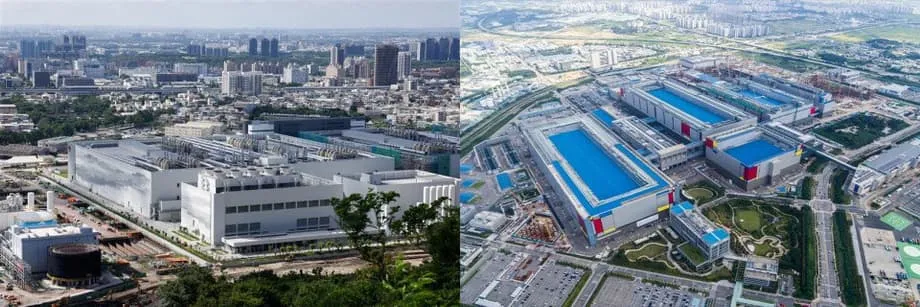
La demanda de IA transforma a dos potencias de los chips
El auge mundial de la inteligencia artificial está impulsando la demanda de los chips más avanzados. Este repunte está colocando a Taiwán a la cabeza del crecimiento en Asia, mientras Corea del Sur se desacelera, pese a que ambos países son potencias en el sector. El Banco Asiático de Desarrollo prevé que Taiwán crecerá alrededor de un 5,1 % este año, a medida que aumentan las exportaciones de semiconductores. Se estima que Corea del Sur crecerá cerca de un 0,8 %, muy por detrás, aunque Samsung Electronics y SK hynix están recuperando sus beneficios. Esta divergencia refleja diferencias en las estructuras económicas, las decisiones de política y la exposición a los aranceles, y no una simple comparación de qué empresas venden más chips. Los sistemas de IA, desde los centros de datos hasta los teléfonos inteligentes, necesitan tanto procesadores lógicos de vanguardia como grandes cantidades de memoria, lo que impulsa los pedidos en los segmentos de fundición y memoria.
Contenido
- La demanda de IA transforma a dos potencias de los chips
- ¿Por qué está tomando la delantera Taiwán?
- Por qué el crecimiento de Corea del Sur es moderado pese a la recuperación de los chips
- Dinámica de las exportaciones y presión arancelaria
- Diferencias estructurales en la combinación de chips
- Riesgos y resiliencia
- Qué puede hacer cada economía a continuación
- En síntesis
El motor exportador de Taiwán ha acelerado. En agosto, los envíos de la isla aumentaron alrededor de un 34 % respecto del año anterior, hasta alcanzar la cifra récord de casi 58.500 millones de dólares, ligeramente por encima de los 58.400 millones de dólares de Corea del Sur ese mes. Las previsiones también apuntan a un hito simbólico en el nivel de vida. Se espera que el producto interno bruto por habitante de Taiwán supere los 38.000 dólares, por primera vez por encima del de Corea del Sur en más de dos décadas. Corea del Sur sigue teniendo una economía mucho mayor en términos de producción total, pero una racha de bajo crecimiento reduciría esa diferencia.
Los chips representan una porción mayor de la economía y la canasta comercial de Taiwán. Estimaciones recientes indican que el sector de los semiconductores equivale a cerca del 22 % del PIB taiwanés, más del doble que el aproximadamente 10 % de Corea del Sur. En cuanto a las exportaciones, los circuitos integrados representan cerca de un tercio de los envíos de Taiwán, frente a alrededor de una quinta parte en Corea del Sur. Esta concentración ha amplificado los beneficios de Taiwán derivados del desarrollo de la inteligencia artificial, mientras que la combinación industrial más amplia de Corea del Sur la ha dejado más expuesta a las desaceleraciones y a los obstáculos arancelarios en los sectores automotor, siderúrgico y petroquímico.
¿Por qué está tomando la delantera Taiwán?
La expansión mundial de la IA se apoya en el liderazgo de Taiwán en la fabricación por contrato de chips. Taiwan Semiconductor Manufacturing Company fabrica la mayor parte de los chips lógicos más avanzados que utilizan los principales diseñadores estadounidenses de procesadores de IA y teléfonos inteligentes. La industria taiwanesa de semiconductores se encuentra en el centro de un denso grupo empresarial en el Parque Científico de Hsinchu y sus alrededores, donde el talento, los proveedores, los fabricantes de herramientas y la logística operan en estrecha coordinación. Este ecosistema reduce los costos, aumenta el rendimiento de fabricación y acelera la llegada de los productos al mercado. En los últimos años, Taiwán reforzó los créditos fiscales para investigación, equipos y retención de talento, y reservó miles de millones de dólares hasta 2033 para mantener en la isla la capacidad de producción de vanguardia y el empaquetado. Durante una grave sequía, las autoridades dieron prioridad al suministro de agua para las fábricas de semiconductores, con el fin de evitar interrupciones en las líneas de producción, lo que subraya cómo la política nacional se ha alineado con las necesidades del sector.
La demanda está aumentando en los segmentos que más benefician a Taiwán. Las exportaciones de la isla a Estados Unidos se han disparado, a medida que las empresas de servicios en la nube y los fabricantes de dispositivos aumentan sus pedidos de semiconductores y productos electrónicos relacionados con la IA. En algunos momentos de este año, los envíos mensuales a Estados Unidos han crecido más de un 60 %, lo que ha contribuido a que las exportaciones alcancen niveles récord. En los últimos trimestres, las compras taiwanesas de equipos para fabricar chips han superado las de Corea del Sur, señal de una sólida expansión de la capacidad en lógica avanzada y empaquetado de alto valor. Los datos de seguimiento del sector muestran que Taiwán concentra más del 60 % de la fabricación mundial de chips por contrato y cerca del 90 % o más de los nodos lógicos más avanzados. Se prevé que el mercado mundial de chips para IA crezca alrededor de un 20 % anual a corto plazo, mientras que se espera que el mercado general de semiconductores se expanda a un ritmo más cercano a un dígito alto. La posición de Taiwán en la vanguardia le permite captar una mayor parte de ese crecimiento más acelerado.
Por qué el crecimiento de Corea del Sur es moderado pese a la recuperación de los chips
Los fabricantes surcoreanos de chips se están recuperando de una profunda caída del mercado de la memoria. Los precios de las memorias DRAM y NAND se estabilizaron y luego subieron, ya que el entrenamiento y la inferencia de IA requieren enormes cantidades de memoria rápida. SK hynix se ha beneficiado de la demanda de memoria de alto ancho de banda vinculada a los aceleradores de IA. Samsung está impulsando nuevos nodos de DRAM y ampliando su negocio de fundición para lógica avanzada. Sin embargo, estos avances coinciden con presiones en otras áreas de la economía. Los sectores automotor y siderúrgico, así como sus proveedores de componentes, afrontan aranceles más altos en mercados importantes. Las industrias de alto consumo energético lidian con la volatilidad de los costos y los cambios regulatorios en distintas regiones. Como resultado, los beneficios de los chips no se han traducido en un impulso económico generalizado.
El diseño de las políticas también es diferente. Corea del Sur aprobó un amplio paquete de apoyo a los semiconductores, pero extendió los beneficios a un conjunto más amplio de industrias estratégicas con el objetivo de lograr un crecimiento equilibrado. Empresas y economistas sostienen que el enfoque y la rapidez de las ayudas siguen por detrás de los de Taiwán. Continúan los debates sobre la flexibilización de las normas laborales en las fábricas de semiconductores, las exenciones a los límites de la jornada semanal para proyectos esenciales, la agilización de los permisos y la simplificación de los incentivos para invertir en capital, energía y agua. Corea del Sur anunció un plan a largo plazo para construir, de aquí a la década de 2040, un megacomplejo de capacidad de producción de chips y proveedores, con grandes inversiones públicas y privadas. La estrategia puede dar frutos, pero ampliar las fábricas, formar talento y aumentar el suministro eléctrico y la capacidad de los embalses lleva años. A corto plazo, la exposición a los aranceles en los sectores automotor y de materiales pesa sobre el impulso exportador. En lo que va de año, las exportaciones surcoreanas han aumentado solo moderadamente: los chips y los automóviles han crecido, pero el acero y los derivados del petróleo han caído.
Dinámica de las exportaciones y presión arancelaria
La política arancelaria ha generado una presión desigual. Muchos productos de chips siguen, en gran medida, fuera de los aranceles más estrictos, porque las economías importadoras buscan evitar daños a sus propios sectores tecnológicos. Los bienes industriales tradicionales reciben un trato distinto. Los envíos de Taiwán a Estados Unidos han crecido con fuerza gracias a los pedidos relacionados con la IA, mientras que Corea del Sur ha registrado caídas en categorías clave, como las autopartes y el acero, sujetas a aranceles más altos. En un mes reciente, las exportaciones taiwanesas aumentaron alrededor de un tercio interanual, hasta unos 58.500 millones de dólares, mientras que las surcoreanas subieron poco más del 1 %, hasta 58.400 millones de dólares. Las exportaciones de acero de Corea del Sur a Estados Unidos se vieron afectadas por aranceles elevados, y los envíos de automóviles perdieron impulso. En cambio, Taiwán se ha beneficiado de una ola de demanda de productos electrónicos, y el creciente superávit comercial con Estados Unidos refleja ese cambio. Los economistas advierten que los grandes desequilibrios comerciales bilaterales pueden atraer atención, pero la importancia estratégica de los chips ha mantenido, por ahora, muchos productos fuera de las nuevas listas arancelarias.
Diferencias estructurales en la combinación de chips
En el sector predominan dos perfiles. Taiwán lidera la fabricación por contrato de chips lógicos avanzados, el «cerebro» de los sistemas de IA y los teléfonos inteligentes. Corea del Sur lidera en memoria, donde se almacenan los datos que utilizan esos procesadores. El ciclo actual de la IA favorece la lógica de vanguardia, el empaquetado avanzado que combina lógica con memoria de alto ancho de banda y los procesos de bajo consumo energético. Esto da una ventaja a las empresas taiwanesas de fundición y empaquetado, y también impulsa a los proveedores surcoreanos de memoria. La diferencia entre lógica y memoria influye en el panorama macroeconómico. Los mercados de memoria suelen fluctuar más con los ciclos de inventario, lo que puede provocar grandes cambios en los beneficios y la inversión. En cambio, los pedidos de fundición para lógica de vanguardia, vinculados a planes plurianuales de IA, pueden ser más estables.
La escala y la concentración de empresas también importan. El ecosistema taiwanés integra materiales, herramientas, empaquetado, pruebas y servicios de diseño a poca distancia de las principales fábricas de semiconductores. Los diseñadores estadounidenses de chips dependen de esa capacidad para cumplir calendarios de lanzamiento exigentes. La concentración tiene sus límites. Es necesario ampliar el suministro de energía y agua para sostener nuevas fábricas, y los desafíos de ubicación aumentan a medida que se reducen los nodos. Los analistas advierten que la expansión de la IA requiere una generación adicional considerable de electricidad y mejoras en la red eléctrica. Tanto Taiwán como Corea del Sur afrontan plazos para disponer de esa capacidad. La decisión de Taiwán de dar prioridad al agua y la electricidad para las operaciones de semiconductores durante los períodos de sequía y de alta demanda refleja el enfoque del Estado para preservar una ventaja nacional. Corea del Sur también trabaja para asegurar energía y agua a largo plazo para sus complejos de chips, mientras impulsa programas de formación para reducir la escasez de talento en ingeniería de procesos y mantenimiento de equipos.
Riesgos y resiliencia
La elevada concentración de capacidad de producción de chips avanzados en Taiwán conlleva riesgos geopolíticos y económicos. Un conflicto a través del estrecho de Taiwán provocaría una grave disrupción. Los economistas han modelado escenarios extremos en los que un enfrentamiento a gran escala eleva las pérdidas mundiales hasta cerca de 10 billones de dólares, mientras que un bloqueo causaría daños de varios billones de dólares. La dependencia mundial es evidente. Taiwán fabrica la mayor parte de los chips lógicos más avanzados y su principal fundición tiene una cuota dominante de la fabricación por contrato. Aunque gobiernos aliados financien más fábricas, a corto plazo será difícil reproducir la eficiencia de Taiwán, la profundidad de su talento y la densidad de sus proveedores.
La relocalización y la producción en países aliados se están acelerando. Estados Unidos, Europa, Japón y Corea del Sur han puesto en marcha programas de subsidios y créditos fiscales para trasladar a sus territorios más actividades de fabricación, empaquetado y producción de materiales. Hay numerosos proyectos en marcha, desde Arizona y Nueva York hasta Kyushu y Dresde. La ampliación de la capacidad lleva tiempo y persisten las limitaciones de costos y mano de obra. Las empresas taiwanesas participan en estas iniciativas y construyen parte de su capacidad en el extranjero para distribuirla en más lugares, pero la producción más avanzada sigue concentrada en la isla. Los analistas prevén que ese equilibrio se mantenga durante varios años.
El rápido crecimiento también genera presiones sociales y fiscales. En Taiwán, los salarios en los sectores de tecnologías de la información y las comunicaciones (TIC) y de semiconductores han aumentado más rápido que en otros sectores, lo que amplía las brechas de ingresos. La escasez de viviendas en centros tecnológicos como Hsinchu eleva el costo de vida para los trabajadores de otros sectores. Algunos datos locales incluso apuntan a un leve repunte de los nacimientos entre las familias de trabajadores tecnológicos con buenos salarios, mientras que las dificultades de acceso a la vivienda disuaden a otras personas de formar una familia. En algunos períodos, la inflación ha reducido el aumento de los salarios reales, y la deuda de los hogares es elevada en relación con la producción. Corea del Sur también afronta presiones demográficas y problemas de acceso a la vivienda, además de un alto costo de vida en las principales ciudades. Gestionar la calidad del crecimiento, además de su volumen, se vuelve tan importante como ampliar las fábricas de semiconductores y las exportaciones.
Qué puede hacer cada economía a continuación
Corea del Sur puede aprovechar la recuperación de los chips para eliminar cuellos de botella y diversificar sus fortalezas. Los directivos del sector han pedido horarios laborales flexibles y exenciones específicas a los límites de la jornada semanal para proyectos de fábricas de semiconductores que requieren actuar con rapidez. Agilizar los permisos para líneas eléctricas, subestaciones e infraestructura hídrica permitiría acompasar las obras con los planes de ampliación de capacidad. Unos créditos fiscales claros y estables para los nodos de vanguardia y el empaquetado avanzado pueden impulsar la expansión de la fundición nacional y complementar el liderazgo mundial en memoria. Más allá de los semiconductores, las políticas pueden respaldar los automóviles y las baterías de mayor valor, el acero de bajas emisiones de carbono y los servicios digitales para distribuir el riesgo exportador. La diplomacia comercial para reducir las tensiones arancelarias en los sectores automotor y de materiales sería de ayuda. La formación de técnicos de equipos e ingenieros de procesos puede reducir la escasez de mano de obra, que suele retrasar la puesta en marcha. La estrategia del megacomplejo deberá ir acompañada de un suministro oportuno de energía y agua, así como de la agilización de las autorizaciones locales.
La prioridad de Taiwán es consolidar su liderazgo y, al mismo tiempo, ampliar las bases del crecimiento. El reciclaje de agua, la fiabilidad del suministro eléctrico y la formación de talento son necesidades estratégicas, ya que la demanda de IA aumenta los requisitos de capacidad. Mantener en la isla los nodos avanzados requerirá apoyo constante a la inversión y políticas previsibles. Diversificar parte de la producción de empaquetado y de nodos maduros hacia mercados aliados puede reducir el riesgo de concentración y preservar el liderazgo central. La estabilidad financiera es otro pilar. Gestionar las fluctuaciones cambiarias que inflan el PIB por habitante, así como el costo de la vivienda en Hsinchu y Taipéi, será importante para lograr un crecimiento inclusivo. Mantener la participación en alianzas de cadenas de suministro con Estados Unidos, Japón y Europa ayudará a preservar el acceso a herramientas y mercados esenciales. Una ampliación moderada de los acuerdos de libre comercio podría apoyar a los sectores distintos de los semiconductores que han tenido dificultades para competir únicamente en precio.
En síntesis
- Se prevé que el crecimiento de Taiwán en 2025 ronde el 5,1 %, mientras que el de Corea del Sur se situaría cerca del 0,8 %.
- En agosto, las exportaciones mensuales de Taiwán superaron las de Corea del Sur y alcanzaron unos 58.500 millones de dólares.
- Se espera que el PIB por habitante de Taiwán supere al de Corea del Sur por primera vez en aproximadamente 22 años.
- Los semiconductores representan cerca del 22 % del PIB de Taiwán y alrededor del 10 % del de Corea del Sur, lo que influye en el impacto macroeconómico del ciclo de la IA.
- Los chips representan aproximadamente un tercio de las exportaciones de Taiwán y cerca de una quinta parte de las de Corea del Sur.
- Los aranceles estadounidenses han afectado a los sectores automotor y siderúrgico de Corea del Sur, mientras que muchos productos de chips siguen fuera de los aranceles más estrictos.
- Taiwán lidera en lógica avanzada y empaquetado, Corea del Sur en memoria, y ambos países afrontan el desafío de ampliar el suministro de energía y agua.
- Aumentan los esfuerzos mundiales por ampliar la capacidad fuera de Taiwán, pero la isla sigue siendo el centro clave para los chips más avanzados a corto plazo.