Una competencia redefinida por los controles a las exportaciones
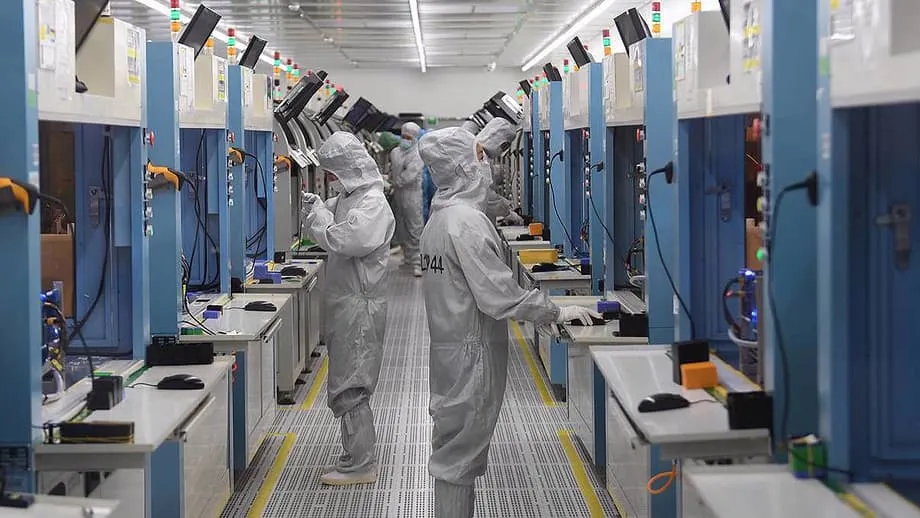
Durante siete años, Washington ha endurecido las restricciones al flujo de chips, software y herramientas de fabricación hacia China. El objetivo inicial era claro: privar a China de los semiconductores más avanzados y de la maquinaria y el software necesarios para fabricarlos, y frenar así su avance en inteligencia artificial, computación de alto rendimiento y sistemas militares. La iniciativa alteró las cadenas de suministro e impidió que las empresas chinas accedieran fácilmente a los procesadores más potentes. También desencadenó en todo el país una carrera para rediseñar, modernizar y sustituir casi todos los componentes de la cadena, desde el diseño de chips hasta su empaquetado.
Contenido
- Una competencia redefinida por los controles a las exportaciones
- Qué intentó bloquear Washington y cómo evolucionaron las normas
- Chips frente a herramientas
- La estrategia de China para ganar resiliencia y avanzar rápido
- Financiamiento y coordinación estatal
- La competencia local como motor
- Alianzas en torno a las GPU nacionales
- Soluciones alternativas y avances bajo presión
- De las técnicas con DUV al empaquetado avanzado
- Memoria y almacenamiento
- Diseño, EDA y arquitecturas abiertas
- Modelos de inteligencia artificial que hacen más con menos
- Dónde persisten los cuellos de botella
- Repercusiones para los negocios en todo el mundo
- La demanda de inteligencia artificial está redefiniendo el poder del mercado
- Las compensaciones de la política y el desafío de hacer cumplir las normas
- Qué observar a continuación
- Puntos clave
El resultado es más complejo que un simple bloqueo. Los controles a las exportaciones elevaron los costos y provocaron retrasos en China, pero también desencadenaron una ola de sustitución, nuevas alianzas y soluciones técnicas. Empresas como Huawei y SMIC han avanzado en el diseño y la fabricación de chips avanzados. Nuevos fondos de gobiernos municipales e inversionistas estatales están destinando grandes recursos a equipos, materiales y empaquetado de chips. Empresas nacionales líderes en memoria y herramientas para fabricar chips han ganado terreno. La siguiente etapa de la competencia dependerá de la capacidad de China para ampliar estos avances y de cómo Estados Unidos ajuste los controles mientras invierte en su propio territorio.
Los semiconductores siguen siendo la columna vertebral de la vida moderna. Alimentan los centros de datos en la nube, los teléfonos, los automóviles, los robots industriales y los sistemas de armamento. El control de los chips avanzados y de los medios para fabricarlos se considera ahora un activo estratégico. Ambas partes avanzan rápidamente, pero parten de situaciones y limitaciones distintas. China aún depende de herramientas extranjeras para fabricar los chips más avanzados, mientras que Estados Unidos y sus aliados se arriesgan a que unos controles amplios reduzcan su propio acceso al mayor mercado de chips del mundo y aceleren los esfuerzos de China por alcanzar la autosuficiencia.
Qué intentó bloquear Washington y cómo evolucionaron las normas
Los controles estadounidenses se aplicaron en varias etapas. Las primeras medidas, en 2018 y 2019, incluyeron a empresas chinas en una lista de entidades que debían obtener licencias para acceder a tecnología estadounidense. En 2022, Estados Unidos amplió las restricciones a procesadores avanzados de inteligencia artificial, GPU para centros de datos y equipos clave para fabricar chips. Las normas también alcanzaron a empresas de otros países mediante la Regla de Producto Directo Extranjero, que extendió los controles a chips diseñados con software estadounidense o fabricados con herramientas de Estados Unidos. En 2023 y 2024, las restricciones volvieron a endurecerse: se añadieron más categorías de equipos, se amplió la lista de entidades chinas y se incluyeron la memoria de alto ancho de banda, el software de diseño e incluso el acceso a la nube para entrenar modelos de inteligencia artificial. A principios de 2025, Washington introdujo un marco escalonado que diferenciaba el acceso según el país y la empresa, mientras algunas propuestas buscaban limitar los envíos a una larga lista de naciones.
Estas medidas afectaron los ingresos de los proveedores estadounidenses y aumentaron la incertidumbre mundial. Los principales fabricantes estadounidenses de GPU diseñaron chips menos potentes para China con el fin de cumplir las normas, pero revisiones posteriores cerraron esas posibilidades. Los fabricantes estadounidenses de herramientas tuvieron que esperar licencias y perdieron visibilidad en un mercado donde los compradores chinos representaban antes una parte importante de las ventas. Al mismo tiempo, los controles a los equipos avanzados para fabricar chips dieron resultados gracias a la coordinación con aliados de Países Bajos y Japón. Los puntos críticos en litografía y en ciertas herramientas de deposición y grabado se convirtieron en los mecanismos de presión más eficaces.
Chips frente a herramientas
Los chips terminados son pequeños, fáciles de transportar y sencillos de ocultar en envíos de transbordo. Las herramientas de fabricación y el complejo soporte que requieren son más difíciles de contrabandear y más fáciles de controlar. Por eso, los controles a los equipos tienen un efecto más profundo que los controles a los chips. Aun así, hacer cumplir las normas sigue siendo un desafío. Los compradores chinos han recurrido a intermediarios y jurisdicciones favorables para redirigir algunos componentes avanzados. El panorama cambia a medida que evolucionan las normas, y cada cambio da lugar a nuevos intentos de cumplirlas, adaptarse o eludirlas.
La estrategia de China para ganar resiliencia y avanzar rápido
La respuesta de Pekín ha combinado la coordinación estatal con la competencia desde abajo. La estrategia nacional marcó el rumbo, pero los gobiernos locales, las empresas privadas y los inversionistas estatales compiten por cubrir las carencias. El objetivo es construir un ecosistema casi completo en los nodos maduros e intermedios y, luego, avanzar en la frontera tecnológica cuando sea posible mediante métodos alternativos y grandes inversiones.
Financiamiento y coordinación estatal
China reorganizó la gestión de la ciencia y la tecnología para centralizar el financiamiento y la supervisión de sectores estratégicos, incluidos los semiconductores. Un grupo dirigente presidido por un viceprimer ministro establece las prioridades, mientras que el Fondo Nacional de Inversión en la Industria de Circuitos Integrados y los fondos municipales respaldan proyectos de equipos, materiales y empaquetado avanzado. La producción científica de China en diseño y fabricación de semiconductores ha aumentado considerablemente, y los equipos de investigación exploran ideas poco convencionales en materiales y arquitecturas, en lugar de limitarse a seguir el camino trazado por las principales empresas occidentales y asiáticas.
La competencia local como motor
Los gobiernos municipales y provinciales se han convertido en grandes impulsores de los proyectos nacionales de chips. Shenzhen lanzó un fondo plurianual para diseño, equipos y empaquetado. Shanghái respaldó iniciativas de equipos para fabricar chips y fondos de capital privado de mayor tamaño centrados en empresas nacionales líderes. Hangzhou y Hubei anunciaron importantes compromisos, incluidos programas vinculados a YMTC, líder en memoria. Esta competencia atrae capital y talento, acelera las líneas piloto y presiona a los equipos para que alcancen objetivos técnicos.
Alianzas en torno a las GPU nacionales
Cuando los controles restringieron el acceso a las GPU estadounidenses de mayor nivel, empresas chinas de computación en la nube, nuevas empresas de inteligencia artificial y diseñadores de chips formaron alianzas para desarrollar un conjunto de hardware y software en torno a aceleradores nacionales. Un grupo del sector creado en Shanghái para promover procesadores locales para el entrenamiento de inteligencia artificial refleja ese impulso. Las empresas adaptan marcos de trabajo, compiladores y cadenas de herramientas para modelos a la línea Ascend de Huawei y otros aceleradores locales, mientras que destacados desarrolladores de inteligencia artificial afirman entrenar modelos grandes en grupos de computación chinos.
Wei Shaojun, quien dirige la rama de diseño de circuitos integrados de la principal asociación china de semiconductores, describió sin rodeos el ánimo dentro del sector antes de pedir una estrategia de dos vías: autonomía y participación global.
Cuanto más intenten contenernos otros, más autosuficientes debemos ser. Pero autosuficiencia no significa aislamiento.
Soluciones alternativas y avances bajo presión
Las empresas chinas han intentado reducir la brecha mediante una combinación de ingenio en los procesos, diseño a nivel de sistema y grandes inversiones en memoria y empaquetado. Los avances más destacados no eliminan todos los cuellos de botella, pero demuestran que es posible progresar sin disponer exactamente del conjunto de herramientas que ahora restringen los aliados.
De las técnicas con DUV al empaquetado avanzado
SMIC ha producido chips de clase de 7 nanómetros mediante litografía ultravioleta profunda (DUV), un conjunto de herramientas anterior a los equipos más avanzados, conocidos como ultravioleta extremo (EUV). La litografía DUV de patrones múltiples es más lenta y costosa, pero puede alcanzar características más pequeñas con suficiente trabajo de ingeniería. Según algunos informes, SMIC avanza hacia nodos más densos mientras busca sortear las limitaciones en el control del ancho de línea y el rendimiento. Además del trabajo en los procesos, los diseñadores chinos recurren a arquitecturas de chiplets y al empaquetado avanzado para combinar varios chips en un módulo, una forma de mejorar el rendimiento sin depender únicamente de un solo chip monolítico.
Memoria y almacenamiento
YMTC ha avanzado en la tecnología NAND tridimensional y comercializa productos con un número de capas cercano a los niveles más altos del mercado mundial. Las mejoras en la densidad de memoria son importantes para los centros de datos y los teléfonos, y refuerzan la seguridad del suministro nacional, aunque la memoria de alto ancho de banda sigue siendo un cuello de botella. Los fabricantes chinos de DRAM y memoria especializada también han mejorado, con apoyo estatal y una base creciente de equipos locales.
Diseño, EDA y arquitecturas abiertas
Las empresas de diseño vinculadas a Huawei y otras compañías trabajan en aceleradores de inteligencia artificial basados en conjuntos de instrucciones estándar y alternativas abiertas como RISC-V. A medida que se restringía el acceso a las principales herramientas occidentales de automatización del diseño electrónico (EDA), aumentó la inversión en soluciones nacionales. Ingenieros chinos desarrollan cadenas de herramientas para la distribución y el trazado de circuitos, la verificación y el diseño analógico, mientras las universidades exploran nuevos conceptos de dispositivos, incluida la lógica basada en nanotubos de carbono. Es posible que estos experimentos no lleguen pronto a la producción en masa, pero podrían sentar las bases de avances futuros.
Modelos de inteligencia artificial que hacen más con menos
Una de las señales más claras de adaptación proviene de laboratorios chinos de inteligencia artificial que entrenaron modelos competitivos con GPU menos potentes. DeepSeek presentó un modelo de lenguaje grande con un presupuesto de computación declarado sorprendentemente bajo, gracias a mejoras de eficiencia en la selección de datos, los calendarios de entrenamiento y las técnicas de inferencia. Algunas afirmaciones son objeto de debate, pero la idea general se mantiene: las limitaciones obligaron a los equipos a optimizar el software, los procesos de datos y el diseño de los modelos, y a extraer más rendimiento de equipos de gama media.
Dónde persisten los cuellos de botella
Incluso después de una oleada de avances, China sigue enfrentándose a carencias críticas. La litografía es la más visible. ASML sigue siendo el único proveedor de sistemas EUV, y esas herramientas están fuera del alcance de las fábricas chinas. El fabricante nacional de equipos de litografía SMEE mejora en los nodos maduros e intermedios, pero está muy rezagado en los escáneres más avanzados. El rendimiento de los nodos de vanguardia sigue siendo difícil de alcanzar sin toda la gama de herramientas y resinas fotosensibles de los aliados. El efecto acumulado se refleja en el costo por oblea y el volumen de producción, ámbitos en los que Taiwán y Corea del Sur mantienen una clara ventaja.
El suministro de memoria ha mejorado en NAND, pero la memoria de alto ancho de banda para inteligencia artificial escasea y es difícil de reproducir en los niveles más avanzados. Los ecosistemas de software para las GPU nacionales están creciendo, pero todavía van por detrás de las bibliotecas y herramientas de los proveedores, que llevan muchos años desarrollándose para chips estadounidenses. Los controles limitan el acceso a las funciones más avanzadas de EDA, lo que retrasa la llegada de los productos al mercado y complica la verificación. El talento también es una limitación. China cuenta con muchos ingenieros, pero fuera de un puñado de empresas hay poca experiencia en la construcción y operación de fábricas de semiconductores avanzadas a gran escala.
La variedad de equipos disponibles es otra limitación. China tiene empresas líderes en grabado y deposición, pero aún hay carencias en metrología, inspección y resinas fotosensibles. Cada elemento faltante añade tiempo, costos e incertidumbre. Estas dificultades explican por qué los nodos avanzados fabricados con técnicas DUV son costosos y difíciles de ampliar, en comparación con los de sus competidores que usan EUV.
Repercusiones para los negocios en todo el mundo
Los controles a las exportaciones cambiaron la economía de muchas empresas occidentales. Los diseñadores de chips estadounidenses perdieron acceso a un mercado importante y luego vieron cómo las modificaciones de las políticas volvían a reducirlo. Los complejos cambios normativos, los largos plazos para obtener licencias y los umbrales variables dificultaron la planificación. Algunas empresas diseñaron productos exclusivos para China que después quedaron fuera de los límites revisados, lo que dejó inventarios sin destino claro. Los fabricantes de herramientas vieron crecer la demanda en mercados aliados, pero perdieron visibilidad sobre los contratos de servicio y las actualizaciones en China. La pérdida de cuota de mercado en China también abrió espacio para que los proveedores chinos avanzaran.
Jensen Huang, director ejecutivo de Nvidia, ha hablado con franqueza sobre la magnitud del cambio en China para su empresa. Después de que Washington ampliara las restricciones, advirtió que las ventas de la compañía en China se estaban desplomando y señaló el costo estratégico más amplio de excluir al mayor mercado mundial de inteligencia artificial.
China está prácticamente cerrada para nosotros. Pasamos de tener casi todo el mercado a no tener nada.
Ese impacto es el reflejo de la adaptación forzada de China. A medida que las empresas estadounidenses pierden acceso al mercado, las empresas chinas tienen más motivos para comprar alternativas nacionales. Esto, a su vez, da margen a los diseñadores y fabricantes chinos de herramientas para ampliar su escala, reducir costos y mejorar el rendimiento con el tiempo. Es un círculo de retroalimentación que opera en ambos sentidos.
La demanda de inteligencia artificial está redefiniendo el poder del mercado
El entrenamiento de grandes modelos de inteligencia artificial se ha convertido en el principal motor de la demanda de chips avanzados. La búsqueda de GPU no estadounidenses se aceleró cuando se cerró el acceso a los principales componentes estadounidenses. La línea Ascend de Huawei es ahora un eje central para las empresas chinas de computación en la nube y los desarrolladores de inteligencia artificial, y una coalición de empresas nacionales de chips e inteligencia artificial coordina el apoyo de software, la optimización del rendimiento y la difusión del ecosistema. Cada vez más laboratorios chinos de inteligencia artificial afirman poder entrenar modelos de última generación en grupos de computación locales vinculados a aceleradores nacionales.
La empresa china de inteligencia artificial iFlytek afirmó haber entrenado su modelo de razonamiento más reciente íntegramente con infraestructura informática nacional, un hito simbólico para un sector que antes dependía de las GPU estadounidenses.
Nuestro modelo Spark X1 se entrenó con la infraestructura de computación propia de China.
Los fabricantes de equipos también piden paciencia. El director de un importante proveedor chino de herramientas de grabado ha dicho a los inversionistas que China puede reducir gran parte de la brecha con los principales actores mundiales en cuestión de años, no de décadas.
Denos entre cinco y diez años y estaremos a la altura de los mejores.
Estas apuestas conllevan riesgos, pero muestran cómo se alinean la demanda de inteligencia artificial y la inversión a largo plazo. Si los aceleradores nacionales igualan el rendimiento de sus competidores en algunas tareas, los compradores chinos sustituirán más rápidamente las piezas importadas y el ecosistema de software también avanzará.
Las compensaciones de la política y el desafío de hacer cumplir las normas
Para Estados Unidos, la disyuntiva principal es clara. Los controles pueden frenar a China en la frontera tecnológica, pero también privan a las empresas estadounidenses de mercados en crecimiento que financian la investigación y permiten ampliar su escala. Llevan a los clientes que no toman partido a buscar proveedores chinos y alientan a las empresas chinas a invertir en toda la cadena. Por eso, muchos analistas de políticas públicas abogan por normas precisas, una aplicación estricta de las restricciones a las herramientas de fabricación y una mayor cooperación con los aliados, junto con más inversión en investigación, capacitación laboral y capacidad de producción en Estados Unidos.
Hacer cumplir las normas es lo más difícil. Los chips pueden redirigirse a través de terceros países. El acceso a la nube es difícil de controlar. Las listas de entidades y los procesos de licencias requieren actualizaciones constantes. Mientras tanto, China no se ha quedado quieta. Ha adoptado contramedidas en el sector de los minerales críticos y ha fomentado el cambio a herramientas nacionales de EDA y equipos para fabricar chips. Cuanto más se prolonga la competencia, más permanentes se vuelven estos cambios.
Eso no significa que los controles sean inútiles. Pueden ganar tiempo, sobre todo en el ámbito de las herramientas, donde los sistemas EUV y los equipos de inspección de alta gama son únicos. La pregunta es cómo aprovechar ese margen. La inversión pública en centros de investigación de semiconductores, las subvenciones para nuevas fábricas y los programas para atraer talento internacional pueden marcar la diferencia entre una ventaja temporal y otra duradera.
Qué observar a continuación
Varios indicadores permitirán conocer la trayectoria. Primero, observe el rendimiento y los volúmenes de producción de los chips chinos de clase de 7 nanómetros y más densos. Segundo, siga los avances en memoria de alto ancho de banda y empaquetado nacionales, dos ámbitos que determinan el rendimiento de los sistemas de inteligencia artificial. Tercero, observe la madurez del ecosistema de software en torno a los aceleradores nacionales, incluidos los compiladores, los marcos de trabajo y las bibliotecas. Cuarto, siga la aplicación de las normas sobre los envíos de transbordo y el acceso a la nube. Quinto, preste atención a la coordinación entre los aliados sobre los controles a las herramientas y las restricciones a los servicios. Por último, observe cómo equilibra la política estadounidense los controles con las inversiones a largo plazo y el acceso al mercado para sus propias empresas.
Si China sigue aumentando su capacidad en los nodos maduros e intermedios y avanza en algunas áreas de vanguardia mediante el empaquetado y el diseño a nivel de sistema, podrá cubrir gran parte de su propia demanda y competir en el extranjero en los segmentos más sensibles al precio. Si Estados Unidos y sus aliados endurecen los controles a los equipos y redoblan sus esfuerzos para fortalecer su propia industria, podrán conservar el liderazgo en los nodos más avanzados y en las herramientas que los hacen posibles.
Puntos clave
- Desde 2018, los controles estadounidenses a las exportaciones se han dirigido a los chips avanzados, el software de diseño y las herramientas para fabricar semiconductores, con normas más estrictas entre 2022 y 2025.
- Los controles a los equipos son más difíciles de eludir que los aplicados a los chips terminados, por lo que las herramientas de litografía e inspección son los puntos críticos más eficaces.
- China aceleró sus esfuerzos nacionales y financió el diseño, los equipos y el empaquetado, al tiempo que reorganizó la supervisión nacional y recurrió a fondos municipales para atraer talento y capital.
- Entre las soluciones alternativas figuran la litografía DUV de patrones múltiples para fabricar nodos más densos, los chiplets y los rápidos avances en memoria y empaquetado avanzado.
- Persisten las carencias en litografía EUV, memoria de alto ancho de banda, acceso a EDA y rendimiento de los nodos avanzados, así como en experiencia en la operación de grandes fábricas de alto volumen.
- Las empresas estadounidenses perdieron ventas importantes en China, mientras que los compradores chinos se pasaron a alternativas nacionales, lo que ayudó a los proveedores locales a ampliar su escala.
- La demanda de inteligencia artificial impulsa alianzas en torno a aceleradores nacionales, y laboratorios chinos afirman haber entrenado modelos grandes en grupos de computación locales.
- Las decisiones de política actuales dependen de controles precisos, una aplicación estricta de las normas sobre herramientas y una inversión considerable en investigación, capacitación laboral y fabricación en Estados Unidos.
- Entre las señales clave para el futuro figuran el rendimiento de China en los nodos avanzados, los avances nacionales en memoria de alto ancho de banda, la madurez del ecosistema en torno a las GPU locales y la cooperación de los aliados en los controles a las herramientas.