Por qué Yakarta apuesta por la refinación nacional
La prohibición de exportar bauxita en Indonesia, vigente desde junio de 2023, es una pieza clave de una iniciativa nacional para procesar los minerales dentro del país en lugar de exportar el mineral en bruto. La política busca crear empleos, atraer grandes inversiones a la refinación y la fundición, y establecer en el país partes de las cadenas mundiales de suministro de aluminio y vehículos eléctricos. Las autoridades sostienen que Indonesia ha exportado durante mucho tiempo mineral de bajo valor e importado después productos de mayor valor, como alúmina y aluminio. La prohibición busca invertir ese patrón al exigir a los inversores que construyan refinerías en el país, para que una mayor parte del valor se quede en Indonesia.
Contenido
- Por qué Yakarta apuesta por la refinación nacional
- Qué abarca la prohibición y cómo funciona
- Avances y brechas de capacidad
- Mapa actual de las fundiciones
- Desajuste entre el mineral y la alúmina
- Presiones sobre las empresas mineras y las economías locales
- Financiamiento y obstáculos para los proyectos
- Ajustes a las políticas y debate sobre una flexibilización
- Repercusiones en los mercados mundiales
- Lecciones del níquel y la incertidumbre regulatoria
- Perspectivas para 2025-2027
- Puntos clave
El ministro de Energía y Recursos Minerales, Bahlil Lahadalia, presenta la política como una respuesta práctica al aumento de la demanda interna. El consumo de productos de aluminio en Indonesia supera la capacidad industrial local, por lo que el país todavía importa muchos derivados de la bauxita. El Gobierno quiere que el capital privado cierre esa brecha mediante la construcción de plantas modernas. Las autoridades han fijado ambiciosos objetivos de inversión, por un valor aproximado de 8.000 millones de dólares, para el procesamiento de minerales y carbón, y en los últimos años ya se han comprometido miles de millones. El enfoque sigue el precedente del níquel: la prohibición de exportar el mineral en bruto ayudó a impulsar la construcción de instalaciones de procesamiento y elevó el valor de las exportaciones.
Qué abarca la prohibición y cómo funciona
La decisión de 2023 prohíbe los envíos de mineral de bauxita sin procesar y de bauxita lavada. Se basa en la Ley de Minería de 2009, que exige añadir valor en el país antes de exportar. Indonesia intentó por primera vez una prohibición general de las exportaciones de minerales en bruto en 2014, pero flexibilizó las normas en 2017 para evitar que se frenara la producción mientras se construían nuevas plantas. El presidente Joko Widodo anunció a finales de 2022 la reanudación de la prohibición de exportar bauxita, consciente de que la política tendría costos a corto plazo, incluida la pérdida de ingresos por exportaciones, pero sosteniendo que los beneficios a largo plazo superarían esos costos. El mismo razonamiento orientó la política anterior sobre el níquel, que condujo a un gran crecimiento del procesamiento posterior a la extracción y del valor de las exportaciones.
Además de empleos e inversión, Indonesia busca una ventaja estratégica en las industrias que dependen del aluminio y la alúmina. La bauxita es la materia prima de la alúmina, que después se funde para producir aluminio, utilizado en el transporte, la construcción, la transmisión de electricidad, los envases y, cada vez más, en componentes ligeros para vehículos eléctricos. Contar con una sólida base nacional ayudaría a los fabricantes locales y podría atraer nuevos proyectos a zonas con yacimientos de bauxita, como Kalimantan Occidental.
Avances y brechas de capacidad
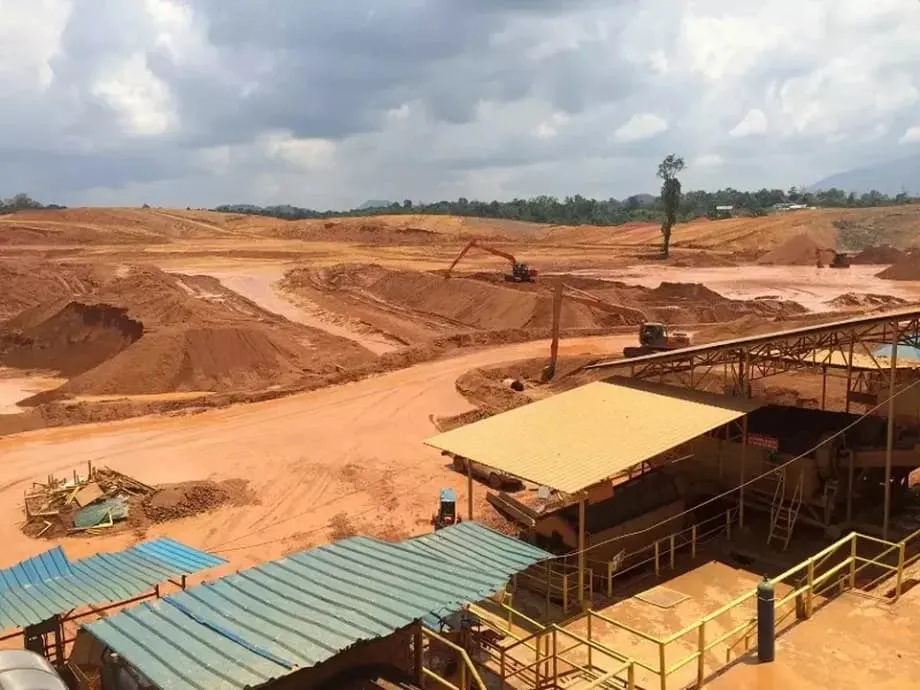
La transición de exportador de mineral a procesador está en marcha, pero la capacidad para refinar bauxita y convertirla en alúmina sigue por detrás de la oferta de mineral. Las autoridades han señalado que la capacidad instalada total para procesar mineral de bauxita ronda los 17,5 millones de toneladas anuales, una cifra muy inferior a las necesidades del país si se tiene en cuenta la demanda de alúmina y productos de aluminio. En cuanto a las refinerías, solo hay unas pocas plantas en funcionamiento y todavía no pueden absorber todo el mineral que las empresas mineras están en condiciones de producir.
Mapa actual de las fundiciones
Se informa que actualmente funcionan cuatro plantas de alúmina, con una capacidad conjunta cercana a los 4,3 millones de toneladas anuales. El Gobierno ha instado a las empresas a completar otros ocho proyectos de alúmina que, de finalizarse, podrían consumir alrededor de 24,5 millones de toneladas de bauxita y producir unos 8,5 millones de toneladas de alúmina al año. Esos proyectos supondrían un cambio importante para el sector. Al mismo tiempo, la empresa estatal de aluminio Inalum se ha asociado con Emirates Global Aluminium para aumentar la producción de metal, con el objetivo de alcanzar una capacidad de hasta 1 millón de toneladas de aluminio en los próximos años.
Desajuste entre el mineral y la alúmina
Indonesia puede extraer más de 20 millones de toneladas de bauxita al año. Asociaciones del sector han señalado que el potencial de producción ha llegado a unos 30 millones de toneladas en algunos años, mientras que las plantas de alúmina en funcionamiento solo pueden absorber una fracción de esa cantidad. La proporción de conversión es importante. Se necesitan varias toneladas de bauxita para producir una tonelada de alúmina, según la calidad del mineral; a menudo, la proporción oscila entre tres y cuatro toneladas de bauxita por cada tonelada de alúmina. Analistas y legisladores han advertido que, sin más capacidad de refinación, el excedente nacional de bauxita será inevitable. En 2025, los planes mineros aprobados prevén una producción de entre 12 y 15 millones de toneladas de bauxita, pero la capacidad operativa de alúmina, de unos 5,3 millones de toneladas, todavía requeriría alrededor de 16,5 millones de toneladas de bauxita si funcionara a plena capacidad. Esto deja un margen estrecho que puede convertirse rápidamente en excedente si las refinerías operan por debajo de su capacidad nominal.
Presiones sobre las empresas mineras y las economías locales
Las empresas mineras afirman que la brecha entre la oferta de mineral y la capacidad de recepción de las refinerías ha reducido sus ingresos. Con las exportaciones cerradas y pocos compradores nacionales, las existencias han aumentado y los precios en Indonesia han bajado. Las empresas han recortado la producción o suspendido operaciones para gestionar su liquidez y reducir pérdidas. Grupos empresariales advierten que los cierres prolongados perjudicarán a los trabajadores y proveedores locales, especialmente en Kalimantan Occidental y otras regiones productoras, donde la actividad minera sustenta los medios de vida y las economías regionales.
Representantes del sector han pedido al Gobierno que considere establecer un precio mínimo para las ventas nacionales de bauxita, a fin de que las empresas mineras puedan cubrir sus costos mientras aumenta la capacidad de las refinerías. La propuesta obligaría a las plantas de alúmina a pagar al menos un precio fijado por el mineral. Sus defensores sostienen que un precio mínimo podría evitar una competencia a la baja que desestabilizaría a las empresas mineras y provocaría despidos. Las autoridades reconocen el desequilibrio y afirman que limitar la producción es una forma de gestionar el excedente hasta que entren en funcionamiento más refinerías, aunque las empresas mineras responden que esos recortes ponen en riesgo las nóminas y los programas comunitarios.
Financiamiento y obstáculos para los proyectos
El financiamiento es el principal obstáculo para cerrar la brecha de capacidad de refinación. Siete importantes proyectos de alúmina en Kalimantan están demorados, por lo que gran parte de la capacidad prevista sigue existiendo solo sobre el papel. Los promotores dicen tener dificultades para conseguir préstamos de bancos indonesios y extranjeros. Los inversores también afrontan mayores costos iniciales, plazos de construcción más largos y requisitos complejos para garantizar un suministro eléctrico fiable, acceso a puertos, soda cáustica y otros insumos que exige la refinación de alúmina.
Ronald Sulistyanto, presidente de la Asociación de Empresarios Indonesios de Bauxita y Mineral de Hierro, ha advertido reiteradamente que el perfil de costos de los proyectos de alúmina disuade a los prestamistas en comparación con los proyectos de níquel, que generan retornos más rápidos. Sostiene que las empresas están atrapadas en un limbo sin apoyo político que facilite el financiamiento.
“Construir una unidad de fundición de bauxita requiere una inversión de capital de 1.200 millones de dólares”, dijo Ronald Sulistyanto, quien añadió que los bancos no han estado dispuestos a aportar los fondos necesarios para poner en marcha los proyectos.
Los proyectos mineros suelen depender de que la regulación sea clara. Los promotores dicen que los cambios frecuentes en las normas y la incertidumbre sobre los permisos de exportación, las licencias y los precios hacen que los bancos actúen con cautela. Varios proyectos identificados siguen paralizados mientras sus promotores buscan socios y obtienen terrenos, acceso a energía y permisos ambientales. Un proyecto en Kalimantan se detuvo después de que se revocara su licencia minera, lo que pone de relieve la importancia de que los permisos sean previsibles para los prestamistas, que deben evaluar el riesgo en un horizonte de entre 15 y 20 años. El suministro de energía es otra limitación. Las refinerías de alúmina consumen grandes cantidades de electricidad y calor. Construir capacidad de generación cerca de las minas o garantizar conexiones estables a la red aumenta las necesidades de capital y puede ralentizar la construcción.
Ajustes a las políticas y debate sobre una flexibilización
Desde mediados de 2024 han circulado informes según los cuales las autoridades podrían flexibilizar la prohibición de exportar bauxita para aliviar la presión sobre las empresas mineras mientras aumenta la capacidad de las refinerías. Participantes del mercado afirman que permitir algunas exportaciones ayudaría a absorber el exceso de mineral y a restablecer los ingresos de los productores. Otros temen que abrir la puerta a las exportaciones perjudique a las refinerías nacionales, que podrían acabar compitiendo con compradores extranjeros por la materia prima a precios más altos. Por ahora, la prohibición sigue vigente y la política se centra en los precios nacionales y la capacidad de absorción.
El ministro Bahlil ha mantenido el énfasis en el procesamiento nacional y ha indicado que el Gobierno no abandonará la estrategia de avanzar en la cadena de valor. Ha explicado muchas veces los motivos en términos prácticos.
“Indonesia todavía importa muchos derivados de la bauxita, como el aluminio, porque la demanda interna es mayor que la capacidad industrial; por eso, los inversores deben construir fundiciones de bauxita en el país”, dijo el ministro de Energía y Recursos Minerales, Bahlil Lahadalia.
En 2025, el Ministerio de Energía y Recursos Minerales introdujo un mecanismo de precios de referencia nacionales, conocido como HPM, para los minerales y el carbón. La norma exige que las ventas se realicen al precio fijado por una fórmula gubernamental o por encima de él. La idea es garantizar un valor justo para el Estado y fomentar la inversión. Las grandes empresas mineras dicen que la fórmula supera lo que las refinerías están dispuestas a pagar, lo que ha paralizado el mercado.
PT Aneka Tambang, la empresa minera estatal conocida como Antam, informó a legisladores que los compradores se niegan a adquirir bauxita conforme al HPM. La empresa advirtió que a principios de abril se habían paralizado todas las ventas de bauxita lavada e incluso de ferroníquel, con efectos en las regalías estatales y el flujo de caja.
“Los compradores y las fundiciones no están dispuestos a pagar el precio de referencia, por lo que las ventas no son rentables. El HPM es demasiado alto y elimina la flexibilidad de fijar precios entre empresas”, dijo Nico Kanter, director presidente de Antam, durante una audiencia parlamentaria.
Las empresas mineras y las refinerías instan al Gobierno a recalibrar el HPM, ampliar los descuentos para los contratos de suministro a largo plazo o aplicar la política por etapas para reflejar la evolución del mercado. Los legisladores han pedido a los ministerios que revisen si la fórmula de precios, concebida para proteger los intereses nacionales, está frenando inadvertidamente las transacciones.
Repercusiones en los mercados mundiales
Las decisiones de Indonesia tienen consecuencias mundiales. Antes de las restricciones anteriores, China dependía en gran medida de la bauxita indonesia y algunos años obtenía del archipiélago la mayor parte de sus importaciones. Después de que Indonesia dejara de exportar mineral, los compradores chinos diversificaron sus fuentes y recurrieron a Australia, Guinea, Malasia y otros proveedores. Guinea domina ahora la composición de las importaciones chinas. Cualquier cambio que permita a Indonesia reanudar parcialmente las exportaciones volvería a modificar los flujos comerciales. Analistas calculan que destinar 16 millones de toneladas de bauxita indonesia al mercado marítimo podría traducirse en una producción de entre 4 y 5 millones de toneladas de alúmina en otros países, suficiente para compensar parte de la actual escasez mundial.
Los mercados mundiales de alúmina han sido volátiles. Australia ha registrado interrupciones y cierres de refinerías. En 2024, las operaciones en Guinea sufrieron interrupciones, incluida la suspensión de las exportaciones por parte de un importante productor. Estos cambios elevaron los precios de la alúmina a máximos de varios años y pusieron de relieve la creciente concentración de la cadena de suministro. Para Indonesia, este contexto tiene dos caras. Una fuerte demanda externa probablemente absorbería cualquier excedente si se permitieran las exportaciones. Al mismo tiempo, la escasez en los mercados refuerza el argumento a favor de construir refinerías nacionales capaces de vender cuando los precios son altos.
En el sector del aluminio, las ambiciones de Indonesia de avanzar en la cadena de valor coinciden con el crecimiento de los vehículos eléctricos y las energías renovables. El aluminio combina resistencia y ligereza, cualidades útiles en automóviles, aeronaves e infraestructura eléctrica. Si Indonesia logra coordinar la producción de mineral, la refinación de alúmina y el suministro de energía para la fundición, el país podría avanzar hacia productos de mayor valor. Las asociaciones con empresas consolidadas, como los planes que involucran a Inalum y Emirates Global Aluminium, muestran cómo la tecnología y el capital pueden acelerar ese cambio si los proyectos consiguen el financiamiento necesario.
Lecciones del níquel y la incertidumbre regulatoria
La experiencia del níquel muestra lo que es posible. El valor de las exportaciones de níquel aumentó con fuerza después de que Indonesia impusiera el procesamiento nacional, lo que atrajo inversión extranjera a las fundiciones y las industrias relacionadas. El aumento de la producción refinada ayudó a sentar las bases de cadenas de suministro de materiales para baterías. Las autoridades esperan que la bauxita siga una trayectoria similar, con más refinación de alúmina, mayor capacidad de producción de aluminio metálico y manufactura posterior de productos laminados y extruidos.
Hay diferencias. Los proyectos de níquel suelen haber conseguido financiamiento más rápidamente, y la rentabilidad de las líneas de lixiviación ácida a alta presión y de los hornos eléctricos rotatorios a menudo permitió recuperar la inversión antes que en las refinerías de alúmina. La bauxita requiere un suministro masivo y constante de energía y materiales. El sector también recuerda los cambios bruscos de política entre 2014 y 2017, cuando Indonesia permitió brevemente las exportaciones de mineral antes de volver a imponer restricciones. Los inversores y los bancos tienen en cuenta esos antecedentes al evaluar el riesgo de los proyectos. Una mayor claridad sobre las normas, los precios y las licencias suele ser decisiva para las refinerías grandes e intensivas en capital.
Indonesia también ha afrontado disputas legales en el extranjero por sus políticas sobre los recursos, incluida una controversia en la Organización Mundial del Comercio sobre las restricciones al níquel. El Gobierno ha defendido la estrategia y ha destacado la soberanía económica y la creación de valor nacional como objetivos del país. Un calendario regulatorio coherente y transparente para la bauxita podría reducir las primas de riesgo y los costos de financiamiento.
Perspectivas para 2025-2027
Los próximos dos años serán decisivos. Si los proyectos de alúmina paralizados consiguen acuerdos de financiamiento, la capacidad operativa de Indonesia podría acercarse a entre 10 y 12 millones de toneladas de alúmina para 2027. Eso permitiría absorber una proporción mucho mayor de la bauxita nacional y aliviaría la presión sobre las empresas mineras. Las estimaciones del mercado apuntan a un plazo de entre 18 y 24 meses para reequilibrar la situación, si se reanudan los proyectos y la construcción avanza sin demoras importantes. Es esencial cerrar la brecha de financiamiento. Entre las opciones figuran el financiamiento combinado, incentivos fiscales más claros, mejores planes para el suministro eléctrico y ajustes pragmáticos a las normas de precios nacionales que permitan las transacciones entre minas y refinerías sin dejar de cumplir los objetivos del Estado.
Mientras tanto, la planificación de la producción seguirá siendo delicada. Las cuotas mineras aprobadas para 2025 prevén entre 12 y 15 millones de toneladas de bauxita. Las refinerías en funcionamiento necesitan entre 16,5 y 18,5 millones de toneladas de mineral si operan a plena capacidad, aunque muchas plantas han funcionado por debajo de su nivel máximo durante el período de puesta en marcha. Las autoridades regionales y el Gobierno central deberán coordinarse estrechamente para evitar tanto que las refinerías se queden sin mineral como que se acumulen grandes existencias en las minas. Si alguna vez se autorizan períodos controlados de exportación, los volúmenes deberán calibrarse cuidadosamente para proteger a los compradores nacionales.
El objetivo de largo plazo de Indonesia no ha cambiado. El país quiere avanzar en la cadena de valor, desde el mineral en bruto hasta la alúmina y el aluminio, y finalmente los productos de aluminio terminados. La prohibición de exportar bauxita es una herramienta para lograrlo. El financiamiento estratégico, una regulación estable y una infraestructura fiable son las otras. Si las autoridades y los inversores logran coordinar esos elementos, la industria del aluminio podría seguir la trayectoria del níquel, aunque en plazos distintos.
Puntos clave
- Indonesia prohíbe las exportaciones de mineral de bauxita desde junio de 2023 para impulsar el procesamiento nacional y retener un mayor valor dentro del país.
- La capacidad instalada de producción de alúmina sigue siendo limitada: hay cuatro refinerías en funcionamiento, con una capacidad aproximada de 4,3 millones de toneladas anuales, y varios proyectos demorados en Kalimantan.
- Las empresas mineras afrontan un excedente nacional de bauxita porque la capacidad de recepción de las refinerías no alcanza a la producción de mineral, lo que presiona los precios y el flujo de caja.
- Grupos del sector han propuesto un precio mínimo y un acceso más fácil al financiamiento para proteger los empleos y mantener las minas en funcionamiento mientras se construyen nuevas refinerías.
- El financiamiento es el principal obstáculo: los bancos se muestran reacios a financiar grandes proyectos de alúmina sin normas más claras y un suministro eléctrico estable.
- En 2025, el Gobierno introdujo precios de referencia nacionales, pero las empresas mineras afirman que la fórmula es demasiado alta y ha paralizado las transacciones.
- La empresa minera estatal Antam informó que detuvo las ventas de bauxita en abril de 2025 porque los compradores rechazaron los precios de referencia, lo que afectó las regalías y los ingresos.
- Se ha hablado de flexibilizar la prohibición de exportar, pero las autoridades siguen comprometidas con la creación de una cadena de valor nacional del aluminio.
- Las interrupciones del suministro mundial de alúmina en Australia y Guinea han elevado los precios y aumentado la importancia de las decisiones de Indonesia.
- Si los proyectos demorados avanzan, Indonesia podría acercarse a una capacidad de producción de entre 10 y 12 millones de toneladas de alúmina para 2027, reducir el excedente de mineral y respaldar objetivos industriales más amplios.