Las marcas chinas ganan terreno mientras crece el mercado automovilístico de Indonesia
Las automotrices chinas vendieron 17.272 vehículos en Indonesia en octubre de 2026 y alcanzaron el 24,4% de un mercado de vehículos ligeros de 70.716 unidades, según datos de Gasgoo. La cuota ha subido durante varios meses consecutivos a medida que los modelos eléctricos y las marcas más nuevas atraen compradores, incluso mientras los fabricantes japoneses conservan las mayores posiciones del mercado.
Contenido
- Las marcas chinas ganan terreno mientras crece el mercado automovilístico de Indonesia
- ¿Por qué difieren los totales del mercado?
- Las marcas japonesas aún fijan la escala del mercado
- Los automóviles eléctricos pequeños y los SUV hacen visible el avance
- La caída de BYD muestra por qué un modelo popular no es suficiente
- Los PHEV están creciendo, pero un modelo lidera con amplio margen
- La producción local crece junto con las ventas
- De qué dependerá la siguiente etapa de la competencia
- Puntos clave
Toyota encabezó la tabla de marcas de octubre con 23.551 ventas, seguido de Daihatsu con 10.772. BYD se situó tercera en el conjunto, con 6.639 vehículos, mientras que Suzuki registró 6.104 y Mitsubishi 3.739. Cuatro marcas chinas entraron en las diez primeras: BYD, OMODA y JAECOO, Wuling y Geely.
El cambiante perfil del mercado queda claro en las cifras de crecimiento. Las ventas de OMODA y JAECOO alcanzaron las 3.618 unidades, un 1.063,3% más que un año antes, mientras que Geely vendió 1.560, un 757,1% más. Las 2.101 ventas de Wuling fueron un 48,5% superiores. BYD, en cambio, cayó un 37,3% interanual, un recordatorio de que el crecimiento rápido de un grupo de marcas puede convivir con una fuerte caída de una líder individual.
Los vehículos eléctricos son centrales en el cambio. Los vehículos eléctricos de batería, o BEV, y los vehículos eléctricos híbridos enchufables, o PHEV, representaron juntos el 26,2% del mercado de vehículos ligeros en octubre. Los BEV fueron el 23,8% y los PHEV, el 2,4%, mientras que los vehículos propulsados solo por motores de combustión interna representaron el 63,3%.
¿Por qué difieren los totales del mercado?
Dos recuentos de octubre describen mercados de distinto tamaño. La serie de Gasgoo utilizada para la cuota del 24,4% de las marcas chinas se identifica como vehículos ligeros y totaliza 70.716. Un recuento nacional independiente de ventas mayoristas basado en Gaikindo sitúa las ventas de octubre en 81.482, un 10% más que las 74.051 de un año antes. Las ventas mayoristas significan vehículos enviados de las fábricas a los concesionarios, en lugar de automóviles comprados directamente por los clientes.
Las cifras deben leerse dentro de su propia serie. Los totales publicados no ofrecen un desglose que explique la diferencia de 10.766 vehículos entre ambos, por lo que la cuota del 24,4% se aplica al recuento de 70.716 vehículos. En otra diferencia entre los recuentos de marcas, Gasgoo sitúa a OMODA y JAECOO en 3.618, mientras que un recuento basado en Gaikindo sitúa a Jaecoo en 3.514. Ambos registran a BYD en 6.639.
Los datos de Gaikindo publicados el 9 de noviembre registraron ventas mayoristas de octubre de 23.551 vehículos Toyota, 10.772 Daihatsu, 6.284 Suzuki, 6.639 BYD, 3.514 Jaecoo y 2.101 Wuling. Un recuento independiente reportado que abarca 17 marcas chinas situó sus ventas mayoristas combinadas de octubre en 18.415, o el 22,6% del total nacional. Las marcas de ese recuento fueron BYD, Jaecoo, Geely, Wuling, Chery, Aion, MG, Danza, Xpeng, Jetour, GWM, iCAR, DFSK, Changan, Baic, Lepas y Maxus. Esto difiere de la cifra de 17.714 de marcas chinas citada más adelante; los datos disponibles no explican la diferencia de cobertura ni ofrecen una conciliación oficial con el recuento de vehículos ligeros de Gasgoo.
La cifra basada en Gaikindo para las ventas mayoristas de marcas chinas fue de 17.714 vehículos, un aumento reportado del 13,67% respecto a octubre de 2025. Los dos totales de marcas chinas, 17.272 y 17.714, provienen de recuentos separados y no deben combinarse. El crecimiento general del mercado nacional también ofrece a las automotrices una mayor bolsa de compradores potenciales, pero las ganancias continuas dependen de modelos que se ajusten a los presupuestos familiares.
Las marcas japonesas aún fijan la escala del mercado
Toyota y Daihatsu vendieron juntas 34.323 vehículos en octubre, cerca de la mitad del total de 70.716 vehículos ligeros. Su liderazgo refleja una sólida base de vehículos conocidos con motores de combustión, mientras que los fabricantes chinos ganan terreno de forma más visible en automóviles eléctricos y pequeños vehículos utilitarios deportivos.
Las cifras anteriores muestran cuán lejos estaban los líderes establecidos de las marcas más nuevas de automóviles eléctricos. En su tabla de ventas de marcas de 2025, Gaikindo registró ventas mayoristas de Toyota de 202.376 vehículos y ventas de Daihatsu de 107.090 entre enero y octubre de 2025. BYD registró 30.670 en el mismo período. Las cifras no son directamente comparables con un mes de ventas de 2026, pero muestran la escala inicial muy distinta de las marcas.
El mercado más amplio de 2026 tampoco es ya simplemente una competencia entre los mayores grupos japoneses. Las ventas mayoristas nacionales de enero a octubre alcanzaron las 760.476, un 19,7% más que en el mismo período del año anterior. Astra Group, que incluye a Toyota y Daihatsu, vendió 372.721, o el 49% del mercado. Las marcas ajenas a Astra vendieron juntas 387.755, alrededor del 51%.
Solo en octubre, las marcas ajenas a Astra vendieron 43.748 vehículos, 6.014 más que los 37.734 de Astra. Ese grupo incluye fabricantes de larga trayectoria y también empresas chinas, por lo que las cifras no representan solo a las marcas chinas. Sí muestran que los compradores están repartiendo sus compras entre una variedad más amplia de fabricantes.
Los automóviles eléctricos pequeños y los SUV hacen visible el avance
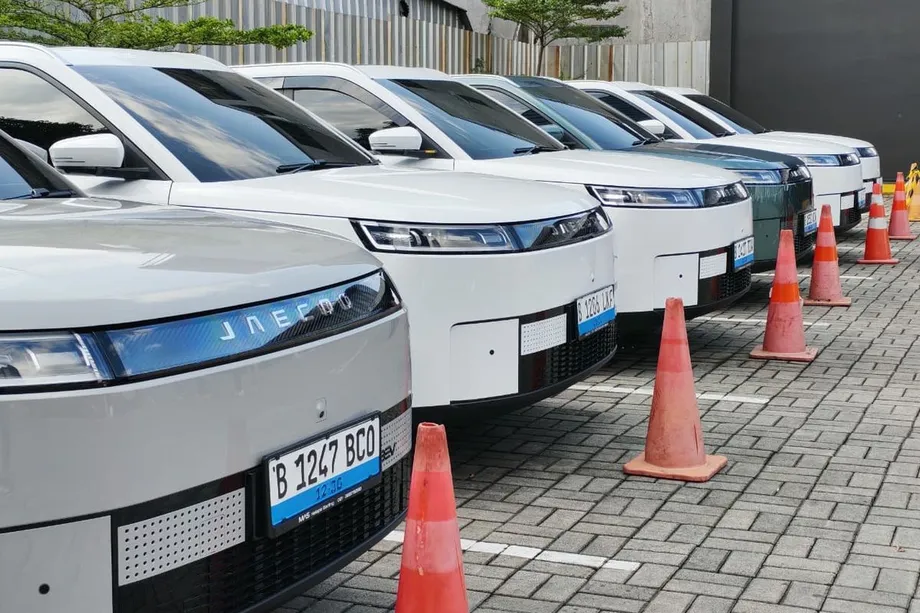
Dos modelos ilustran cómo las marcas chinas están captando a los conductores habituales. El Dolphin Surf de BYD vendió 4.329 unidades en octubre y ocupó el segundo lugar entre todos los modelos, aunque otros automóviles eléctricos pequeños están disputando su cuota. El J5 EV de Jaecoo vendió 3.366 y encabezó el segmento de vehículos utilitarios deportivos BEV.
Esos modelos compiten en segmentos del mercado sensibles al precio, donde el tamaño compacto y los costos de funcionamiento pueden importar tanto como la historia de la marca. Un BEV usa una batería y un motor eléctrico en lugar de un motor de gasolina. Para quien se desplaza a diario, un automóvil eléctrico más pequeño puede hacer que el cambio a la energía de batería resulte más accesible; un SUV eléctrico compacto ofrece una carrocería más alta y más espacio, y apunta a un público amplio similar.
El total de Jaecoo en octubre ilustra cuán concentrada puede estar una marca de rápido crecimiento en torno a un solo vehículo. De sus 3.514 ventas en el recuento basado en Gaikindo, 3.366 fueron modelos J5. Entre enero y octubre, Jaecoo vendió 30.748 vehículos, y 30.001 fueron J5. El J5 también le dio a la marca el 22,3% del mercado BEV del país durante esos 10 meses, por detrás del 32,8% de BYD y por delante del 11,9% de Geely.
Por el momento, el Jaecoo J5 sigue siendo el principal aporte a nuestro volumen de ventas en Indonesia.
La caída de BYD muestra por qué un modelo popular no es suficiente
BYD sigue siendo la mayor marca china en octubre según el recuento de Gasgoo, pero sus 6.639 ventas cayeron un 37,3% interanual. El buen mes del Dolphin Surf no impidió que el total de la marca bajara, lo que muestra cómo las ventas de toda la gama de una empresa pueden moverse de forma distinta al resultado de un solo modelo.
Geely y Wuling están expandiéndose desde puntos diferentes. Las 1.560 ventas de Geely marcaron un aumento del 757,1%, aunque su EX2 ha retrocedido desde su máximo anterior y enfrenta una dura competencia del Dolphin Surf y el J5 EV en franjas de precios cercanas. El Air EV y el Bingo de Wuling apuntan al mercado de miniautomóviles eléctricos de muy bajo costo, donde el precio es una parte clave del atractivo.
OMODA y JAECOO fueron el grupo de marcas chinas de mayor crecimiento en octubre según los datos de Gasgoo. Sus 3.618 ventas fueron más de 10 veces el nivel de un año antes. MG se apoya en su SUV eléctrico S5, mientras que las ventas de su híbrido ZS aumentaron. Jetour, que vende vehículos de combustión y vehículos híbridos enchufables, registró 428 unidades, más de un 300% por encima del año anterior.
El presidente de desarrollo de mercado de Gaikindo, Jongkie D. Sugiarto, vinculó el crecimiento de las ventas de automóviles chinos al diseño de los productos y a su asequibilidad. Dijo que el crecimiento futuro dependería de la capacidad de las automotrices para mantener los vehículos al alcance de los compradores locales.
Muchos automóviles, incluidos los de marcas chinas, se han lanzado con un buen diseño y precios asequibles.
Su argumento apunta a la prueba práctica para los fabricantes: una larga lista de modelos solo importa si los compradores pueden pagarlos y encontrar un vehículo adaptado a sus necesidades. Las cifras de ventas de octubre muestran un fuerte interés, pero también una competencia entre marcas chinas que venden vehículos en segmentos y franjas de precios similares.
Los PHEV están creciendo, pero un modelo lidera con amplio margen
Los PHEV combinan una batería y un motor eléctrico con un motor de combustión. Pueden viajar con electricidad en algunos trayectos, mientras el motor proporciona otra fuente de potencia. Las ventas mayoristas de PHEV de Indonesia en octubre aumentaron hasta 1.725 desde 1.294 en septiembre. Para el período de enero a octubre, las ventas reportadas alcanzaron 11.990, un 215,7% más que las 3.798 del mismo período de 2025.
Las marcas chinas ocuparon los 10 puestos en una clasificación de octubre de los modelos PHEV más vendidos. El M6 DM de BYD encabezó con 1.142 vehículos, alrededor de dos tercios del total mensual de 1.725. El T2 i-DM de Jetour fue segundo con 148, seguido del J7 SHS de Jaecoo con 110 y del Tiggo 8 CSH de Chery con 76.
La diferencia entre el líder y el resto es grande: el M6 DM vendió casi ocho veces más vehículos que el modelo de Jetour que quedó segundo. Los PHEV J7 y J8 de Jaecoo sumaron juntos 747 ventas de enero a octubre, frente a las 30.001 de su J5 BEV en el mismo período. Las marcas chinas se han consolidado en los PHEV, pero esas cifras muestran cuánto más volumen obtiene Jaecoo actualmente de un modelo solo de batería.
Los fabricantes japoneses conservan una posición más fuerte en los vehículos eléctricos híbridos, que utilizan un motor de gasolina y un motor eléctrico, pero no suelen enchufarse para cargar. Eso significa que la competencia en la transición de Indonesia se reparte entre diferentes tecnologías: las marcas chinas tienen una base sólida en los BEV y un crecimiento inicial en los PHEV, mientras que los fabricantes japoneses conservan amplias ventas de vehículos de combustión y una firme presencia en los HEV.
La producción local crece junto con las ventas
Las automotrices chinas también están desarrollando una presencia industrial en Indonesia. La producción local de vehículos de marcas chinas alcanzó las 130.751 unidades de enero a octubre de 2026, un 231,6% más que las 39.430 del mismo período de 2025. Eso representó el 11,77% de la producción total de vehículos de Indonesia, que fue de 1.110.919 unidades.
BYD produjo 39.774 vehículos localmente, la cifra más alta entre las marcas chinas y la sexta entre todos los fabricantes en Indonesia. Jaecoo produjo 30.480 utilizando instalaciones de ensamblaje operadas por PT Handal Indonesia Motor. Geely produjo 18.015, Wuling 17.609 y Chery 13.772.
El ensamblaje local puede acercar la producción a los clientes a los que una empresa quiere atender y apoyar una red más amplia de concesionarios y servicios. También ofrece a las automotrices una manera de construir una presencia duradera más allá de importar vehículos. Para los compradores, las preguntas prácticas siguen siendo el precio de compra, el acceso al servicio y la disponibilidad de los modelos que desean.
Las cifras de ventas y producción muestran dos cambios vinculados: las marcas chinas están ganando visibilidad en los salones de exhibición y sus fábricas están produciendo más vehículos localmente. La cuota del 24,4% en octubre en el recuento de vehículos ligeros es una posición considerable, mientras que la cuota de producción del 11,77% muestra que la localización todavía tiene margen para crecer.
De qué dependerá la siguiente etapa de la competencia
Las automotrices chinas han encontrado oportunidades con BEV pequeños y SUV eléctricos, pero la competencia se está intensificando en las mismas franjas de precios. El EX2, el Dolphin Surf y el J5 EV enfrentan a compradores que sopesan costo, tamaño y equipamiento. Una gama de sustitutos cercanos puede dividir la demanda entre los propios modelos de una empresa, así como entre marcas.
Ampliar la gama podría ayudar a las automotrices a atender más de un tipo de cliente. Quienes se desplazan a diario pueden querer un automóvil eléctrico pequeño; las familias pueden necesitar un SUV más grande, y las empresas pueden buscar vehículos comerciales. Los PHEV pueden atraer a compradores que desean conducción eléctrica para algunos trayectos, pero valoran un motor de combustión para otros. El ensamblaje local y una distribución más amplia pueden respaldar estas opciones, siempre que los vehículos finales sigan siendo asequibles.
El crecimiento del mercado ha dado cabida a nuevos participantes, pero no ha eliminado la ventaja de las marcas establecidas. Toyota y Daihatsu todavía venden mucho más que cualquier fabricante chino individual, y los vehículos con motor de combustión representaron el 63,3% de la mezcla de vehículos ligeros de octubre. La tarea de las automotrices chinas es convertir el interés por los vehículos eléctricos y el rápido crecimiento de la producción en ventas recurrentes entre una variedad más amplia de clientes.
Puntos clave
- Las marcas chinas vendieron 17.272 vehículos y alcanzaron el 24,4% del mercado de vehículos ligeros de 70.716 unidades en octubre, según datos de Gasgoo.
- Toyota y Daihatsu siguieron siendo las dos primeras marcas. BYD se situó tercera, mientras cuatro marcas chinas entraron en las diez primeras.
- Los BEV y los PHEV representaron juntos el 26,2% del mercado de vehículos ligeros de octubre; los vehículos con motor de combustión representaron el 63,3%.
- El M6 DM de BYD lideró las ventas de PHEV de octubre con 1.142 vehículos, mientras que las marcas chinas ocuparon los 10 puestos de una clasificación de modelos.
- La producción de vehículos de marcas chinas en Indonesia subió un 231,6% interanual hasta 130.751 unidades entre enero y octubre de 2026.