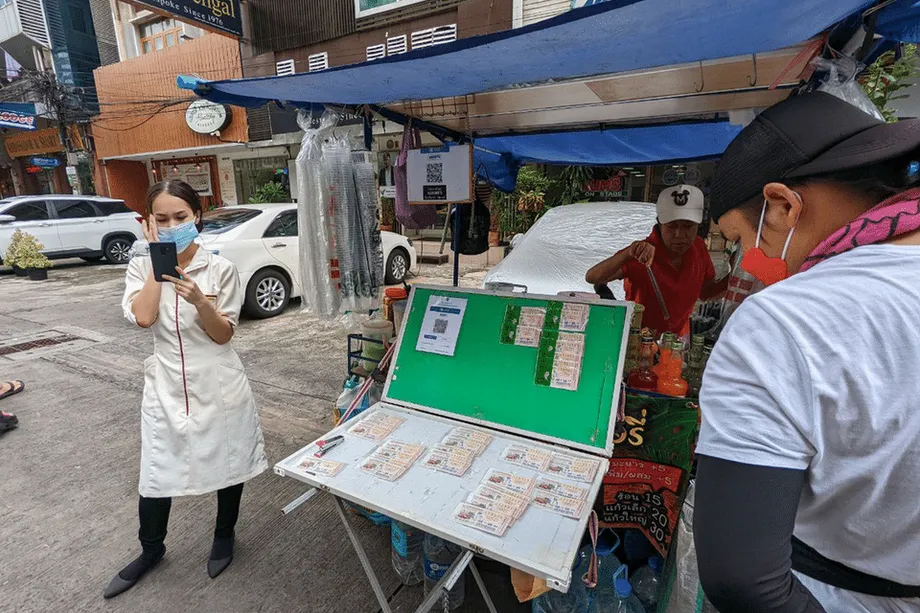
Un giro en el ahorro para un hábito semanal
Tailandia se prepara para permitir que quienes juegan a la lotería conviertan sus pérdidas en ahorros futuros. El Gobierno presentó una nueva política que transforma el dinero gastado en boletos digitales no premiados en ahorros para la jubilación. El plan, impulsado por el vice primer ministro y ministro de Finanzas, Ekniti Nitithanprapas, está previsto para dentro de cuatro meses. Forma parte de un esfuerzo más amplio por aumentar el ahorro de los hogares ante el envejecimiento de la población y orientar una actividad popular hacia la seguridad financiera a largo plazo.
Contenido
- Un giro en el ahorro para un hábito semanal
- Cómo funciona la conversión de boletos de lotería en ahorro
- Qué podrán retirar los ahorradores y cuándo
- Solo en formato digital, con verificación de identidad y protección al consumidor
- En qué se diferencia de la lotería de jubilación del Fondo Nacional de Ahorro
- Situación legal de la lotería de jubilación
- Por qué el Gobierno lo hace ahora
- De dónde sale el dinero y cómo se administrarán los fondos
- Reacción pública y asuntos pendientes
- Perspectiva internacional y posible influencia
- Qué ocurrirá ahora
- Puntos clave
Este mecanismo de conversión funcionará junto con una nueva lotería de jubilación gestionada por el Fondo Nacional de Ahorro (NSF), pero será independiente de ella. La lotería de jubilación consiste en un sorteo semanal en el que cada boleto se convierte en ahorro que se devuelve al alcanzar la edad de jubilación, se gane o no. En conjunto, ambas iniciativas buscan transformar el gasto frecuente en lotería en un respaldo duradero para la vejez, sin fomentar más apuestas.
Las autoridades afirman que el plan de conversión está preparado desde el punto de vista legal y tecnológico. Se apoyará en la plataforma digital gubernamental Pao Tang, que permitirá vincular cada compra con una identidad verificada y abonar el dinero en la cuenta de ahorro de cada persona. El objetivo es sencillo: si un boleto no gana un premio, una parte definida de ese gasto no desaparecerá. Se conservará en un instrumento de ahorro con reglas similares a las del sistema tailandés de fondos mutuos para la jubilación.
Cómo funciona la conversión de boletos de lotería en ahorro
Con el nuevo plan, una parte del precio de los boletos digitales no premiados se abonará automáticamente en una cuenta de ahorro individual. El dinero se mantendrá en un fondo que seguirá criterios de inversión conservadores. Se permitirán retiros a partir de los 55 años, un umbral conocido para quienes ahorran en Tailandia mediante fondos mutuos para la jubilación. El Ministerio de Finanzas ha señalado que la seguridad y la preservación del capital serán los principios rectores.
El Gobierno prevé reasignar recursos de la distribución actual de los ingresos de la lotería para financiar el abono al ahorro. La parte que ahora recibe la Oficina de la Lotería Gubernamental ayudará a financiar las transferencias a las cuentas de los ahorradores. Así, una parte de los ingresos de la lotería que se destinaba a la administración volverá a los jugadores en forma de ahorro a largo plazo.
Qué podrán retirar los ahorradores y cuándo
Los participantes podrán empezar a retirar dinero al cumplir 55 años. Las personas de 56 años o más podrán seguir aportando al ahorro durante cinco años más. El saldo acumulado podrá ofrecerse como garantía para obtener préstamos, una opción pensada para facilitar el acceso a dinero sin obligar a retirar los fondos antes de tiempo. Esto podría ayudar a los hogares a afrontar gastos imprevistos sin abandonar el objetivo de ahorrar para la jubilación.
Las autoridades dejan claro que el plan busca fomentar el ahorro, no estimular las apuestas. La conversión se aplicará solo a los boletos digitales comprados a través de Pao Tang, que permite hacer un seguimiento preciso, verificar la identidad y abonar automáticamente el dinero en la cuenta correspondiente. Los boletos de papel quedan excluidos, al menos en la fase inicial, porque no es posible vincularlos de forma fiable y en tiempo real con un ahorrador verificado.
Solo en formato digital, con verificación de identidad y protección al consumidor
Pao Tang es la aplicación respaldada por el Estado que se utiliza para pagos gubernamentales, programas de asistencia social y venta de boletos oficiales de lotería digital. Vincula las compras con un perfil verificado que incluye una cuenta bancaria. Esta infraestructura reduce el riesgo de fraude, simplifica la presentación de informes y permite abonar automáticamente el dinero en una cuenta de ahorro cuando un boleto no resulta premiado.
Limitar el plan a las compras digitales permite al Gobierno contar con un registro claro de las transacciones. También contribuye a proteger a los consumidores, ya que los administradores pueden supervisar patrones de gasto inusuales y establecer medidas de protección si es necesario. Se mantienen las obligaciones de privacidad de los datos, y se espera que las normas del programa especifiquen cómo se utilizan, almacenan y protegen los datos personales.
Una desventaja es que quienes compran boletos de papel no recibirán el abono en su cuenta de ahorro. Los responsables de formular las políticas sostienen que la primera fase debe ser digital para garantizar la precisión y evitar abusos. Con el tiempo, podrían estudiarse más canales si se resuelven los problemas de verificación sin debilitar las medidas de protección.
En qué se diferencia de la lotería de jubilación del Fondo Nacional de Ahorro
La conversión de los boletos digitales no premiados es independiente de la nueva lotería de jubilación que se incorporará a la ley del Fondo Nacional de Ahorro. En esa lotería, cada boleto funciona como un ahorro desde el principio. Los boletos cuestan 50 baht. Se prevé celebrar sorteos semanales los viernes a las 17:00, con cinco premios principales de un millón de baht cada uno y 10.000 segundos premios de 1.000 baht cada uno. Los premios se transferirán a las cuentas bancarias vinculadas a PromptPay.
Para quienes no ganen, cada baht gastado se convertirá en ahorro en el NSF y se devolverá, junto con los rendimientos de la inversión, al cumplir 60 años. Las compras tendrán un límite de 3.000 baht por persona al mes para garantizar la equidad y limitar la concentración entre los compradores más adinerados. Las personas mayores de 60 años podrán participar si aceptan esperar diez años antes de acceder a los fondos. Los responsables de formular las políticas también estudian opciones limitadas de retiro anticipado mediante reglamentos ministeriales, como permitir el acceso parcial por motivos médicos.
Situación legal de la lotería de jubilación
El Gabinete ya había aprobado cambios a la ley del NSF para autorizar una lotería de jubilación. Desde entonces, la Cámara de Representantes aprobó el proyecto de ley con un amplio respaldo. La iniciativa pasa ahora al Senado y a la elaboración de reglamentos. Las autoridades han señalado que podría ponerse en marcha en el cuarto trimestre de este año si se completan a tiempo los últimos pasos. Una vez concluido el proceso legal, el NSF publicará detalles operativos sobre los requisitos de participación, la distribución de premios y los criterios para acceder anticipadamente a los fondos.
Por qué el Gobierno lo hace ahora
Tailandia afronta un rápido envejecimiento de la población y niveles desiguales de ahorro en los hogares. Un gran número de trabajadores entra y sale de empleos informales que no ofrecen pensión. Muchos hogares dependen de la prestación estatal para la vejez y del apoyo familiar, que pueden resultar insuficientes. Al mismo tiempo, jugar a la lotería está muy arraigado en la vida cotidiana, y el gasto en loterías oficiales y clandestinas está muy extendido.
Las autoridades quieren captar una parte de ese gasto habitual y canalizarla hacia ahorros que acompañen a las personas en la vejez. La conversión de los boletos digitales no premiados funciona como un incentivo. El dinero que antes se perdía se convertirá en un fondo creciente que podrá complementar los ingresos de jubilación o servir como garantía en momentos difíciles. La lotería de jubilación lleva la idea un paso más allá: cada boleto se convierte en un depósito desde el primer día, con la posibilidad de ganar un premio adicional.
El viceministro de Finanzas, Paopoom Rojanasakul, ha descrito con sencillez el propósito de la lotería de jubilación del NSF.
Es ahorro estructurado, no apuestas.
Responsables de Finanzas, incluido el vice primer ministro Ekniti Nitithanprapas, afirman que el nuevo mecanismo de conversión es prioritario y puede implementarse rápidamente porque ya existen sistemas digitales para emitir boletos y procesar pagos. El diseño se apoya en plataformas, normas para la distribución de premios y estructuras de fondos que el público ya conoce.
De dónde sale el dinero y cómo se administrarán los fondos
La lotería oficial de Tailandia distribuye el precio de cada boleto entre premios, ingresos gubernamentales y costos administrativos. El Gobierno prevé financiar el mecanismo de conversión con la parte que actualmente se reserva para la Oficina de la Lotería Gubernamental. Así, una parte de la asignación actual se redirigirá a cuentas de ahorro individuales, con el objetivo de beneficiar a los jugadores sin modificar el fondo destinado a premios.
Las inversiones seguirán un enfoque conservador. Los administradores han señalado que se regirán por principios similares a los de los fondos mutuos para la jubilación, productos diseñados para plazos largos y para preservar y aumentar el capital con prudencia. La prioridad de la seguridad implica que las carteras se inclinarán por bonos e instrumentos de alta calidad, en lugar de activos especulativos. La supervisión se ajustará a las normas financieras vigentes para proteger a los ahorradores.
El Ministerio de Finanzas también prepara una oferta mensual de bonos gubernamentales para personas mayores y jubiladas, con un cupón del 1 %. El programa ofrece una opción sencilla y segura para quienes buscan ingresos previsibles o un lugar donde mantener su dinero sin asumir riesgos de mercado. Aunque el rendimiento del 1 % es modesto, el instrumento es fácil de adquirir y forma parte de un plan más amplio para reforzar la preparación para la jubilación.
Reacción pública y asuntos pendientes
El mecanismo de conversión y la lotería de jubilación del NSF ofrecen varios beneficios. Los ahorros se acumularán automáticamente para millones de personas que juegan a la lotería. La posibilidad de utilizar los saldos como garantía puede ayudar a los hogares que atraviesen dificultades de liquidez sin que tengan que retirar el dinero de la cuenta. El registro digital también puede reducir el fraude y facilitar campañas de educación sobre el gasto responsable.
También hay desventajas. Limitar la conversión a los boletos digitales podría dejar fuera a quienes dependen de los boletos de papel. La brecha digital puede excluir a algunos jugadores de zonas rurales o de edad avanzada, salvo que se ofrezcan actividades de divulgación y asistencia eficaces para registrarse. También existe el riesgo de que añadir una función de ahorro a la lotería normalice las compras frecuentes. Será importante transmitir mensajes claros, establecer límites de gasto cuando corresponda y advertir sobre la importancia de jugar de forma responsable para mantener el enfoque en el ahorro.
Durante el debate sobre la lotería de jubilación, los legisladores han planteado preguntas técnicas. Algunos quieren normas flexibles que permitan retirar dinero antes de tiempo para pagar gastos médicos u otras necesidades esenciales. Otros han pedido aclaraciones sobre los rendimientos mínimos o la estructura de los premios. Las autoridades sostienen que las políticas de inversión conservadoras y el límite mensual de compras equilibran las características atractivas con el control del riesgo. Los reglamentos definitivos determinarán cómo se aplicarán estos elementos en la práctica.
Perspectiva internacional y posible influencia
Instituciones internacionales se han interesado por el enfoque de Tailandia. Al aprovechar un hábito conocido y canalizarlo hacia el ahorro formal, el país pone a prueba un modelo que podría servir a otras sociedades envejecidas con escasa cobertura de jubilación y una gran afición a las loterías u otros juegos similares.
Tras reunirse con responsables tailandeses, el Banco Mundial elogió la idea de aprovechar hábitos culturales para incentivar el ahorro a largo plazo con un costo fiscal relativamente bajo.
La lotería de jubilación es una innovación notable para impulsar el ahorro para la jubilación.
Los analistas de políticas consideran que ambos planes son experimentos de finanzas conductuales. El éxito dependerá de la confianza en la administración de los fondos, de una experiencia de usuario fluida en Pao Tang y de una comunicación oportuna sobre los derechos y las normas. Si las personas sienten que su dinero está seguro, es fácil de consultar y estará disponible al jubilarse, es probable que aumente la participación. Si la implementación falla, la confianza se verá perjudicada.
Qué ocurrirá ahora
En los próximos cuatro meses, el Ministerio de Finanzas prevé finalizar las normas para convertir los boletos digitales no premiados en ahorros. Estas incluirán la fórmula exacta para los abonos, las condiciones de retiro y el proceso para ofrecer los saldos como garantía. Será necesario actualizar la aplicación Pao Tang para que los usuarios puedan consultar, seguir y administrar sus saldos en un solo lugar. La comunicación hará hincapié en que el programa recompensa el ahorro, no las apuestas.
La lotería de jubilación del NSF sigue su curso en el proceso legislativo. Si el Senado concluye su revisión y los reglamentos se publican a tiempo, sigue en pie la posibilidad de ponerla en marcha en el cuarto trimestre. El NSF detallará cómo se realizarán los sorteos semanales, cómo se abonarán los reembolsos y cómo funcionarán las excepciones para los retiros anticipados. Se prevé una campaña de información pública para que los compradores entiendan que cada boleto se convierte en ahorro y que los premios se recibirán a través de PromptPay sin pasos adicionales.
Puntos clave
- Tailandia convertirá una parte del gasto en boletos digitales no premiados en ahorros para la jubilación, que se abonarán en cuentas individuales.
- Los retiros del plan de conversión estarán disponibles a partir de los 55 años, y se podrá seguir ahorrando durante cinco años más.
- Los saldos podrán utilizarse como garantía para préstamos, lo que ofrecerá liquidez sin interrumpir el plan de ahorro.
- El programa se aplicará únicamente a los boletos digitales comprados a través de la aplicación Pao Tang, para garantizar la trazabilidad y que los abonos sean precisos.
- El financiamiento provendrá de la parte de los ingresos de la lotería que actualmente se asigna a la Oficina de la Lotería Gubernamental, y las inversiones se centrarán en la seguridad.
- Una lotería de jubilación independiente del NSF venderá boletos de 50 baht, con sorteos semanales, un límite mensual de 3.000 baht y el reembolso íntegro a los 60 años para quienes no ganen.
- La Cámara de Representantes aprobó el proyecto de ley del NSF, que ahora espera la revisión del Senado. Las autoridades prevén ponerlo en marcha en el cuarto trimestre.
- El Ministerio de Finanzas prepara un programa mensual de bonos con un cupón del 1 % para personas mayores y jubiladas, como opción de inversión adicional y segura.
- Las autoridades subrayan que el objetivo es fomentar el ahorro y reducir la inseguridad económica futura, no promover las apuestas.