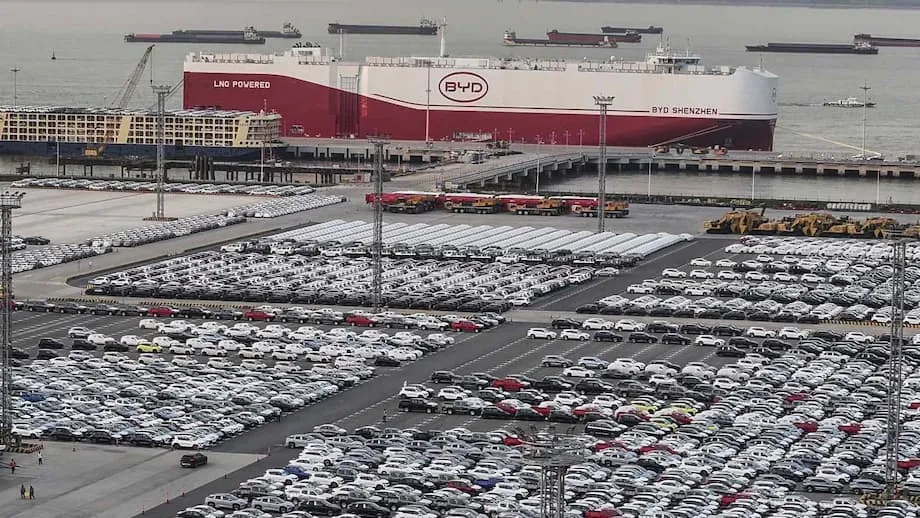
Un reajuste estratégico para el impulso de China a los vehículos eléctricos
La carrera de China para consolidar su presencia en el sector de los vehículos eléctricos en todo el mundo entra en una fase más selectiva. Tras cinco años de rápida expansión, se desacelera el gasto en el extranjero relacionado con los automóviles eléctricos y las baterías. La atención se desplaza hacia Asia y hacia segmentos de la cadena de suministro que requieren menos capital, como los componentes y el ensamblaje final, en lugar de grandes apuestas por recursos en las primeras fases de producción o adquisiciones de gran repercusión.
Contenido
- Un reajuste estratégico para el impulso de China a los vehículos eléctricos
- Por qué se enfrió el crecimiento tras una carrera mundial
- Asia se convierte en la apuesta más segura
- El sudeste asiático gana terreno como base de producción
- De las grandes adquisiciones a las nuevas fábricas
- Qué está construyendo ahora China en el extranjero
- Proyectos de baterías y materiales en las fases intermedias
- El cálculo de los países anfitriones: empleo y riesgos
- Qué implica esto para Europa y Estados Unidos
- Estrategias empresariales en un mercado más frío
- El respaldo normativo de los nuevos proyectos
- Perspectivas para 2025-2027
- Lo que debe saber
Este reajuste refleja una nueva combinación de presiones y oportunidades. Los mercados occidentales se han vuelto más proteccionistas y han introducido normas más estrictas sobre subsidios y contenido local. En China, los fabricantes de automóviles afrontan una intensa competencia de precios y un crecimiento más lento, lo que hace más atractiva una expansión cautelosa que los grandes proyectos. Asia ofrece mercados más cercanos, marcos comerciales más favorables y costos que todavía benefician a la manufactura, factores que están atrayendo nuevos proyectos al sudeste asiático, algunas zonas del sur de Asia y centros estratégicos de Asia oriental.
Los datos del sector basados en transacciones anunciadas muestran que la inversión china mundial en la cadena de valor de los vehículos eléctricos alcanzó un máximo en 2023 y empezó a moderarse cuando las condiciones cambiaron en 2024. Actualmente, la mayoría de los proyectos son nuevas plantas para fabricar baterías, materiales para cátodos o ánodos y líneas de ensamblaje final. El cambio geográfico es claro: menos América del Norte y más Europa, Oriente Medio y, sobre todo, Asia. Ese giro está transformando los lugares donde surgen empleos, tecnologías y redes de suministro, con un impulso notable en Malasia, Tailandia, Vietnam e Indonesia.
Por qué se enfrió el crecimiento tras una carrera mundial
La desaceleración empieza en China. El país afronta una prolongada desaceleración económica, un alto nivel de deuda y una menor confianza de los consumidores. Los fabricantes de automóviles han respondido con recortes de precios para mantener las ventas. La guerra de precios ha reducido las ganancias y ha elevado el nivel de exigencia para cualquier nueva inversión en fábricas. BYD, el mayor fabricante de vehículos eléctricos del país, informó que sus ganancias cayeron casi un tercio interanual en el segundo trimestre, un cambio respecto de años de aumentos trimestrales constantes. Esa presión se traduce en un enfoque más cauteloso respecto del gasto de capital en el extranjero.
Los mercados de capital también se enfriaron. La financiación de capital de riesgo en Asia cayó el año pasado a su nivel más bajo en una década, y China se llevó buena parte del golpe. La menor disponibilidad de capital de riesgo dificulta la financiación de grandes proyectos en el extranjero y lleva a las empresas a dar prioridad a iniciativas con una recuperación más rápida de la inversión, una huella menor o acceso a incentivos de los gobiernos anfitriones.
Los obstáculos normativos en el extranjero contribuyen a la desaceleración. Estados Unidos ha endurecido las normas sobre créditos fiscales para vehículos eléctricos con contenido chino y sigue receloso de las inversiones chinas en cadenas de suministro sensibles. Europa ha intensificado el escrutinio de los programas de apoyo a los fabricantes chinos de automóviles y avanza hacia aranceles más altos. Estas medidas no cierran por completo la puerta, pero llevan a las empresas a producir en lugares donde las normas son más claras y es posible cumplir los objetivos de contenido local. Esa lógica favorece a Asia, donde los acuerdos comerciales y las políticas industriales suelen acoger las inversiones en la cadena de suministro de vehículos eléctricos.
Asia se convierte en la apuesta más segura
Asia atrae una proporción mayor de los nuevos proyectos de vehículos eléctricos por razones prácticas. Está cerca de China, la logística es más sencilla y los ecosistemas de producción están consolidados en lugares como Tailandia y Malasia. La Asociación Económica Integral Regional (RCEP, por sus siglas en inglés) ofrece ventajas arancelarias dentro de un gran bloque. Muchos gobiernos del sudeste asiático también consideran que los vehículos eléctricos son un motor estratégico de crecimiento y ofrecen terrenos, alivios fiscales o subvenciones para atraer a fabricantes de automóviles y proveedores de baterías.
El sudeste asiático gana terreno como base de producción
Malasia cobra cada vez más protagonismo. BYD prevé abrir su primera planta en el país en 2026. Leapmotor, una marca china de vehículos eléctricos en rápido crecimiento, se ha asociado con Stellantis para comenzar el ensamblaje local antes de que termine este año. Estas iniciativas reflejan la confianza en que Malasia puede respaldar un conjunto de proveedores y atender tanto a compradores nacionales como a mercados regionales de exportación.
Tailandia sigue atrayendo proyectos de ensamblaje de vehículos eléctricos y baterías, gracias a su larga trayectoria en la fabricación de automóviles y a un activo paquete de incentivos para vehículos de nueva energía. Vietnam sigue atrayendo manufactura orientada a la exportación, mientras que Indonesia se ha posicionado en torno al refinado de níquel y los materiales para baterías, gracias a su riqueza en recursos. El camino no es sencillo en todas partes. El mercado indonesio de motocicletas eléctricas se contrajo este año tras el fin de los subsidios, un recordatorio de que los incentivos para los consumidores y la continuidad de las políticas son fundamentales para sostener la demanda y justificar más líneas de producción.
De las grandes adquisiciones a las nuevas fábricas
Las empresas chinas están dando prioridad a los proyectos nuevos frente a las adquisiciones. Comprar un fabricante de automóviles o un activo de recursos ya existente es costoso y suele encontrar resistencia política. Construir una planta nueva es más fácil de controlar y adaptar a las normas de contenido local, y permite ampliar la producción por etapas. El punto fuerte de esta nueva ola es la producción intermedia de baterías, que incluye materiales para cátodos y ánodos, fabricación de celdas y ensamblaje de paquetes de baterías. Estas inversiones requieren mucho capital, pero son menos riesgosas que la minería en las primeras fases de producción. Además, respaldan el empleo local y ayudan a los países anfitriones a avanzar hacia una manufactura más sofisticada.
Qué está construyendo ahora China en el extranjero
Las baterías son el eje del impulso de China a los vehículos eléctricos en el extranjero. En 2023, los proyectos relacionados con baterías dominaron la inversión china en el exterior en este sector, y la mayoría fueron nuevas construcciones, no adquisiciones. El siguiente segmento incluye plantas de cátodos y ánodos que transforman materiales en productos de mayor valor, así como líneas de ensamblaje final que ayudan a las marcas a cumplir los umbrales de contenido local. Esta combinación permite a las empresas enviar materias primas o productos semielaborados, añadirles valor localmente y exportar automóviles o paquetes de baterías terminados a mercados cercanos.
Al concentrarse en la producción de baterías y componentes, las empresas chinas pueden sortear las normas comerciales y evitar la escala y los riesgos de construir fábricas completas de vehículos en cada mercado. Cuando deciden producir vehículos, muchas empiezan con kits semidesmontados o completamente desmontados y luego aumentan la producción hasta alcanzar la fabricación plena a medida que maduran las redes de proveedores. Malasia y Tailandia cuentan con varios proyectos basados en este enfoque, que también responde a los objetivos gubernamentales de crear empleos cualificados y bases de proveedores.
Proyectos de baterías y materiales en las fases intermedias
Las plantas de las fases intermedias resultan atractivas porque se integran en conglomerados existentes y pueden adaptarse a los cambios tecnológicos. Construir una planta de ánodos o cátodos permite a una empresa abastecer a varios fabricantes de automóviles, no solo a su propia línea de modelos, lo que distribuye el riesgo. También responde a las demandas de los gobiernos anfitriones de que se genere valor local. Algunos proyectos reúnen ecosistemas de proveedores e incorporan a productores de materiales junto con fabricantes de celdas. Este patrón se observa en el sudeste asiático y en algunos mercados de Asia oriental, donde las normas de producción y la infraestructura están preparadas para una expansión rápida.
Las inversiones mineras se han enfriado en comparación con el ciclo anterior, en parte porque los precios del litio cayeron desde sus máximos y en parte porque los proyectos de recursos tienen plazos de ejecución más largos y riesgos políticos. América Latina sigue siendo importante para el litio y el cobre, y empresas chinas tienen participaciones en minas y refinerías de la región. Sin embargo, para ganar cuota de mercado a corto plazo y cumplir las normas locales, los proyectos de las fases intermedias y finales en Asia ofrecen una vía más rápida.
El cálculo de los países anfitriones: empleo y riesgos
Para los gobiernos asiáticos, el atractivo es claro. La inversión en vehículos eléctricos trae fábricas, capacitación y potencial exportador. Puede reducir la dependencia de los motores de combustión importados e integrar a las empresas locales en una transición tecnológica mundial. Los beneficios más directos provienen de los empleos en la construcción, las operaciones de las plantas y los servicios que crecen en torno a grandes instalaciones industriales.
Los beneficios dependen del diseño de los proyectos. Los que se limitan a procesar recursos locales para enviarlos de vuelta a China generan menos conocimientos especializados y bases de proveedores más débiles. Los proyectos que ensamblan vehículos o fabrican celdas y paquetes de baterías pueden profundizar las capacidades, sobre todo cuando se acompañan de programas de desarrollo de proveedores y capacitación laboral. Los datos del sudeste asiático muestran avances en la producción manufacturera y el empleo, pero el progreso hacia actividades de mayor complejidad tecnológica es desigual. Algunos países, como Vietnam, han mejorado la complejidad de sus productos, mientras que otros han tenido dificultades para traducir la inversión extranjera en un mayor contenido de conocimientos.
La continuidad de las políticas es una variable fundamental. Los cambios repentinos en los incentivos o las normas pueden dañar la confianza de los inversores. La caída de las ventas de motocicletas eléctricas en Indonesia tras la retirada de los subsidios muestra la sensibilidad de los mercados incipientes de vehículos eléctricos a los cambios de política. Los calendarios claros para los incentivos, las normas transparentes sobre contenido local y el apoyo a la capacitación ayudan tanto a los inversores como a las empresas nacionales a planificar a más largo plazo.
Qué implica esto para Europa y Estados Unidos
Europa y Estados Unidos siguen siendo grandes mercados, pero el acceso a ellos es más difícil para los fabricantes chinos de automóviles. Los aranceles más altos en Europa y los debates sobre los programas de apoyo han elevado el costo de exportar automóviles fabricados en China. Las nuevas normas de Estados Unidos vinculan los generosos créditos fiscales con el lugar donde se procesan los minerales críticos y se producen los componentes, lo que limita el acceso a esos beneficios para los vehículos con contenido chino. Estas medidas están dando forma a nuevas vías de inversión.
Un resultado es la búsqueda de rutas alternativas. Algunos proveedores chinos están construyendo plantas en países que tienen acuerdos comerciales con la Unión Europea o Estados Unidos y luego envían sus productos a esos mercados. América del Norte todavía registra cierta actividad, a menudo entre proveedores, pero los proyectos pueden ser volátiles debido al escrutinio político. México podría atraer más inversiones en componentes por sus vínculos con Estados Unidos y Canadá, pero las empresas avanzan con cautela para evitar conflictos con la política estadounidense. En este contexto, Asia parece menos complicada, está más cerca de China y ofrece numerosos focos de crecimiento, por lo que allí se concentran los anuncios de nuevos proyectos.
Estrategias empresariales en un mercado más frío
Los fabricantes de automóviles están ajustando sus planes de expansión a la demanda y las señales de política. Las marcas chinas aumentan las exportaciones a mercados donde los aranceles son manejables y la infraestructura mejora, y respaldan ese impulso con líneas de ensamblaje selectivas en el extranjero. El objetivo es equilibrar el crecimiento de las marcas con la disciplina de capital. BYD, que afronta una competencia más intensa y un crecimiento más lento de las ventas, avanza en el sudeste asiático y América Latina con ensamblaje local mientras controla los costos. Las marcas más nuevas que dependen de la financiación de inversores avanzan al ritmo de las oportunidades de financiación, que se han reducido respecto de los años de auge.
Los principales fabricantes de baterías están ampliando su presencia fuera de China para atender a clientes de todo el mundo. Las plantas de celdas y las instalaciones de ensamblaje de paquetes situadas cerca de las fábricas de automóviles reducen los costos de transporte y ayudan a los fabricantes a cumplir las normas de contenido local. Los proveedores de materiales para cátodos y ánodos siguen el mismo camino. Este enfoque de ecosistema afianza a los mercados anfitriones y refuerza el papel de Asia como zona central de fabricación de vehículos eléctricos.
El respaldo normativo de los nuevos proyectos
Los acuerdos comerciales y las políticas industriales de Asia son fundamentales para este cambio. La RCEP reduce los aranceles dentro del bloque y simplifica las normas de origen. Varios gobiernos del sudeste asiático ofrecen exenciones fiscales, depreciación acelerada o apoyo directo a las inversiones estratégicas. Estos programas marcan la diferencia para los proyectos medianos que necesitan rendimientos previsibles. También indican que los países anfitriones quieren algo más que un simple ensamblaje y alientan a los proveedores a instalarse cerca unos de otros.
Los gobiernos anfitriones también están elevando sus exigencias. Los requisitos de contenido local son cada vez más estrictos. Las normas ambientales para el reciclaje de baterías y los residuos se endurecen. En algunos lugares se amplían los controles de las inversiones para abordar las preocupaciones de seguridad nacional. Las empresas chinas se adaptan asociándose con empresas locales, aceptando empresas conjuntas o creando centros de investigación para integrarse en la economía local. El resultado es una red de plantas y proveedores más compleja, pero también más resiliente, en toda Asia.
Perspectivas para 2025-2027
Es probable que los próximos dos años traigan una inversión china constante, pero selectiva, en la cadena de suministro asiática de vehículos eléctricos. Los proyectos de baterías en las fases intermedias y las líneas de ensamblaje final deberían concentrar la mayor actividad, especialmente donde los incentivos sean claros y la demanda esté creciendo. Las empresas seguirán muy de cerca los cambios de política en Europa y Estados Unidos, pero la mayoría de los nuevos anuncios apuntarán a una ejecución más rápida en Asia. El enfoque de construir plantas nuevas seguirá siendo dominante, porque permite distribuir el gasto por etapas y facilita el cumplimiento de las normas locales.
Los riesgos son reales. La competencia interna puede reducir aún más las ganancias, las condiciones crediticias pueden endurecerse y los cambios de política pueden desestabilizar los mercados. Aun así, el peso de las cadenas de suministro, la necesidad de atender a consumidores regionales en rápido crecimiento y la búsqueda de lugares de producción favorables en materia de aranceles apuntan a Asia como escenario principal de la siguiente etapa de la expansión mundial de China en el sector de los vehículos eléctricos.
Lo que debe saber
- La inversión china en vehículos eléctricos en el extranjero se está desacelerando tras años de rápido crecimiento, con un giro claro hacia Asia y proyectos que requieren menos capital.
- Los desafíos internos, entre ellos la guerra de precios y el crecimiento más lento, llevan a los fabricantes de automóviles y proveedores a ser más selectivos con las nuevas fábricas.
- Las barreras occidentales, como los aranceles más altos en Europa y las estrictas normas de contenido vinculadas a los créditos fiscales en Estados Unidos, están redirigiendo los proyectos.
- Asia ofrece proximidad, preferencias comerciales a través de la RCEP y programas activos de incentivos que respaldan el ensamblaje de vehículos eléctricos y las plantas de baterías.
- Malasia se perfila como base de producción: BYD prevé construir una planta en 2026 y Leapmotor comenzará el ensamblaje junto con Stellantis.
- La inversión en las fases intermedias de la producción de baterías, incluidos los cátodos, los ánodos, las celdas y el ensamblaje de paquetes, es el principal foco de los nuevos proyectos chinos en el extranjero.
- Predominan los proyectos de plantas nuevas porque son más fáciles de adaptar a las normas locales y permiten ampliar la producción por etapas.
- Los países anfitriones obtienen empleos e ingresos por exportaciones, pero el desarrollo de capacidades locales depende del diseño de las políticas y de la estabilidad de los incentivos.
- América Latina sigue siendo importante por sus recursos y algunos proyectos de ensamblaje, pero el crecimiento de la manufactura a corto plazo se concentra en Asia.
- Se espera una inversión constante y selectiva hasta 2027, con Asia como zona central de fabricación para las cadenas de suministro chinas de vehículos eléctricos.