El estándar de códigos QR de Indonesia está cambiando la forma de pagar en el país
En toda Indonesia, un pequeño cuadrado blanco y negro conecta ahora la economía basada en efectivo con la digital. El Estándar Indonesio de Código de Respuesta Rápida, más conocido como QRIS, se ha convertido en la forma habitual de pagar desde un plato de soto hasta la cuenta de una tienda por departamentos. El sistema, implementado en todo el país en 2020, unifica un mercado antes fragmentado de aplicaciones bancarias y billeteras digitales con un solo código QR que puede escanearse desde cualquier aplicación participante. Su adopción se ha disparado. El año pasado, las transacciones superaron los 6.000 millones y se estima que el sistema tiene unos 57 millones de usuarios, lo que refleja la rapidez con que los indonesios adoptaron una forma sencilla y de bajo costo de transferir dinero con el teléfono. Este impulso está alterando el equilibrio entre las redes mundiales de tarjetas y los sistemas nacionales, al tiempo que ofrece nuevas opciones a comerciantes y consumidores.
Contenido
- El estándar de códigos QR de Indonesia está cambiando la forma de pagar en el país
- Cómo funciona QRIS y por qué se extendió
- Tensiones comerciales y debate sobre la soberanía digital
- De Yakarta a Johor y Tokio: los pagos con QR cruzan fronteras
- Las micro, pequeñas y medianas empresas, en el centro: menores costos y mayor alcance
- Seguridad, fraude y continuidad del servicio
- Interoperabilidad desde el diseño y lecciones de India y China
- ¿Pueden los códigos QR impulsar mayores ambiciones regionales?
- Qué observar en 2025
- En síntesis
QRIS se diseñó para resolver un problema práctico. Antes de que se estableciera el estándar, los comerciantes exhibían varios códigos QR, uno por cada billetera digital o entidad bancaria asociada. Los consumidores tenían que buscar el código correspondiente a su aplicación. Bank Indonesia y los participantes del sector sustituyeron esa confusión por un único código compatible con distintas aplicaciones y proveedores. El resultado redujo los costos para las pequeñas empresas, amplió la aceptación y facilitó los pagos digitales tanto como entregar efectivo, sin el riesgo de llevar dinero encima ni la necesidad de contar con terminales costosas. Muchas transacciones no tienen un monto mínimo y los fondos se transfieren rápidamente a la cuenta del comerciante.
Cómo funciona QRIS y por qué se extendió
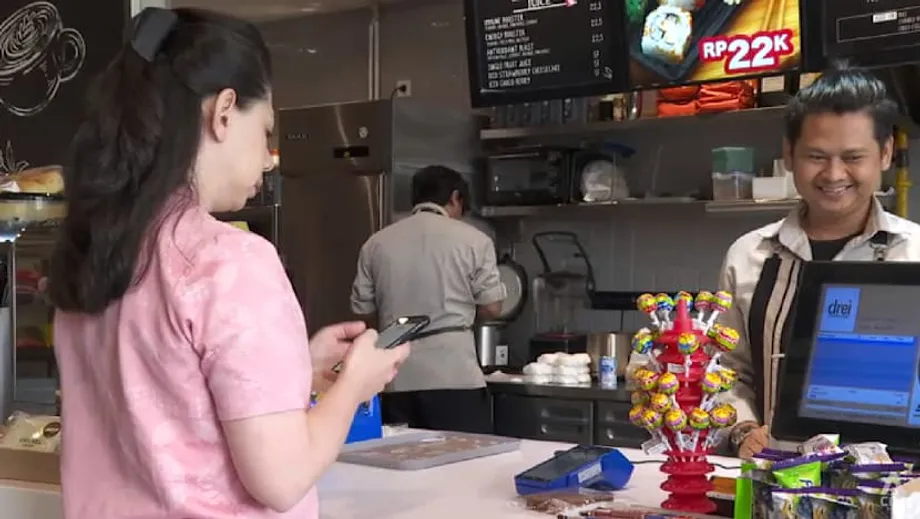
Una transacción con QRIS consiste en escanear, confirmar y pagar. El comprador abre una aplicación de banca móvil o una billetera digital, escanea el código QRIS del comerciante, revisa el monto y autoriza el pago. En segundo plano, proveedores autorizados de conmutación y bancos participantes encauzan la transacción y transfieren los fondos a la cuenta del comerciante. El estándar se ajusta a las especificaciones internacionales para códigos QR y se diseñó para permitir la interoperabilidad entre proveedores nacionales que antes competían con formatos QR propios. La interoperabilidad es fundamental. Genera efectos de red, lo que explica que los volúmenes alcanzaran los miles de millones una vez que los consumidores comprobaron que podían pagar en cualquier lugar con un mismo escaneo conocido.
Los costos son importantes para la adopción. Los pagos con tarjeta suelen requerir una terminal y una comisión para el comerciante del 2% al 3%. QRIS funciona con un código impreso básico y la mayoría de los comerciantes paga una comisión menor, cercana al 0,3%; para los microcomerciantes, suele ser nula. Esa diferencia se acumula para los propietarios de pequeños puestos de comida y los vendedores de mercado, que trabajan con márgenes reducidos. La liquidación puede ser más rápida que con los procesos tradicionales de tarjetas, lo que ayuda a las pequeñas empresas a gestionar su flujo de efectivo. Estas ventajas prácticas, junto con una sólida labor de comunicación de Bank Indonesia, generaron confianza y un uso habitual.
Una investigación académica sobre la etapa de implementación durante la COVID-19 concluyó que tanto las políticas del banco central como la percepción del riesgo de la pandemia influyeron en la intención de las personas de usar QRIS. Las señales de las autoridades, incluidas reglas claras y campañas de información pública, ayudaron a hogares y comerciantes a probar los pagos sin contacto y reforzaron hábitos que se mantuvieron incluso cuando se recuperó la movilidad. Este cambio demuestra que las decisiones de diseño y la gobernanza, y no solo la tecnología, influyen en el comportamiento de los consumidores a gran escala.
Tensiones comerciales y debate sobre la soberanía digital
El rápido crecimiento de QRIS lo ha llevado al centro de debates geopolíticos. Estados Unidos calificó a QRIS como una barrera comercial en su Informe Nacional de Estimación Comercial de 2025. Según argumentó, su implementación limita el acceso de empresas extranjeras y reduce la transparencia, junto con la red nacional de tarjetas de Indonesia (GPN). La designación se produjo en medio de amenazas de imponer aranceles del 32% a los productos indonesios, una medida que luego quedó en suspenso para dar paso a negociaciones. Las críticas se centran en el acceso al mercado y la gobernanza, mientras que los reguladores de Indonesia señalan que el sistema está abierto dentro del marco normativo nacional, que mantiene vínculos transfronterizos y que encauzar los pagos locales mediante infraestructura local ofrece ventajas.
Para los funcionarios indonesios y muchos economistas, la cuestión tiene tanto que ver con la resiliencia como con la comodidad. Procesar los pagos minoristas nacionales dentro del país puede mantener bajas las comisiones, proteger los datos de las transacciones y reducir la exposición a las fluctuaciones cambiarias cuando los pagos se liquidan en pares de monedas locales. Los bancos siguen emitiendo tarjetas Visa y Mastercard y aceptándolas, y esas redes continúan siendo la opción preferida para muchas transacciones internacionales. Desde esta perspectiva, QRIS complementa los sistemas existentes en vez de sustituirlos, y amplía las opciones de consumidores y comerciantes.
El gobernador de Bank Indonesia ha descrito la estrategia como global en su diseño y local en su ejecución. Perry Warjiyo, gobernador de Bank Indonesia, destacó que el estándar se basa en marcos reconocidos, pero está adaptado a los objetivos nacionales de inclusión y eficiencia.
QRIS se creó sobre la base de marcos internacionales, pero se adaptó a las necesidades de Indonesia y desempeña un papel importante en la digitalización, la inclusión económica y la eficiencia.
La postura del Gobierno combina el interés por la soberanía digital con la disposición a colaborar. Los reguladores han indicado que los participantes internacionales pueden formar parte del ecosistema si cumplen las mismas obligaciones de interés público que las empresas nacionales. Este equilibrio refleja una tendencia más amplia en el Sudeste Asiático: procesar más pagos minoristas en el propio país y, al mismo tiempo, permitir conexiones transfronterizas que favorezcan el turismo y el comercio.
De Yakarta a Johor y Tokio: los pagos con QR cruzan fronteras
QRIS ya no es solo un estándar nacional. Indonesia ha conectado su sistema de códigos QR con socios de Malasia, Tailandia y Singapur, de modo que los viajeros indonesios pueden escanear códigos en el extranjero con sus aplicaciones habituales y los visitantes pueden pagar en Indonesia con las suyas. La ventaja es sencilla: los viajeros usan la aplicación que ya conocen, los comerciantes reciben el pago en su moneda local y la liquidación se realiza entre monedas locales, sin conversión mediante tarjetas. Para los pequeños comerciantes de zonas turísticas, esto abre un nuevo segmento de demanda sin necesidad de adquirir dispositivos ni cambiar los precios.
En agosto de 2025, Bank Indonesia y sus socios japoneses pusieron en marcha la primera etapa de la aceptación de QRIS en Japón. Los usuarios indonesios pueden pagar en determinados comercios escaneando códigos JPQR Global de Japón con aplicaciones nacionales de los principales bancos y billeteras digitales. El plan es ampliar la cobertura de comercios y permitir más transacciones en ambos sentidos que impulsen el turismo y la actividad de las pequeñas empresas entre los dos países. La iniciativa reúne a la asociación indonesia de sistemas de pago y a organismos sectoriales japoneses, bajo supervisión regulatoria.
Indonesia también está probando una conexión con China. Un proyecto piloto, dirigido por UnionPay International y proveedores indonesios de conmutación, permite a determinados usuarios pagar en comercios participantes de cada país con las aplicaciones de su país de origen. Una característica central es la liquidación en moneda local: yuanes en China y rupias en Indonesia, lo que reduce los pasos y costos de conversión. El programa está supervisado por ambos bancos centrales y se espera que se amplíe una vez concluidas las pruebas.
Filianingsih Hendarta, vicegobernadora de Bank Indonesia, afirmó que los preparativos para la conexión con China están muy avanzados y que los aspectos técnicos y comerciales se acercan a su puesta en marcha.
La cooperación para ampliar QRIS en China avanza de forma positiva. Se han firmado acuerdos para finalizar los aspectos comerciales, técnicos y operativos y garantizar una implementación fluida.
Estas conexiones buscan que los viajes de ocio, los gastos de los estudiantes y las pequeñas compras transfronterizas sean tan sencillos como un pago nacional. Los datos de ciudades fronterizas sugieren que los jóvenes visitantes malayos ya están adoptando los pagos con QR como opción habitual en lugares como Batam. Si la conectividad se extiende a mercados como India, Arabia Saudita, Japón a gran escala y Corea del Sur, los códigos QR podrían convertirse en un medio habitual para los pagos de bajo monto en buena parte de Asia.
Las micro, pequeñas y medianas empresas, en el centro: menores costos y mayor alcance
El impacto más significativo de QRIS se observa en las micro, pequeñas y medianas empresas. Indonesia cuenta ahora con decenas de millones de establecimientos que aceptan QRIS, la gran mayoría de ellos micro, pequeñas y medianas empresas. Para los pequeños comerciantes, un código impreso sustituye a una terminal de punto de venta y se conecta directamente a una cuenta bancaria o billetera digital. Los fondos llegan rápidamente, la conciliación es sencilla y disminuye el riesgo de robo al manejar efectivo. Las comisiones más bajas que las de las tarjetas hacen viable la aceptación de pagos digitales para vendedores que antes preferían operar solo en efectivo. Esta combinación está cambiando la actividad diaria, desde un puesto de frutas en Makassar hasta una tienda de batik en Solo.
QRIS también favorece la inclusión financiera al impulsar la incorporación de negocios informales al sistema financiero formal. Los nuevos datos de transacciones ayudan a los prestamistas a evaluar el riesgo de pequeños comerciantes que carecen de garantías o historial crediticio. Las funciones adicionales del estándar, como las transferencias basadas en códigos QR y los servicios de ingreso o retiro de efectivo en puntos de atención, ayudan a quienes viven lejos de las sucursales a transferir fondos y realizar pagos. Durante la pandemia, muchos hogares y microcomerciantes probaron QR porque era sencillo y reducía el contacto, y mantuvieron ese hábito.
Los efectos macroeconómicos se reflejan en las cifras de crecimiento. Los datos del sector hasta 2024 mostraron que el crecimiento anual de las transacciones superó el 200% en varios meses, mientras que el número de usuarios pasó de los 50 millones y el de comerciantes superó los 33 millones. Los analistas atribuyen este aumento a una infraestructura de pagos estable, campañas de información constantes y una proporción creciente de propietarios de teléfonos inteligentes. A medida que se amplía el uso, resulta más fácil registrar digitalmente el gasto turístico, lo que puede impulsar las economías locales de los destinos que atraen a visitantes de la región.
Seguridad, fraude y continuidad del servicio
La expansión de cualquier sistema de pagos en tiempo real conlleva riesgos. En Indonesia aumenta la preocupación por las estafas y solo una pequeña proporción de personas dice sentirse a salvo del fraude. Los bancos y las empresas de pagos se apresuran a implementar sistemas más sólidos de verificación de identidad y evaluación del fraude en tiempo real, en algunos casos con aprendizaje automático. El intercambio de información sobre fraudes puede ayudar a detectar patrones entre distintas instituciones. La coordinación central es importante para que una transferencia de alto riesgo pueda bloquearse o redirigirse rápidamente antes de que el dinero salga del sistema.
La fiabilidad es otro desafío a medida que se disparan los volúmenes. Una proporción creciente de transacciones pasa por varios proveedores, en lugar de permanecer dentro de un solo banco, lo que aumenta la importancia de la infraestructura nacional de conmutación y liquidación. Esa concentración eleva las exigencias de gestión de capacidad y ciberdefensa. Los reguladores han ajustado las comisiones para los comerciantes con el fin de proteger a los pequeños vendedores y han actualizado las reglas a medida que QRIS se convierte en el método habitual de pago en caja. Las inversiones en redundancia, pruebas de resistencia y procedimientos claros para resolver disputas determinarán la confianza a medida que QRIS se expanda en el extranjero y gestione casos de uso más complejos.
Los expertos proponen un marco sencillo para un crecimiento seguro: cumplimiento normativo que mantenga reglas claras, ciberseguridad capaz de responder a las amenazas, protección del consumidor de fácil acceso, coordinación transfronteriza para armonizar estándares y colaboración entre bancos, empresas de tecnología financiera y fuerzas del orden. Estos elementos reducen las concesiones entre rapidez y seguridad y pueden ayudar al sistema a resistir las crisis.
Interoperabilidad desde el diseño y lecciones de India y China
El éxito de QRIS no se basa en una tecnología novedosa, sino en la estandarización. Antes de 2020, el panorama de códigos QR de Indonesia era un mosaico. Cada billetera digital o banco tenía su propio código y su propia red de establecimientos que lo aceptaban. QRIS sustituyó ese sistema por un formato común que cualquier aplicación autorizada puede escanear y cualquier código de un comercio aprobado puede aceptar. El modelo recuerda el éxito de UPI en India, donde un sistema impulsado por el regulador obliga a garantizar la interoperabilidad entre aplicaciones y bancos que compiten entre sí. La experiencia de China comenzó de otra manera, con grandes plataformas privadas a la cabeza; después, los reguladores avanzaron hacia la estandarización y encauzaron más operaciones mediante infraestructura nacional. Indonesia toma elementos de ambos modelos y prioriza la inclusión y los costos, sin cerrar las puertas a la integración con socios internacionales.
QRIS también funciona junto con otros sistemas. Las transferencias bancarias minoristas nacionales se realizan mediante sistemas como BI-FAST y continúa el trabajo en una rupia digital para usos mayoristas, con el objetivo de modernizar la liquidación básica. La meta no es sustituir la rupia ni las redes de tarjetas, sino integrar QRIS en un sistema más amplio donde cada medio haga lo que mejor sabe hacer y pueda conectarse con socios en el extranjero. Una gobernanza clara y estándares técnicos abiertos mantienen la puerta abierta a nuevos usos sin fragmentar la experiencia de los usuarios.
También importan los factores que influyen en el comportamiento. Las encuestas realizadas durante la pandemia indican que la importancia percibida de las políticas del banco central y el deseo de evitar riesgos para la salud fueron los principales motivos para probar QRIS, por encima de los factores habituales de adopción tecnológica. La comunicación, la incorporación de comerciantes y una experiencia de uso sencilla ayudaron a convertir la prueba en un hábito. Cuando una red alcanza una masa crítica de lugares donde se puede pagar, la comodidad empieza a reforzar su propia expansión.
¿Pueden los códigos QR impulsar mayores ambiciones regionales?
Algunos estrategas consideran que QRIS ofrece lecciones a los países que buscan una mayor autonomía financiera. Las redes de tarjetas y el sistema de mensajería SWIFT dominan los pagos transfronterizos. Estas plataformas seguirán siendo fundamentales para las transacciones de gran valor. Sin embargo, las conexiones minoristas mediante QR ofrecen otra opción para los pagos de bajo monto de los consumidores. Si un grupo de países estandariza y conecta sus sistemas QR, puede encauzar el gasto de turistas y pequeños comerciantes mediante sistemas nacionales, con liquidación en monedas locales. Esto reduce los costos, las dificultades asociadas al cambio de divisas y la transferencia de datos al extranjero. La idea coincide con proyectos en curso en Asia para conectar sistemas de pagos instantáneos y con pruebas de liquidación mediante monedas digitales entre bancos centrales.
El modelo de Indonesia muestra qué hace falta para lograrlo: estándares interoperables, liderazgo del banco central y un ecosistema dispuesto a armonizar las reglas mientras compite en calidad de servicio. Si más economías adoptan enfoques similares y garantizan conexiones recíprocas, la región podría construir una red de sistemas de pago con QR que complemente, en lugar de sustituir, a las redes mundiales que siguen gestionando las finanzas mayoristas.
Qué observar en 2025
Varios indicadores mostrarán hasta dónde puede llegar QRIS. Primero, el ritmo de expansión en Japón y la escala del proyecto piloto con China, incluida la cobertura de comercios y la proporción de transacciones liquidadas en pares de monedas locales. Segundo, el resultado de las conversaciones comerciales con Estados Unidos y cualquier ajuste de las reglas de acceso para proveedores extranjeros, que podría influir en la cantidad de países que se conectan con QRIS. Tercero, los esfuerzos por reducir las diferencias de adopción entre las provincias de Indonesia, para que el este del archipiélago alcance la amplia cobertura de comerciantes de Java. Cuarto, la madurez de las defensas contra el fraude, la resolución de disputas y la fiabilidad del servicio durante los periodos de mayor afluencia turística. Por último, el equilibrio entre las bajas comisiones para los comerciantes y las inversiones necesarias para mantener la resiliencia de la infraestructura nacional de conmutación y liquidación a medida que los volúmenes se acercan a decenas de miles de millones.
En síntesis
- QRIS unificó los pagos con códigos QR de Indonesia en 2020, lo que contribuyó a superar los 6.000 millones de transacciones el año pasado y a alcanzar unos 57 millones de usuarios.
- Las bajas comisiones y la sencillez de implementación hicieron que QRIS resultara atractivo para las micro, pequeñas y medianas empresas, y decenas de millones de comerciantes se han incorporado en todo el país.
- Estados Unidos calificó a QRIS como una barrera comercial, aunque las negociaciones continúan y las redes de tarjetas siguen utilizándose para las transacciones internacionales.
- El uso transfronterizo ya conecta a Indonesia con Malasia, Tailandia y Singapur; también se puso en marcha una primera fase en Japón y hay un proyecto piloto con China que utiliza la liquidación en monedas locales.
- Los responsables de Bank Indonesia afirman que QRIS sigue marcos internacionales y, al mismo tiempo, atiende objetivos nacionales de inclusión, eficiencia y resiliencia.
- La seguridad y la fiabilidad siguen siendo prioritarias. El sector avanza hacia controles de identidad más sólidos, el intercambio de información sobre fraudes y la evaluación de riesgos en tiempo real.
- Los analistas consideran que las conexiones mediante QR son una opción práctica para los pagos minoristas en Asia, que complementa en lugar de sustituir a las redes mundiales.