Por qué los inversionistas internacionales ven oportunidades en el sector inmobiliario de Tokio
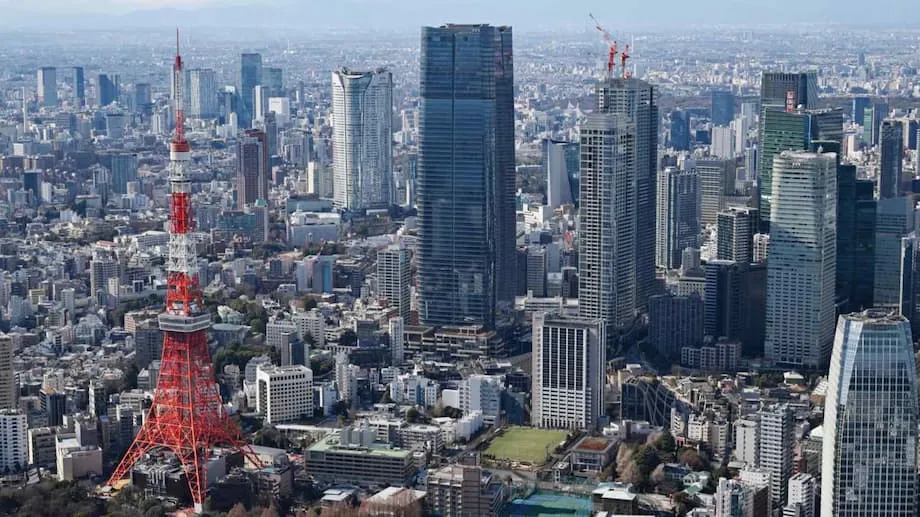
Grandes cantidades de capital internacional están llegando al sector inmobiliario de Tokio, mientras los inversionistas buscan ingresos estables y crecimiento en un mercado que muchos aún consideran infravalorado frente a otras capitales del mundo. Los precios de referencia del suelo en las principales ciudades japonesas subieron en el primer semestre de 2025, impulsados por compras extranjeras récord. Los alquileres de oficinas en Tokio siguen siendo relativamente bajos en comparación con los de otras ciudades del mundo, el yen está débil frente al dólar y los costos de financiamiento se mantienen cerca de mínimos según los estándares internacionales. Esta combinación ha atraído una ola de capital internacional hacia oficinas, viviendas multifamiliares, parques logísticos, hoteles y condominios de lujo.
Contenido
- Por qué los inversionistas internacionales ven oportunidades en el sector inmobiliario de Tokio
- ¿Qué impulsa esta ola de compras?
- Recuperación del mercado de oficinas y venta de activos empresariales
- Hacia dónde fluye el capital
- Se dispara el interés por los inmuebles de lujo y los distritos centrales
- Un marco legal abierto a los compradores extranjeros
- Preocupación por la asequibilidad y debate sobre las políticas
- Focos de tensión en los barrios: alquileres de corta duración y turismo
- La tecnología abre nuevas vías de acceso al sector inmobiliario de Tokio
- Perspectivas para 2025: crecimiento con mayor selectividad
- Puntos clave
La magnitud de la actividad es notable. Los inversionistas internacionales destinaron alrededor de 1,14 billones de yenes al sector inmobiliario japonés durante el primer semestre de 2025, lo que elevó el volumen de operaciones en Tokio a unos 13.200 millones de dólares en el mismo período. Según varios indicadores, la diferencia entre los rendimientos de Tokio y los de Nueva York o Londres favorece ahora a la capital japonesa. El mercado se ha fortalecido tras la recuperación de la demanda de alquileres posterior a la pandemia, lo que ha contribuido a mantener firmes las valoraciones, mientras el sector inmobiliario comercial de Estados Unidos y algunas partes de Europa afronta presiones para refinanciar sus deudas.
Al mismo tiempo, las condiciones generales del mercado japonés se han fortalecido. Los precios del suelo en todo el país subieron 2,7 % hasta enero de 2025, el cuarto aumento anual consecutivo y el más pronunciado desde principios de la década de 1990. En el área metropolitana de Tokio, el índice de precios de la vivienda aumentó 10,7 % interanual en enero. La ocupación en el sector del alquiler se sitúa entre mediados y finales de los noventa en los barrios más solicitados, gracias a la migración hacia las ciudades y a la intensa contratación de empresas internacionales. Los inversionistas ven un mercado líquido, con inquilinos confiables y margen para crecer hasta alcanzar los niveles de otros mercados.
¿Qué impulsa esta ola de compras?
Tres factores explican el auge de las inversiones en Tokio. En primer lugar, los diferenciales de rendimiento resultan atractivos. Las tasas de capitalización de los activos de calidad se mantienen claramente por encima de los costos de financiamiento internos, y el Banco de Japón sigue manteniendo las tasas de interés a corto plazo en niveles muy bajos. En segundo lugar, la evolución de las divisas favorece a los inversionistas que operan en dólares y euros. La debilidad del yen reduce el costo efectivo de entrada y amortigua el impacto cambiario cuando los alquileres se cobran en yenes, pero los resultados se expresan en moneda extranjera. En tercer lugar, el entorno legal y regulatorio de Japón es previsible, y los compradores extranjeros pueden adquirir propiedades en pleno dominio sin restricciones especiales, algo poco habitual en Asia.
Yu Kawamata, responsable del sector inmobiliario japonés en Morgan Stanley Real Estate Investing, explicó la oportunidad en términos macroeconómicos.
Japón tiene perspectivas macroeconómicas positivas, impulsadas por la inflación y el crecimiento de los salarios, cambios regulatorios que orientan a las empresas hacia una mayor eficiencia y diferenciales de rendimiento atractivos, con condiciones de financiamiento favorables.
La demanda se apoya en fundamentos sólidos. Los alquileres residenciales en los 23 distritos de Tokio subieron alrededor de 6 % interanual a finales de 2024, y la ocupación se acerca a 97 % en muchos distritos céntricos. Los rendimientos del alquiler en todo el país promediaron cerca de 4,2 % a principios de 2025; los activos más cotizados de Tokio suelen ofrecer entre 3 % y 4 %, con tasas de desocupación muy bajas. La participación del capital extranjero en las operaciones inmobiliarias japonesas ha aumentado hasta alrededor de 27 %, frente a cerca de 21 % hace cinco años. Los centros logísticos vinculados al comercio electrónico reciben una parte importante de las inversiones extranjeras, gracias a la estabilidad de los contratos de alquiler y a las necesidades de expansión.
Recuperación del mercado de oficinas y venta de activos empresariales
El mercado de oficinas de primer nivel de Tokio se está recuperando. En los cinco distritos centrales, la desocupación de oficinas de categoría A se situaba cerca de 3,4 % a finales de 2024, y la demanda superaba la nueva oferta en torno a importantes centros de transporte, como las estaciones de Tokio y Shinagawa. Los alquileres promedio de espacios de primera categoría alcanzaron unos 32.400 yenes por metro cuadrado al mes, casi 5 % más que un año antes. Los inquilinos se están concentrando en edificios más nuevos, con certificaciones ambientales y sistemas inteligentes, mientras que las construcciones antiguas de zonas periféricas se ven presionadas a renovarse, reducir los alquileres o reconfigurar sus plantas para darles un uso flexible.
El trabajo híbrido ha cambiado la forma de la demanda, pero no la ha eliminado. Algunas empresas han reducido el espacio de sus sedes e invertido en oficinas satélite y espacios para reuniones digitales, pero muchas siguen alquilando plantas en ubicaciones bien conectadas para atraer de vuelta al personal y ubicar a los equipos que atienden a los clientes. Esto favorece a los edificios de categoría superior y amplía la brecha con los inmuebles secundarios.
Otro factor que impulsa el mercado es el flujo constante de venta de activos empresariales. Grandes empresas nacionales han estado reduciendo sus activos no esenciales y sacando al mercado propiedades de alto valor que los fondos internacionales están dispuestos a comprar. Las ventas de empresas conocidas, como fabricantes de automóviles y cerveceras, han añadido al mercado oficinas y propiedades de uso mixto muy solicitadas. El resultado es una cartera más amplia de operaciones de calidad institucional en un momento de menor actividad en los mercados occidentales.
Hacia dónde fluye el capital
La vivienda multifamiliar ocupa un lugar central en esta tendencia. La inversión extranjera en activos residenciales japoneses aumentó alrededor de 18 % en 2024, hasta cerca de 740.000 millones de yenes. Los edificios de alquiler del centro de Tokio suelen mantener una ocupación de entre mediados y finales de los noventa, y los alquileres anunciados para apartamentos de una habitación en zonas populares, a menudo de entre 25 y 40 metros cuadrados, promedian unos 150.000 yenes mensuales. Una nueva generación de gestores está captando capital para ampliar su presencia en este segmento. Un ejemplo es un fondo que adquirió recientemente cinco propiedades de apartamentos, con unas 700 unidades en los distritos centrales, y busca comprar más con el apoyo de socios internacionales.
El sector inmobiliario industrial y logístico es otro foco de atracción. Según algunos cálculos, alrededor de 40 % de las inversiones extranjeras de los últimos años se destinó a almacenes y otras instalaciones relacionadas, lo que refleja la amplia adopción del comercio electrónico en Japón y la necesidad de centros de distribución modernos cerca de las grandes ciudades. Inversionistas como Blackstone, GIC y ESR han destinado grandes sumas a estos activos. Los hoteles también vuelven a atraer interés ante la recuperación del turismo internacional, especialmente en Tokio, Osaka y las zonas turísticas.
El interés institucional sigue creciendo. Morgan Stanley Real Estate Investing cerró un fondo dedicado a Japón por unos 131.000 millones de yenes, superando su objetivo inicial, y ya está invirtiendo en edificios residenciales. En una operación récord, un comprador extranjero acordó adquirir Tokyo Garden Terrace Kioicho por unos 2.600 millones de dólares. Otra firma internacional se asoció con un operador regional para desarrollar más de 3.000 viviendas de alquiler en Japón. Grandes estrategias de inversión en Asia, incluidos fondos que recaudaron más de 5.000 millones de dólares, están convirtiendo a Japón en una prioridad. Algunos gestores esperan que las reformas de gobierno corporativo impulsen, con el tiempo, ventas de activos no esenciales por hasta 3 billones de dólares, lo que ampliaría el universo de operaciones.
Se dispara el interés por los inmuebles de lujo y los distritos centrales
Los mayores aumentos se concentran en el centro de Tokio. Los precios de los condominios en los 23 distritos han subido alrededor de 64 % desde 2021, muy por encima del incremento registrado en el área metropolitana en su conjunto. El precio promedio de un condominio nuevo en los distritos centrales superó los 112 millones de yenes en 2024. En marzo de 2025, el promedio del área metropolitana de Tokio llegó brevemente a unos 104,9 millones de yenes, antes de bajar al mes siguiente debido a cambios en la composición de las unidades disponibles. También subieron los precios de los apartamentos usados: en abril de 2025, el promedio rondaba los 44,5 millones de yenes, más de 28 % por encima del año anterior.
Las zonas en proceso de renovación urbana encabezan el avance. Los estudios sobre precios del suelo muestran aumentos de dos dígitos en lugares como Nakano y Suginami, mientras que el distrito de Sakura Stage, en Shibuya, registró un incremento de alrededor de 33 %. La demanda de unidades de lujo ha aumentado con el regreso a la ciudad de ejecutivos de empresas multinacionales y personas adineradas que buscan una segunda vivienda. En barrios como Daikanyama, escasean los grandes apartamentos en pisos altos, de más de 200 metros cuadrados, y ya no es inusual que sus precios alcancen siete cifras en dólares.
Los alquileres reflejan el auge de las ventas. Los alquileres anunciados para viviendas de precio medio subieron alrededor de 6 % a finales del año pasado en los 23 distritos, mientras que la ocupación de edificios bien ubicados se acerca a 97 %. La oferta de condominios nuevos en el centro de Tokio fue excepcionalmente limitada en 2024 y, aunque los promotores planean lanzar más proyectos, la cartera sigue por debajo de la demanda. Muchos compradores particulares están buscando opciones más allá del Triángulo de Oro de Minato, Chiyoda y Chuo, en zonas emergentes de Koto, Sumida, Nakano y Meguro.
Un marco legal abierto a los compradores extranjeros
Las normas inmobiliarias de Japón son sencillas para los no residentes. Los extranjeros pueden comprar viviendas, terrenos y edificios comerciales sin tener ciudadanía, visa ni permisos especiales. El proceso es similar al que siguen los compradores nacionales. Tras visitar la propiedad y presentar una oferta, los compradores suelen firmar un contrato y pagar un depósito; luego completan la operación cuando se concreta el financiamiento y se inscribe la propiedad. Los agentes inmobiliarios autorizados y los escribanos judiciales se encargan de gran parte de los trámites. Las operaciones suelen cerrarse en un plazo de entre 60 y 90 días.
Los gastos iniciales suelen sumar entre 5 % y 6 % del precio de compra e incluyen la comisión inmobiliaria, la inscripción, los impuestos y el seguro. La mayoría de los impuestos se calcula sobre valores tasados por el gobierno, que pueden ser inferiores a los precios de mercado. Para conceder préstamos, los bancos evalúan cada vez más los ingresos y la capacidad de pago de la deuda de los prestatarios extranjeros, en lugar de basarse únicamente en las garantías y la situación de residencia. Las tasas de los préstamos en Japón siguen siendo muy bajas según los estándares internacionales, un factor clave en los cálculos de inversión tanto para residentes como para compradores internacionales.
Preocupación por la asequibilidad y debate sobre las políticas
El aumento de los precios ha ampliado la brecha entre el valor de las propiedades y los ingresos locales en los distritos más cotizados. El alza desde 2021 ha generado un debate político sobre el papel de los compradores extranjeros. Algunos partidos de oposición han propuesto medidas como un impuesto a las viviendas vacías, dirigido a las compras especulativas, o límites específicos a las adquisiciones en distritos con precios excesivos. Actualmente, Japón prácticamente no impone restricciones a la propiedad residencial extranjera, a diferencia de otros mercados que exigen autorizaciones o aplican impuestos adicionales a los compradores extranjeros.
Los datos precisos sobre la magnitud de las compras extranjeras son limitados, pero los estudios indican que en varios distritos centrales los compradores no residentes adquieren una proporción de los condominios nuevos que en ocasiones alcanza entre 20 % y 40 %. Los inversionistas nacionales también tienen una presencia activa, y el abundante capital local sigue fluyendo hacia las propiedades urbanas. La población de Tokio continúa creciendo, aunque la población nacional disminuye, lo que concentra la demanda en la capital. Los responsables de las políticas deben equilibrar el atractivo de la ciudad para la inversión con la necesidad de mejorar la asequibilidad para sus residentes.
Al mismo tiempo, Japón tiene unos 9 millones de viviendas vacías, conocidas como akiya, muchas de ellas en zonas rurales o suburbanas alejadas de los empleos y los servicios. Las iniciativas nacionales y locales intentan volver a poner en uso estas propiedades, pero la viabilidad económica suele ser un desafío porque las viviendas antiguas pueden necesitar renovaciones importantes. Los mercados urbanos como el de Tokio funcionan de manera diferente a los de muchas ciudades regionales.
Focos de tensión en los barrios: alquileres de corta duración y turismo
El turismo ha intensificado la presión en algunos distritos. En la zona de Kaminarimon, en Asakusa, el valor del suelo subió alrededor de 29 % este año y casi duplica el nivel anterior a la pandemia. Los analistas relacionan el aumento con el rápido crecimiento de los alquileres de corta duración dirigidos a visitantes y la llegada de capital extranjero. Algunos compradores han pagado precios elevados por pequeños edificios y apartamentos que pueden alquilarse de nuevo a turistas, apostando por una alta ocupación en lugar de basarse en los múltiplos de ingresos actuales.
Los alquileres de corta duración son legales desde 2018 y, para mayo de 2025, había unas 32.000 propiedades registradas en todo el país, más de un tercio de ellas en los 23 distritos de Tokio. En el distrito de Taito, donde se encuentra Asakusa, los anuncios han aumentado alrededor de 80 % en comparación con mayo de 2019. En febrero y marzo de este año, unas 465.000 personas se alojaron en viviendas de alquiler de corta duración en Japón, casi la mitad más que un año antes; los extranjeros representaron más de la mitad de los huéspedes. Los viajeros chinos constituyeron el grupo más numeroso por nacionalidad.
El auge ha elevado los alquileres en las zonas turísticas y ha provocado quejas de los residentes por el ruido y la gestión de los residuos. Las autoridades municipales estudian medidas de control específicas y normas que protejan las horas de descanso y permitan a la vez que los anfitriones atiendan la demanda durante los períodos de mayor afluencia turística. Los inversionistas que dependen de los ingresos de los alquileres de corta duración deberán estar atentos a posibles cambios en las regulaciones municipales.
La tecnología abre nuevas vías de acceso al sector inmobiliario de Tokio
Las finanzas digitales están transformando el acceso al sector inmobiliario japonés. Una empresa con sede en Tokio planea tokenizar propiedades del centro de la ciudad por un valor aproximado de 75 millones de dólares en la cadena de bloques Oasys, mediante la emisión de tokens digitales que representan derechos económicos sobre los edificios. El objetivo a largo plazo de la empresa es tokenizar activos por más de 200.000 millones de dólares, equivalentes a cerca de 1 % del mercado inmobiliario japonés, en colaboración con entidades autorizadas y sociedades instrumentales extranjeras para cumplir con las normas de regulación.
Yushi Sekino, director ejecutivo que encabeza el proyecto de tokenización, afirmó que el objetivo es reducir las barreras prácticas para los compradores no residentes mediante la digitalización de la propiedad y la simplificación de las tarifas y los trámites.
Estamos creando la infraestructura de inversión de próxima generación para que el sector inmobiliario japonés sea accesible a nivel mundial.
La tokenización inmobiliaria está ganando terreno en todo el mundo, y el mercado japonés, sofisticado y regido por normas claras, podría adoptarla ampliamente. Para los pequeños inversionistas, los modelos de propiedad fraccionada podrían ofrecer exposición a propiedades de alquiler en Tokio sin tener que comprar una unidad completa. Para las grandes instituciones, las plataformas basadas en tokens pueden agilizar la liquidación y ampliar la distribución. La calidad de la ejecución y la protección de los inversionistas determinarán la rapidez con que estos modelos se expandan.
Perspectivas para 2025: crecimiento con mayor selectividad
Se prevé que los precios sigan subiendo, aunque a un ritmo más moderado. Varias previsiones del sector privado apuntan a un aumento de entre 5 % y 6 % en los precios de las propiedades de Tokio en 2025, tras el alza de 8 % del año pasado. Los promotores prevén aumentar los lanzamientos de condominios, pero es poco probable que la oferta alcance la demanda en los distritos centrales. La ocupación residencial debería mantenerse alta mientras continúe la migración hacia las ciudades y la contratación internacional impulse el segmento de lujo. En el mercado de oficinas, se espera que las torres de alta calidad cerca del transporte público mantengan el ritmo de los alquileres, mientras que los edificios antiguos quizá necesiten mejoras o una reorientación para competir.
Las tendencias de la construcción apuntan a una posible escasez futura. Los permisos para iniciar obras de vivienda cayeron alrededor de 1 % en 2024 y disminuyeron 4,6 % en enero de 2025, señal de que el crecimiento de la oferta futura quizá no alcance para satisfacer el aumento de la demanda. Esto podría añadir presión al alza sobre los precios y los alquileres, especialmente en el centro de la ciudad. Al mismo tiempo, los promotores logísticos siguen ampliando la capacidad en corredores estratégicos de Tokio y Yokohama para atender el crecimiento del comercio electrónico.
Persisten algunos riesgos. Un aumento más rápido de las tasas de interés internas reduciría el diferencial que tanto valoran los inversionistas extranjeros, aunque las tasas siguieran siendo bajas en comparación con otros mercados. Un yen más fuerte reduciría el beneficio cambiario. Normas más estrictas sobre los alquileres de corta duración podrían modificar los flujos de ingresos de ciertos activos. Los responsables de las políticas también podrían revisar las medidas relacionadas con la propiedad extranjera en distritos específicos. Por ahora, la liquidez, la estabilidad y el crecimiento de los alquileres siguen sosteniendo la demanda de propiedades en Tokio.
Puntos clave
- Los precios del suelo en las principales ciudades japonesas subieron en el primer semestre de 2025, respaldados por una fuerte inversión extranjera, tasas bajas y un yen débil.
- Los inversionistas extranjeros destinaron unos 1,14 billones de yenes durante el primer semestre, y Tokio registró operaciones por alrededor de 13.200 millones de dólares.
- Los diferenciales de rendimiento, la apertura legal a la propiedad extranjera en pleno dominio y la demanda estable de alquileres están atrayendo capital a Tokio.
- La desocupación de oficinas de categoría A se sitúa cerca de 3,4 %, mientras suben los alquileres de primera categoría y los edificios antiguos afrontan presiones para renovarse.
- La vivienda multifamiliar y la logística concentran la mayor parte de las inversiones; al mismo tiempo, grandes fondos cerraron nuevos vehículos de inversión para Japón y realizaron operaciones récord.
- Los mayores aumentos se registraron en los distritos centrales: en 2024, el precio promedio de un condominio nuevo en el centro de Tokio rondó los 112 millones de yenes y sigue al alza.
- El debate sobre las políticas se intensifica ante el deterioro de la asequibilidad en las zonas más cotizadas, mientras los alquileres de corta duración generan tensiones en los barrios turísticos.
- Están surgiendo proyectos de tokenización que buscan facilitar el acceso a inversionistas extranjeros mediante estructuras digitales que cumplen con las normas.
- Las previsiones apuntan a un aumento de los precios de entre 5 % y 6 % en 2025; la alta ocupación y la limitada oferta nueva sostienen el mercado.
- Entre los principales riesgos figuran el aumento de las tasas de interés, las fluctuaciones cambiarias y posibles cambios normativos que afecten a los alquileres de corta duración o a grupos específicos de compradores.