



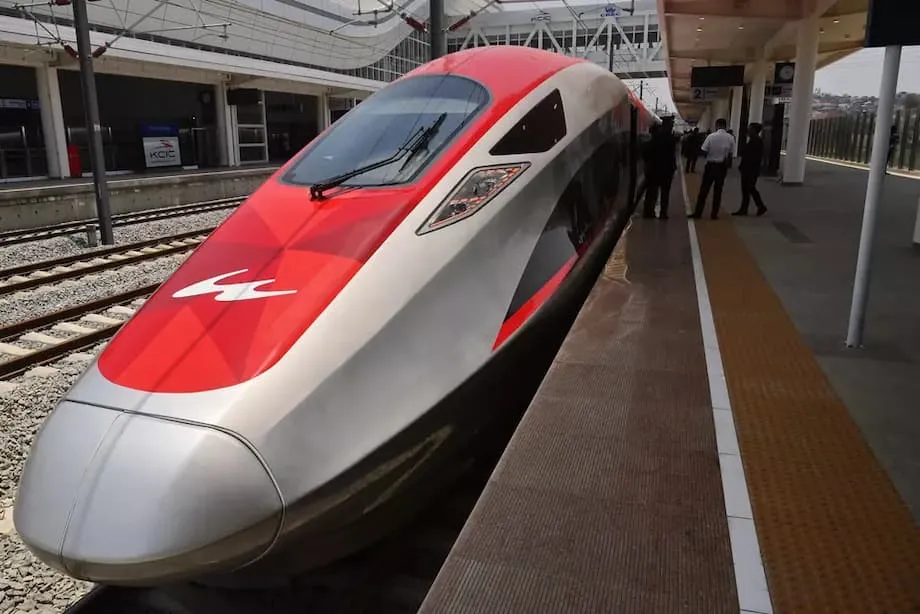
La renegociación busca proteger a KAI y mantener Whoosh en marcha
Indonesia se prepara para reabrir las conversaciones con China sobre la deuda que financió el tren de alta velocidad entre Yakarta y Bandung, conocido como Whoosh. La iniciativa, encabezada por el ministro de Empresas Estatales, Erick Thohir, busca aliviar la presión sobre Kereta Api Indonesia (KAI), la empresa ferroviaria estatal que ocupa un lugar central en el proyecto. Una de las opciones sobre la mesa permitiría que KAI se concentre en operar los trenes, mientras el Estado asume la responsabilidad de la infraestructura básica, como las vías y las estaciones. El objetivo es reducir la carga que representan los activos de larga duración y el elevado endeudamiento en el balance de KAI, y proteger al mismo tiempo un servicio emblemático que ha cambiado los patrones de viaje en Java Occidental.
Contenido
- La renegociación busca proteger a KAI y mantener Whoosh en marcha
- Cómo funciona la financiación y por qué las cifras son difíciles
- Resumen de la estructura de préstamos
- Pasajeros y primeras etapas de operación
- Quién paga cada cosa según el nuevo plan
- Danantara interviene para negociar una solución
- Los vínculos con China y la política influyen en la negociación
- ¿Pueden los pasajeros y los ingresos cerrar la brecha?
- Qué implica para la extensión entre Yakarta y Surabaya
- Riesgos para el balance del Estado y cómo contenerlos
- Lo que debe saber
Whoosh comenzó a operar en octubre de 2023 y redujo a unos 45 minutos el trayecto de 142 kilómetros entre Yakarta y Bandung. Su adopción ha sido constante. La línea transportó a 2,9 millones de pasajeros en el primer semestre de 2025, alrededor de un 10 por ciento más que en el mismo período del año anterior. Sin embargo, su popularidad no ha compensado el peso de los préstamos para la construcción y el costo de los retrasos. El proyecto costó unos 119,6 billones de rupias, equivalentes a unos 7.300 millones de dólares, y tres cuartas partes de esa suma se financiaron con préstamos del Banco de Desarrollo de China. Los préstamos iniciales tenían una tasa de interés anual cercana al 2 por ciento. Después de que la pandemia y los problemas para adquirir terrenos elevaran los costos en unos 1.200 millones de dólares, Indonesia aceptó un tramo de préstamo adicional con una tasa del 3,4 por ciento.
La presión de la deuda ya se refleja en los resultados empresariales. KAI, que posee la mayor participación nacional en la operadora PT Kereta Cepat Indonesia China (KCIC) a través de un consorcio estatal, registró pérdidas de 1,24 billones de rupias vinculadas a la línea en el primer semestre de 2025. Es una mejora frente al mismo período del año pasado, pero sigue siendo una carga considerable. Erick Thohir ha señalado que el Gobierno no dará luz verde a la extensión prevista hasta Surabaya hasta que la deuda de Whoosh se encuentre en una situación sostenible. Este año, el Estado también inyectó 1,8 billones de rupias en KAI, pero las autoridades recalcan que esos fondos están destinados a ampliar el tren de cercanías en el Gran Yakarta, no a refinanciar el proyecto de alta velocidad.
Cómo funciona la financiación y por qué las cifras son difíciles
La estructura del proyecto ayuda a explicar las dificultades actuales. KCIC es una empresa conjunta de inversores indonesios y chinos. Del lado indonesio, el vehículo accionarial es Pilar Sinergi BUMN Indonesia (PSBI), controlado por empresas estatales, entre ellas KAI, la constructora Wijaya Karya, la operadora de autopistas de peaje Jasa Marga y la empresa de plantaciones Perkebunan Nusantara VIII. PSBI posee el 60 por ciento de KCIC, mientras que el resto pertenece al consorcio chino Beijing Yawan HSR. La financiación del proyecto siguió un patrón habitual en la construcción ferroviaria: los accionistas aportaron capital para cubrir una cuarta parte de los costos, y un gran préstamo preferente del Banco de Desarrollo de China financió el resto.
El costo del dinero es importante para el ferrocarril. Incluso con una tasa base baja, un préstamo de varios miles de millones de dólares acumula intereses considerables. La tasa de interés anual inicial del 2 por ciento parecía manejable cuando el presupuesto era menor y el calendario más ajustado. La pandemia interrumpió las cadenas de suministro, los confinamientos ralentizaron el trabajo y la adquisición de terrenos tardó más de lo previsto. Indonesia y China acordaron que se necesitarían otros 18 billones de rupias, unos 1.200 millones de dólares, para terminar la línea. Ese monto adicional se concedió con una tasa más alta, del 3,4 por ciento. La tasa de interés combinada y el aumento del principal elevaron las necesidades anuales de pago justo cuando los equipos operativos intentaban resolver los primeros problemas de funcionamiento.
El crecimiento de los ingresos aún no alcanza para cubrir los pagos pendientes. Los ferrocarriles necesitan tiempo para alcanzar niveles de pasajeros consolidados. La demanda depende de los enlaces de conexión, el acceso a los destinos finales, los precios y la confiabilidad. Las autoridades y los legisladores han dicho que el número actual de pasajeros está por debajo de las previsiones originales. Algunos cálculos suponían entre 50.000 y 76.000 pasajeros diarios en las primeras etapas de funcionamiento estable. Según las sesiones informativas legislativas, la ocupación real se ha acercado al 40-50 por ciento del escenario más pesimista. Por ahora, las ventas de boletos, estimadas en torno a 1,5 billones de rupias al año, cubren una parte de los gastos y el mantenimiento, pero no el total de los intereses ni la amortización del principal. Según informes, KAI debe pagar cerca de 2 billones de rupias al año en intereses relacionados con el proyecto, una cifra que pone de relieve la brecha entre el flujo de caja operativo y las necesidades de financiación.
Resumen de la estructura de préstamos
- Costo total: unos 119,6 billones de rupias, o 7.300 millones de dólares. - Participación del prestamista: 75 por ciento del Banco de Desarrollo de China y 25 por ciento de los accionistas. - Intereses: cerca del 2 por ciento en los préstamos iniciales y alrededor del 3,4 por ciento en el tramo destinado a cubrir el sobrecosto. - Estructura: préstamo preferente a KCIC, con aportes de capital de PSBI y Beijing Yawan HSR para cubrir el resto.
Pasajeros y primeras etapas de operación
Whoosh ha demostrado que el tren interurbano de alta velocidad es viable en Indonesia. El trayecto de un extremo al otro dura una fracción del viaje en automóvil por autopistas congestionadas. El servicio de alta velocidad también ha impulsado la demanda de trenes de conexión. Los pasajeros enlazan con un servicio de traslado corto hasta la estación de la ciudad de Bandung y utilizan el LRT de Yakarta y otros servicios en la terminal de Halim. El efecto de red debería fortalecerse a medida que mejoren los intercambios, pero las primeras mejoras aún no han cerrado la brecha financiera creada por los sobrecostos.
Quién paga cada cosa según el nuevo plan
El ministro Erick ha planteado un modelo en el que KAI se concentre en las operaciones, incluidos los trenes, los horarios y la calidad del servicio, mientras el Estado asume la infraestructura básica, como las vías, el suministro eléctrico y las estaciones. Separar los activos puede cambiar la situación financiera. Permite que una entidad pública registre en sus cuentas infraestructura de larga duración y recurra a préstamos con plazos más extensos. Entonces, KAI pagaría por el acceso mediante una tarifa por el uso de las vías o una concesión. El objetivo es reducir los costos por intereses de la operadora, retirar de la cuenta de resultados de KAI la depreciación de los activos que ya no poseería y permitir que la dirección se concentre en los ingresos y el servicio.
Muchos sistemas ferroviarios separan las operaciones de la infraestructura. En la práctica, el propietario público de las vías y las estaciones puede refinanciarse con instrumentos más baratos respaldados por el Estado o con financiación combinada. Esta puede incluir préstamos multilaterales, emisiones de bonos locales o productos estructurados con tasas de interés más bajas. La operadora paga una tarifa de acceso acordada que tiene en cuenta el valor social y el potencial comercial. Si Indonesia adopta este modelo para Whoosh, probablemente el Estado aumentará la supervisión para garantizar que la tarifa de acceso siga incentivando la eficiencia y, a la vez, reconozca el beneficio público de los viajes más rápidos y los vínculos económicos entre ciudades.
Danantara interviene para negociar una solución
Danantara, el brazo de inversión soberana de Indonesia, ocupa ahora un lugar central en el proceso. El fondo ha dado prioridad a Whoosh y trabaja con KAI en opciones para reestructurar la deuda de KCIC y reequilibrar la exposición accionarial. Danantara tiene el mandato y la flexibilidad necesarios para aportar nuevo capital, cancelar partes del préstamo o acordar una nueva estructura que reduzca la carga de efectivo a corto plazo para KAI y las empresas de PSBI. Esto podría implicar negociar una tasa de interés más baja, ampliar los vencimientos, solicitar un período de gracia para el pago del principal o combinar varias medidas.
Dony Oskaria, director de operaciones de Danantara, confirmó que la revisión está en marcha y avanza. Explicó en qué etapa se encuentra la evaluación y la intención de incluir la solución en el plan de trabajo formal del fondo para este año.
Dony dijo que el proceso de evaluación está en curso y concluirá pronto.
Bobby Rasyidin, nuevo presidente director de KAI, ya advirtió a los legisladores que no se pueden ignorar las finanzas del proyecto. Ha descrito la deuda de la línea de alta velocidad como un riesgo que podría estallar si no se aborda, y ha destacado la estrecha coordinación con Danantara para proteger las operaciones generales de KAI.
Bobby dijo en una audiencia parlamentaria que el problema de KCIC se parece a una bomba de tiempo y que la carga de la deuda perjudica el desempeño de KAI si no se avanza con la reestructuración.
Los vínculos con China y la política influyen en la negociación
Whoosh es un símbolo de la profundización de la relación entre Indonesia y China y suele mencionarse en conversaciones de alto nivel. El proyecto es el primer servicio de alta velocidad propiamente dicho del Sudeste Asiático y una muestra visible de la presencia de la Iniciativa de la Franja y la Ruta de China. Esa visibilidad tiene dos efectos. Puede contribuir a generar buena voluntad para resolver los problemas técnicos y revisar las condiciones de los préstamos. También implica que ambas partes tendrán en cuenta el significado político de cualquier cambio, especialmente si incluye reducciones de intereses o una redistribución de los riesgos entre los socios.
Indonesia tiene un interés práctico en que la línea funcione bien. El servicio favorece los viajes de negocios, el turismo y la integración regional en Java. El presidente Prabowo Subianto ha expresado su apoyo a extender Whoosh hacia el este, hasta Surabaya. Su equipo está elaborando un nuevo marco para orientar esa iniciativa. Cualquier extensión requerirá extraer lecciones claras de la primera fase. Esto incluye establecer un proceso previsible para la adquisición de terrenos, coordinar mejor desde las primeras etapas del diseño con otros proyectos de transporte y contar con un plan de financiación que ajuste los plazos de construcción a una evolución realista del número de pasajeros.
¿Pueden los pasajeros y los ingresos cerrar la brecha?
El número de pasajeros evoluciona en la dirección correcta. En el primer semestre de 2025, el servicio transportó a 2,9 millones de pasajeros, una cifra considerable para una línea nueva. La ampliación de los enlaces de conexión y una mejor integración en ambos extremos de la ruta pueden impulsar la demanda. En Yakarta, las conexiones confiables con el LRT, el sistema de autobuses de tránsito rápido y los trenes de cercanías facilitan el acceso a la estación de Halim. En Bandung, los enlaces directos con el centro de la ciudad reducen el tiempo total del viaje. La integración de los sistemas de venta de boletos también puede ayudar, por ejemplo, al permitir comprar boletos para todo el trayecto o aplicar descuentos a los viajes combinados.
Los precios son otra herramienta. El tren de alta velocidad puede ofrecer tarifas dinámicas que varíen según la demanda, la hora del día y el día de la semana. Las tarifas promocionales ya han acercado a más pasajeros al servicio. La colaboración con las oficinas locales de turismo, las universidades y los organizadores de congresos puede llenar los trenes en las horas de menor demanda. Además de la venta de boletos, el desarrollo de las zonas próximas a las estaciones puede generar nuevos ingresos. Muchos ferrocarriles obtienen valor mediante el alquiler de locales comerciales, los estacionamientos, la publicidad y el desarrollo conjunto de terrenos adyacentes. Indonesia tiene una gran oportunidad de convertir las estaciones en centros de negocios y ocio, lo que puede aumentar los ingresos sin elevar demasiado rápido las tarifas básicas.
Aun con el crecimiento, la dirección seguirá necesitando una solución financiera. Los proyectos ferroviarios de todo el mundo tardan años en alcanzar niveles consolidados de ocupación. Un perfil de deuda manejable da tiempo para lograrlo. La función de Danantara y la propuesta de Erick de separar los activos buscan ajustar la financiación al ritmo realista de las operaciones. Ese es el equilibrio central. Si la línea puede cumplir su misión de transporte con una carga menor por el servicio de la deuda, podrá alcanzar una situación económica estable sin presionar a los pasajeros ni a los demás servicios de KAI.
Qué implica para la extensión entre Yakarta y Surabaya
Las autoridades han dicho claramente que el plan para Surabaya depende de una solución duradera para Whoosh. Extender la línea a través de Java multiplicaría tanto la escala como los beneficios, pero también aumentaría el desafío financiero. Antes de iniciar nuevas obras hacia el este, será esencial aclarar el modelo de negocio de la línea actual, incluido quién posee los activos, quién paga las tarifas de acceso y cómo se comparten los riesgos. Ya se está preparando un marco regulatorio actualizado para orientar una extensión. Se espera que ese marco aborde los plazos para adquirir terrenos, la gestión de contratos y el papel de los coinversores privados junto a las entidades estatales.
Es probable que cualquier segunda fase incluya una construcción por etapas, una evolución realista del número de pasajeros y una combinación de fuentes de financiación que distribuya los riesgos a lo largo del tiempo. Un corredor más amplio también hará más importante la integración con los servicios de carga y los trenes convencionales de pasajeros. Los planificadores deberán garantizar que los horarios y las conexiones reduzcan al mínimo los conflictos y maximicen la capacidad de toda la red de la isla, no solo la de un único servicio prémium.
Riesgos para el balance del Estado y cómo contenerlos
El Estado ya ha respaldado el ferrocarril mediante inyecciones de capital en empresas relacionadas y apoyo político a KCIC. Las empresas de PSBI registraron pérdidas cuantiosas en 2024, de unos 4,2 billones de rupias. Esas pérdidas generan presión sobre KAI y otras empresas que prestan a diario servicios públicos esenciales. El objetivo de la reestructuración es evitar que el proyecto de alta velocidad debilite al sector más amplio de las empresas estatales.
Hay varias herramientas para gestionar ese riesgo. Un diálogo entre gobiernos puede sentar las bases para una modificación formal de las condiciones del préstamo con el Banco de Desarrollo de China. Ampliar el vencimiento y reducir los intereses aliviaría las necesidades anuales de efectivo. Un período de gracia para el pago del principal daría margen mientras aumenta el número de pasajeros. Separar los activos permitiría al Estado refinanciar las vías y las estaciones con instrumentos de plazos más largos, adecuados para la infraestructura. Danantara puede coordinar la cancelación parcial del préstamo actual, posiblemente recurriendo a bonos nacionales o a financiación conjunta multilateral para mejorar la combinación de fuentes. Cada medida tendría un efecto limitado por sí sola, pero juntas pueden devolver la estabilidad.
Las autoridades y los comentaristas también tienen presentes los ejemplos aleccionadores de países que han afrontado dificultades por grandes deudas externas vinculadas a la infraestructura. La situación de Indonesia es distinta en aspectos importantes. El mercado nacional es grande, el activo está en funcionamiento y es popular, y el Estado cuenta con opciones a través de Danantara y otros mecanismos. Aun así, se requiere disciplina para evitar nuevas obligaciones que simplemente trasladen la carga de un lugar a otro. El principio que guía el proceso es sencillo: mantener los trenes en marcha, conservar tarifas razonables, proteger la actividad principal de KAI y ajustar el servicio de la deuda a un flujo de caja realista.
Lo que debe saber
- Indonesia planea renegociar con China los préstamos de Whoosh para aliviar la presión sobre Kereta Api Indonesia.
- Una opción en estudio permitiría que KAI opere los trenes mientras el Estado posee y financia las vías y las estaciones.
- El proyecto, de 7.300 millones de dólares, se financió en un 75 por ciento con fondos del Banco de Desarrollo de China; los préstamos iniciales tenían una tasa del 2 por ciento y el tramo para cubrir el sobrecosto, del 3,4 por ciento.
- El número de pasajeros llegó a 2,9 millones en el primer semestre de 2025, un 10 por ciento más que en el mismo período del año anterior, pero los ingresos no alcanzan para cubrir el servicio de la deuda.
- KAI registró pérdidas de 1,24 billones de rupias vinculadas a la línea en el primer semestre de 2025. Aunque la cifra mejoró, sigue siendo una carga considerable.
- Danantara, el fondo de inversión soberana de Indonesia, coordina con KAI los planes de reestructuración de la deuda.
- Los legisladores han exigido soluciones concretas para evitar que los riesgos se extiendan a otras empresas estatales.
- El Gobierno afirma que la extensión entre Yakarta y Surabaya no avanzará hasta que se estabilice la deuda de Whoosh.



