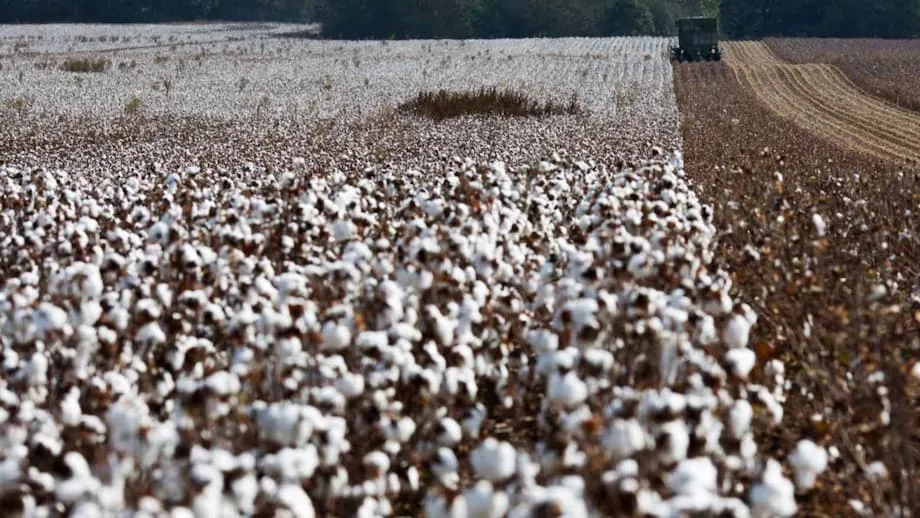
Un rápido cambio en la demanda de fibra estadounidense
Los exportadores de algodón de Estados Unidos están experimentando uno de los cambios más bruscos en los flujos comerciales de los últimos años. Los envíos a China se desplomaron a principios de 2025, mientras que las ventas a otros mercados asiáticos se aceleraron. Un informe de Nikkei citado por Agenzia Nova señaló que las exportaciones estadounidenses de algodón a China cayeron alrededor de un 90 por ciento en los primeros seis meses de 2025, mientras que aumentaron las entregas a países como Vietnam, Pakistán y Turquía. Las compras de Vietnam casi se triplicaron. El cambio está relacionado con una amplia reconfiguración del abastecimiento de prendas de vestir y con una nueva ronda de aranceles que encareció la compra de ropa fabricada en China y, más recientemente, en India.
Contenido
- Un rápido cambio en la demanda de fibra estadounidense
- Qué muestran las cifras más recientes
- Cómo los aranceles reconfiguraron el abastecimiento de prendas
- Xinjiang, las prohibiciones de importación y las restricciones al algodón en China
- El auge de Vietnam como centro de hilado y confección
- Adónde va el algodón estadounidense si no se envía a China
- Brasil compite con los suministros estadounidenses
- Del fardo a la camiseta: el rodeo del hilo
- Qué están haciendo ahora las marcas y los minoristas
- Qué les espera a los productores y las hilanderías
- Puntos clave
Estados Unidos es el principal exportador mundial de algodón por volumen y abastece aproximadamente un tercio de las exportaciones globales, según el Servicio de Investigación Económica del Departamento de Agricultura de Estados Unidos. En un año normal, China, Bangladesh y Vietnam figuran entre los mayores importadores de fibra en bruto. Esa estructura se mantiene, pero los destinos del algodón estadounidense están cambiando a medida que las marcas de ropa trasladan sus pedidos al sur y sudeste de Asia y las restricciones normativas limitan el uso de fibra importada por parte de China. El resultado es que menos fardos se dirigen directamente a los puertos chinos y más se envían a Vietnam, Pakistán, Bangladesh y Turquía, donde las hilanderías y las fábricas de prendas trabajan a pleno rendimiento para captar nuevos pedidos.
La actualización de agosto de 2025 del informe Algodón: mercados y comercio mundiales del Departamento de Agricultura de Estados Unidos destacó el mismo patrón y señaló que las exportaciones estadounidenses aumentaron con fuerza a mercados fuera de China a medida que se trasladaba el abastecimiento de prendas. El organismo apuntó a un menor consumo chino y a la continua reorientación de los pedidos de compradores estadounidenses hacia otros centros de manufactura. El mensaje general de los datos y del sector es claro: se desaceleran las importaciones chinas de algodón en bruto y aumenta la demanda en centros competidores que ahora confeccionan una mayor proporción de la ropa mundial.
Qué muestran las cifras más recientes
Varios medios informaron de la caída del 90 por ciento de los envíos estadounidenses a China a principios de 2025, un cambio más pronunciado que la volatilidad interanual habitual. En contraste, las compras de algodón estadounidense por parte de Vietnam casi se triplicaron en el mismo período, mientras que Pakistán y Turquía también adquirieron mayores volúmenes. Vietnam ha creado una enorme industria exportadora de prendas de vestir, con envíos de textiles y ropa por un valor estimado de 44.000 millones de dólares en 2024, según VietnamPlus. Para alcanzar esa escala necesita un flujo constante de fibra e hilo. La combinación de pedidos más fuertes y ventajas arancelarias para algunos productos terminados ha reforzado la influencia de Vietnam en el mercado estadounidense de prendas de vestir.
Cómo los aranceles reconfiguraron el abastecimiento de prendas
La última ronda de aranceles recíprocos de Estados Unidos elevó en 2025 los tipos arancelarios efectivos para las importaciones de prendas de vestir procedentes de varios países, según informaron medios regionales. Prothom Alo English y South Asia Monitor describen un marco normativo que impuso a Vietnam y Bangladesh un arancel adicional del 20 por ciento, mientras que China quedó sujeta a un tipo total más alto. El arancel efectivo de India para muchas categorías de prendas subió a cerca del 50 por ciento tras la aplicación de un 25 por ciento adicional. El cambio inquietó a los exportadores indios y llevó a algunos compradores estadounidenses a reconsiderar dónde se fabrican sus productos.
Reuters informó que Pearl Global, una gran empresa india de confección, comunicó a sus clientes que podía trasladar pedidos a sus fábricas en Bangladesh, Indonesia, Vietnam o Guatemala para evitar los aranceles más altos de Estados Unidos sobre India. Algunos compradores también pidieron a proveedores indios que suspendieran los envíos o asumieran los aumentos de costos. Estas señales, junto con decisiones similares de productores chinos, están trasladando más trabajo de corte y confección al sudeste asiático. Vietnam, ya consolidado como centro de abastecimiento para grandes marcas, es uno de los principales beneficiados.
A nivel macroeconómico, el debate sobre los aranceles está ligado a la inflación y al crecimiento. En marzo de 2025, el presidente de la Reserva Federal, Jerome Powell, abordó los efectos económicos generales de los aranceles al hablar sobre las tasas de interés y el gasto de los consumidores. Observó que los aranceles tienden a frenar el crecimiento y a aumentar las presiones sobre los precios.
En declaraciones de ese momento, recogidas por la revista Cotton Grower, Powell advirtió que no se debía atribuir demasiada importancia a las cifras de corto plazo, pero fue claro sobre el efecto de los impuestos al comercio.
Los aranceles tienden a reducir el crecimiento y a aumentar la inflación.
Las marcas no están esperando a conocer todo el efecto en la demanda. Están repartiendo el riesgo al reservar más producción en Vietnam, Bangladesh e Indonesia. Esto, a su vez, redistribuye la demanda de algodón en bruto, que se aleja de China y se dirige a los lugares donde ahora se concentra el hilado y la confección.
Xinjiang, las prohibiciones de importación y las restricciones al algodón en China
La capacidad de China para utilizar fibra importada está condicionada por la geografía y las políticas públicas. En los últimos años, casi el 90 por ciento del algodón chino se ha cultivado en Xinjiang, a miles de kilómetros de los principales centros textiles de la costa. Un estudio del Servicio de Investigación Económica explica que China limita las importaciones de algodón en bruto mediante un sistema de contingentes arancelarios, fijado en 894.000 toneladas métricas con un arancel del 1 por ciento, al que se añaden ocasionalmente contingentes con aranceles variables. Las importaciones que exceden esos contingentes se enfrentan a altos aranceles. Estos límites llevan a muchas hilanderías a depender del algodón nacional de Xinjiang en lugar de los fardos importados de Estados Unidos.
También influyen las políticas de Estados Unidos y sus aliados. En virtud de la Ley de Prevención del Trabajo Forzoso Uigur, Estados Unidos prohíbe las importaciones de algodón y productos de algodón fabricados en Xinjiang, así como los productos elaborados con ese algodón. Como la mayor parte del algodón chino procede de Xinjiang, una proporción considerable de la ropa cortada y confeccionada en China está sujeta a escrutinio en los puertos estadounidenses. Esta política reduce el atractivo de enviar algodón estadounidense directamente a las hilanderías chinas para fabricar prendas destinadas al mercado de Estados Unidos.
Los fabricantes chinos se han adaptado utilizando más hilo importado en lugar de fibra en bruto. No hay contingentes para las importaciones de hilo, por lo que las hilanderías pueden comprar hilo hilado en Vietnam, Pakistán o Bangladesh, que puede incluir algodón estadounidense, y luego tejerlo o punto para convertirlo en tela destinada al mercado nacional o a la exportación. Esta alternativa lleva años presente en el comercio textil chino y ayuda a explicar por qué las exportaciones estadounidenses de algodón se están orientando hacia los países especializados en el hilado.
El auge de Vietnam como centro de hilado y confección
Actualmente, Vietnam es el tercer mayor exportador mundial de textiles y prendas de vestir por valor, solo por detrás de China y la Unión Europea. Esa posición se basa en una densa red de fábricas, una logística en mejora y una fuerza laboral con experiencia en el sector de la confección. VietnamPlus señala que el país sigue dependiendo en gran medida de insumos importados: alrededor del 65 por ciento de los materiales textiles procede de China. Aun así, Vietnam trabaja para diversificar sus fuentes de abastecimiento mediante mayores importaciones de algodón e hilo de India y Estados Unidos, una medida que puede reducir costos gracias a acuerdos comerciales favorables y amortiguar futuras perturbaciones normativas.
Los productores chinos también han invertido o subcontratado en Vietnam para abastecer a compradores estadounidenses y europeos. Un informe de The New Indian Express describió cómo propietarios de fábricas del centro de confección de Guangzhou, en China, evaluaban trasladarse a provincias chinas con salarios más bajos o a Vietnam para hacer frente a los aranceles más altos de Estados Unidos. Este traslado de la capacidad de corte, confección y acabado lleva más algodón en bruto a Vietnam y mantiene las hilanderías con altos niveles de utilización. También impulsa la expansión de la capacidad de hilado en Vietnam para captar más valor antes de la exportación.
El cambio coincide con las preferencias de los clientes. Las marcas estadounidenses valoran los plazos de entrega rápidos, la calidad constante y la certidumbre arancelaria. Vietnam puede ofrecer esas ventajas en muchos productos, especialmente en prendas de punto, ropa de abrigo y ropa deportiva. Para seguir ganando pedidos, los proveedores vietnamitas buscan un acceso más estable a insumos no chinos, incluido el algodón de Estados Unidos y el hilo de India, y promueven empresas conjuntas que incorporen actividades de hilado y tejido cerca de las principales ciudades costeras.
Adónde va el algodón estadounidense si no se envía a China
Las evaluaciones del comercio mundial del Departamento de Agricultura de Estados Unidos indican que, cuando se debilita la demanda china, otros compradores ocupan su lugar. Vietnam, Pakistán, Bangladesh y Turquía han aumentado sus importaciones de fibra estadounidense durante períodos de fuerte demanda de prendas. En particular, Bangladesh ha registrado un aumento de los envíos de productos terminados a Estados Unidos en 2025. Prothom Alo English informó que las importaciones estadounidenses de prendas de Bangladesh aumentaron alrededor de un 25 por ciento en la primera mitad del año, lo que elevó la cuota de mercado de Bangladesh a cerca del 10 por ciento. Los líderes del sector en el país prevén más pedidos a medida que los compradores se alejan de China e India bajo el nuevo régimen arancelario.
Esos flujos repercuten en la demanda de algodón. South Asia Monitor informó que Bangladesh está organizando un mayor uso de algodón estadounidense e incluso facilitando capacidad de almacenamiento para mejorar el suministro a las hilanderías. La publicación también describió medidas comerciales más amplias de Daca para estrechar los vínculos con proveedores agrícolas estadounidenses. Si esas iniciativas continúan, el sector del hilado de Bangladesh absorberá más fardos estadounidenses, especialmente para prendas de punto que requieren una calidad de fibra constante.
Brasil compite con los suministros estadounidenses
La competencia de precios entre los exportadores de algodón es intensa. Brasil se ha convertido en un fuerte rival de Estados Unidos en los mercados asiáticos. Gran parte de esa ventaja se debe a los costos. Por ejemplo, las hilanderías indias han comprado algodón brasileño cuando su precio es inferior al de calidades estadounidenses comparables. Cotton Grower conversó con Velmurugan Shanmugam, gerente general de Jayalakshmi Textiles, en India, sobre esta disyuntiva entre calidad y precio.
Shanmugam destacó que, al elegir el origen de las importaciones, las hilanderías evalúan tanto el rendimiento de la fibra como su costo. Comparó la relación calidad-precio del algodón brasileño y el estadounidense.
Equilibrar el costo y la calidad del algodón importado es fundamental al decidir su compra. Aunque el algodón brasileño resulta más económico, el de Estados Unidos sigue siendo mejor en cuanto al recuento de neps.
Para los productores y comerciantes estadounidenses, ese comentario refleja el panorama competitivo. Para conseguir pedidos en países como India, Bangladesh o Vietnam, los fardos estadounidenses deben justificar un precio más alto con especificaciones de calidad más exigentes, entregas fiables y asistencia posventa, sobre todo cuando los cambios en los costos de transporte o en los tipos de cambio reducen las diferencias de precios.
Del fardo a la camiseta: el rodeo del hilo
Una razón por la que las exportaciones estadounidenses de algodón se mantienen firmes aunque caigan las ventas directas a China es la estructura de la cadena de suministro textil. Un fardo estadounidense puede enviarse a Vietnam, transformarse en hilo y luego exportarse a China para tejerlo. Otra posibilidad es que ese hilo se convierta en tejido de punto y se confeccione en Vietnam o Bangladesh, para luego enviarse a minoristas estadounidenses. Este rodeo refleja la política comercial china, donde las importaciones de algodón en bruto están limitadas por el sistema de contingentes arancelarios, mientras que las importaciones de hilo y telas no están sujetas a los mismos límites.
Un análisis del Servicio de Investigación Económica describe el contingente: cada año pueden ingresar a China 894.000 toneladas métricas de algodón en bruto con un arancel del 1 por ciento. Se pueden permitir importaciones adicionales con un contingente de escala móvil, pero los volúmenes varían. Las importaciones por encima de esos niveles están sujetas a impuestos elevados. Esta estructura lleva a las hilanderías a recurrir al algodón nacional de Xinjiang o a importar hilo y telas, opciones que evitan los contingentes para el algodón en bruto. Cuando se disparan los pedidos de prendas en Vietnam, Pakistán o Bangladesh, el primer eslabón de esa cadena consiste en enviar más fardos estadounidenses a esos países.
El rodeo a través del hilo también ayuda a los fabricantes chinos a reducir la proporción de fibra de Xinjiang en los productos terminados destinados a mercados con normas contra el trabajo forzoso. Al mezclar hilo o telas importados en los lotes de producción, los exportadores intentan reducir los riesgos de incumplimiento para los envíos con destino a Estados Unidos y Europa. Es una tarea compleja para los equipos de cumplimiento normativo, pero ya es una práctica habitual entre muchos proveedores grandes.
Qué están haciendo ahora las marcas y los minoristas
Los grandes compradores de prendas gestionan los riesgos distribuyendo los pedidos entre varios países. Los cambios arancelarios de 2025 aceleraron ese enfoque diversificado. Reuters informó que clientes estadounidenses presionaron a exportadores indios para trasladar pedidos a fábricas situadas en jurisdicciones con aranceles más bajos. Muchas marcas globales ya cuentan con redes de proveedores consolidadas en Vietnam y Bangladesh, lo que facilita trasladar volúmenes cuando cambian las normas comerciales. El proceso suele empezar con modelos básicos más fáciles de reproducir y luego se extiende a artículos más complejos a medida que las fábricas locales amplían su capacidad.
Vietnam superó a China en valor de las importaciones estadounidenses de prendas durante la primera mitad de 2025, según Prothom Alo English, y ganó cuota mientras China la perdía. Bangladesh también avanzó. Estos cambios respaldan la continuidad de las ventas de algodón estadounidense al sudeste y el sur de Asia. También plantean nuevas exigencias logísticas, desde la capacidad portuaria en Ciudad Ho Chi Minh y Haiphong hasta el transporte por carretera en el interior que abastece a las hilanderías.
Los proveedores chinos todavía pueden competir si ascienden en la cadena de valor, automatizan sus procesos y establecen o amplían operaciones en el sudeste asiático. The New Indian Express informó que propietarios de fábricas chinas estudiaban trasladarse a Vietnam para mantener el acceso a los clientes estadounidenses. Esos movimientos mantienen a China en el centro del ecosistema mundial de la confección, aunque el ensamblaje se realice al otro lado de la frontera.
Qué les espera a los productores y las hilanderías
El Departamento de Agricultura de Estados Unidos prevé que las exportaciones estadounidenses de algodón sigan concentradas en Asia, pero que una proporción menor se envíe directamente a China que durante la década de 2010. La demanda china de fibra en bruto parece débil, mientras que las políticas restringen el acceso y los compradores diversifican los riesgos. Vietnam, Pakistán, Bangladesh y Turquía parecen estar en condiciones de absorber una mayor proporción de los fardos estadounidenses, impulsados por los pedidos constantes de marcas estadounidenses y europeas.
La competencia seguirá siendo intensa. La cosecha de Brasil ha crecido y sus exportadores han logrado ofrecer precios atractivos en Asia. Los comerciantes estadounidenses destacarán la calidad, el control de la contaminación y el cumplimiento de los plazos de entrega para conservar cuota de mercado. Los costos de financiación, los tipos de cambio y el transporte influirán en las decisiones de compra de las hilanderías, sobre todo donde los márgenes son reducidos.
Para Vietnam y Bangladesh, una cuestión fundamental es la seguridad del suministro de insumos. VietnamPlus informó sobre el interés en profundizar la cooperación textil entre Vietnam e India. Ampliar el suministro de algodón, hilo y telas desde India podría reducir ligeramente los costos de los materiales gracias a acuerdos comerciales regionales. Estados Unidos puede desempeñar un papel como proveedor fiable de algodón de mayor calidad, que favorece un hilado y un teñido eficientes.
Para los compradores, el enfoque práctico consiste en seguir fortaleciendo la resiliencia. Los equipos de abastecimiento distribuyen la producción entre China, el sudeste asiático y el sur de Asia. También siguen más de cerca el cumplimiento normativo, los calendarios arancelarios y los plazos de entrega, factores que determinan el destino de la próxima ronda de fardos estadounidenses.
Puntos clave
- Las exportaciones estadounidenses de algodón a China cayeron alrededor de un 90 por ciento en la primera mitad de 2025, mientras que aumentaron los envíos a Vietnam, Pakistán y Turquía.
- Las compras de algodón estadounidense por parte de Vietnam casi se triplicaron a principios de 2025, lo que refleja un aumento de los pedidos y de la capacidad de producción de prendas.
- Los aranceles recíprocos de Estados Unidos elevaron en 2025 los gravámenes sobre las prendas de varios países y llevaron a las marcas a hacer más pedidos en Vietnam y Bangladesh.
- La dependencia china del algodón de Xinjiang y su contingente arancelario para la fibra en bruto limitan en muchos casos el uso de algodón importado.
- Los datos del Departamento de Agricultura de Estados Unidos muestran que las exportaciones estadounidenses de algodón se están orientando hacia mercados fuera de China, a medida que las hilanderías de Vietnam, Pakistán y Bangladesh compran más fardos.
- Brasil es un competidor fuerte en precios, mientras que el algodón estadounidense compite por calidad y cumplimiento de los plazos de entrega.
- Bangladesh ganó cuota en las importaciones estadounidenses de prendas a principios de 2025 y podría utilizar más algodón estadounidense para apoyar su crecimiento.
- El rodeo del hilo, que consiste en enviar algodón estadounidense a terceros países para hilarlo antes de venderlo a China, sigue siendo un canal comercial importante.