Adopción rápida ante el aumento de las pérdidas por estafas
Clientes de bancos de Singapur han bloqueado más de S$30.000 millones para mantener sus ahorros fuera del alcance de los estafadores. Más de 370.000 personas utilizaban herramientas de bloqueo de dinero al 30 de junio. Las cifras reflejan una rápida adopción en todo el país desde que esta función se puso en marcha a finales de 2023 y muestran la seriedad con que bancos y clientes afrontan el aumento de las estafas de suplantación de identidad, malware e ingeniería social. La idea básica es sencilla. Las personas pueden mantener una parte de sus depósitos protegida dentro de su cuenta bancaria, y esos fondos bloqueados no pueden transferirse digitalmente, aunque un delincuente tome el control del teléfono o de las credenciales de banca en línea de la persona.
Contenido
- Adopción rápida ante el aumento de las pérdidas por estafas
- Cómo funciona la función de bloqueo de dinero
- Qué bancos lo ofrecen y en qué se diferencian sus opciones
- Bancos locales: DBS, OCBC y UOB
- Bancos extranjeros y otras entidades minoristas
- Bancos digitales y nuevas tecnologías
- Quién utiliza el bloqueo de dinero y cuánto protege
- Pruebas de que la función está evitando pérdidas
- Qué no impide el bloqueo de dinero y qué otras medidas contra las estafas se aplican
- Consejos prácticos para aprovechar el bloqueo de dinero
- Qué les espera a los bancos y a sus clientes
- En resumen
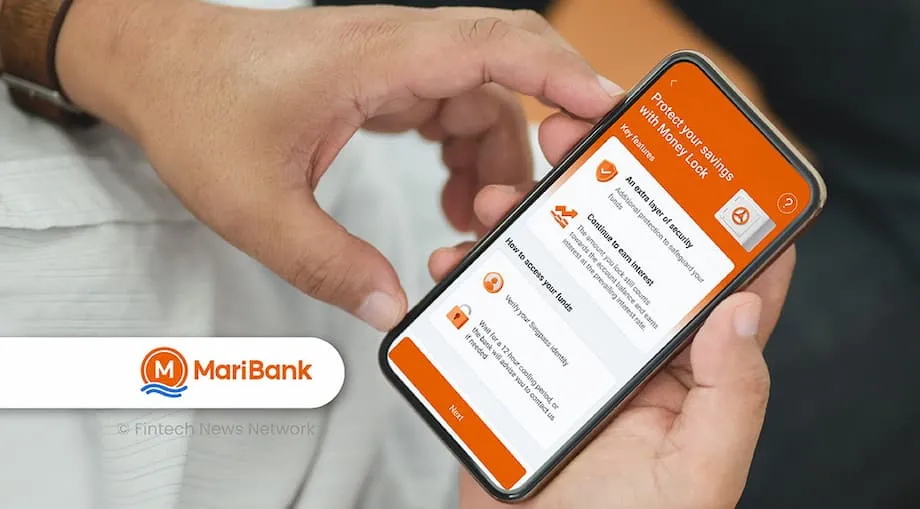
Las primeras versiones se lanzaron en noviembre de 2023 en DBS, OCBC y UOB. A mediados de 2024, la función ya se había extendido a otros importantes bancos minoristas, como Citibank, CIMB Singapore, Bank of China Singapore, Standard Chartered, Maybank y HSBC. En 2025, los bancos digitales que atienden a clientes minoristas, como GXS Bank, MariBank y Trust Bank, comenzaron a lanzar sus propias versiones. La Autoridad Monetaria de Singapur (MAS, por sus siglas en inglés) ha coordinado con los bancos la ampliación de las opciones de bloqueo de dinero en todo el sector y el perfeccionamiento de los procesos para que los clientes bloqueen y desbloqueen sus fondos.
La adopción se aceleró a medida que aumentaban las pérdidas por estafas. La Policía de Singapur informó de pérdidas relacionadas con estafas de unos S$1.100 millones en 2024, y los datos oficiales indicaron que solo en el primer semestre de 2024 se perdieron al menos S$385,6 millones. En ese contexto, la MAS y el sector bancario han apostado por herramientas que añaden obstáculos a las operaciones de riesgo, especialmente las iniciadas desde dispositivos comprometidos. El bloqueo de dinero ocupa un lugar central en esa estrategia, junto con una autenticación más sólida, alertas de transacciones y bloqueos mediante un interruptor de emergencia que suspenden toda la banca digital hasta que el cliente recupere el control.
Cómo funciona la función de bloqueo de dinero
El bloqueo de dinero permite a los clientes elegir una cantidad de su cuenta actual o de una cuenta vinculada que no se puede transferir mediante la banca en línea o móvil. Las transferencias, los pagos y los retiros digitales quedan bloqueados para esa parte de los fondos. La única forma de acceder a ese dinero es desbloquearlo mediante un método más seguro, por lo general un paso físico que los delincuentes no pueden completar a distancia. Los bancos diseñaron el proceso para ralentizar las operaciones de alto riesgo y evitar que un intento de robo tenga éxito sin una comprobación presencial. Los fondos bloqueados siguen generando la tasa de interés vigente en la cuenta correspondiente. En algunos casos, como ciertas cuentas con intereses adicionales o depósitos a plazo, los fondos bloqueados también conservan las condiciones de esos intereses adicionales.
Los procedimientos para desbloquear los fondos varían según el banco. Algunos requieren acudir a una sucursal con documentos de identidad. Otros permiten hacerlo en un cajero automático con una tarjeta física y un PIN. Varias entidades establecen un período de espera antes de que se puedan retirar los fondos tras el desbloqueo. Los bancos digitales han añadido sus propias medidas de protección, como exigir que se acerque una tarjeta al teléfono con comunicación de campo cercano (NFC, por sus siglas en inglés) y que se introduzca un código adicional, seguido de un período de espera antes de poder retirar el dinero. El objetivo es el mismo en todo el sector. Un ladrón que haya engañado a una víctima para que instale malware o entregue códigos de un solo uso no puede acceder a los fondos protegidos, porque el paso final requiere la presencia física del titular de la cuenta o un control que un atacante a distancia no puede superar.
Al comienzo del despliegue, la MAS dijo que los bancos estaban mejorando la experiencia de uso; por ejemplo, permitiendo a los clientes bloquear dinero dentro de la misma cuenta, sin tener que abrir otra. El regulador informó al Parlamento de que los saldos bloqueados estaban protegidos frente a los ataques de suplantación de identidad y de malware que afectaban a los usuarios. Según indicó el banco central en una respuesta oficial, no se habían registrado casos en que esos métodos permitieran sustraer fondos protegidos mediante el bloqueo de dinero.
Hasta la fecha, no se han informado estafas de suplantación de identidad o de malware que afecten a fondos protegidos mediante el bloqueo de dinero.
La combinación de obstáculos adicionales y resultados tranquilizadores contribuyó a impulsar la adopción durante 2024 y hasta 2025.
Qué bancos lo ofrecen y en qué se diferencian sus opciones
Hoy, las principales entidades minoristas de Singapur ofrecen el bloqueo de dinero. DBS, OCBC y UOB, los tres bancos locales establecidos, fueron los primeros en ponerlo en marcha. A finales de 2024 se sumaron Citibank, HSBC, Maybank y Standard Chartered, y Bank of China Singapore y CIMB Singapore también lanzaron sus versiones. En 2025, los bancos digitales GXS Bank, MariBank y Trust Bank se incorporaron con herramientas diseñadas para sus propias aplicaciones y métodos de autenticación. El resultado es una amplia cobertura para los clientes minoristas, con opciones que reflejan el diseño de los productos y los controles de riesgo de cada banco.
Bancos locales: DBS, OCBC y UOB
DBS llama a su versión digiVault. Tras las primeras pruebas piloto, que requerían una cuenta de bóveda separada, DBS amplió la herramienta para que los clientes puedan bloquear fondos dentro de su cuenta actual y seguir recibiendo la tasa de interés vigente. El banco informa de una fuerte adopción entre distintos grupos demográficos y ha seguido ampliando los controles de seguridad que los clientes pueden gestionar por sí mismos, además del bloqueo de dinero. Para desbloquear los fondos, por lo general es necesario realizar un trámite presencial en una sucursal, lo que crea una pausa deliberada antes de que puedan retirarse.
OCBC integró el bloqueo de dinero en cuentas corrientes, de ahorro y de depósito a plazo. En los dos primeros meses desde su lanzamiento, más de 30.000 clientes utilizaron la función para bloquear más de S$3.300 millones. Más adelante, OCBC extendió la función a los depósitos a plazo, lo que permite a los clientes bloquear el acceso digital a esos depósitos y desbloquearlos en cajeros automáticos con una tarjeta y un PIN, o en una sucursal. La adopción siguió creciendo durante 2025. A finales de agosto, OCBC informó de que había casi S$13.000 millones bloqueados en más de 108.000 cuentas. El banco dice que la mayoría de las personas bloquea los fondos excedentes y deja disponible una reserva para facturas y emergencias.
Al principio, UOB exigía a sus clientes abrir una cuenta específica para el bloqueo de dinero y señaló que estudiaba ofrecer la función en cuentas existentes. Los fondos pueden desbloquearse en cajeros automáticos. El banco informó de que tenía más de 160.000 usuarios a finales de julio, lo que refleja el gran interés de los clientes que prefieren separar el dinero para los gastos diarios de los ahorros a más largo plazo. UOB también ha destacado casos en que el bloqueo de dinero limitó las pérdidas cuando una víctima empezó a transferir dinero bajo la influencia de un estafador.
Bancos extranjeros y otras entidades minoristas
Standard Chartered, Maybank y HSBC pusieron en marcha el bloqueo de dinero a finales de 2024, de acuerdo con las directrices del sector. Citibank informó de más de 500 usuarios en el primer semestre de 2025, mientras introducía gradualmente la función en Singapur. CIMB Singapore señaló que más de 6.400 clientes habían protegido más de S$310 millones con su versión. Bank of China Singapore informó de que más de 5.000 cuentas utilizaban la herramienta. Aunque los pasos exactos para desbloquear los fondos varían, todos los bancos exigen controles más rigurosos que los procesos digitales que los delincuentes intentan explotar.
Bancos digitales y nuevas tecnologías
Trust Lock, de Trust Bank, añade una capa de comprobaciones con dispositivos y tarjetas. Los clientes pueden bloquear distintos fondos de ahorro, y para retirar dinero es necesario acercar una tarjeta física de Trust a un teléfono con NFC y utilizar una clave Trust de seis dígitos. Después hay que esperar obligatoriamente 12 horas antes de que se puedan transferir los fondos. Para quienes no tienen teléfonos con NFC, Trust exige una comprobación de identidad en su centro de atención. GXS Bank y MariBank también introdujeron el bloqueo de dinero en 2025 para ofrecer a sus clientes una protección similar. Estas opciones comparten un mismo propósito: impedir que atacantes a distancia que controlan un teléfono realicen transferencias de alto valor desde la parte bloqueada de una cuenta.
Quién utiliza el bloqueo de dinero y cuánto protege
La adopción abarca distintos grupos de edad, con una ligera concentración entre clientes de mediana edad y mayores. Los primeros datos presentados al Parlamento en 2024 mostraron que los clientes de 50 años o más representaban alrededor del 44 % de los usuarios, mientras que quienes tenían entre 30 y 50 años suponían aproximadamente el 41 %, y los menores de 30, cerca del 15 %. En octubre de 2024, la MAS señaló que los clientes de entre 30 y 49 años constituían el grupo más numeroso, con un 43 %; quienes superaban los 50 años representaban un 42 %, y los usuarios más jóvenes seguían siendo el 15 %. Los clientes de 50 años o más tienden a bloquear sumas más grandes, una señal de que las personas jubiladas o próximas a jubilarse utilizan esta función para proteger sus ahorros acumulados.
El crecimiento ha sido pronunciado. En febrero de 2024, poco después del lanzamiento, había más de 61.000 cuentas con bloqueo de dinero y más de S$5.400 millones protegidos. En marzo de 2024, los fondos bloqueados ascendían a S$6.600 millones en más de 78.000 cuentas. A finales de octubre de 2024, la MAS informó de que más de 181.000 clientes habían bloqueado unos S$15.800 millones. Al 31 de mayo de 2025, más de 350.000 clientes habían bloqueado casi S$28.000 millones. Las cifras más recientes indican que a finales de junio había más de 370.000 usuarios y más de S$30.000 millones bloqueados.
También importa cómo utilizan la función las personas. OCBC dice que más del 70 % de sus clientes que usan el bloqueo de dinero ha protegido más de S$10.000, pero que más de la mitad mantiene al menos S$10.000 sin bloquear para sus necesidades cotidianas. Menos del 1 % bloquea todos sus fondos. Este patrón refleja el propósito de la función. Las personas protegen sus ahorros a más largo plazo con una barrera más sólida y mantienen suficiente dinero disponible para facturas y emergencias. Como los saldos bloqueados siguen generando intereses, los clientes no renuncian a obtener rendimientos a cambio de seguridad.
Pruebas de que la función está evitando pérdidas
En su actualización de octubre de 2024, la MAS destacó que el bloqueo de dinero ya había evitado pérdidas mayores en casos en que una víctima empezó a transferir dinero bajo la presión de un estafador. UOB describió el caso de un cliente que envió S$700 a una cuenta sospechosa y luego intentó enviar más. Como S$50.000 estaban protegidos mediante el bloqueo de dinero, la transferencia de mayor cuantía no llegó a realizarse. Esa pausa también dio tiempo al cliente para detenerse y reconsiderar lo que estaba ocurriendo.
Un reportaje de The Straits Times detalló cómo una jubilada de unos 65 años, identificada como Kelly, perdió cerca de S$33.000 tras hacer clic en un anuncio falso en redes sociales que la llevó a instalar una aplicación externa con malware. Los estafadores tomaron el control de su teléfono y sustrajeron dinero de cuentas sin bloquear. No pudieron acceder a los más de S$110.000 que había protegido con el bloqueo de dinero de OCBC, que exigía desbloquearlos en una sucursal o en un cajero automático. Ese caso, uno de los primeros confirmados, mostró cómo el bloqueo de dinero puede evitar una pérdida total incluso cuando los atacantes tienen acceso completo al dispositivo de la víctima.
En una respuesta parlamentaria de febrero de 2024, la MAS dijo que no se habían informado casos de estafas de suplantación de identidad o de malware que hubieran sustraído dinero de saldos bloqueados. Aunque los estafadores siguen logrando manipular a las víctimas para que realicen transferencias autorizadas con fondos disponibles, el bloqueo de dinero reduce la cantidad expuesta en cada momento y aumenta las posibilidades de que la víctima o el personal del banco intervengan antes de que se transfieran sumas mayores.
Qué no impide el bloqueo de dinero y qué otras medidas contra las estafas se aplican
La mayoría de las pérdidas por estafas en Singapur se debe a transferencias autorizadas. La víctima cree que está pagando a un vendedor, a una pareja sentimental, a un reclutador laboral o a un funcionario. Envía el dinero voluntariamente, incluso cuando el personal del banco le advierte que no lo haga. El bloqueo de dinero no puede impedir una transferencia que el titular legítimo de la cuenta autoriza con fondos que no están bloqueados. Por eso, la MAS y los bancos han añadido otras medidas para ralentizar las operaciones de riesgo y alertar a las personas cuando algo parece sospechoso. Durante el último año, los bancos eliminaron gradualmente las contraseñas de un solo uso enviadas por SMS para iniciar sesión en servicios digitales a los clientes que utilizan tokens digitales, lo que cierra una vía habitual para las estafas de suplantación de identidad. Varios bancos introdujeron avisos para las transferencias de grandes sumas, que piden a los clientes que lo piensen de nuevo antes de continuar. La MAS ha alentado a las entidades a establecer períodos de espera para cambios de alto riesgo, como aumentar los límites de transferencia o modificar los datos de contacto.
En junio de 2025, los bancos activaron una vigilancia reforzada contra el fraude en el marco de la Shared Responsibility Framework, que supervisa las salidas rápidas de dinero y otros comportamientos que pueden indicar una estafa. El banco central también trabaja con las entidades para reforzar la autenticación de los usuarios en operaciones en línea de mayor riesgo, incluido el uso de un dispositivo físico de seguridad que debe conectarse a un equipo para ciertos pagos. Singapur también reforzó las facultades de aplicación de la ley. Ahora, la policía puede congelar sin consentimiento las cuentas de presuntas víctimas de estafas para evitar nuevas pérdidas mientras los investigadores y los bancos se ponen en contacto con la persona y verifican lo ocurrido.
Los bancos también han mejorado las defensas de sus aplicaciones. Si se detecta una aplicación sospechosa en un dispositivo Android, varias aplicaciones bancarias ahora restringen el acceso. En 2025, DBS añadió un control que exige a los clientes activar un permiso antes de agregar una tarjeta a una billetera digital, lo que crea una pausa adicional que ya ha ayudado a reducir el fraude con tarjetas guardadas. Estas medidas reflejan una política más amplia. Dirigentes de la MAS han dicho que, cuando sea necesario, Singapur debe dar prioridad a la seguridad frente a la comodidad, porque los delincuentes aprovechan rápidamente cualquier brecha. El objetivo general es añadir obstáculos a las operaciones de riesgo y, al mismo tiempo, mantener la sencillez de las gestiones bancarias cotidianas.
Consejos prácticos para aprovechar el bloqueo de dinero
El bloqueo de dinero funciona mejor si se combina con algunos hábitos sencillos. Los clientes pueden reducir su exposición y mantener suficiente flexibilidad para sus necesidades cotidianas.
- Decida qué cantidad proteger, teniendo en cuenta los gastos mensuales y una reserva para emergencias. Muchos clientes bloquean solo los ahorros excedentes.
- Use espacios separados para distintos objetivos. Mantenga el dinero para los gastos diarios en una cuenta y proteja los ahorros a más largo plazo mediante el bloqueo de dinero.
- Anote los pasos para desbloquear los fondos en su banco. Si se requiere acudir a una sucursal o a un cajero automático, planifique cuánto tiempo le llevará y qué documentos necesitará.
- Evite instalar aplicaciones que no provengan de tiendas oficiales. Si el teléfono le pide desactivar opciones de seguridad, deténgase y solicite ayuda.
- Active las alertas de transacciones y establezca límites de transferencia más bajos para el uso diario. Aumente los límites solo cuando sea necesario y vuelva a reducirlos después.
- Use el interruptor de emergencia del banco si sospecha que alguien ha accedido a su cuenta o dispositivo. Esto congela el acceso digital mientras protege su dispositivo y su cuenta.
- Desconfíe de cualquiera que lo presione para transferir dinero rápidamente. Los bancos y los organismos públicos no le pedirán que transfiera fondos a cuentas «seguras».
Qué les espera a los bancos y a sus clientes
El sector espera que la adopción siga creciendo en los próximos meses. A medida que más bancos perfeccionan los procesos para desbloquear los fondos y amplían la función a más tipos de cuentas, los clientes disponen de más formas de proteger saldos elevados sin renunciar a los intereses. Los bancos digitales están probando comprobaciones con dispositivos y tarjetas, y añaden demoras programadas que dificultan los robos a distancia. Al mismo tiempo, la MAS ha indicado que no tiene previsto imponer el bloqueo de dinero en todas las entidades y que, en su lugar, alentará su adopción y supervisará los resultados. El regulador también está probando métodos de autenticación más sólidos para las transacciones de mayor riesgo y pidiendo a los bancos que añadan más obstáculos a las operaciones que suelen ser objeto de estafas.
El uso de toques NFC, una clave y una espera de 12 horas por parte de Trust Bank muestra cómo se pueden añadir nuevos controles sin hacer imposible la actividad bancaria habitual. DBS ha ampliado las herramientas de seguridad que los clientes pueden gestionar por sí mismos, incluidas las comprobaciones de permisos en la aplicación, que crean pausas deliberadas cuando los delincuentes intentan añadir tarjetas a billeteras digitales. Más bancos están incorporando avisos antes de transferencias inusuales o de grandes sumas. En todo el sistema, la prioridad es interponer más comprobaciones entre un dispositivo comprometido y una transferencia de alto valor, y ofrecer a los clientes información clara para reconocer estafas y saber dónde obtener ayuda rápida.
El bloqueo de dinero no es una solución definitiva. Es una capa más de una estrategia de defensa en profundidad que ahora incluye comprobaciones de dispositivos, alertas, períodos de espera y mayores facultades para que la policía y los bancos intervengan cuando se está produciendo una estafa. A medida que aumenta su adopción, su mayor valor podría ser limitar las pérdidas cuando todo lo demás falla y dar a las personas una pausa crucial para pensar antes de que una suma importante salga de la cuenta.
En resumen
- Más de 370.000 personas en Singapur han utilizado herramientas de bloqueo de dinero y han protegido más de S$30.000 millones al 30 de junio.
- Los bancos locales lanzaron la función en noviembre de 2023, y ahora la ofrecen la mayoría de los principales bancos minoristas y varios bancos digitales.
- Los saldos bloqueados no pueden transferirse digitalmente y, por lo general, para desbloquearlos hay que acudir a un cajero automático o a una sucursal; a menudo también hay un período de espera.
- A principios de 2024, la MAS informó de que no se habían registrado casos de robo de fondos bloqueados mediante estafas de suplantación de identidad o de malware.
- La mayoría de los usuarios bloquea los ahorros excedentes y mantiene una reserva disponible para facturas y emergencias.
- La función ya ha limitado pérdidas en casos reales al impedir grandes transferencias después de un primer pago pequeño.
- El bloqueo de dinero no impide las transferencias autorizadas con fondos disponibles. Por ello, los bancos y la MAS han añadido avisos, períodos de espera y métodos de autenticación más sólidos.
- La policía puede congelar las cuentas de presuntas víctimas para detener estafas en curso mientras se verifican los casos.
- La adopción aumenta a medida que los bancos perfeccionan la función y la amplían a más tipos de cuentas; la MAS alienta su uso, pero no lo exige.