La industria de semiconductores en una encrucijada: IA, 5G y un crecimiento sin precedentes
La industria mundial de semiconductores atraviesa una etapa de transformación, impulsada por el crecimiento explosivo de la inteligencia artificial (IA), las redes 5G y numerosas tecnologías emergentes. A medida que los chips se convierten en la base de todo, desde los teléfonos inteligentes y los vehículos eléctricos hasta la computación en la nube y los sistemas militares, nunca habían sido tan importantes la innovación, la resiliencia de la cadena de suministro y la estrategia geopolítica. Las previsiones del sector indican que el mercado de semiconductores superará el billón de dólares en 2030, con la IA y el 5G como principales motores. Sin embargo, esta rápida expansión también conlleva una compleja red de desafíos, entre ellos desequilibrios entre la oferta y la demanda, escasez de personal especializado y una rivalidad geopolítica cada vez más intensa.
Contenido
- La industria de semiconductores en una encrucijada: IA, 5G y un crecimiento sin precedentes
- ¿Qué impulsa el auge de los semiconductores?
- Líderes del sector y la carrera por la supremacía tecnológica
- Geopolítica y cadena de suministro de semiconductores: una disputa de alto riesgo
- Vulnerabilidades de la cadena de suministro y el impulso a la resiliencia
- Innovación tecnológica: ampliar los límites de la física
- Sostenibilidad y seguridad: nuevas prioridades
- El ascenso de la India como potencia de los semiconductores
- Los desafíos que se avecinan: talento, costos y ritmo del cambio
- En resumen
¿Qué impulsa el auge de los semiconductores?
En el centro del crecimiento del sector está la demanda insaciable de chips avanzados capaces de impulsar las tecnologías de próxima generación. La IA, en particular la IA generativa (Gen AI), es uno de los principales motores y requiere chips de alto rendimiento para centros de datos, computación en el borde y dispositivos de consumo. El despliegue de las redes 5G, la proliferación de dispositivos del Internet de las cosas (IoT) y el auge de los vehículos eléctricos y autónomos acentúan aún más la necesidad de semiconductores más potentes, eficientes y especializados.
Según estudios del sector, se prevé que el mercado de semiconductores alcance aproximadamente los 697.000 millones de dólares en 2025, un aumento interanual del 11%. Se espera que esta tendencia continúe y que el mercado llegue a un billón de dólares en 2030, con una tasa de crecimiento anual compuesta (TCAC) del 7% al 9%. También se prevé que el mercado de materiales electrónicos y para semiconductores, que suministra los componentes esenciales para la fabricación de chips, crezca hasta alcanzar casi 120.000 millones de dólares en 2034.
Entre los principales motores de la demanda figuran:
- IA e IA generativa: La adopción de la IA en centros de datos, computación en la nube y electrónica de consumo impulsa la demanda de chips personalizados, unidades de procesamiento neuronal (NPU) y unidades de procesamiento gráfico (GPU) de alto rendimiento.
- Redes 5G: El despliegue mundial del 5G está generando un fuerte aumento de la demanda de chips que permiten comunicaciones inalámbricas más rápidas y fiables.
- IoT y computación en el borde: Miles de millones de dispositivos conectados requieren chips eficientes y de bajo consumo para procesar datos en tiempo real.
- Transformación del sector automotor: Los vehículos eléctricos (VE) y los sistemas avanzados de asistencia al conductor (ADAS) aumentan la necesidad de semiconductores especializados para automóviles.
Líderes del sector y la carrera por la supremacía tecnológica
La industria de semiconductores está dominada por un reducido grupo de actores clave, cada uno con fortalezas propias y desafíos particulares. Empresas como Taiwan Semiconductor Manufacturing Company (TSMC), Samsung, Nvidia, Intel y ASML están a la vanguardia de la innovación y la producción.
- TSMC: Como la mayor empresa de fabricación de chips por contrato del mundo, TSMC domina el sector de las fundiciones, con una cuota de mercado del 62%, y produce el 92% de los chips más avanzados del mundo. Entre sus clientes figuran Nvidia, Apple y Broadcom. TSMC invierte grandes sumas en su expansión internacional, con nuevas instalaciones en Japón, Alemania y Estados Unidos, con el objetivo de aumentar la flexibilidad de la cadena de suministro y atender la demanda regional.
- Nvidia: Reconocida por sus GPU, Nvidia se ha convertido en líder de los chips para IA, con una cuota de entre el 70% y el 90% de ese mercado. Su rápido crecimiento se refleja en el fuerte aumento de sus ganancias y su capitalización bursátil, aunque sigue dependiendo de TSMC para la fabricación.
- Samsung: Aunque es un actor importante en los chips de memoria y lógica, Samsung ha sufrido contratiempos en su negocio de fundición, incluidos retrasos en los calendarios de producción y dificultades para separar sus unidades de diseño y fabricación con el fin de generar confianza entre sus clientes.
- Intel: Tras haber sido líder indiscutible, Intel invierte miles de millones de dólares para recuperar su ventaja, entre otras cosas, en nuevas plantas de empaquetado avanzado y centros de investigación y desarrollo.
- ASML: Esta empresa neerlandesa es el único proveedor de equipos de litografía ultravioleta extrema (EUV), una tecnología fundamental para producir chips de vanguardia.
Otros actores destacados son Broadcom, cuyas acciones han subido más del 120% gracias a su oferta de productos para IA, y la china SMIC, que, pese a las restricciones a las exportaciones, se ha convertido en la tercera mayor fundición por ingresos.
Geopolítica y cadena de suministro de semiconductores: una disputa de alto riesgo
Los semiconductores no son solo productos comerciales: son activos estratégicos fundamentales para la seguridad nacional y el crecimiento económico. Esta realidad ha situado al sector en el centro de una intensa rivalidad entre Estados Unidos y China, países que compiten por la supremacía tecnológica.
Estados Unidos ha impuesto estrictos controles a la exportación de chips avanzados y equipos de fabricación para limitar el acceso de China a tecnologías de vanguardia. En respuesta, China invierte con determinación en sus capacidades nacionales de producción de semiconductores, con iniciativas como la hoja de ruta «Made in China 2025» y un fondo estatal de inversión de 47.500 millones de dólares. Estados Unidos ha respondido con la Ley CHIPS y de Ciencia, que ofrece miles de millones en incentivos para la fabricación y la investigación y el desarrollo nacionales. Entre los anuncios recientes de financiación figuran:
- 8.500 millones de dólares para que Intel amplíe la producción de chips en Estados Unidos
- 6.600 millones de dólares en financiación directa y 5.000 millones en préstamos para que TSMC construya una nueva planta en Arizona
- 6.400 millones de dólares para que Samsung amplíe sus operaciones en Texas
Europa y la India también intensifican sus esfuerzos para convertirse en actores clave. La Ley Europea de Chips busca duplicar la cuota de la UE en la producción mundial de chips, mientras que el programa «Semicon India» y los incentivos relacionados atraen grandes inversiones de empresas internacionales e impulsan el desarrollo de un ecosistema nacional en expansión.
Vulnerabilidades de la cadena de suministro y el impulso a la resiliencia
La pandemia de COVID-19, los desastres naturales y las tensiones geopolíticas han dejado al descubierto la fragilidad de la cadena mundial de suministro de semiconductores. La fuerte dependencia del sector de unos pocos centros geográficos, principalmente Taiwán, Corea del Sur y Estados Unidos, implica que las interrupciones pueden tener consecuencias de gran alcance. Por ejemplo, un terremoto de magnitud 7,4 en Taiwán en abril de 2024 detuvo temporalmente la producción de TSMC, lo que puso de relieve los riesgos de la concentración geográfica.
Para reducir estas vulnerabilidades, empresas y gobiernos están adoptando estrategias como las siguientes:
- Descentralización: Construir nuevas plantas de fabricación en Estados Unidos, Europa, la India y Japón para reducir la dependencia de una sola región.
- Abastecimiento nacional y relocalización cercana: Aumentar el abastecimiento nacional del 40% al 47% y la relocalización cercana en un 4% durante los próximos dos años.
- Innovación en la cadena de suministro: Aprovechar la IA y el aprendizaje automático para optimizar la producción, mejorar el rendimiento y reforzar la gestión de la cadena de suministro.
Pese a estos esfuerzos, solo dos de cada cinco empresas de semiconductores confían en la solidez de su cadena de suministro. La brecha entre oferta y demanda sigue siendo un problema urgente: las organizaciones de los eslabones posteriores de la cadena prevén que la demanda aumente un 29% para 2026, el doble de lo que anticipan los fabricantes.
Innovación tecnológica: ampliar los límites de la física
Para satisfacer la creciente demanda de chips avanzados se necesita innovar continuamente en materiales, diseño y procesos de fabricación. El sector invierte grandes sumas en investigación y desarrollo, y se prevé que los presupuestos aumenten un 10% durante los próximos dos años. Entre las principales áreas de innovación figuran:
- Empaquetado avanzado e integración 3D: Técnicas como la integración de chiplets y el apilamiento 3D permiten obtener mayor rendimiento y eficiencia.
- Nuevos materiales: El carburo de silicio (SiC), el nitruro de galio (GaN) y otros materiales avanzados se están adoptando para fabricar chips de alto rendimiento y eficiencia energética.
- Litografía ultravioleta extrema (EUV): Esta tecnología permite producir chips con nodos de proceso más pequeños, lo que aumenta la densidad de transistores y el rendimiento.
- Diseño y fabricación impulsados por IA: La IA se utiliza para acelerar el diseño de chips, optimizar la fabricación y descubrir nuevos materiales.
Por ejemplo, TSMC avanza según lo previsto para iniciar la producción en volumen con su proceso de 2 nanómetros; sus procesos de próxima generación basados en nanosheets están dirigidos a aplicaciones de computación de alto rendimiento. Mientras tanto, Nvidia sigue ampliando los límites del diseño de chips para IA, e Intel y Samsung invierten en empaquetado avanzado e investigación y desarrollo para mantener su competitividad.
Sostenibilidad y seguridad: nuevas prioridades
A medida que crece el sector, también aumenta su huella ambiental. La fabricación de semiconductores consume mucha energía y agua, por lo que las empresas están adoptando prácticas de producción más sostenibles. TSMC e Intel, por ejemplo, se han comprometido a alcanzar la neutralidad de carbono e invierten en energías renovables, reciclaje de agua y prevención de la contaminación.
La seguridad también es una prioridad. Dada la complejidad y la interdependencia de la cadena de suministro, proteger la propiedad intelectual (PI) y garantizar la integridad de los chips es fundamental. Cerca de tres de cada cinco organizaciones de diseño de semiconductores están dando prioridad a las protecciones criptográficas, y los sectores que utilizan estos productos exigen cada vez más chips con sólidas funciones de ciberseguridad.
El ascenso de la India como potencia de los semiconductores
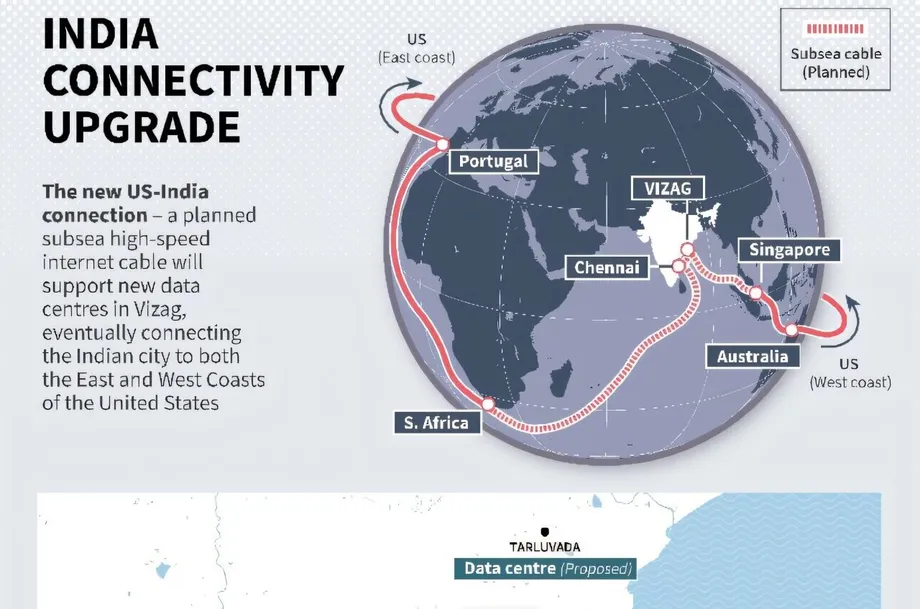
La India se está posicionando rápidamente como un actor clave en el ecosistema mundial de semiconductores. Con el respaldo de iniciativas gubernamentales como la Misión de Semiconductores de la India y un paquete de incentivos de 10.000 millones de dólares, el país atrae grandes inversiones de empresas internacionales como NXP Semiconductors, Analog Devices y Micron Technology. Entre las fortalezas de la India figuran una amplia reserva de ingenieros especializados en diseño de chips, una base de fabricación electrónica en expansión y políticas estatales progresistas.
El mercado de semiconductores de la India se valoró en 52.000 millones de dólares en 2024 y se espera que duplique su tamaño para 2030. El enfoque del Gobierno en la innovación, la investigación y el desarrollo y la formación de profesionales está posicionando al país como un socio natural para las empresas que buscan cadenas de suministro resilientes y diversificadas. Proyectos destacados y marcos normativos en estados como Gujarat, Karnataka y Tamil Nadu aceleran aún más el ascenso del país en la industria mundial de semiconductores.
Los desafíos que se avecinan: talento, costos y ritmo del cambio
Pese al sólido crecimiento del sector, persisten importantes desafíos. La escasez de personal especializado se agrava y para 2030 será necesario incorporar a más de un millón de trabajadores cualificados. El alto costo de construir y mantener plantas de fabricación avanzadas, que a menudo supera los miles de millones de dólares, limita la participación a un reducido grupo de grandes empresas y suscita preocupación por la concentración del sector y la reducción de la competencia.
La complejidad tecnológica también aumenta a medida que las empresas amplían los límites de la ley de Moore y exploran nuevos paradigmas de computación, como los chips cuánticos y neuromórficos. El sector debe equilibrar la necesidad de innovar con rapidez con la sostenibilidad, la seguridad y la resiliencia de la cadena de suministro.
En resumen
- La industria mundial de semiconductores avanza hacia un valor superior al billón de dólares en 2030, impulsada por la IA, el 5G, el IoT y la transformación del sector automotor.
- Actores clave como TSMC, Nvidia, Samsung, Intel y ASML invierten grandes sumas en innovación, expansión internacional y resiliencia de la cadena de suministro.
- Las tensiones geopolíticas, especialmente entre Estados Unidos y China, están reconfigurando el sector mediante controles a las exportaciones, inversiones nacionales y alianzas estratégicas.
- Las vulnerabilidades de la cadena de suministro, expuestas por la pandemia y los desastres naturales, impulsan la descentralización y un mayor abastecimiento nacional.
- La innovación tecnológica en materiales, empaquetado y diseño impulsado por IA es fundamental para satisfacer la creciente demanda y mejorar el rendimiento de los chips.
- La sostenibilidad y la seguridad ocupan un lugar central en la estrategia del sector, y las empresas adoptan prácticas de fabricación sostenibles y medidas sólidas de ciberseguridad.
- La India emerge como un actor importante y aprovecha el apoyo normativo, el talento y las inversiones para construir un ecosistema de semiconductores resiliente.
- Persisten desafíos como la escasez de personal especializado, los altos costos y la complejidad tecnológica, pero la trayectoria del sector apunta a un crecimiento y una transformación continuos.