Aprobación legislativa y calendario de implementación
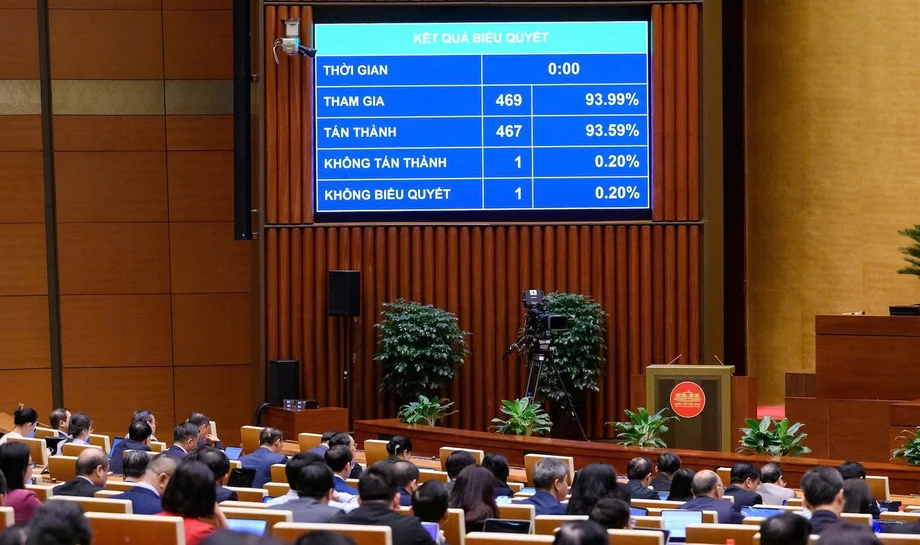
Vietnam ha dado un paso decisivo para resolver un enorme cúmulo de obstáculos administrativos y financieros que enfrentan millones de entidades empresariales. En la tarde del 21 de noviembre de 2026, la Asamblea Nacional votó de manera abrumadora a favor de una resolución especial para abordar las tasas de licencia comercial pendientes de pago y las sanciones por mora asociadas. De los 455 delegados que emitieron su voto, 453 lo hicieron a favor, lo que refleja un fuerte consenso legislativo. La recién aprobada Resolución de la Asamblea Nacional establece medidas específicas destinadas a eliminar obstáculos económicos prolongados para las empresas inactivas. La política entra en vigor inmediatamente tras su aprobación y rige hasta el 30 de junio de 2028, lo que ofrece una ventana estructurada para que los contribuyentes salden obligaciones pasadas y regularicen sus registros administrativos.
Contenido
- Aprobación legislativa y calendario de implementación
- Comprender el alcance de los contribuyentes inactivos
- Disposiciones de alivio para las tasas de licencia comercial
- Condiciones para condonar sanciones por mora en otros impuestos
- Exclusiones y salvaguardias contra el abuso de la política
- Procedimientos administrativos automatizados y facilidades para los contribuyentes
- Compromisos internacionales e impacto presupuestario
- De un vistazo
Funcionarios del Gobierno presentaron la medida mediante un procedimiento legislativo acelerado durante la segunda sesión de la 16.ª Asamblea Nacional. La iniciativa responde a dificultades persistentes que enfrentan propietarios de empresas que cesaron operaciones hace años, pero que permanecieron vinculados al sistema tributario debido a deudas acumuladas. Antes de la votación legislativa, el ministro de Finanzas, Ngô Văn Tuấn, presentó el informe explicativo del Gobierno, en el que se detallan el alcance del rezago y el marco operativo necesario para procesar millones de expedientes inactivos.
Comprender el alcance de los contribuyentes inactivos
Los datos compilados por el Ministerio de Finanzas indican que, al 23 de octubre de 2026, el país contaba con más de 2,5 millones de contribuyentes clasificados en dos categorías administrativas distintas. El primer grupo está compuesto por entidades que dejaron de operar, pero no completaron los procedimientos formales necesarios para invalidar su número de identificación tributaria; se les conoce comúnmente como situación 03. El segundo grupo está formado por empresas que desaparecieron de sus domicilios registrados sin completar los protocolos de cierre; se les designa como situación 06. Las autoridades subrayan que estas categorías representan un conjunto de casos sin resolver que requiere una revisión administrativa sistemática, y no que se deba asumir automáticamente que cada entidad incluida tiene actualmente deudas tributarias.
Entre estos millones de casos, aproximadamente 710.000 contribuyentes tienen obligaciones registradas por tasa de licencia comercial dentro del sistema nacional de gestión tributaria. Este subconjunto específico acumuló una deuda principal agregada de aproximadamente 1,25 billones de dong vietnamitas, junto con alrededor de 438.000 millones de dong vietnamitas en sanciones por mora correspondientes. Además, las autoridades tributarias identificaron a casi dos millones de contribuyentes en las situaciones 03 y 06 cuyas obligaciones por tasa de licencia comercial durante su período de inactividad aún no habían sido calculadas formalmente ni registradas en el sistema. Los cálculos proyectados indican que registrar estas obligaciones no contabilizadas podría generar alrededor de 15 billones de dong vietnamitas en pasivos teóricos, lo que elevaría el total potencial de deuda a aproximadamente 16,688 billones de dong vietnamitas si cada entidad afectada completa los procedimientos de cierre o restablecimiento.
Disposiciones de alivio para las tasas de licencia comercial
La resolución prevé la cancelación específica de deudas por tasas de licencia comercial acumuladas durante varios años, incluidas obligaciones anteriores a 2017. Históricamente, las tasas de licencia comercial representaban una obligación fiscal anual impuesta a organizaciones comerciales, empresas unipersonales y comerciantes individuales. Las entidades corporativas enfrentaban previamente tasas anuales de entre un millón y tres millones de dong vietnamitas según su capital registrado, mientras que las empresas familiares pagaban entre 300.000 y un millón de dong vietnamitas de acuerdo con sus tramos de ingresos. Aunque Vietnam abolió oficialmente la política de tasa de licencia comercial el 1 de enero de 2026, las obligaciones impagas de años anteriores persistieron como un obstáculo importante que impedía que los antiguos propietarios de empresas cerraran sus expedientes tributarios.
Bajo las nuevas normas, los contribuyentes elegibles incluidos en las situaciones 03 y 06 reciben la condonación total de la deuda, tanto por la tasa de licencia comercial principal como por cualquier sanción por mora asociada identificada por las autoridades tributarias al 23 de octubre de 2026. Las personas que están dentro del alcance de la política, pero que nunca presentaron ni pagaron las tasas históricas de licencia comercial, quedan exentas de presentar declaraciones retroactivas y no enfrentarán recargos por mora. La cancelación se aplica exclusivamente a los montos elegibles que permanezcan impagos al momento en que los administradores tributarios ejecuten el proceso de cancelación.
Condiciones para condonar sanciones por mora en otros impuestos
Si bien las tasas de licencia comercial se condonan automáticamente para los expedientes que califican, las condonaciones de sanciones por mora relacionadas con otros tipos de impuestos requieren cumplir estrictas condiciones legales. La legislación establece que las deudas tributarias principales, como las tasas de arrendamiento de tierras y las tasas por uso de la tierra, aún deben pagarse en su totalidad. Las revisiones del Gobierno revelaron que, dentro del conjunto más amplio de sanciones por mora bajo consideración, aproximadamente 3 billones de dong vietnamitas corresponden específicamente a obligaciones atrasadas de arrendamiento y uso de la tierra, con una deuda principal subyacente de aproximadamente 3,7 billones de dong vietnamitas.
Para obtener la condonación de los recargos por mora en otras categorías tributarias, el contribuyente debe cumplir dos requisitos obligatorios de manera simultánea. Primero, la persona o entidad debe pagar por completo todas las deudas tributarias principales subyacentes y cualquier sanción financiera derivada de infracciones administrativas. Segundo, el contribuyente debe presentar un expediente de solicitud completo y válido para solicitar el restablecimiento o la terminación de su número de identificación tributaria, el cual debe ser recibido oficialmente por las autoridades tributarias a más tardar el 30 de junio de 2028.
Exclusiones y salvaguardias contra el abuso de la política
Los legisladores incorporaron criterios de exclusión estrictos para evitar que actores malintencionados exploten la resolución con fines de lucro. Los contribuyentes que incurrieron en evasión fiscal, fraude tributario o uso ilícito de facturas y documentos comerciales no podrán beneficiarse de ningún alivio por mora. Del mismo modo, las sucursales subsidiarias y las oficinas de representación quedan excluidas si sus organizaciones matrices continúan activamente dedicadas a operaciones comerciales o se encuentran en suspensiones temporales de operaciones. Además, no se concede el alivio a ninguna entidad que haya seguido generando actividades productivas, ingresos comerciales u obligaciones tributarias relacionadas mientras figuraba formalmente en las situaciones 03 o 06.
Se contempla una excepción para las empresas que vendieron o liquidaron los activos físicos restantes únicamente con el fin de cesar operaciones, siempre que hayan declarado correctamente y pagado por completo los impuestos generados por esas transacciones específicas. El ministro de Finanzas, Ngô Văn Tuấn, explicó los motivos de estas salvaguardias durante las deliberaciones parlamentarias, al señalar que las sanciones administrativas acumuladas a menudo superaban la capacidad financiera real de los propietarios de empresas inactivas que deseaban regularizar su situación jurídica.
La acumulación de tasas de licencia comercial y las sanciones por mora asociadas constituye una barrera principal que impide que los antiguos propietarios de empresas regresen para finalizar sus obligaciones legales.
Esta dinámica contribuyó a que una parte sustancial de las entidades corporativas registradas permaneciera legalmente activa en los registros administrativos, a pesar de haber cesado sus operaciones físicas años atrás.
Procedimientos administrativos automatizados y facilidades para los contribuyentes
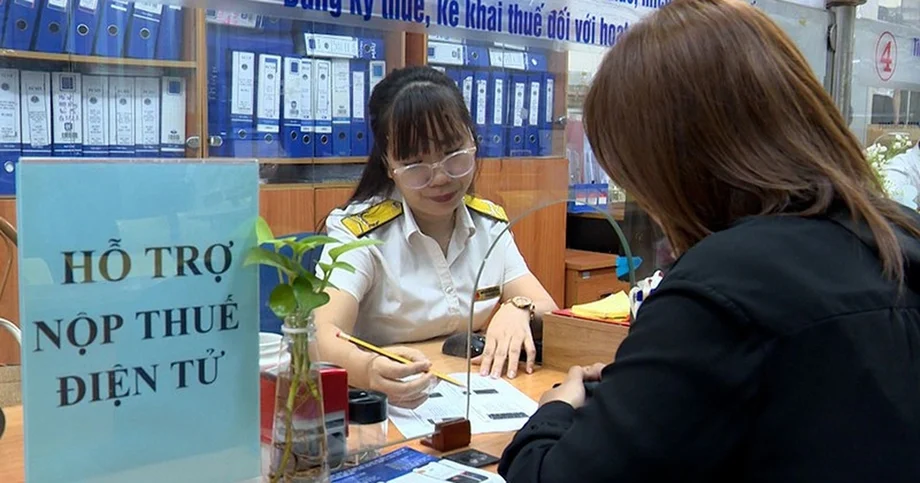
El marco de implementación está diseñado para minimizar las cargas administrativas de los ciudadanos que intentan cerrar expedientes comerciales inactivos. Los contribuyentes no están obligados a elaborar ni presentar expedientes de solicitud separados específicamente para solicitar la cancelación de deudas por tasas de licencia comercial y sanciones por mora. En su lugar, los responsables de las agencias de gestión tributaria se apoyarán directamente en los datos almacenados en el sistema centralizado de gestión de información tributaria para ejecutar las cancelaciones de deuda de las cuentas que califiquen. Las cancelaciones de deuda completadas se publicarán en el portal web oficial de la autoridad de administración tributaria y se transmitirán directamente a los contribuyentes que utilicen cuentas electrónicas de transacciones tributarias, cuando estén disponibles.
Para garantizar equidad y continuidad, la resolución establece que las autoridades tributarias no pueden aplicar medidas de ejecución forzosa ni embargos de bienes a los montos de deuda que califiquen para condonación. Si un contribuyente presenta un expediente de solicitud válido y cumple todas las obligaciones de deuda principal antes de la fecha límite del 30 de junio de 2028, pero los funcionarios tributarios experimentan retrasos en el procesamiento del expediente, el procedimiento administrativo continuará hasta su conclusión bajo el amparo de la resolución. Por el contrario, si las autoridades descubren posteriormente que un beneficiario en realidad cumplía criterios de exclusión, como fraude o comercio activo durante el período de inactividad, la agencia tributaria tiene la obligación legal de restablecer retroactivamente los montos de sanción condonados.
Compromisos internacionales e impacto presupuestario
El momento del esfuerzo legislativo de alivio se alinea con reformas económicas más amplias y compromisos internacionales de transparencia. El 9 de octubre de 2026, la Unión Europea retiró a Vietnam de su lista principal de jurisdicciones no cooperativas y trasladó al país a un nivel secundario de seguimiento, a la espera de los resultados de la evaluación profunda del Foro Global sobre Transparencia e Intercambio de Información con Fines Tributarios, previstos para el segundo trimestre de 2028. Mantener una posición favorable requiere que el Gobierno implemente mecanismos verificables para monitorear y resolver entidades jurídicas inactivas, actualizar las bases de datos de los registros y garantizar un intercambio confiable de información.
Los análisis del Ministerio de Finanzas indican que la cancelación de las sanciones por mora para las entidades en las situaciones 03 y 06 reducirá las deudas de dudoso cobro registradas en aproximadamente 9,99 billones de dong vietnamitas. Aunque esta reducción elimina asientos contables incobrables del seguimiento activo, las autoridades subrayan que muchas de estas cuentas inactivas corresponden a operadores desaparecidos sin activos recuperables. Al cambiar recuperaciones de sanciones de baja probabilidad por cobros activos de deudas principales y cierres administrativos en regla, la política transforma un lastre burocrático estático en datos verificables de cumplimiento.
De un vistazo
- La Asamblea Nacional aprobó la resolución especial el 21 de noviembre de 2026, con 453 votos a favor de los 455 delegados participantes.
- La política permanecerá en vigor desde el 21 de noviembre de 2026 hasta el 30 de junio de 2028 y está dirigida a más de 2,5 millones de contribuyentes inactivos clasificados en las situaciones 03 y 06.
- Las entidades elegibles reciben la condonación total de las tasas de licencia comercial principales y de las sanciones por mora relacionadas, sin necesidad de presentar solicitudes de exención separadas.
- La condonación de los recargos por mora en otros impuestos requiere el pago completo de las deudas tributarias principales y de las sanciones administrativas, junto con una solicitud válida para la terminación del número de identificación tributaria a más tardar el 30 de junio de 2028.
- Las entidades involucradas en fraude tributario, facturación ilegal o actividades comerciales no autorizadas durante su período de inactividad quedan estrictamente excluidas del alivio de sanciones.