Un plan de alivio limitado para millones de contribuyentes inactivos
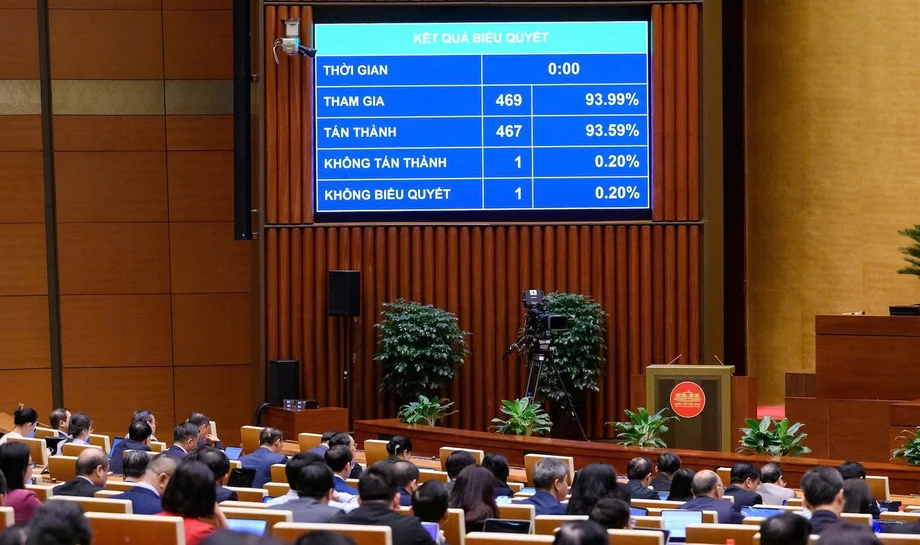
La Asamblea Nacional de Vietnam votó 467 a 2 el 20 de nov. para añadir a la agenda de su segundo período de sesiones una propuesta de alivio de deudas. El plan abordaría las tasas de licencia comercial impagas y los recargos por demora correspondientes a los contribuyentes cuyas empresas han dejado de operar o cuya dirección registrada no puede verificarse.
Contenido
- Un plan de alivio limitado para millones de contribuyentes inactivos
- Por qué el Gobierno dice que la medida es necesaria
- ¿Quiénes podrían cumplir los requisitos y qué se cancelaría?
- El plazo y el incentivo propuesto para pagar anticipadamente
- ¿A cuánto asciende la deuda en discusión?
- Los legisladores piden controles para evitar abusos
- También se revisan los sistemas tributarios y de restricciones de viaje
- Otros cambios en la agenda de la Asamblea Nacional
- Fechas clave
- Qué debe saber
El proyecto se dirige a dos categorías del registro tributario: la categoría 03, para los contribuyentes que han dejado de operar pero no han completado el proceso para cerrar su número de identificación fiscal, y la categoría 06, para los contribuyentes que no fueron encontrados en su dirección registrada. El ministro de Finanzas, Ngo Van Tuan, dijo que el 23 de oct. de 2026 había 2.518.440 contribuyentes en esas categorías.
Estaba previsto que la Asamblea Nacional escuchara la propuesta del Gobierno y el examen de su Comité de Economía y Finanzas en la tarde del 20 de nov., y luego votara la resolución el 21 de nov. El cambio de agenda ya fue aprobado; al 20 de nov., la política de alivio aún no había recibido aprobación.
Las tasas de licencia comercial, a veces llamadas impuesto sobre licencias comerciales, son un cargo específico para las empresas. La medida propuesta no supone una cancelación general de las deudas tributarias: se centra en obligaciones antiguas por esas tasas y los recargos por demora correspondientes a los contribuyentes que cumplan los requisitos, con exclusiones para deudas relacionadas con fraude y otras infracciones.
Por qué el Gobierno dice que la medida es necesaria
Muchas empresas inactivas no han completado los trámites para cerrar su registro tributario. Los cargos acumulados durante años pueden dificultar que sus antiguos propietarios finalicen ese proceso, incluso cuando la empresa ya no tiene libros contables ni activos para cumplir sus obligaciones. Mientras tanto, las autoridades tributarias deben determinar qué registros corresponden a empresas que siguen activas y cuáles deberían cerrarse.
El Gobierno afirma que las normas actuales sobre deudas tributarias no contemplan todos los casos de contribuyentes en las categorías 03 y 06. El proyecto busca permitir que los contribuyentes que cumplan los requisitos reactiven su registro o lo cierren formalmente sin que las deudas antiguas por tasas y los recargos acumulados se lo impidan. Según la explicación de la propuesta del Ministerio de Finanzas, las autoridades tributarias han gestionado más de 777.000 números de identificación fiscal desde principios de 2026.
Vietnam dejó de cobrar las tasas de licencia comercial el 1 de ene. de 2026, pero aún deben resolverse las obligaciones de años anteriores. El Gobierno también ha relacionado la depuración de los registros de contribuyentes inactivos con el intercambio internacional de información, para el que es importante contar con datos fiables sobre si una entidad jurídica está activa. El Comité de Economía y Finanzas advirtió que el Foro Global sobre Transparencia e Intercambio de Información con Fines Fiscales no recomendó por sí mismo cancelar deudas tributarias. Señaló que la gestión de entidades inactivas y de los registros de contribuyentes por parte de Vietnam es fundamental para esa labor.
¿Quiénes podrían cumplir los requisitos y qué se cancelaría?
Según el proyecto presentado a los legisladores, la medida se aplicaría a los contribuyentes clasificados en la categoría 03 o 06 en la fecha de corte pertinente. La cancelación propuesta abarca las deudas por tasas de licencia comercial generadas hasta el 31 de dic. de 2025, incluidas obligaciones anteriores que la ley describía como impuesto sobre licencias comerciales, así como los recargos por demora correspondientes. El proyecto también contempla los recargos impagos que sigan pendientes al 21 de nov. de 2026.
Los contribuyentes que no hubieran declarado las tasas de licencia comercial de años anteriores no tendrían que declararlas ni pagarlas, ni se les cobrarían recargos por demora, en los períodos que cumplan los requisitos. La autoridad tributaria utilizaría sus propios registros para identificar y tramitar las deudas que cumplan los requisitos, en lugar de exigir que cada contribuyente presentara una solicitud de cancelación por separado. Los resultados se harían públicos y se enviarían notificaciones a través de las cuentas de transacciones tributarias electrónicas, cuando estuvieran disponibles.
Algunas deudas quedarían excluidas. El proyecto excluye los recargos por demora vinculados a una deuda principal impaga derivada de evasión fiscal, fraude tributario o uso de facturas o documentos ilegales. También excluye los casos relacionados con asuntos sometidos a inspección, investigación, procesamiento judicial o juicio, así como ciertas sucursales y oficinas de representación de empresas que siguen activas o que solo han suspendido sus operaciones temporalmente. Los contribuyentes que continuaron haciendo negocios o generaron obligaciones tributarias mientras figuraban en las categorías 03 o 06 también quedarían fuera del grupo al que se dirige la medida.
En el caso de los recargos por demora que cumplan los requisitos, el proyecto establece un proceso vinculado al pago de la deuda principal subyacente y a la presentación de documentación válida para reactivar o cerrar el número de identificación fiscal. Las solicitudes recibidas hasta el 30 de jun. de 2028 podrían seguir tramitándose conforme a la resolución si se hubiera pagado la deuda principal. La autoridad tributaria sería responsable de comprobar si se cumplen los requisitos y corregir una cancelación si posteriormente determinara que un contribuyente no los cumplía.
El plazo y el incentivo propuesto para pagar anticipadamente
El proyecto del Gobierno entraría en vigor el 21 de nov. de 2026, si se aprueba, y se aplicaría hasta el 30 de jun. de 2028. La medida daría tiempo a los contribuyentes para saldar la deuda principal y completar los trámites necesarios para reactivar o cancelar su registro tributario.
El comité que examinó el proyecto expresó preocupación por que cancelar todos los recargos por demora que cumplan los requisitos cuando se pague la deuda principal, incluso cerca del final del período, pudiera dar a los contribuyentes pocos motivos para pagar anticipadamente. Pidió a los legisladores que consideraran un calendario escalonado: cancelar los recargos por demora a quienes pagaran la deuda principal antes del 20 de nov. de 2027, y cancelar el 50 % a quienes pagaran entre el 21 de nov. de 2027 y el 30 de jun. de 2028. El comité también sugirió exigir el reembolso de los montos cancelados si un contribuyente reanudaba sus actividades o iniciaba un nuevo negocio.
Las condiciones propuestas por el Gobierno y los cambios sugeridos por el comité no son iguales. La votación de la resolución en la Asamblea Nacional determinará qué normas, si las hubiera, se vuelven vinculantes. El comité también pidió que la medida se limitara expresamente a una sola aplicación, para evitar que los contribuyentes lleguen a esperar rondas periódicas de cancelación de deudas.
¿A cuánto asciende la deuda en discusión?
Las cifras presentadas a los legisladores describen distintas partes del problema. El Ministerio de Finanzas estimó en unos 1,25 billones de dong la deuda principal registrada por tasas de licencia comercial incluida en la cancelación propuesta, con unos 438.000 millones de dong en recargos por demora correspondientes. También estimó que casi dos millones de contribuyentes tenían obligaciones por tasas correspondientes a períodos de inactividad que no se habían registrado en el sistema tributario. Si todos esos casos salieran a la luz, la deuda principal y los recargos por demora considerados para la cancelación podrían sumar unos 16,688 billones de dong.
Otra estimación situó en unos 9,99 billones de dong los recargos por demora incluidos en un ámbito de consideración más amplio, de los cuales más de 3 billones estaban relacionados con ingresos procedentes de tierras. En una audiencia, la legisladora Nguyen Thi Suu citó unos 27,805 billones de dong en deudas tributarias gestionadas entre los 2.518.440 contribuyentes de las categorías 03 y 06. Esos totales abarcan categorías y cálculos distintos, por lo que no deben interpretarse como una única suma que se cancelaría automáticamente en virtud del proyecto.
El comité afirmó que el Gobierno debería ofrecer una evaluación más clara del efecto en cada nivel del presupuesto estatal y calcular cuántos contribuyentes de cada grupo podrían beneficiarse. También pidió objetivos medibles, entre ellos el número previsto de registros tributarios que se reactivarían o cerrarían. Para los lectores, la distinción fundamental es entre la deuda total registrada de los contribuyentes inactivos y el conjunto más limitado de tasas antiguas y cargos correspondientes que contempla el proyecto.
Los legisladores piden controles para evitar abusos
Nguyen Thi Suu, legisladora de la Asamblea Nacional por Hue, sostuvo que el programa debería evaluarse según el número de registros tributarios resueltos y la calidad de los datos resultantes, no solo por el monto cancelado. También pidió una política única y limitada en el tiempo, afirmó que no debería reembolsarse el dinero ya ingresado al presupuesto estatal y reclamó salvaguardias para recuperar las cancelaciones concedidas por error.
La eficacia de la política debe medirse por el número de números de identificación fiscal tramitados y la calidad de los datos, no solo por el monto del dinero cancelado.
Suu propuso presentar informes anuales a la Asamblea Nacional sobre los montos cancelados, la deuda principal recaudada y los casos de uso indebido. Afirmó que los funcionarios deberían rendir cuentas por cada decisión y que las oficinas tributarias deberían explicar por escrito los rechazos. Sus preocupaciones reflejan un desafío práctico: simplificar los registros antiguos no debe crear una vía para que empresas activas o deshonestas eludan obligaciones válidas.
Nguyen Dinh Xuan, legislador por Tay Ninh, propuso permitir que las autoridades tributarias cerraran registros tributarios abandonados desde hacía mucho tiempo después de notificar públicamente a las personas responsables y darles un plazo para responder. Dijo que el proceso habitual puede ser difícil de completar cuando no se puede localizar a los propietarios. Su propuesta se planteó durante el debate y no forma parte de las normas del proyecto tal como se presentó a la Asamblea.
También se revisan los sistemas tributarios y de restricciones de viaje
El debate también abordó las restricciones temporales para salir de Vietnam impuestas a personas con obligaciones tributarias. El ministro de Finanzas, Ngo Van Tuan, dijo que su ministerio trabajaría con el Ministerio de Seguridad Pública para aclarar la base jurídica y conectar sus sistemas de datos. Añadió que a las personas que cumplieran sus obligaciones tributarias se les debería retirar la restricción del sistema.
El ministro dijo que el Ministerio de Finanzas fijó el 23 de oct. de 2026 como fecha de corte de sus datos al preparar el proyecto, para limitar los intentos de aprovecharse de la política. Las salvaguardias concretas y la rapidez con que se actualizarían los registros dependerán de las normas definitivas y de cómo las apliquen las agencias.
Otros cambios en la agenda de la Asamblea Nacional
La propuesta de alivio de deudas fue una parte de una revisión más amplia de la agenda, presentada por Le Quang Manh, secretario general de la Asamblea Nacional y presidente de la Oficina de la Asamblea Nacional. Los legisladores trasladaron la Ley Postal enmendada del segundo al tercer período de sesiones, para dar al Gobierno más tiempo para examinar los comentarios y perfeccionar el proyecto.
La Asamblea también retiró una propuesta de resolución aparte sobre las dificultades de Hung Nghiep Formosa Ha Tinh Steel Co. Las disposiciones pertinentes se incorporaron en cambio a la resolución del período de sesiones. Se ajustaron los horarios de algunos debates y el orden de las votaciones para adaptarlos al ritmo de los preparativos.
El Comité Permanente también propuso añadir cinco asuntos a la resolución del período de sesiones si la documentación estuviera lista: recopilar información de declaración de ciudadanos extranjeros antes de su entrada en Vietnam; expedir documentos de viaje de entrada y salida a ciudadanos vietnamitas que viajen a China; utilizar fondos del presupuesto central para apoyar proyectos del Cuerpo de Ejército 15; poner fin a la supervisión de la conversión de terrenos forestales para los proyectos de los embalses Song Than y Ban Mong; y establecer políticas para desarrollar la Zona Económica de Dung Quat, en Quang Ngai. El proyecto Song Than está en la zona que antes pertenecía a la provincia de Ninh Thuan y ahora forma parte de la provincia de Khanh Hoa.
Fechas clave
23 de oct. de 2026: fecha de corte indicada por el Ministerio de Finanzas para el recuento de contribuyentes de las categorías 03 y 06.
20 de nov. de 2026: la Asamblea aprobó el cambio de agenda y escuchó la presentación del proyecto y el examen del comité.
21 de nov. de 2026: está previsto que la Asamblea vote la resolución propuesta; también es la fecha de entrada en vigor prevista en el proyecto, si se aprueba.
30 de jun. de 2028: fecha final propuesta para recibir y tramitar la documentación que cumpla los requisitos en virtud de la medida.
Qué debe saber
La Asamblea incorporó a su agenda una propuesta especial de alivio de deudas tributarias, con una votación de 467 a 2.
El proyecto se dirige a contribuyentes inactivos de las categorías de registro 03 y 06, no a todos los contribuyentes con deudas impagas.
La deuda principal registrada por tasas incluida en la propuesta se estimó en 1,25 billones de dong; los totales posibles varían según las deudas y los recargos por demora que se incluyan.
Estaba previsto que la Asamblea decidiera sobre la resolución el 21 de nov. de 2026.
Los legisladores pidieron una política única, salvaguardias contra los abusos e información más clara sobre quiénes se beneficiarían.