Un registro digital y una advertencia sobre la IA coinciden en el festival fintech de Singapur
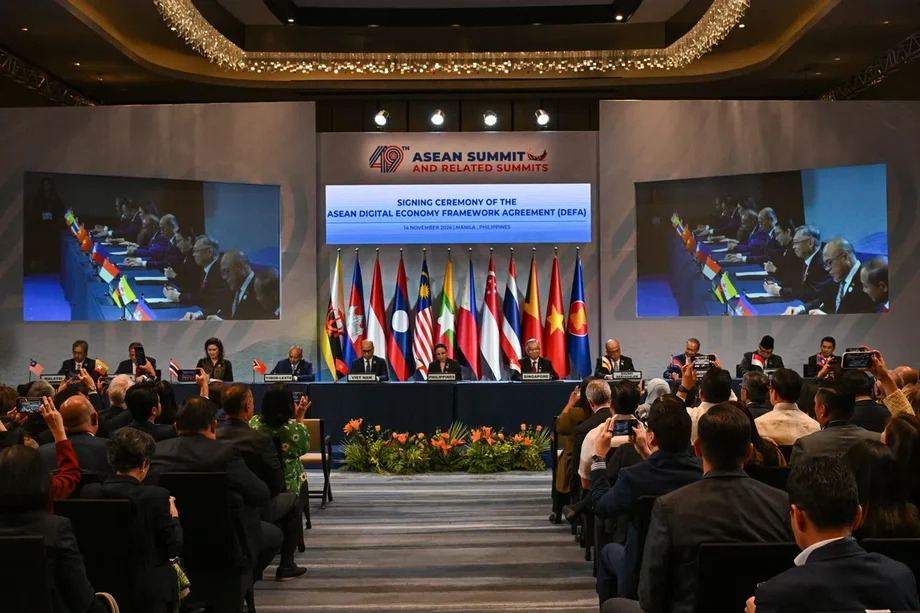
El banco central de Singapur está convirtiendo una red de prueba de moneda digital en un servicio de liquidación con nombre propio, mientras desarrolla salvaguardias para los agentes de inteligencia artificial que algún día podrían mover dinero en nombre de personas y empresas. La Autoridad Monetaria de Singapur (MAS) anunció sus planes en el Festival FinTech de Singapur el 19 de noviembre de 2026, junto con un nuevo marco para utilizar activos tokenizados como garantía financiera.
Contenido
- Un registro digital y una advertencia sobre la IA coinciden en el festival fintech de Singapur
- ¿Qué cambia con el SG Digital Ledger?
- ¿Por qué quiere la MAS un protocolo común de identidad para agentes?
- ¿Qué se probará en el entorno de pruebas?
- ¿Qué abarca el marco de garantías?
- ¿Cómo encajan BLOOM y los trabajos anteriores sobre tokenización?
- ¿Qué cambia para las empresas y los consumidores?
- Puntos clave
Los anuncios conectan dos ámbitos financieros que evolucionan rápidamente. La tokenización registra la propiedad de activos financieros en un registro digital compartido que las instituciones participantes pueden actualizar. Los agentes de IA son programas que pueden tomar decisiones y realizar tareas para los usuarios. La MAS quiere que la infraestructura de las finanzas digitales pueda operar a mayor escala, y que al mismo tiempo sea posible verificar las instrucciones, la autoridad y las acciones de un agente.
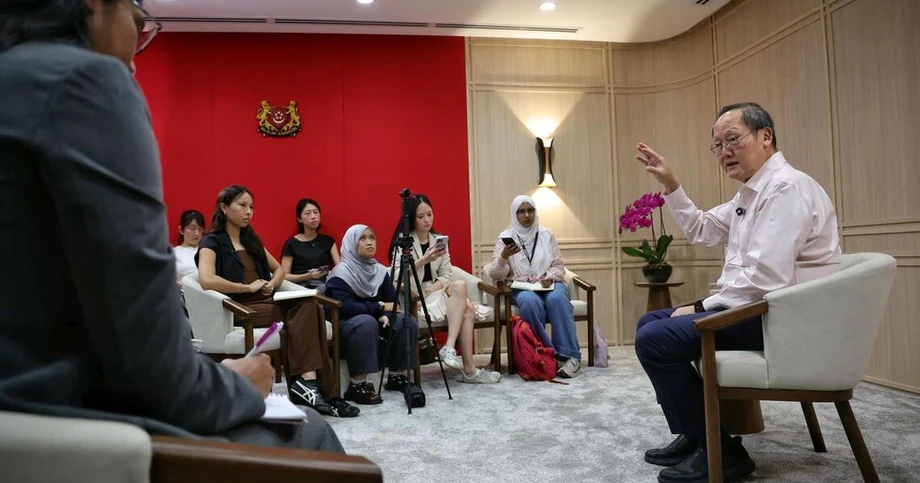
La prueba más inmediata de los avances es una emisión de letras de la MAS tokenizadas por valor de S$100 millones, valores gubernamentales a corto plazo que se liquidaron mediante moneda digital mayorista del banco central. La advertencia es igual de directa: el director gerente de la MAS, Chia Der Jiun, recomendó a los consumidores que no compartan con sus agentes personales de IA las credenciales de acceso a sus cuentas financieras, pues señaló que no hay suficientes garantías de que esos agentes actúen de forma segura.
El anuncio se centra en tres iniciativas: el SG Digital Ledger para la liquidación, un protocolo previsto de «conozca a su agente» y un entorno de pruebas para dinero gestionado por agentes de IA. Junto con ellas, un marco de garantías y el trabajo de la plataforma sectorial BLOOM buscan hacer más práctico el uso de dinero y activos digitales para las empresas.
¿Qué cambia con el SG Digital Ledger?
La MAS está convirtiendo su Singapore Dollar Test Network en un servicio operativo llamado SG Digital Ledger. La red está concebida para respaldar la liquidación entre instituciones financieras, entre distintos registros y entre activos tokenizados y diferentes formas de dinero digital. La liquidación es el momento en que se registra como completado tanto un pago como el intercambio del activo correspondiente.
La iniciativa se basa en pruebas anteriores. La MAS puso en marcha la red de prueba en noviembre de 2024, y DBS, OCBC y UOB realizaron en ella una emisión real de moneda digital mayorista del banco central en noviembre de 2025. La moneda digital mayorista del banco central es dinero del banco central destinado a las instituciones financieras, no efectivo digital para los consumidores en su vida cotidiana.
En la prueba más reciente, la red se utilizó para emitir S$100 millones en letras de la MAS el 6 de noviembre. Participaron cinco intermediarios principales: DBS, HSBC, OCBC, Standard Chartered y UOB. Las solicitudes en la subasta superaron en más del doble el monto ofrecido. Las letras vencen en cuatro semanas, el 4 de diciembre.
La MAS creó las letras directamente como tokens en la red y las liquidó en moneda digital mayorista del banco central. Así se evita emitir primero una letra convencional y crear después un registro digital aparte que deba cotejarse con ella. La MAS prevé emitir más letras tokenizadas, incorporar a otras instituciones financieras y probar su uso en la gestión de garantías en 2027. El banco central no ha anunciado detalles sobre las condiciones de acceso, las tarifas ni el horario de funcionamiento de la red.
- 4 de noviembre de 2024: la MAS puso en marcha la Singapore Dollar Test Network.
- 13 de noviembre de 2025: DBS, OCBC y UOB realizaron una emisión real de moneda digital mayorista del banco central en la red.
- 6 de noviembre de 2026: la MAS emitió S$100 millones en letras tokenizadas, con la participación de cinco intermediarios principales.
- 19 de noviembre de 2026: la MAS anunció el SG Digital Ledger, el marco de garantías y nuevos avances en las salvaguardias para la IA.
- 4 de diciembre de 2026: vencen las letras a cuatro semanas.
- 2027: la MAS prevé realizar nuevas pruebas reales con más instituciones participantes.
¿Por qué quiere la MAS un protocolo común de identidad para agentes?
Un banco que recibe una instrucción de pago de un agente de IA puede tener dificultades para determinar si el cliente autorizó al agente, qué puede hacer o si ha excedido las instrucciones recibidas. Chia advirtió a los consumidores que no compartan las credenciales de acceso a sus cuentas, porque las salvaguardias actuales no ofrecen suficientes garantías. Una contraseña permite acceder a una cuenta, pero no deja claro qué acciones puede realizar el programa.
La MAS prevé desarrollar un protocolo de «conozca a su agente» para facilitar el intercambio de información fiable entre los agentes operados por los clientes y las instituciones financieras. Las verificaciones propuestas abarcarían la identidad del agente, a quién representa, sus permisos y mandato, así como información sobre su origen y fiabilidad. De ese modo, los bancos podrían establecer qué servicios puede utilizar un agente y en qué condiciones, a través de un canal seguro específico.
El protocolo forma parte de la siguiente fase de Salvaguardias para las Finanzas con Agentes en Tiempo de Ejecución (SAFR, por sus siglas en inglés). En un documento técnico de SAFR publicado el 3 de julio, la MAS y sus socios del sector establecieron puntos de control de gobernanza para verificar y registrar las acciones que propone realizar un agente antes de que las lleve a cabo. Este trabajo se basa en el conjunto de herramientas de gestión de riesgos de IA del Proyecto Mindforge de la MAS y en su iniciativa BuildFin.ai.
El enfoque SAFR incluye límites a las acciones de un agente, verificaciones mientras opera, registros que permiten auditar sus acciones y mecanismos para que los sistemas puedan trabajar juntos. Entre sus posibles usos figuran los pagos y las operaciones de tesorería de las empresas, los procesos de asesoría patrimonial y la atención al cliente. Ant International, Circle, HSBC, J.P. Morgan Chase, Manulife, Mastercard, OCBC y Visa figuran como colaboradores.
El protocolo aún está en desarrollo y no está listo para que lo utilicen los clientes. La MAS no ha anunciado su diseño técnico, el formato de las credenciales ni la fecha de lanzamiento. Sigue sin resolverse quién será responsable si un agente realiza una transacción equivocada o no autorizada.
¿Qué se probará en el entorno de pruebas?
La MAS y el Future of Finance Institute prevén utilizar el entorno de pruebas Agentic Money Sandbox para probar agentes de IA con dinero programable en servicios de pago y gestión de tesorería empresarial. El dinero programable puede configurarse para que solo se transfiera cuando se cumplan determinadas condiciones. Por ejemplo, un pago acordado podría liberarse una vez comprobadas las condiciones del contrato.
En una prueba de tesorería, el agente de una empresa podría supervisar el efectivo disponible y las facturas próximas, y luego transferir fondos dentro de los límites establecidos por la empresa. Un banco también fijaría controles y decidiría qué instrucciones acepta. En una prueba de pagos, un agente podría actuar siguiendo las instrucciones de un cliente y utilizar depósitos tokenizados o monedas estables, tokens digitales diseñados para mantener un valor estable. Un banco o proveedor de pagos comprobaría la identidad y la autoridad del agente y aplicaría controles de riesgo antes de procesar el pago.
El entorno de pruebas se enmarca en los esfuerzos más amplios de Singapur para orientar el uso de agentes de IA. El Marco Modelo de Gobernanza de la IA del Gobierno, presentado por la ministra Josephine Teo en el Foro Económico Mundial de Davos el 22 de enero de 2026, establece cuatro ámbitos de actuación para las organizaciones: limitar los riesgos y las facultades de los agentes; fijar los momentos en que las personas deben aprobar las acciones; aplicar controles técnicos durante todo el ciclo de vida de los agentes; y proporcionar a los usuarios información clara y capacitación.
El marco nacional establece que las personas siguen siendo responsables del uso de los agentes. También advierte que estos pueden acceder a información confidencial, modificar registros y realizar pagos, lo que genera riesgos si actúan de manera incorrecta. El entorno de pruebas de la MAS aplica ese enfoque general de gobernanza a pruebas financieras en las que el dinero puede transferirse, pero bajo condiciones controladas.
El Future of Finance Institute, que respalda el entorno de pruebas, inició sus operaciones en noviembre. Su enfoque inicial es la IA, con planes de ampliar su labor a la tokenización. La MAS señaló que el instituto ayudaría a las empresas financieras a probar soluciones alineadas con SAFR mediante proyectos piloto y pruebas en entornos controlados.
¿Qué abarca el marco de garantías?
La MAS y sus socios del sector publicaron el Marco Guardian para Garantías Tokenizadas, que abarca los pasos necesarios para utilizar un activo como garantía. Estos incluyen determinar si cumple los requisitos, cómo se mantiene y valora, y cómo se devuelve o ejecuta si un prestatario incumple una obligación. Una garantía es un activo ofrecido para respaldar un préstamo o cubrir un riesgo financiero.
El marco contempla usos en acuerdos de recompra, márgenes para derivados y compensación centralizada. Un acuerdo de recompra, conocido a menudo como repo, es un préstamo a corto plazo en el que se utilizan valores como garantía. El trabajo analiza ejemplos relacionados con títulos del Tesoro de Estados Unidos tokenizados, bonos en dólares singapurenses y fondos del mercado monetario tokenizados.
Un aspecto práctico clave es que la admisibilidad de un activo no significa automáticamente que el token que lo representa sea aceptable como garantía. Las instituciones deben entender los derechos legales asociados al token, quién controla el activo subyacente y si el prestamista cuenta con un derecho reconocido legalmente. Tener un token en una cartera digital no equivale por sí solo a poseer un derecho de garantía sobre el activo subyacente.
El marco ofrece a las instituciones una forma de evaluar estas cuestiones, pero no establece una nueva norma vinculante. La MAS se ha comprometido a actualizar su Guía sobre la Tokenización de Productos del Mercado de Capitales para abordar las garantías tokenizadas. El trabajo del sector señala que la transferencia tokenizada de títulos del Tesoro de Estados Unidos es una oportunidad a corto plazo: actualmente, trasladar esos valores a la custodia de la Bolsa de Singapur puede tardar unos dos días, mientras que una transferencia de tokens podría agilizar los movimientos posteriores. Entre los colaboradores del marco figuran DBS, UBS, Standard Chartered, UOB, SGX, Broadridge, ICMA e ISDA.
¿Cómo encajan BLOOM y los trabajos anteriores sobre tokenización?
La plataforma BLOOM, que reúne a 24 miembros del sector y responsables de políticas públicas, publicó una guía práctica sobre el uso de dinero digital en actividades comerciales. Sus proyectos piloto han probado si los depósitos tokenizados emitidos por distintos bancos pueden liquidarse entre plataformas separadas mediante una infraestructura compartida, incluso para pagos fuera del horario habitual de cierre bancario. Otro proyecto piloto conectó depósitos tokenizados con un fondo del mercado monetario tokenizado.
Estas pruebas abordan un obstáculo fundamental: puede resultar difícil transferir a otro sistema el dinero digital que se encuentra en uno. Carmen Chan, subdirectora de banca global de transacciones de OCBC, dijo que el potencial de los depósitos tokenizados «dependerá de la interoperabilidad entre los ecosistemas bancarios». La interoperabilidad significa que distintos sistemas pueden intercambiar información y completar transacciones entre sí.
Este trabajo se basa en el programa más amplio de la MAS, Project Guardian. En su anuncio de junio de 2024, la MAS afirmó que Project Guardian había trabajado con 24 instituciones financieras y había establecido grupos de trabajo sobre renta fija, divisas y gestión de activos y patrimonio. El mismo anuncio describió la primera fase de Global Layer One, un esfuerzo para desarrollar principios de infraestructura compartida para activos tokenizados.
Estos antecedentes explican por qué están vinculados el nuevo registro, el trabajo sobre garantías y los proyectos piloto de BLOOM. Un bono o depósito tokenizado solo es útil para un mercado si las instituciones pueden confiar en su registro, entender los derechos que representa y liquidarlo entre distintos sistemas. Chia ha señalado que los activos tokenizados siguen siendo una parte pequeña de los mercados convencionales y ha apuntado que, para ampliar su uso, hacen falta aplicaciones de utilidad comercial, dinero digital fiable e infraestructura de liquidación interoperable.
¿Qué cambia para las empresas y los consumidores?
Para las instituciones financieras, el registro podría ofrecer un espacio compartido para emitir y liquidar determinados activos, mientras que el marco de garantías brinda un método común para evaluar cómo pueden utilizarse los tokens en préstamos y gestión de riesgos. Las próximas pruebas de la MAS buscan determinar si estos mecanismos funcionan con más instituciones y mayores volúmenes.
Para las empresas, un agente de IA para la tesorería podría ayudar en el futuro a supervisar el efectivo y realizar transferencias autorizadas sin esperar a que una persona gestione cada tarea rutinaria. Para los consumidores, los agentes podrían efectuar pagos en su nombre. La misma velocidad que hace útiles estas herramientas también vuelve imprescindibles unos permisos claros, un acceso seguro y registros de las decisiones.
Por tanto, los anuncios del festival combinan la expansión con límites. La MAS está creando formas de probar transacciones y liquidaciones, al tiempo que insiste en que las instituciones y las empresas establezcan límites y sigan siendo responsables de los agentes que actúan en su nombre. No se ha publicado una fecha de finalización para el protocolo de agentes ni se han anunciado las condiciones de funcionamiento del registro. Se prevén nuevas pruebas reales de tokenización en 2027.
Puntos clave
- La MAS cambiará el nombre de su Singapore Dollar Test Network por SG Digital Ledger y lo convertirá en un servicio operativo de liquidación.
- El 6 de noviembre se liquidó una emisión de letras de la MAS tokenizadas por valor de S$100 millones en moneda digital mayorista del banco central; las letras vencen el 4 de diciembre.
- La MAS desarrollará un protocolo de «conozca a su agente» para ayudar a las instituciones financieras a comprobar la identidad, la autoridad y el mandato de un agente.
- El entorno de pruebas Agentic Money Sandbox probará agentes de IA en la tesorería empresarial y los pagos, incluidas transacciones con depósitos tokenizados o monedas estables.
- El Marco Guardian para Garantías Tokenizadas abarca la admisibilidad, la custodia, la valoración, la devolución y la ejecución; se prevén nuevas pruebas reales en 2027.