Por qué tener ingresos suficientes aún puede dejar a los compradores sin una hipoteca
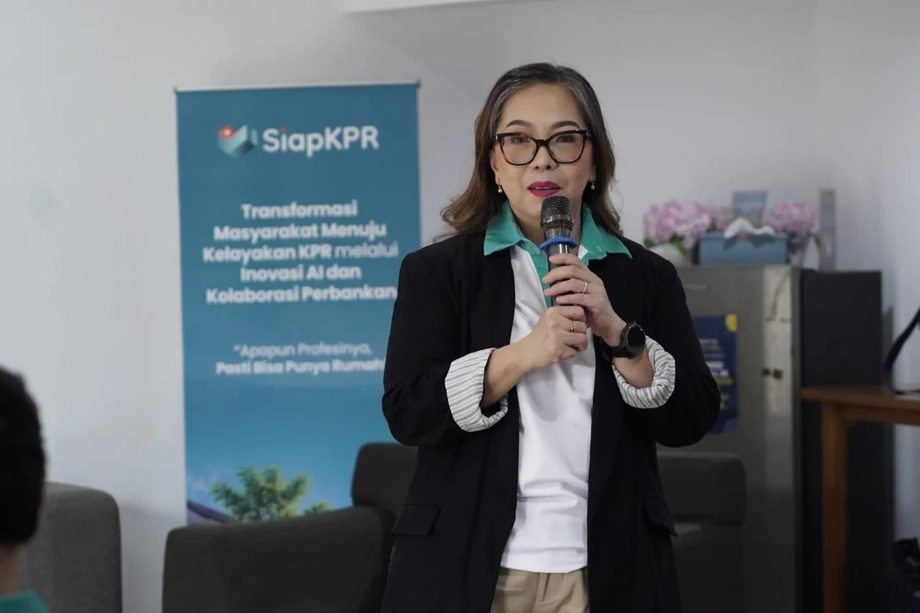
Los préstamos digitales impagos y la falta de registros de ingresos están frenando a posibles compradores de vivienda en Indonesia antes de que muchas solicitudes de hipoteca lleguen a un banco. Marine Novita, directora ejecutiva de PT Melayani Sepenuh Hati, la empresa detrás de SiapKPR, describió niveles de rechazo del 50% al 70%; durante el lanzamiento de la plataforma en Kemang, en el sur de Yakarta, el 17 de noviembre de 2026, mencionó un rango más amplio, del 50% al 80%, que incluye a los compradores que no superan la evaluación inicial.
Contenido
- Por qué tener ingresos suficientes aún puede dejar a los compradores sin una hipoteca
- El acceso a la vivienda mejora, pero millones de personas aún quedan excluidas
- Qué ven los bancos en el historial crediticio de un prestatario
- El pago aplazado afecta tanto el historial crediticio como la capacidad mensual de pago
- Los trabajadores informales afrontan un problema de documentación de gran escala
- Los compradores jóvenes deben ahorrar para más que el pago inicial
- Qué planea hacer SiapKPR antes de que las solicitudes lleguen a los bancos
- Alquilar con miras a ser propietario ofrece otra opción
- Cómo revisar el historial y evitar atajos engañosos
- Las fechas que marcan la preparación para una hipoteca
- Puntos clave
Los obstáculos van desde facturas vencidas de servicios de pago aplazado de entre Rp150,000 y Rp300,000 hasta ingresos que se reciben en efectivo y dejan pocas pruebas documentales. Los trabajadores independientes, los conductores de mototaxi, los pequeños empresarios y algunos empleados con contratos temporales pueden ganar lo suficiente para pagar las cuotas, pero tener dificultades para presentar los registros que exigen los prestamistas.
Las cifras de vivienda de Indonesia muestran la magnitud del desafío. Statistics Indonesia, conocida como BPS, registró 9.29 millones de hogares sin vivienda propia en marzo de 2026. Otro indicador de vivienda abarcó a unos 18.01 millones de hogares que eran propietarios de viviendas que no cumplían los estándares de habitabilidad.
Las estimaciones de rechazo de Marine describen los problemas que encuentran los posibles compradores de propiedades, incluidos los procesos de selección de los promotores inmobiliarios. No se proporcionó una tasa nacional de rechazo calculada a partir de todas las solicitudes formales de hipoteca presentadas a los bancos.
SiapKPR ofrece preparación financiera antes de que los compradores soliciten un Kredit Pemilikan Rumah, o KPR, el término indonesio para una hipoteca de vivienda. Su enfoque reúne tres tareas que los hogares suelen abordar por separado: documentar los ingresos, resolver las deudas existentes y ahorrar el efectivo necesario para completar una compra. Los bancos conservan la decisión final sobre la concesión del préstamo.
El acceso a la vivienda mejora, pero millones de personas aún quedan excluidas
El comunicado de estadísticas de vivienda del Ministerio de Vivienda y Áreas de Asentamiento señala que BPS publicó su primera publicación de Estadísticas de Vivienda el 13 de agosto de 2026. Esta combina la Encuesta Socioeconómica Nacional, o Susenas, con información administrativa de ministerios, gobiernos locales y otros organismos de vivienda.
Las cifras de propiedad corresponden a marzo de 2026, no a agosto, cuando apareció la publicación. La proporción de hogares sin vivienda propia bajó del 13% en marzo de 2025 al 12.39% un año después. El total disminuyó en unos 350,000 hogares, hasta llegar a 9.29 millones.
La calidad de la vivienda también mejoró. La proporción de hogares propietarios de viviendas inadecuadas bajó del 25.33%, o 18.77 millones de hogares, en 2025 al 24.03%, o unos 18.01 millones, en 2026. Esto representa una reducción de aproximadamente 760,000 hogares. Treinta y siete de las 38 provincias de Indonesia registraron una mejora en este indicador.
BPS evalúa la vivienda según la durabilidad de la construcción, el espacio habitable suficiente por persona, el saneamiento adecuado y el acceso a la electricidad como componente complementario. El ministerio señaló que el saneamiento sigue siendo un área que requiere atención. Otro indicador, el acceso a viviendas adecuadas, aumentó del 68.40% en 2025 al 70.30% en 2026.
Estas cifras reflejan dos necesidades concretas: ayudar a los hogares a conseguir una vivienda propia y mejorar las viviendas que ya poseen. La preparación para obtener una hipoteca aborda el primer problema, mientras que las ayudas para renovaciones y la infraestructura también son importantes para el segundo.
Qué ven los bancos en el historial crediticio de un prestatario
Bank Tabungan Negara explica en su artículo de orientación sobre SLIK que la Autoridad de Servicios Financieros, u OJK, se hizo cargo en 2018 del antiguo sistema BI Checking. El sistema que lo sustituyó, el Sistema de Servicios de Información Financiera, se conoce ampliamente como SLIK.
SLIK proporciona a los prestamistas información sobre préstamos, créditos pendientes, comportamiento de pago y atrasos. Los bancos utilizan ese historial junto con los ingresos, las obligaciones existentes y sus propias políticas crediticias. OJK describe la información como neutral y deja las decisiones de crédito en manos de cada institución financiera.
Marine dijo que muchos compradores afrontan dificultades porque sus registros indican la categoría de recuperabilidad 5, conocida comúnmente como Kol 5, que significa deuda incobrable. Relacionó algunos casos con pequeñas facturas impagas de servicios de pago aplazado, préstamos en línea y la autorización a familiares para obtener crédito usando el documento de identidad de otra persona.
Un prestatario cuya identidad figure en un préstamo puede afrontar consecuencias si otra persona usa el dinero y no lo devuelve. Marine dijo que los bancos pueden rechazar una solicitud incluso cuando los ingresos actuales y el flujo de caja de esa persona han mejorado.
La política de SLIK de OJK para 2026 añade un detalle al debate sobre las deudas pequeñas: a partir del 1 de julio, la información crediticia que se muestra abarca montos superiores a Rp1 millón, y se consideran los límites de crédito, los saldos pendientes y los registros acumulados de acuerdo con la política aplicable. Por lo tanto, los compradores deben revisar la totalidad de la línea de crédito y el historial, además del monto de una factura vencida concreta.
El pago aplazado afecta tanto el historial crediticio como la capacidad mensual de pago
El Reglamento Número 2 de 2026 de la Junta de Comisionados de OJK, establecido el 4 de mayo, exige a las empresas financieras que ofrecen servicios de compre ahora y pague después que adviertan a sus clientes sobre el registro en SLIK, la acumulación de deudas y las posibles dificultades para obtener otros tipos de financiación cuando surjan problemas con los pagos.
Las cuotas existentes también reducen el dinero disponible para una hipoteca. Los bancos examinan la relación entre deuda e ingresos, o DBR, que compara el total de los pagos mensuales de deudas con los ingresos netos mensuales. Marine dijo que los solicitantes quizá deban reducir el monto que quieren pedir prestado o saldar deudas existentes antes de que su solicitud se ajuste a la evaluación del banco.
Una persona que gana Rp6 millones al mes y destina Rp1.5 millones al pago de servicios de pago aplazado ya compromete el 25% de esos ingresos a esas cuotas. Si se añade una cuota hipotecaria de Rp2 millones, los pagos mensuales de deuda subirían a Rp3.5 millones, o el 58.3% de los ingresos. Solo quedarían Rp2.5 millones para alimentos, transporte, servicios y otras necesidades.
El reglamento sobre compre ahora y pague después establece límites de evaluación de pagos para las empresas financieras del 40% de los ingresos en 2027 y 2028, que bajarán al 30% a partir de 2029. Las hipotecas bancarias se rigen por los requisitos bancarios pertinentes y la evaluación crediticia de cada prestamista. Para los hogares, el cálculo práctico consiste en determinar cuánto queda después de pagar todas las cuotas.
Las recomendaciones de preparación suelen sugerir que el total de las cuotas se mantenga en torno al 30% o 40% de los ingresos mensuales. El monto que apruebe un banco en particular depende del solicitante, el préstamo y las normas del prestamista.
Los trabajadores informales afrontan un problema de documentación de gran escala
El empleo informal representa aproximadamente tres quintas partes de los trabajadores de Indonesia. Junaidi Abdillah, presidente de la Asociación Indonesia de Promotores de Vivienda y Asentamientos, o Apersi, citó la cifra de 83.42 millones de trabajadores informales en 2024. Las cifras atribuidas a la encuesta laboral de BPS de febrero de 2025 sitúan el número en alrededor de 86 millones.
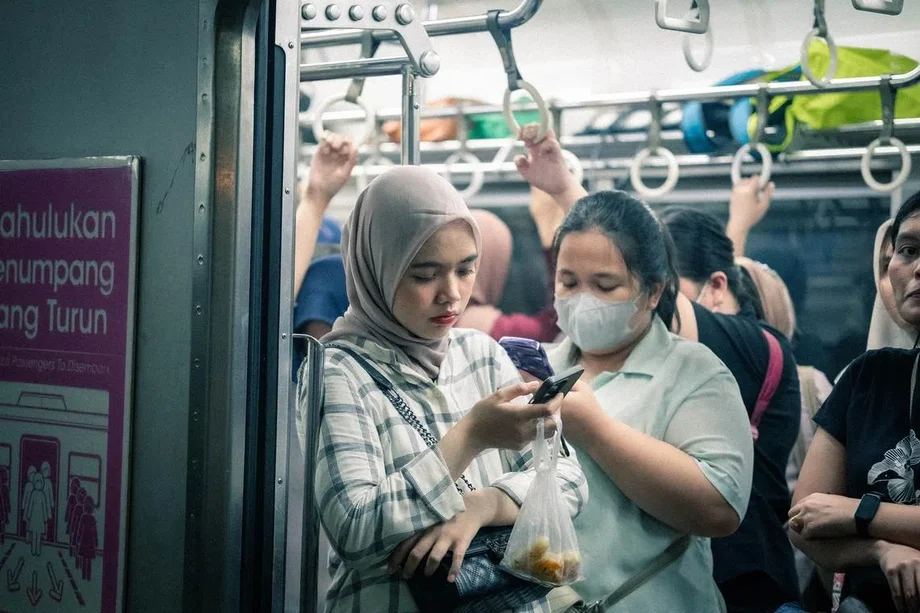
Marine describió la principal dificultad como la falta de un registro financiero. Un conductor puede recibir pagos a diario, un comerciante puede depender del efectivo y un trabajador independiente puede ganar distintas cantidades cada mes. Sin registros ordenados del dinero que entra y sale, el prestamista tiene menos pruebas para evaluar un compromiso de pago que durará muchos años.
Entre los documentos que suelen solicitarse a los empleados figuran las nóminas de los últimos tres meses y una carta laboral. A los empresarios se les pueden pedir estados financieros de dos años y una licencia comercial. La solicitud también incluye documentos de identidad, fiscales y de propiedad.
El empleo asalariado también puede presentar dificultades. Marine dijo que los bancos examinan al empleador y el sector, el tiempo que lleva trabajando el solicitante y las condiciones de empleo. Los trabajadores con contratos temporales pueden ser objeto de verificaciones más estrictas incluso cuando reciben un sueldo mensual regular.
Para los solicitantes, mantener claros los flujos de caja personales y comerciales, conservar los registros de transacciones y preparar los documentos que solicite el prestamista al que se dirijan son medidas concretas para facilitar la evaluación de sus ingresos.
Los compradores jóvenes deben ahorrar para más que el pago inicial
Las cifras citadas durante el lanzamiento de SiapKPR indican que el 45% de los indonesios de la Generación Z quiere tener una vivienda propia. Marine también señaló que los gastos habituales en café, suscripciones a plataformas de streaming y entrega de comida a domicilio pueden alcanzar entre Rp1.5 millones y Rp2 millones al mes.
A esos niveles, el gasto de un año completo suma entre Rp18 millones y Rp24 millones. El cálculo ayuda a explicar por qué las pequeñas compras repetidas pueden ralentizar el ahorro para el pago inicial, sobre todo para alguien cuyos ingresos varían. Según los datos presentados en torno al lanzamiento, los compradores también afrontan precios de la vivienda que crecen más rápido que los ingresos.
El pago inicial es solo uno de los requisitos de efectivo. Las recomendaciones de preparación hipotecaria describen gastos de firma y otros costos asociados que pueden alcanzar entre el 5% y el 10% del préstamo aprobado, según la financiación y los cargos aplicables. Estos pueden incluir gastos administrativos, comisiones de otorgamiento, seguros y servicios notariales.
Por lo tanto, un hogar debe presupuestar tanto la compra como los costos de formalizarla. Las mismas recomendaciones sugieren contar con una reserva equivalente a entre seis y 12 meses de cuotas para ayudar a afrontar interrupciones de los ingresos.
La presidenta de OJK, Friderica Widyasari Dewi, habló sobre la responsabilidad financiera en la SMA 33 Tangerang el 16 de noviembre. Advirtió a los estudiantes sobre los gastos motivados por las redes sociales y les pidió que protegieran sus datos personales. Las cifras de OJK sitúan la inclusión financiera entre los estudiantes de escuelas y universidades en el 92.76%, frente a un nivel de educación financiera del 62.72%, una brecha de 30.04 puntos porcentuales entre el acceso y el conocimiento.
Qué planea hacer SiapKPR antes de que las solicitudes lleguen a los bancos
SiapKPR tiene como objetivo ayudar a entre 25 y 50 clientes al mes en 2027, centrándose en viviendas con precios inferiores a Rp1 billion. La empresa afirma que utiliza inteligencia artificial para evaluar la preparación financiera, identificar obstáculos crediticios y ayudar a preparar los documentos de solicitud.
Los participantes pasan por un proceso de selección y evaluaciones periódicas con promotores inmobiliarios y socios bancarios. El apoyo incluye recordatorios de pago, revisión y corrección de documentos financieros, evaluación del perfil crediticio y ayuda para elegir una vivienda. El servicio declarado abarca desde la consulta hasta la solicitud de la hipoteca, la firma y la entrega de la vivienda.
Marine describió períodos de preparación de tres a seis meses para las viviendas subsidiadas y de seis a 12 meses para las viviendas comerciales de menos de Rp1 billion. Estos períodos dan tiempo a los solicitantes para organizar sus registros, resolver sus deudas y demostrar que ahorran con regularidad.
Una modalidad propuesta permite que el comprador pague al promotor un depósito equivalente al 5% del precio de la vivienda a lo largo de 12 meses. Para una vivienda ilustrativa con un costo de Rp500 millones, esto supondría un depósito de Rp25 millones, o aproximadamente Rp2.08 millones al mes. El registro de pagos pasaría a formar parte de la preparación del comprador para solicitar una hipoteca.
SiapKPR afirma que seis promotores respaldan su plataforma. Entre los promotores mencionados figuran Pesona Kahuripan, MASGroup, Delta Group y Kemang Eminence. Su red bancaria declarada incluye BTN o BSN, Bank Mandiri y Bank Nobu, y la empresa planea ampliar sus alianzas.
La empresa recibe comisiones de los promotores cuando los participantes concretan las compras y de los bancos cuando los prestatarios remitidos cumplen los criterios de financiación hipotecaria. Por lo tanto, su servicio de preparación financiera está vinculado a las ventas de propiedades y a la remisión de clientes a prestamistas. La aprobación sigue estando sujeta a la evaluación del banco.
Alquilar con miras a ser propietario ofrece otra opción
Apersi ha propuesto acuerdos de alquiler con opción a compra para hogares con pagos iniciales limitados o ingresos irregulares. Según el modelo descrito por Junaidi, un hogar alquila primero, posiblemente durante dos años, mientras una parte del alquiler se acumula para destinarla al pago inicial de una hipoteca subsidiada.
El acuerdo permite que una familia ocupe la vivienda durante el período de ahorro. Su estructura difiere del pago de un depósito al promotor en cuotas: el alquiler proporciona alojamiento en el presente y una parte acordada se destina a una compra posterior.
Los programas públicos también están ampliando el acceso. El Ministerio de Vivienda registró 91,531 viviendas financiadas a través de FLPP, el programa indonesio de liquidez para vivienda subsidiada, en el primer semestre de 2026. El crédito del Programa de Vivienda llegó a 95,878 prestatarios, con una financiación de aproximadamente Rp20.58 trillion.
Las ayudas para renovaciones y el apoyo de los gobiernos locales abordan otros costos. El ministerio registró 88,635 viviendas en el programa de mejora de viviendas, 4,014 unidades habitacionales apoyadas por presupuestos provinciales y exenciones de las tasas de permisos de construcción para 101,201 unidades. El objetivo del programa de asistencia para la mejora de viviendas BSPS aumentó de unas 45,000 a 400,000 unidades.
Cómo revisar el historial y evitar atajos engañosos
BTN señala que las personas pueden solicitar en línea su información crediticia a través del servicio iDebKu de OJK o acudir a una oficina de OJK con un documento de identidad. Según sus indicaciones, los resultados en línea se envían por correo electrónico a más tardar un día hábil después del registro y la verificación. Los solicitantes que encuentren información inexacta pueden ponerse en contacto con la institución financiera que la comunicó.
La política de OJK para 2026 exige actualizar el estado de los pagos en un plazo de tres días hábiles después de liquidar un préstamo. Los antecedentes de préstamos y pagos anteriores siguen formando parte de la información que evalúan los prestamistas, por lo que los solicitantes deben comprobar tanto el estado de liquidación como el historial general.
Agusman, ejecutivo de OJK responsable de supervisar las instituciones financieras y otras empresas de servicios financieros, advirtió en una declaración escrita el 16 de noviembre que recurrir a intermediarios que prometen ayudar a los prestatarios a eludir los pagos de préstamos en línea no elimina sus obligaciones ni los registros de incumplimiento.
OJK indicó que los prestatarios de entre 19 y 34 años representaban el 50.69% de la financiación de préstamos en línea en mora según la medida TWP90, que registra problemas de pago de más de 90 días. El organismo regulador prevé reforzar la supervisión y mejorar el análisis de los préstamos, el seguimiento y la educación.
El fraude supone otro riesgo para quienes buscan ayuda financiera. Entre enero y septiembre de 2026, el grupo de trabajo de OJK detuvo a 1,489 entidades financieras ilegales. El Centro Indonesio contra las Estafas recibió más de 741,000 denuncias, bloqueó alrededor de 748,000 cuentas relacionadas con Rp970.3 billion y devolvió Rp210.75 billion a las víctimas.
Las fechas que marcan la preparación para una hipoteca
Los cambios abarcan la información crediticia, las estadísticas de vivienda y los nuevos servicios de preparación. Los próximos hitos anunciados son el objetivo de clientes de SiapKPR para 2027 y los límites previstos para la evaluación de pagos de servicios de compre ahora y pague después.
- 4 de agosto de 2025: Apersi describió la opción de alquilar primero y acumular una parte del alquiler para el pago inicial de una hipoteca subsidiada.
- 4 de mayo de 2026: OJK estableció su reglamento sobre servicios de compre ahora y pague después, que exige advertir sobre los riesgos de los registros crediticios y los préstamos.
- 1 de julio de 2026: Entró en vigor la política revisada de presentación de datos de SLIK.
- 13 de agosto de 2026: BPS publicó las Estadísticas de Vivienda, incluidas las cifras de propiedad correspondientes a marzo.
- 16 y 17 de noviembre de 2026: OJK emitió advertencias para los consumidores y SiapKPR presentó su programa de preparación en Yakarta.
- 2027 y 2028: El límite de evaluación de pagos de las empresas financieras que ofrecen servicios de compre ahora y pague después es del 40% de los ingresos; baja al 30% a partir de 2029.
Para los posibles compradores, las tareas inmediatas son concretas: obtener el historial crediticio, organizar pruebas de ingresos, calcular todas las cuotas existentes y presupuestar el pago inicial y los gastos de firma antes de presentar una solicitud de hipoteca.
Puntos clave
- La directora ejecutiva de SiapKPR describió estimaciones de rechazo de entre el 50% y el 80%, incluidas las evaluaciones iniciales.
- En marzo de 2026, Indonesia tenía 9.29 millones de hogares sin vivienda propia, unos 350,000 menos que un año antes.
- Las deudas vencidas, las cuotas mensuales elevadas y los registros incompletos de ingresos pueden obstaculizar las solicitudes de hipoteca.
- Los trabajadores informales representan aproximadamente tres quintas partes del empleo, por lo que documentar los ingresos es un desafío generalizado.
- SiapKPR tiene como objetivo atender a entre 25 y 50 clientes al mes en 2027, mientras los bancos conservan la facultad de conceder préstamos.
- Los compradores necesitan efectivo para los pagos iniciales, los gastos de firma y las reservas, además de ingresos suficientes para las cuotas mensuales.