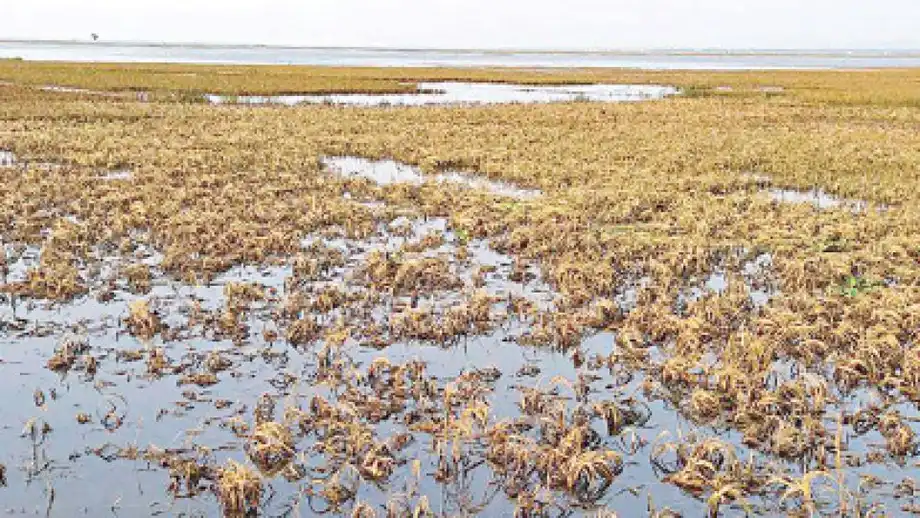
Una enorme factura por daños pone a prueba una nueva protección financiera
Bangladesh registró pérdidas económicas estimadas en US$13.600 millones a causa de 134 grandes desastres naturales entre 2000 y 2023. Ahora, un programa piloto de seguro contra inundaciones que cubre a 100.229 familias a lo largo del río Jamuna pone a prueba cómo hacer llegar ayuda financiera a hogares vulnerables mediante reglas acordadas antes de que ocurra un desastre.
Contenido
- Una enorme factura por daños pone a prueba una nueva protección financiera
- Las pérdidas por inundaciones son mayores al combinar las categorías
- El FMI identifica una brecha ante los desastres de mayor magnitud
- Cómo funciona el programa piloto de seguros en el Jamuna
- Por qué no hubo pagos del seguro durante el primer año
- IDRA quiere establecer reglas comunes antes de ampliar la cobertura
- La protección costera muestra lo que puede lograr la prevención
- Las familias necesitan lugares más seguros y acceso a dinero
- Puntos clave
El primer año no generó pagos del seguro porque los indicadores de inundación requeridos no alcanzaron los umbrales establecidos, según el director del proyecto, Kamrul Hoque Maruf. Para el segundo año del programa se está desarrollando un nuevo producto de seguro, mientras que un fondo comunitario independiente está destinado a ayudar a las familias que reúnen los requisitos y cuyas pérdidas quedan fuera de las condiciones que activan el seguro.
Estos desafíos prácticos ocupan un lugar central en los esfuerzos de Bangladesh por prepararse financieramente para los desastres. El especialista en financiación del riesgo de desastres Suman Ahsanul Islam presentó cifras históricas que incluyen 11.564 muertes y más de 129 millones de personas afectadas. Los ciclones tropicales causaron pérdidas de US$6.100 millones, mientras que las inundaciones fluviales provocaron daños por unos US$4.150 millones.
Suman presentó los datos en un taller organizado conjuntamente por la Autoridad de Desarrollo y Regulación de Seguros (IDRA, por sus siglas en inglés) y el Foro de Periodistas de Seguros. Se basó en el trabajo del Fondo Monetario Internacional (FMI) de abril de 2025 sobre financiación del riesgo de desastres.
La presidenta de IDRA, Mir Nadia Nivin, dijo que el organismo regulador planea establecer estándares comunes para los productos de seguros contra desastres, incluidas las condiciones que activan los pagos y los datos utilizados para medirlas. El objetivo es ayudar a las aseguradoras, los organismos gubernamentales y los socios para el desarrollo a utilizar un marco coherente, en lugar de crear programas incompatibles entre sí.
Las pérdidas por inundaciones son mayores al combinar las categorías
Según las cifras presentadas en el taller, los ciclones tropicales fueron la mayor categoría individual de pérdidas económicas y representaron alrededor del 45% del total. En conjunto, los ciclones y las inundaciones fluviales causaron aproximadamente tres cuartas partes de los daños.
Las cifras detalladas sobre inundaciones revelan otro aspecto importante. Las inundaciones fluviales causaron daños por US$4.152 millones, las inundaciones generales por US$1.711 millones y las inundaciones repentinas por unos US$850 millones. En conjunto, esas tres categorías sumaron aproximadamente US$6.713 millones, unos US$613 millones más que las pérdidas causadas por los ciclones.
Si se toma como referencia el total redondeado de US$13.600 millones, las tres categorías de inundación representaron alrededor del 49% de las pérdidas registradas. Por lo tanto, Bangladesh enfrenta un desafío financiero que abarca distintos tipos de inundaciones, además de la destrucción concentrada que causan los ciclones.
Las inundaciones fluviales también afectaron al mayor número de personas dentro de una categoría individual: 65.379.605, y causaron 2.593 muertes. Las inundaciones generales afectaron a 29.131.015 personas y causaron 712 muertes, mientras que las inundaciones repentinas afectaron a 6.734.197 personas y causaron 170 muertes.
Para los hogares, los daños económicos pueden traducirse en una cosecha perdida, equipos de pesca destruidos o días sin ingresos. Para el gobierno, el mismo desastre genera necesidades de alimentos, refugio, asistencia en efectivo y reparaciones de carreteras y servicios públicos.
El FMI identifica una brecha ante los desastres de mayor magnitud
El informe del FMI sobre financiación del riesgo de desastres, fechado el 4 de abril de 2025, señala que Bangladesh cuenta con recursos adecuados para hacer frente a los desastres recurrentes, pero afronta una gran brecha de financiación ante los eventos moderados y graves.
El informe, elaborado por Suphachol Suphachalasai, Barry Maher, Danielle N Minnett y Junko Mochizuki, recomienda fortalecer los mecanismos fiscales, ampliar los programas sociales cuando ocurren desastres y recurrir más a instrumentos del sector financiero. En términos sencillos, Bangladesh necesita varias formas de financiar las emergencias, cada una adecuada a una escala distinta de daños.
Una estimación atribuida al estudio del FMI calcula en aproximadamente US$4.700 millones las necesidades combinadas de respuesta, recuperación temprana, rehabilitación y reconstrucción ante un desastre de una magnitud que se espera una vez cada dos años. Estas estimaciones describen la probabilidad y el posible costo de un evento, no un calendario fijo.
Suman pidió una estrategia de financiación del riesgo de desastres que garantice fondos por adelantado. Entre las prioridades propuestas figuran las reservas fiscales, el fortalecimiento de la asistencia social, una mayor participación en los seguros, el aumento de la capacidad institucional y la inversión en medidas para reducir los daños antes de que ocurran.
La financiación anticipada es importante porque, de lo contrario, el gasto de emergencia compite con los presupuestos habituales. El dinero necesario para la reconstrucción puede provenir de proyectos de desarrollo, lo que obliga a las comunidades a esperar más tiempo por otras inversiones públicas.
Cómo funciona el programa piloto de seguros en el Jamuna
El programa piloto de tres años del Proyecto de Gestión Sostenible del Río Jamuna-1 cubre a 100.229 familias en Sirajganj, Kurigram, Gaibandha y Jamalpur, según Kamrul. La presentación del taller mencionó alrededor de 100.000 hogares en Kurigram, Gaibandha y Sirajganj; la cifra más completa de cobertura que dio Kamrul también incluye Jamalpur.
Se da prioridad a los trabajadores jornalizados y a las familias que dependen de la agricultura. Los documentos del proyecto señalan que se espera que cada hogar que reúna los requisitos reciba una ayuda equivalente a los gastos de subsistencia de un mes. La empresa estatal Sadharan Bima Corporation proporciona el seguro y el Banco Mundial respalda el programa piloto.
El programa utiliza seguros paramétricos. En lugar de inspeccionar los daños de cada hogar antes de decidir si corresponde un pago, la póliza se basa en una medida acordada de antemano. En el caso de las inundaciones, esa medida puede ser que el río alcance un nivel de agua determinado.
El proyecto del Jamuna utiliza datos sobre el nivel del agua de la Junta de Desarrollo Hidráulico de Bangladesh. Cuando se cumplen las condiciones de la póliza, los pagos pueden efectuarse sin esperar a que se evalúen las pérdidas individuales. Este sistema busca acelerar la ayuda y facilitar la aplicación de las reglas de pago.
Por qué no hubo pagos del seguro durante el primer año
Kamrul Hoque Maruf, director del componente de financiación del riesgo de desastres, explicó que el primer año terminó sin pagos porque no se cumplieron las condiciones acordadas.
«Según el programa, los hogares que reúnen los requisitos recibirán ayuda financiera si los indicadores de inundación definidos de antemano, incluidos los niveles del agua de los ríos, alcanzan los umbrales establecidos. Sin embargo, durante el primer año no se efectuaron pagos porque no se cumplieron las condiciones requeridas», dijo.
Una familia puede sufrir daños por inundación incluso si la medida elegida por la póliza no alcanza el umbral que activa el pago. Por ejemplo, la protección financiera depende del indicador especificado, mientras que los daños reales dependen de lo que ocurra en el lugar donde vive cada familia. Esta diferencia entre la medida y las pérdidas familiares es un problema central en el diseño de los seguros paramétricos.
El Fondo de Protección Comunitaria del proyecto está destinado a ayudar a los hogares afectados que reúnen los requisitos cuando no se cumplen las condiciones del seguro. En conjunto, el seguro y el fondo ofrecen dos posibles vías de apoyo.
Kamrul dijo que se está desarrollando un nuevo producto para el segundo año. No se especificaron el monto en efectivo de los pagos, los umbrales revisados ni la fecha de lanzamiento del producto. Los recursos limitados han restringido la cobertura inicial, aunque el proyecto planea llegar a más familias y zonas.
IDRA quiere establecer reglas comunes antes de ampliar la cobertura
Nadia dijo que la experiencia del programa piloto debería servir de guía para establecer estándares comunes de diseño de productos, condiciones que activan los pagos y fuentes de datos. Estos estándares ofrecerían un marco a las aseguradoras privadas para introducir productos y también podrían respaldar los programas gubernamentales del Ministerio de Gestión de Desastres.
Contar con datos coherentes es especialmente importante cuando los pagos dependen de mediciones. Una póliza debe especificar qué institución proporciona las cifras y qué condiciones activan la indemnización. Además, los hogares necesitan recibir una explicación que puedan entender antes de que comiencen las inundaciones.
IDRA planea probar otros productos, incluidos seguros paramétricos contra el calor, a través de su entorno de pruebas regulatorio. Se trata de un espacio supervisado donde un organismo regulador permite probar nuevos productos financieros antes de su uso generalizado.
Nadia también pidió que IDRA desarrolle su propia capacidad técnica para que el trabajo pueda continuar una vez que termine la asistencia del Banco Mundial. Los planes del organismo regulador van más allá de aprobar pólizas individuales: también buscan desarrollar las competencias necesarias para evaluarlas y supervisarlas.
La secuencia de trabajo es la siguiente:
- De 2000 a 2023: Bangladesh registró los desastres que sirven de base para la estimación de daños por US$13.600 millones.
- 4 de abril de 2025: El informe del FMI identificó la brecha de financiación ante los desastres moderados y graves.
- Primer año del programa piloto: No se efectuaron pagos del seguro porque no se cumplieron las condiciones que los activan.
- Segundo año del programa piloto: Se está desarrollando un nuevo producto de seguro, junto con planes para ampliar la cobertura.
La protección costera muestra lo que puede lograr la prevención
El debate sobre la financiación en Bangladesh también tiene una dimensión física: reducir los daños que habrá que pagar. El Fondo Mundial para la Reducción y Recuperación de Desastres (GFDRR, por sus siglas en inglés) describe en su informe sobre resiliencia costera la primera fase, de US$400 millones, del Proyecto de Mejora de los Diques Costeros, respaldado por el GFDRR y el Banco Mundial.
El proyecto mejoró 10 pólderes, protegió más de 65.000 hectáreas y benefició a más de 720.000 personas. Un pólder es una zona de tierra rodeada por diques que la separan de los ríos o las aguas de las mareas que la rodean.
Los trabajadores elevaron los diques, reforzaron las laderas y repararon o mejoraron los sistemas de drenaje y desagüe. Las obras abordaron el deterioro de las estructuras causado por los ciclones, el mantenimiento deficiente y la gestión inadecuada.
Los beneficios llegaron tanto a la agricultura como a la seguridad de los hogares. La rehabilitación redujo la entrada de agua salada, y el GFDRR señala que la superficie utilizada para cultivar sandías en los pólderes rehabilitados duplica la de las zonas donde no se repararon los pólderes. El proyecto también apoyó la plantación de árboles en 700 hectáreas para complementar la protección contra las inundaciones.
El GFDRR calcula que unos 130 millones de personas se vieron afectadas por los desastres en Bangladesh entre 2000 y 2023, y ofrece la misma estimación de daños de US$13.600 millones. Los resultados del proyecto costero muestran la relación práctica entre unas estructuras de protección más resistentes y la capacidad de seguir ganándose la vida.
Las familias necesitan lugares más seguros y acceso a dinero
Los 19 distritos costeros de Bangladesh enfrentan amenazas que se superponen, entre ellas ciclones, marejadas ciclónicas, inundaciones, erosión fluvial y salinidad. Los daños pueden seguir afectando los ingresos una vez que baja el agua, especialmente cuando las familias pierden tierras, equipos o acceso al trabajo.
El informe del Banco Mundial de 2025, De los riesgos a la resiliencia, describe una encuesta realizada en 250 aldeas costeras, en la que el 57% de los hogares señaló la falta de infraestructura adecuada de protección contra desastres y el 56% mencionó la escasez de recursos financieros como obstáculos importantes para adaptarse.
Estas cifras ayudan a explicar por qué los seguros y la inversión en diques responden a distintas necesidades de los hogares. La infraestructura de protección puede reducir la exposición a las inundaciones. Los seguros y la asistencia social pueden proporcionar dinero a las familias que reúnen los requisitos para cubrir gastos y reanudar sus actividades después de una crisis.
La asequibilidad y la claridad de las condiciones serán importantes a medida que se amplíe la cobertura. Las familias necesitan saber cuánto pagarán, qué activa la ayuda y cuánto apoyo pueden esperar. Las personas que no puedan permitirse una cobertura comercial seguirán necesitando protección pública.
La tarea inmediata de Bangladesh es conectar estos elementos: reservas para el gasto público, programas sociales que puedan ampliarse rápidamente, seguros con reglas comprensibles, apoyo comunitario para cubrir las brechas de cobertura e infraestructura bien mantenida. El segundo año del programa piloto del Jamuna ofrecerá otra prueba práctica de cómo funcionan estas medidas para las familias vulnerables.
Puntos clave
- Bangladesh registró pérdidas de unos US$13.600 millones y 11.564 muertes a causa de 134 grandes desastres entre 2000 y 2023.
- Tres categorías de inundación causaron en conjunto pérdidas de aproximadamente US$6.713 millones, frente a los US$6.100 millones de los ciclones.
- El FMI señala que persisten grandes brechas de financiación ante los desastres moderados y graves.
- El programa piloto de seguros del Jamuna cubre a 100.229 familias de cuatro distritos; durante el primer año no hubo pagos porque no se cumplieron las condiciones que los activan.
- Un fondo comunitario está destinado a ayudar a los hogares que reúnen los requisitos cuando no se cumplen las condiciones del seguro.
- IDRA planea establecer estándares comunes para los seguros y probar nuevos productos, incluidos los seguros contra el calor.
- Las mejoras de los diques costeros han protegido más de 65.000 hectáreas y beneficiado a más de 720.000 personas.