Las cuotas fáciles coinciden con una creciente falta de liquidez en los hogares
Una encuesta a 1.406 personas de las 17 provincias del norte de Tailandia reveló la presión financiera que explica el impulso del Banco de Tailandia para regular los préstamos de «compre ahora, pague después»: cerca del 40% de los hogares del norte tiene ingresos inferiores a sus gastos, frente a alrededor del 32% en todo el país.
Contenido
- Las cuotas fáciles coinciden con una creciente falta de liquidez en los hogares
- Qué cambiarían las normas propuestas
- Las cuentas se multiplicaron más de ocho veces en tres años
- Los jóvenes empiezan a endeudarse pronto
- Por qué las familias del norte afrontan mayores presiones
- Los agricultores y las pequeñas empresas tienen pocas reservas
- Un salario regular no elimina la presión de la deuda
- Las escuelas, las empresas y las plataformas de compra también tienen un papel
- La asistencia para gestionar deudas debe acompañar las nuevas normas
- Puntos clave
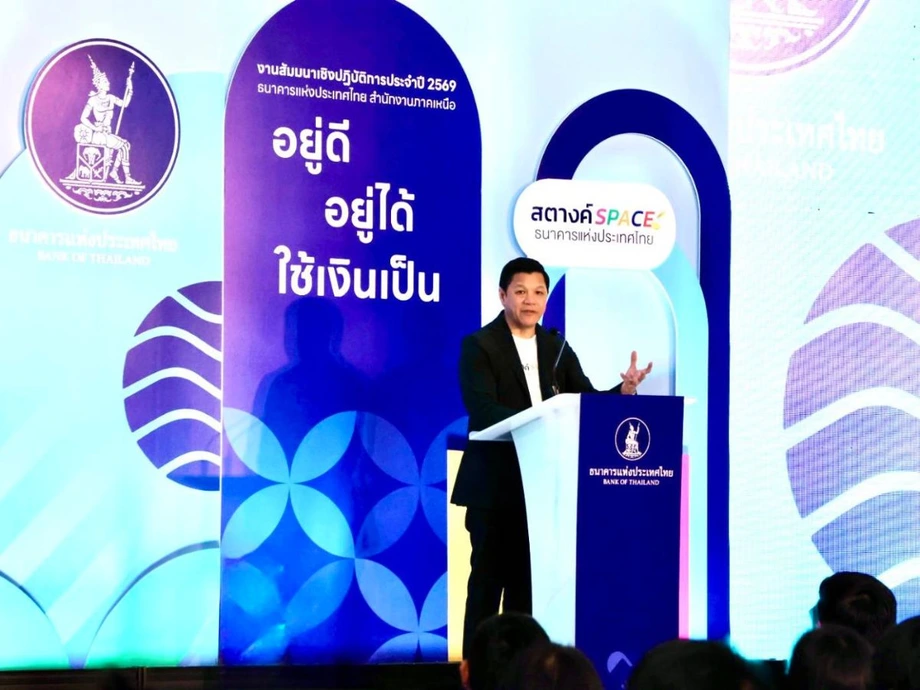
Los resultados se presentaron el 16 de noviembre de 2026 en la oficina norte del banco central, en Chiang Mai, durante un seminario sobre bienestar financiero. Muestran una región donde los ingresos de los hogares han caído más rápidamente que el promedio nacional, las personas que trabajan tienen grandes responsabilidades respecto de sus dependientes y muchas familias disponen de poco dinero para emergencias.
El gobernador Vitai Ratanakorn relacionó estas presiones con una economía desigual, en la que el crecimiento beneficia mucho más a unos grupos que a otros. El banco central está reforzando la supervisión del crédito en cuotas y, a la vez, impulsa la educación financiera, la asistencia para gestionar deudas y el apoyo a las pequeñas empresas.
Un marco regulatorio propuesto limitaría los servicios de «compre ahora, pague después» a personas de al menos 20 años, establecería un límite máximo de crédito de 20.000 baht por persona y fijaría un tope para los costos anuales del crédito equivalente a una tasa efectiva del 15%. Cada compra tendría que pagarse en un plazo máximo de seis meses.
La propuesta sigue siendo un borrador. Los comunicados públicos mencionan distintos calendarios, entre ellos una consulta del 16 de octubre al 15 de noviembre y un anuncio previsto dentro de uno o dos meses. No se ha confirmado una fecha de entrada en vigor. Para quienes solicitan préstamos, la preocupación inmediata es la combinación de un acceso fácil al crédito y presupuestos familiares que ya superan sus límites.
«Compre ahora, pague después», a menudo abreviado BNPL, permite recibir una compra de inmediato y pagarla más adelante o en cuotas. Cada pago puede parecer manejable por separado. Varias compras simultáneas pueden dejar mucho menos dinero para alimentos, alquiler y deudas existentes.
Qué cambiarían las normas propuestas
La subsecretaria de prensa del Gobierno, Lalida Pervatavis, describió el borrador como una iniciativa conjunta del Ministerio de Finanzas, a cargo del ministro Ekniti Nitithanprapas, y el Banco de Tailandia. Las protecciones propuestas van más allá de la tasa de interés anunciada.
- Quienes soliciten crédito tendrían que tener al menos 20 años.
- El límite máximo de crédito sería de 20.000 baht por persona.
- El costo total del crédito tendría un tope equivalente a una tasa anual efectiva del 15%.
- El plazo de pago de cada compra no podría superar los seis meses.
- Los prestamistas evaluarían la capacidad de pago y comunicarían los intereses, las comisiones y los calendarios de pago.
- Los proveedores separarían la decisión de comprar un artículo de la solicitud de crédito y aplicarían prácticas justas de cobro de deudas.
El cálculo de costos propuesto incluiría las comisiones y los aumentos de precio que se apliquen cuando un cliente elija pagar en cuotas. Esto es importante porque una compra puede encarecerse si el precio en cuotas es más alto, aunque el interés anunciado parezca bajo. La tasa anual efectiva expresa el costo del crédito en términos anuales y tiene en cuenta cómo se estructuran los pagos.
Lalida explicó la postura del Gobierno sobre el crédito digital de fácil acceso:
«El Gobierno quiere que las personas tengan acceso a servicios financieros convenientes y justos, pero deben entender los costos y las obligaciones de deuda antes de elegir pagar en cuotas», dijo Lalida.
Separar las compras de la aprobación del crédito supondría tomar una decisión específica sobre el préstamo, en lugar de permitir que este quede integrado en el proceso de pago. Las evaluaciones de capacidad de pago exigirían a los prestamistas considerar si los clientes pueden cumplir sus obligaciones, además del atractivo de la compra.
Las cuentas se multiplicaron más de ocho veces en tres años
Los datos del Banco de Tailandia sobre ocho grandes operadores de BNPL muestran que las cuentas pasaron de 600.000 en 2021 a 4,91 millones a finales de 2024. Esto supone un aumento de 4,31 millones de cuentas, o cerca de 8,2 veces el total inicial. El valor de las transacciones creció un promedio del 38% anual.
La expansión incorporó los pagos en cuotas a las compras cotidianas. Vitai citó como ejemplos un té de burbujas de 106 baht y un plato de arroz con pollo de 50 baht, pagados en cuatro meses. Según su explicación, algunas tasas de interés de BNPL llegaban al 16%-18%.
Las cifras y los anuncios muestran una rápida expansión, seguida de un impulso para establecer protecciones más específicas:
- 2021: Ocho grandes operadores registraron cerca de 600.000 cuentas de BNPL.
- Finales de 2024: El total de cuentas llegó a 4,91 millones.
- Del 16 de octubre al 15 de noviembre: Las autoridades describieron un periodo de consulta pública sobre las normas propuestas, sin especificar el año en ese anuncio.
- 16 de noviembre de 2026: El seminario de Chiang Mai presentó resultados sobre el bienestar financiero en el norte y analizó una supervisión más estricta del BNPL.
El banco central ha descrito su objetivo como la supervisión de las empresas que ofrecen crédito a través de servicios de compra. Las empresas existentes operan bajo distintos marcos legales: los prestamistas digitales autorizados pueden conceder préstamos de hasta 20.000 baht con tasas de interés de hasta el 25%, mientras que otro modelo de crédito permite préstamos de mayor importe con un tope de interés del 15%. El borrador introduciría protecciones dirigidas específicamente al crédito BNPL.
Los jóvenes empiezan a endeudarse pronto
Vitai dijo que en Tailandia hay alrededor de 25 millones de personas endeudadas. Entre las personas de 20 a 35 años, señaló que el 52,7% tenía deudas y que el 27% de la deuda de ese grupo se clasificaba como morosa. El informe del seminario describió a aproximadamente la mitad de los adultos jóvenes como personas endeudadas y señaló que uno de cada cinco jóvenes endeudados tenía deudas problemáticas.
Las cifras describen distintas medidas de dificultades financieras: la proporción del dinero clasificado como deuda problemática y la proporción de prestatarios afectados. Un préstamo moroso, o NPL, es un crédito cuyas cuotas llevan un retraso considerable.
Al banco central le preocupa que los problemas de endeudamiento empiecen antes de que los adultos jóvenes hayan conseguido ingresos o ahorros estables. Las cuotas de varias compras pueden coincidir con los gastos de transporte, vivienda y educación. Cuando se acumulan retrasos en los pagos, los ingresos del mes siguiente deben cubrir tanto los gastos actuales como las obligaciones vencidas.
Lalida describió esa acumulación de pagos al explicar las protecciones propuestas:
«Aunque cada cuota sea relativamente pequeña, hacer varias compras al mismo tiempo puede generar una carga financiera que supere la capacidad de pago. Por eso, esta iniciativa regulatoria busca promover la transparencia y prevenir problemas de deuda familiar a largo plazo».
La postura de Vitai era que los servicios BNPL debían seguir disponibles con protecciones adecuadas. Entre las medidas que se estudian figuran restricciones sobre los productos que pueden financiarse, además de requisitos de edad y evaluaciones de la capacidad de pago.
Por qué las familias del norte afrontan mayores presiones
Los ingresos de los hogares del norte cayeron un 5,5%, frente a un descenso nacional del 2,5%, según las cifras presentadas junto con los resultados regionales. La caída en el norte fue 3 puntos porcentuales mayor. Cerca del 40% de los hogares de la región tenía ingresos insuficientes, unos 8 puntos porcentuales por encima del 32% nacional.
El norte también tenía la tasa de dependencia más alta del país, del 67%. Esta tasa compara a los niños y las personas mayores con la población en edad de trabajar. Una tasa más elevada significa que una población trabajadora más reducida debe sostener a más personas dependientes, lo que aumenta la presión sobre los ingresos familiares.
Nat Lumpikanon, director de la oficina norte del Banco de Tailandia, presentó la encuesta a 1.406 personas. El estudio encontró distintas dificultades según la ocupación: ingresos irregulares entre los agricultores, ahorros de emergencia insuficientes entre los empresarios, deuda de consumo entre los empleados del sector privado y un alto nivel de endeudamiento entre los empleados públicos.
La puntuación media de conocimientos financieros fue de 72,1. Junto con las cifras de ingresos y ahorros, este resultado ayuda a explicar por qué el banco central combina la educación con cambios en los hábitos financieros. Saber cómo elaborar un presupuesto y tener ingresos suficientes para cubrir los gastos esenciales son dos aspectos de un mismo problema familiar.
Según el informe del seminario, Vitai describió un crecimiento económico del 2,4% y destacó que sus beneficios se distribuían de manera desigual. Este patrón suele denominarse economía en forma de K: algunos hogares y empresas avanzan mientras otros se quedan atrás.
Los agricultores y las pequeñas empresas tienen pocas reservas
Entre los agricultores encuestados en el norte, el 44% no tenía dinero suficiente para cubrir sus gastos. El promedio de dinero disponible para ahorrar era de solo 643 baht al mes, y el 73% tenía reservas para menos de seis meses de gastos.
Los ingresos agrícolas suelen llegar en torno a las cosechas, mientras que los gastos del hogar se mantienen durante todo el año. La oficina norte propuso separar las cuentas según los ciclos de ingresos para ayudar a las familias a distribuir durante los meses siguientes el dinero que reciben en un momento determinado, hasta el próximo pago.
Los propietarios de pequeñas empresas tenían una falta de protección similar ante imprevistos. Cerca del 39% no tenía dinero suficiente para cubrir sus gastos y el 74% carecía de reservas de emergencia adecuadas. Entre las medidas sugeridas figuraban recordatorios para revisar las finanzas de las empresas y apartar dinero específicamente para gastos imprevistos.
La presión también afecta al acceso al crédito. Vitai dijo que los préstamos a las pequeñas y medianas empresas se habían contraído durante 15 trimestres consecutivos. También mencionó 80.000 millones de baht en apoyo crediticio para pymes, sin recurrir a fondos del presupuesto público. El informe no detalló los requisitos para acceder al programa ni sus condiciones.
La proporción de deuda problemática de las pymes se situaba en el 9,7%. Para una empresa que tiene dificultades para obtener crédito, un mes de ventas flojas puede convertirse rápidamente en un problema para pagar salarios, proveedores o préstamos existentes. Los hábitos financieros pueden ayudar al propietario a gestionar el efectivo disponible, mientras que las medidas crediticias del banco central abordan el acceso a fondos.
Un salario regular no elimina la presión de la deuda
Los empleados del sector privado encuestados en el norte también tenían presupuestos ajustados: el 33% declaró que no tenía dinero suficiente, el 71% sentía una fuerte carga de deuda y el 87% se preocupaba por tener dinero suficiente en el futuro.
La oficina norte propuso el ahorro automático al recibir el salario. Transferir una cantidad a los ahorros el día de pago lo convierte en una parte habitual del presupuesto mensual, en lugar de depender del dinero que queda después de gastar.
Los empleados públicos y de empresas estatales tenían ingresos más estables, pero también una considerable exposición a las deudas. El 64% tenía deudas y el 61% sentía que la carga era elevada. La respuesta propuesta incluía mostrar las obligaciones de deuda en los recibos de sueldo para que los trabajadores pudieran ver qué parte de sus ingresos ya estaba comprometida.
Las personas mayores afrontan otra forma de dependencia. Las cifras nacionales citadas por el banco central sitúan la deuda promedio de las personas de 60 años o más en cerca de 500.000 baht por persona. En la encuesta del norte, el 60% de las personas mayores encuestadas dependía del dinero de sus hijos o nietos, y el 55% tenía reservas para menos de tres meses.
La oficina norte sugirió organizar pagos únicos para generar ingresos mensuales. Los pagos previsibles podrían ayudar a los jubilados a planificar sus gastos habituales. La encuesta también encontró que las personas mayores estaban más satisfechas con sus finanzas que otros grupos, pese a sus ingresos limitados y su dependencia del apoyo familiar.
Las escuelas, las empresas y las plataformas de compra también tienen un papel
Unas 200 personas de empresas, instituciones educativas, organismos públicos, instituciones financieras y la ciudadanía asistieron al seminario de Chiang Mai. El banco central inauguró Satang SPACE en su oficina norte como espacio para aprender sobre economía y finanzas personales, junto con herramientas gratuitas de planificación disponibles a través de Satang Story.
Wachira Samkongam, docente de la escuela Satriwithaya, describió un aula de educación financiera que desarrolló tras ver a personas cercanas atravesar dificultades durante la COVID-19. Los estudiantes aprenden a registrar ingresos y gastos, diferenciar necesidades de deseos, calcular impuestos y planificar los costos de educación. Los padres participan en la planificación de los gastos universitarios, y está previsto ofrecer formación a docentes del norte para ampliar este enfoque.
En la Universidad Mae Fah Luang, el vicerrector Romyen Kosaikanont describió la educación financiera dirigida a estudiantes y personal, incluidas las personas que gestionan deudas y se preparan para la jubilación. El enfoque de la universidad incluye una aplicación web para evaluar la preparación financiera, apoyo de los equipos de recursos humanos y actividades diseñadas junto con los estudiantes.
Watanyu Tantranon, directivo de Choice Mini Store, describió la cooperación entre los empleadores y el banco central, las instituciones financieras, Debt Clinic by SAM y las plataformas financieras. El trabajo combina educación sobre finanzas personales con ayuda para los empleados que buscan soluciones adecuadas para sus deudas.
Las plataformas de compra también describen sus mecanismos actuales de evaluación. Varitha Kiatpinyochai, directora ejecutiva de Lazada Tailandia, dijo que LazPayLater utiliza inteligencia artificial, patrones de gasto e historial de pagos para determinar los límites de crédito. Reconoció que las cuotas contribuyen a aumentar los pedidos y el gasto, especialmente en productos y electrodomésticos de precio elevado, y señaló que es necesario gestionar con cuidado los riesgos de endeudamiento de los hogares.
La asistencia para gestionar deudas debe acompañar las nuevas normas
En la primera descripción de sus preocupaciones, el banco central situó la deuda de los hogares en el 86% del producto interno bruto; en el informe del seminario de Chiang Mai, la cifra fue del 80%. El PIB mide el valor de los bienes y servicios producidos en una economía, por lo que esta proporción compara el endeudamiento de los hogares con el tamaño de la producción económica anual. Se señaló que casi el 10% de la deuda de los hogares era morosa.
Vitai expuso cuatro áreas de trabajo: deuda de los hogares, acceso de las pymes al crédito, servicios financieros justos y flujos financieros ilícitos. La educación financiera ofrecería prevención a través de las escuelas y otras instituciones, mientras que la red de asesores de deuda ayudaría a quienes ya afrontan dificultades.
Las propuestas para el norte recurren a lo que el banco central denomina impulsos conductuales: cambios prácticos que facilitan la adopción de una acción financiera. El ahorro automático, la separación de cuentas y las deducciones de deuda visibles convierten una enseñanza en un hábito recurrente, adaptado al patrón de ingresos de cada persona.
Las normas de BNPL abordarían el momento en que empieza el nuevo endeudamiento. La asistencia para gestionar deudas se ocupa de las obligaciones existentes, mientras que el apoyo a las empresas y los ingresos familiares determinan cuánto pueden pagar realmente las personas. Es necesario coordinar estas iniciativas para ayudar a las familias del norte que no logran cubrir sus gastos mensuales.
Puntos clave
- Cerca del 40% de los hogares del norte tiene ingresos inferiores a sus gastos, frente a alrededor del 32% en todo el país.
- Una encuesta a 1.406 personas de las 17 provincias del norte encontró reservas de emergencia limitadas entre varios grupos ocupacionales.
- El borrador de las normas de BNPL propone una edad mínima de 20 años, un límite de crédito de 20.000 baht, un tope del 15% para el costo anual efectivo y un plazo de pago de seis meses.
- Las cuentas de BNPL de ocho grandes operadores pasaron de 600.000 en 2021 a 4,91 millones a finales de 2024.
- El banco central combina la supervisión de los préstamos con asistencia para gestionar deudas, educación financiera específica y hábitos prácticos de ahorro.
- El marco propuesto para BNPL no tiene una fecha de entrada en vigor confirmada.