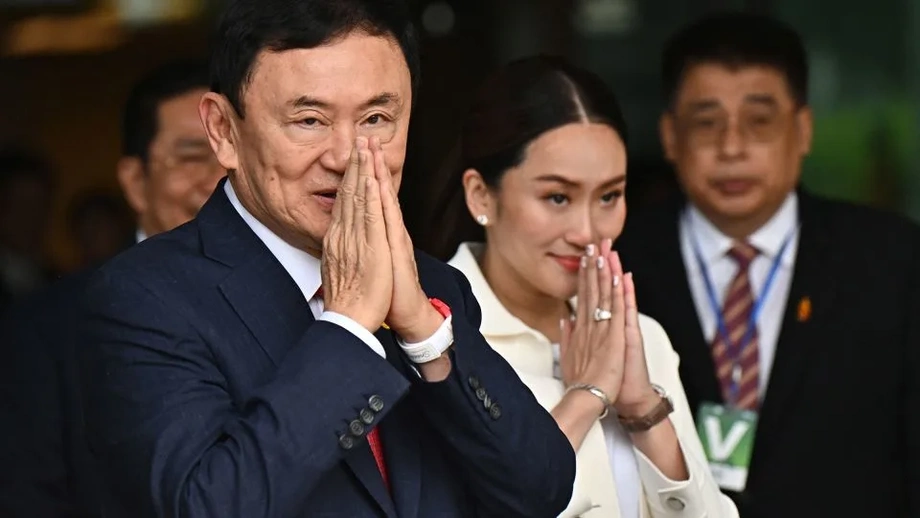
El cobro puede continuar mientras Thaksin impugna la reclamación tributaria
El Tribunal Fiscal Central de Tailandia rechazó el 16 de noviembre de 2026 la petición del ex primer ministro Thaksin Shinawatra para impedir que el Departamento de Ingresos embargara o inmovilizara bienes con el fin de cobrar una deuda tributaria de unos 17.000 millones de baht derivada de operaciones con acciones de Shin Corporation.
Contenido
- El cobro puede continuar mientras Thaksin impugna la reclamación tributaria
- Por qué el tribunal rechazó la protección temporal
- Las normas de ejecución en que se basa la decisión
- La disputa por más de 40.000 millones de baht
- Cómo las operaciones con Shin Corp dieron origen a la disputa
- Por qué la reclamación tributaria pasó a dirigirse contra Thaksin
- Embargo, subasta y la cuestión de la quiebra
- Las fechas clave del caso
- Una apelación mientras la demanda sigue adelante
- Puntos clave
El tribunal dictaminó en el caso número ภ 59/2569 que Thaksin no podía invocar el artículo 254 del Código de Procedimiento Civil para solicitar protección temporal frente a estas medidas de cobro. Consideró que las actuaciones del departamento eran medidas de ejecución conforme al artículo 12 del Código Tributario, por lo que la disputa debía regirse por otro conjunto de procedimientos legales.
Thaksin también había solicitado que se suspendieran los anuncios de subastas públicas de bienes embargados. Su abogado, Winyat Chatmontri, dijo que todavía no se había celebrado ninguna subasta y que el equipo legal apelaría la desestimación.
La demanda de fondo contra el Departamento de Ingresos sigue adelante. El tribunal ha fijado una audiencia para el 21 de diciembre con el fin de identificar los hechos controvertidos y las cuestiones jurídicas que las partes deberán abordar. Winyat dijo que los argumentos sobre la liquidación tributaria y los bienes incautados anteriormente se examinarían durante la presentación de pruebas.
La disputa se produce después de que el Tribunal Supremo ordenara el 17 de noviembre de 2025 el cobro de una liquidación tributaria de 17.629 millones de baht. Por tanto, la impugnación inmediata de Thaksin se refiere a cómo se lleva a cabo el cobro mientras presenta sus objeciones ante los tribunales.
Por qué el tribunal rechazó la protección temporal
El artículo 254 permite que un demandante, es decir, la persona que presenta una demanda, solicite determinadas medidas de protección antes de que se dicte sentencia. Estas medidas pueden prevenir daños durante un proceso, por ejemplo, si otra parte pudiera trasladar o disponer de bienes necesarios para cumplir una sentencia posterior.
El tribunal explicó que estas protecciones forman parte de las disposiciones del Código de Procedimiento Civil sobre medidas temporales antes de la sentencia. El artículo 264, que también trata de la protección de los intereses de una parte durante el proceso o de garantizar el cumplimiento de una sentencia, se enmarca en ese régimen.
El tribunal consideró que la situación de Thaksin era distinta. El Departamento de Ingresos ya ejercía las facultades que le concede la ley para recuperar impuestos vencidos, según su director general. A estos efectos, el departamento ocupaba una posición comparable a la de un acreedor que reclama el pago, mientras que Thaksin ocupaba una posición comparable a la de un deudor.
Un acreedor es una persona u organización que reclama dinero adeudado; un deudor es la persona obligada a pagarlo. Aunque Thaksin presentó la demanda actual, el tribunal examinó su papel en el proceso de cobro para determinar qué normas procesales correspondían.
El tribunal desestimó la solicitud conforme al artículo 254(2), en relación con el artículo 17 de la Ley de 1985 de creación de los tribunales fiscales y de procedimiento en casos tributarios. Su razonamiento sitúa las impugnaciones al proceso de cobro dentro de los procedimientos de ejecución, y no en el procedimiento de protección temporal que había utilizado Thaksin.
Las normas de ejecución en que se basa la decisión
El artículo 12 del Código Tributario fue fundamental en el razonamiento del tribunal. Establece la autoridad con arreglo a la cual el Departamento de Ingresos procedía contra los bienes de Thaksin para recuperar impuestos impagados.
El tribunal se refirió específicamente al cuarto párrafo de ese artículo. Este dispone que los procedimientos de embargo y subasta pública se rijan por el Código de Procedimiento Civil, con las adaptaciones necesarias. Los procedimientos de retención, que pueden inmovilizar dinero u otros bienes, se rigen por normas establecidas por el director general con la aprobación del ministro.
El tribunal interpretó que la referencia al Código de Procedimiento Civil remitía a sus disposiciones sobre ejecución. Estas regulan la incautación y venta de los bienes de un deudor para pagar a un acreedor.
También se examinó el artículo 289. El tribunal explicó que un deudor u otra persona afectada que cuestione el derecho de un acreedor a ejecutar el cobro, o la legalidad de la ejecución, puede solicitar una suspensión si se cumplen las condiciones previstas en ese artículo. Cualquier solicitud posterior tendría que satisfacer los requisitos legales correspondientes.
La disputa por más de 40.000 millones de baht
Winyat dijo que la principal objeción de hecho de Thaksin se refiere a bienes por valor de más de 40.000 millones de baht que fueron incautados o inmovilizados en 2010. El equipo legal sostiene que esos bienes corresponden al mismo conjunto de fondos que ahora se intenta recuperar mediante el cobro de impuestos.
Los abogados de Thaksin describen el actual intento de cobro como una duplicación ilegal. La postura del Departamento de Ingresos, reflejada en la explicación del tribunal sobre sus facultades de ejecución, es que está recuperando impuestos liquidados como debidos y no pagados.
Las cifras corresponden a distintas partes de la disputa. La liquidación cuyo cobro ordenó el Tribunal Supremo fue de 17.629 millones de baht. La cifra superior a 40.000 millones de baht es la descripción de Winyat de los bienes incautados o inmovilizados en el proceso anterior. El tribunal examinará la relación alegada entre ambas cifras durante la continuación del caso.
La cantidad anterior mencionada por el abogado supera en más del doble la liquidación de 17.629 millones de baht. Esa comparación explica por qué su equipo sitúa el historial de los bienes en el centro de su argumento: quiere que el tribunal examine qué se incautó, qué fondos estaban implicados y cómo afecta eso a la actual reclamación de cobro.
Cómo las operaciones con Shin Corp dieron origen a la disputa
El caso tributario surgió de transferencias de acciones entre Ample Rich Investment Ltd., una empresa registrada en las Islas Vírgenes Británicas en 1999, y los hijos de Thaksin, Panthongtae y Pintongta Shinawatra.
Ample Rich vendió a cada hermano 164,6 millones de acciones de Shin Corp a un baht por acción, fuera de la bolsa. El 23 de enero de 2006, los hermanos vendieron las acciones a través de la Bolsa de Valores de Tailandia a empresas afiliadas a Temasek Holdings, de Singapur, a un precio de mercado de 49,25 baht por acción.
La diferencia entre el precio de adquisición y el precio de mercado fue de 48,25 baht por acción. El Departamento de Ingresos consideró que el beneficio obtenido al adquirir las acciones a un baht constituía renta imponible para el ejercicio fiscal de 2006. La renta imponible es la que debe tenerse en cuenta al calcular la obligación tributaria.
Al principio, el departamento reclamó el pago a los hijos. El 30 de agosto de 2007, les liquidó impuestos y recargos por 5.90479 millones de baht a Panthongtae y 5.67686 millones de baht a Pintongta, lo que sumaba 11.58165 millones de baht. Ambos impugnaron las liquidaciones mediante recursos administrativos y, posteriormente, ante el Tribunal Fiscal Central.
La propiedad de las acciones resultó decisiva. La Sala Penal del Tribunal Supremo para titulares de cargos políticos determinó que Thaksin seguía siendo el propietario real de 1.419.490.150 acciones de Shin Corp y que sus hijos las mantenían en su nombre. Los hermanos se basaron en esa conclusión para argumentar que no eran las personas responsables del pago de los impuestos. El 29 de diciembre de 2010, el Tribunal Fiscal Central anuló sus liquidaciones.
Por qué la reclamación tributaria pasó a dirigirse contra Thaksin
El Departamento de Ingresos retomó el cobro durante el gobierno del general Prayut Chan-o-cha. Los funcionarios se reunieron el 13 de marzo de 2017, cuando se acercaba el plazo del 31 de marzo, para buscar una vía legal que permitiera recuperar los impuestos antes de que venciera el plazo de prescripción.
La estrategia se basó en los artículos 820 y 821 del Código Civil y Comercial, relativos a la responsabilidad entre un mandante y un agente. En términos sencillos, los funcionarios intentaron responsabilizar a la persona que estaba detrás de las operaciones por actos realizados a través de terceros.
El 28 de marzo de 2017, el departamento emitió a Thaksin una liquidación del impuesto sobre la renta personal correspondiente al ejercicio fiscal de 2006, por un total de 17.629 millones de baht. La notificación se entregó en su domicilio registrado poco antes del vencimiento del plazo.
Thaksin impugnó la liquidación y al principio ganó. El 18 de julio de 2022, el Tribunal Fiscal Central la anuló porque el departamento no le había enviado una citación conforme al artículo 19 del Código Tributario antes de emitirla. La Sala Tributaria del Tribunal de Apelaciones Especializadas confirmó esa decisión el 2 de junio de 2023.
El Tribunal Supremo revocó esas decisiones el 17 de noviembre de 2025 y ordenó el cobro. Determinó que Thaksin había ocultado la propiedad de las acciones a través de sus hijos y que el acuerdo carecía de sustancia económica, es decir, no reflejaba un cambio real en la propiedad económica subyacente. El tribunal también consideró que hubo propósitos indebidos, entre ellos obtener beneficios fiscales, y no encontró motivos para eximirlo de los recargos ni reducirlos.
Embargo, subasta y la cuestión de la quiebra
Winyat dijo que el Departamento de Ingresos ya había incautado o retenido algunos bienes. La incautación somete los bienes a control legal para cobrar la deuda, mientras que la retención puede impedir que el dinero o los bienes se transfieran o se entreguen a otra persona.
La subasta pública es una etapa posterior: los bienes se venden y el dinero obtenido queda disponible para pagar la deuda. Winyat dijo que todavía no se había llegado a esa etapa. La desestimación del 16 de noviembre deja a Thaksin sin la suspensión temporal que había solicitado mientras continúan los procedimientos de cobro.
Winyat también se refirió a la quiebra. Dijo que cualquier intento de iniciar un proceso de quiebra tendría que examinarse conforme a los criterios legales aplicables, incluidas las cuestiones relacionadas con la cantidad recuperada de los bienes.
No se anunció ninguna fecha para una subasta ni ninguna decisión sobre la quiebra. Los procedimientos inmediatos se refieren a las medidas de cobro, la apelación prevista contra la decisión sobre la protección temporal y la demanda tributaria que sigue en curso.
Las fechas clave del caso
La disputa pasó de las operaciones con acciones a las liquidaciones contra los hijos, después a una liquidación contra Thaksin y, ahora, a la impugnación de las medidas de ejecución. Las principales fechas muestran cómo se relacionan estas etapas.
- 23 de enero de 2006: Panthongtae y Pintongta vendieron acciones de Shin Corp a empresas afiliadas a Temasek a través de la Bolsa de Valores de Tailandia.
- 30 de agosto de 2007: El Departamento de Ingresos liquidó un total de 11.58165 millones de baht en impuestos y recargos a los hermanos.
- 29 de diciembre de 2010: El Tribunal Fiscal Central anuló las liquidaciones de los hermanos después de que impugnaran su condición de contribuyentes.
- 28 de marzo de 2017: El departamento emitió a Thaksin una liquidación tributaria por un total de 17.629 millones de baht.
- 18 de julio de 2022 y 2 de junio de 2023: El tribunal fiscal y el tribunal de apelaciones fallaron a favor de Thaksin en la cuestión del procedimiento de citación.
- 17 de noviembre de 2025: El Tribunal Supremo revocó esas decisiones y ordenó el cobro.
- 16 de noviembre de 2026: El Tribunal Fiscal Central desestimó la petición de Thaksin de obtener protección temporal frente a las medidas de cobro.
- 21 de diciembre de 2026: Está previsto que el tribunal identifique las cuestiones que se debatirán en la demanda en curso.
La audiencia de diciembre ayudará a definir qué hechos deberá probar cada parte y qué cuestiones jurídicas tendrá que resolver el tribunal. Winyat dijo que la presentación de pruebas tendría lugar en 2027, sin precisar una fecha.
Una apelación mientras la demanda sigue adelante
Winyat dijo que había informado a Thaksin de la desestimación y que el ex primer ministro había dado instrucciones al equipo para que continuara el proceso legal. El abogado confirmó el siguiente paso con una breve declaración:
Apelaremos esta decisión.
El equipo legal tiene previsto impugnar la decisión procesal y, al mismo tiempo, seguir argumentando sobre los hechos de la disputa tributaria. Se trata de cuestiones distintas: qué procedimiento puede utilizarse para solicitar la suspensión de la ejecución y cómo deben tratarse la liquidación tributaria y las incautaciones anteriores de bienes.
Para Thaksin, la consecuencia concreta es que sus bienes siguen expuestos a medidas de cobro mientras avanzan esos argumentos. Para el Departamento de Ingresos, se ha rechazado la suspensión solicitada, por lo que sus facultades de cobro siguen vigentes, sujetas al proceso legal en curso.
Puntos clave
- El 16 de noviembre de 2026, el Tribunal Fiscal Central rechazó la petición de Thaksin de detener los embargos, las retenciones y las medidas para subastar bienes.
- El tribunal dictaminó que el proceso de cobro se rige por las normas de ejecución y no por la protección temporal prevista en el artículo 254.
- En noviembre de 2025, el Tribunal Supremo ordenó cobrar una liquidación de 17.629 millones de baht.
- El abogado de Thaksin afirma que los bienes por valor de más de 40.000 millones de baht incautados o inmovilizados en 2010 son fundamentales para la impugnación en curso.
- Winyat tiene previsto apelar y afirma que todavía no se ha celebrado ninguna subasta pública.
- La próxima audiencia está prevista para el 21 de diciembre de 2026 y servirá para definir las cuestiones controvertidas.