Una exención más alta y nuevos tramos fiscales prometen aliviar los salarios
Sri Lanka ha propuesto elevar la exención anual del impuesto sobre la renta de las personas físicas a 1,95 millones de rupias, frente a los 1,8 millones actuales, en el presupuesto de 2027. Así, quienes perciban salarios y prestaciones de hasta 162.500 rupias al mes no pagarían impuesto sobre esos ingresos. El umbral mensual actual es de 150.000 rupias.
Contenido
- Una exención más alta y nuevos tramos fiscales prometen aliviar los salarios
- ¿Cuánto más ingreso quedaría exento?
- Cómo serían los tramos fiscales propuestos
- Por qué llegar a un tipo más alto no significa que todo el salario tribute a ese tipo
- Qué podrían significar los cambios para el salario de cada persona
- Cómo se basa la propuesta en los cambios de 2025
- ¿A cuánta recaudación renunciaría el Gobierno?
- El alivio fiscal llega mientras continúan los préstamos y los pagos de la deuda
- Puntos clave
El presidente y ministro de Finanzas, Anura Kumara Dissanayake, presentó el paquete ante el Parlamento el 12 de noviembre de 2026. Además de elevar la exención, la propuesta introduce un tramo impositivo del 12% y modifica los límites de ingresos sujetos a otros tipos. El tipo máximo se mantiene en el 36%, pero se aplicaría a partir de ingresos anuales superiores a 5,2 millones de rupias, en lugar de 4,3 millones.
El Gobierno calcula que los cambios supondrían un alivio fiscal mensual adicional de entre 750 y 15.750 rupias, según los ingresos, y reducirían la recaudación pública en 16.000 millones de rupias. Para los trabajadores, el beneficio concreto serían menores deducciones salariales. Para el Tesoro, el paquete implica recaudar menos mientras se siguen financiando el gasto público y los pagos de la deuda.
Se propone que las modificaciones de la Ley del Impuesto sobre la Renta n.º 24 de 2017 entren en vigor el 1 de abril de 2027. Aún deben completar el proceso legislativo, por lo que el anuncio presupuestario es una propuesta y no un cambio inmediato en las deducciones de las nóminas.
¿Cuánto más ingreso quedaría exento?
La exención anual aumentaría en 150.000 rupias, el equivalente a 12.500 rupias al mes. Frente a la exención actual de 1,8 millones de rupias, el aumento es de alrededor del 8,3%.
Una persona que perciba 162.500 rupias al mes ganaría 1,95 millones de rupias en un año completo. Con la exención propuesta, ese salario quedaría íntegramente dentro del monto exento. A quienes ganen más se les restaría la exención antes de aplicar los tramos fiscales al ingreso restante.
El aumento de 12.500 rupias en la exención mensual no equivale al ahorro fiscal. Por ejemplo, una persona que gana 162.500 rupias al mes tiene actualmente 12.500 rupias por encima de la exención mensual. Con el tipo inicial del 6%, el impuesto sobre ese monto es de 750 rupias. Al excluirlo de los ingresos imponibles, ahorraría 750 rupias al mes.
Quienes ya ganan menos de 150.000 rupias al mes seguirían por debajo del umbral del impuesto sobre los salarios. El beneficio inmediato de la exención más alta favorecería a quienes pagan impuestos actualmente, incluidos aquellos cuyos ingresos quedarían ahora íntegramente dentro del monto exento ampliado.
Cómo serían los tramos fiscales propuestos
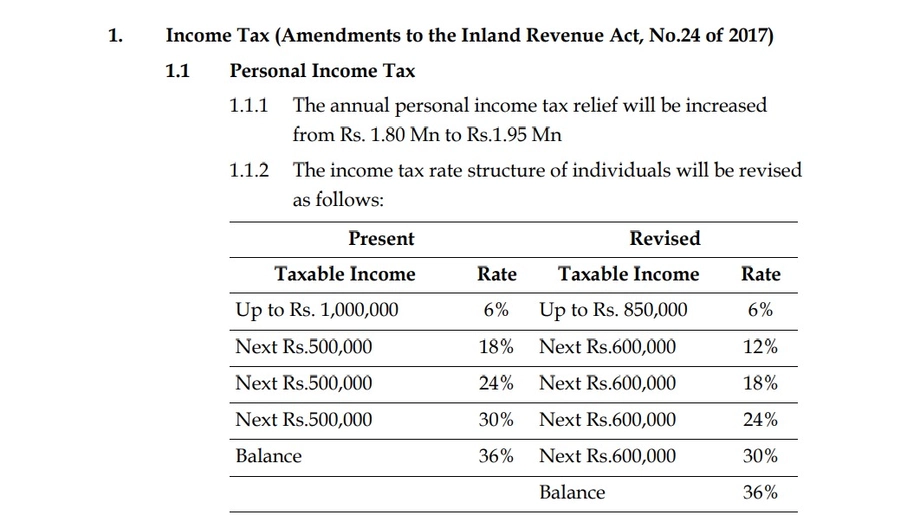
El sistema revisado separa la exención de los ingresos imponibles. Tras restar la exención anual de 1,95 millones de rupias, el ingreso restante se dividiría en tramos, cada uno gravado con su propio tipo:
- Primeras 850.000 rupias de ingresos imponibles: 6%.
- Las siguientes 600.000 rupias: 12%.
- Las siguientes 600.000 rupias: 18%.
- Las siguientes 600.000 rupias: 24%.
- Las siguientes 600.000 rupias: 30%.
- El resto de los ingresos imponibles: 36%.
El sistema actual aplica un 6% al primer millón de rupias de ingresos imponibles, seguido de tramos de 500.000 rupias gravados al 18%, 24% y 30%. El resto tributa al 36%.
Por tanto, la propuesta introduce varios cambios a la vez. El primer tramo imponible se reduce de 1 millón a 850.000 rupias. Le sigue un nuevo tramo del 12%, mientras que los tramos posteriores se amplían de 500.000 a 600.000 rupias, un aumento del 20% en su amplitud.
En términos mensuales, el primer tramo imponible propuesto equivale a unas 70.833 rupias. Cada uno de los siguientes tramos anuales de 600.000 rupias equivale a 50.000 rupias al mes, frente a unas 41.667 con los tramos actuales de 500.000 rupias.
Por qué llegar a un tipo más alto no significa que todo el salario tribute a ese tipo
Sri Lanka aplica un sistema progresivo del impuesto sobre la renta de las personas físicas. Esto significa que los ingresos se gravan por tramos: la exención no tributa, la parte siguiente se somete al tipo más bajo y las partes superiores, a tipos más altos. Quien llega al tramo del 36% paga ese tipo solo sobre los ingresos que superan el umbral de inicio.
Con la propuesta, la exención de 1,95 millones de rupias, el primer tramo imponible de 850.000 rupias y los cuatro tramos de 600.000 rupias suman 5,2 millones. Los ingresos que superen esa cantidad entrarían en el tramo del 36%. El presupuesto sitúa el umbral mensual correspondiente en aproximadamente 433.000 rupias, frente a unas 358.000 actualmente.
El umbral anual para aplicar el tipo máximo subiría en 900.000 rupias, alrededor de un 20,9%, desde los 4,3 millones actuales. Por consiguiente, quienes ganen entre el umbral actual y el propuesto tendrían una mayor parte de sus ingresos gravada por debajo del 36%.
Una persona con ingresos anuales de 5,2 millones de rupias tendría 3,25 millones después de aplicar la exención propuesta. Al aplicar los cinco tramos inferiores, el impuesto anual sería de 555.000 rupias, equivalente a alrededor del 10,7% de sus ingresos totales. El cálculo muestra cómo la proporción media de los ingresos pagada en impuestos puede ser mucho menor que el tipo máximo alcanzado.
Qué podrían significar los cambios para el salario de cada persona
Una persona que gana 200.000 rupias al mes, o 2,4 millones al año, tendría 450.000 rupias de ingresos imponibles después de aplicar la exención propuesta. Al 6%, pagaría 27.000 rupias al año, equivalentes a 2.250 rupias al mes. Con la exención y los tramos actuales, el impuesto mensual equivalente es de 3.000 rupias, lo que supone un ahorro de 750 rupias.
Una persona que gana 300.000 rupias al mes tendría ingresos anuales de 3,6 millones de rupias. Con la estructura propuesta, pagaría 159.000 rupias al año, o 13.250 al mes. Con la estructura actual, el impuesto anual es de 222.000 rupias, o 18.500 al mes. La diferencia es de 5.250 rupias mensuales.
Con ingresos anuales de 5,2 millones de rupias, el impuesto propuesto de 555.000 rupias se compara con 744.000 según el sistema actual. El ahorro anual sería de 189.000 rupias, equivalente a 15.750 al mes, lo que coincide con el límite superior del alivio adicional calculado por el Gobierno.
Estos ejemplos suponen que los ingresos indicados se reciben de forma uniforme durante el año y que solo se aplican la exención personal y los tramos fiscales mencionados. Ilustran la estructura del impuesto anual, pero no constituyen un cálculo completo de la nómina de una persona con otros ingresos, ajustes o deducciones.
Cómo se basa la propuesta en los cambios de 2025
En 2025, el Gobierno elevó la exención anual de 1,2 millones a 1,8 millones de rupias. Esto aumentó el equivalente mensual de 100.000 a 150.000 rupias. Dissanayake afirmó que las reformas anteriores supusieron un alivio mensual de entre 3.500 y 20.500 rupias por contribuyente.
El aumento propuesto para 2027 es menor: 150.000 rupias al año, frente al incremento de 600.000 aplicado en 2025. En conjunto, los dos cambios elevarían la exención anual en 750.000 rupias respecto al nivel anterior de 1,2 millones, un aumento del 62,5%.
El presupuesto sitúa el alivio mensual combinado de las reformas de 2025 y los cambios propuestos para 2027 entre 4.250 y 36.250 rupias. Esa cifra conjunta incluye el alivio ya introducido en 2025; el beneficio adicional atribuido a la nueva propuesta es de entre 750 y 15.750 rupias.
Las principales fechas de los cambios fiscales son:
- 2025: La exención anual para el impuesto sobre la renta de las personas físicas aumentó de 1,2 millones a 1,8 millones de rupias.
- 12 de noviembre de 2026: Dissanayake presentó en el presupuesto de 2027 la propuesta de elevar la exención y revisar los tramos.
- 1 de abril de 2027: Fecha propuesta para la entrada en vigor de las nuevas modificaciones, sujeta al proceso legislativo.
¿A cuánta recaudación renunciaría el Gobierno?
La reducción de 16.000 millones de rupias en la recaudación atribuida a los cambios en el impuesto sobre la renta es el componente más importante de un paquete más amplio de modificaciones fiscales. El presupuesto calcula que el paquete reduciría los ingresos públicos en unos 28.400 millones de rupias en 2027.
Por tanto, los cambios en el impuesto sobre la renta representan alrededor del 56% de esa reducción neta prevista. Se calcula que eliminar el CESS, otro gravamen, reduciría la recaudación en 10.000 millones de rupias, mientras que los cambios en el impuesto al valor agregado, o IVA, supondrían un costo de 2.980 millones.
Los cambios en el gravamen para el desarrollo de puertos y aeropuertos reducirían la recaudación en unos 350 millones de rupias. La eliminación del gravamen para el desarrollo turístico restaría otros 40 millones. Se prevé que un gravamen revisado sobre productos básicos aporte 950 millones, lo que compensaría parcialmente las reducciones.
Las pérdidas de recaudación enumeradas suman 29.370 millones de rupias. Al restar los 950 millones que se esperan del gravamen revisado sobre productos básicos, la reducción neta es de 28.420 millones, en consonancia con la cifra redondeada de 28.400 millones del presupuesto. El paquete combina reducciones fiscales con un aumento de los ingresos procedentes de un gravamen.
El alivio fiscal llega mientras continúan los préstamos y los pagos de la deuda
Sri Lanka prevé solicitar 2.080 millones de dólares en préstamos extranjeros en 2027. Se estima que el servicio de su deuda externa será de 2.980 millones de dólares, por debajo de los 3.590 millones de 2026 y los 3.700 millones de 2025. La disminución respecto a 2026 es de 610 millones de dólares, o alrededor del 17%.
En marzo de 2023, el país obtuvo un programa del Fondo Monetario Internacional (FMI) de cuatro años y 2.900 millones de dólares, después de dejar de pagar su deuda externa de 46.000 millones de dólares en abril de 2022. El programa actual termina en marzo de 2027, poco antes de la fecha propuesta para la entrada en vigor de los cambios fiscales.
Dissanayake dijo al Parlamento que el Gobierno estaba estudiando si debía solicitar otro acuerdo con el FMI una vez completado el programa actual:
«Hemos nombrado un comité para estudiar si deberíamos iniciar un nuevo programa».
Se prevé que los ingresos públicos representen el 15,8% del producto interno bruto en 2027, frente al 16,6% en 2026 y el 16,7% en 2025. El PIB mide el valor de los bienes y servicios producidos en la economía. La disminución prevista respecto a 2026 es de 0,8 puntos porcentuales.
Se prevé que el déficit presupuestario, es decir, la diferencia entre el gasto público y los ingresos, aumente al 4,5% del PIB en 2027, frente al 3,7% en 2026. El alivio fiscal dejaría más dinero, tras las deducciones, en manos de los hogares afectados, mientras que el Gobierno prevé recaudar una proporción menor de la producción nacional.
El crecimiento económico también influye en las finanzas públicas. Sri Lanka registró un crecimiento del 5% en 2025 y el Gobierno espera alcanzar el mismo ritmo en 2027. El FMI prevé un crecimiento del 3,1% en 2026, en un contexto de mayores costos mundiales de la energía. Esas proyecciones sitúan el alivio propuesto en un presupuesto que también debe gestionar las necesidades de endeudamiento y los pagos continuos de la deuda.
Puntos clave
- La exención anual propuesta del impuesto sobre la renta de las personas físicas aumenta de 1,8 millones a 1,95 millones de rupias, equivalente a 162.500 rupias al mes.
- Los tipos revisados serían del 6%, 12%, 18%, 24%, 30% y 36%, aplicados a partes sucesivas de los ingresos imponibles.
- El tipo del 36% se aplicaría a partir de ingresos anuales superiores a 5,2 millones de rupias, frente a los 4,3 millones actuales.
- El Gobierno calcula un alivio mensual adicional de entre 750 y 15.750 rupias y una reducción de la recaudación de 16.000 millones.
- La fecha propuesta de entrada en vigor es el 1 de abril de 2027, sujeta al proceso legislativo.
- Se prevé que el paquete fiscal más amplio reduzca la recaudación en unos 28.400 millones de rupias en 2027.