La desaparición de la ventaja presiona el gasto en investigación
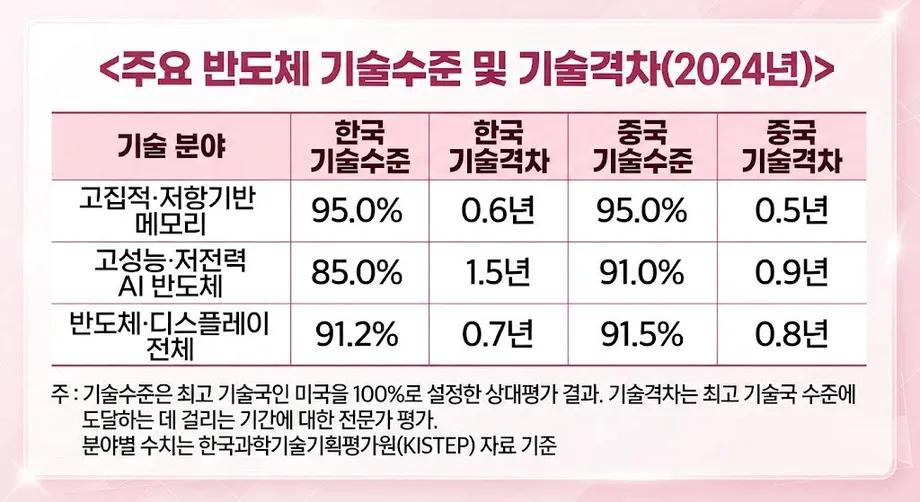
Corea del Sur y China obtuvieron ambas un 95% en una evaluación de tecnología avanzada de memoria, frente a una referencia del 100% para Estados Unidos, mientras que China aventajó a Corea del Sur por 91% a 85% en chips diseñados para inteligencia artificial. Las cifras, basadas en una evaluación de 2024, han intensificado el escrutinio de dos grandes proyectos coreanos de investigación de semiconductores que comenzarán en 2027 y tienen presupuestos combinados de 1,1538 billones de wones.
Contenido
- La desaparición de la ventaja presiona el gasto en investigación
- Qué miden las puntuaciones tecnológicas
- China alcanzó a Corea en memoria, mientras Corea redujo su desventaja en IA
- La fortaleza industrial ofrece a Corea una ventaja distinta
- Por qué sigue siendo difícil copiar la memoria avanzada para IA
- La competencia en NAND ya está cambiando el mercado chino
- Más capacidad china podría presionar los precios para 2028
- Dos grandes proyectos comienzan en 2027, tras programas anteriores
- El talento y las bases de investigación también forman parte de la competencia
- Puntos clave
El diputado Kim Nam-kuk, del Partido Democrático de Corea, presentó los resultados el 23 de octubre de 2026, tras examinar datos enviados por el Ministerio de Ciencia y TIC y el Instituto de Evaluación y Planificación de Ciencia y Tecnología de Corea, conocido como KISTEP. Pidió acelerar el gasto en investigación, ofrecer capacitación vinculada a las necesidades de la industria y modificar la regulación ante la expansión de los fabricantes chinos.
La evaluación de memoria estimó que Corea del Sur estaba 0,6 años por detrás del país líder y China, 0,5 años. En el caso de los chips de IA de alto rendimiento y bajo consumo eléctrico, las distancias estimadas fueron de 1,5 años para Corea del Sur y 0,9 años para China.
Los fabricantes surcoreanos aún conservan ventajas considerables en producción avanzada y en la memoria que se utiliza junto con los procesadores de IA. Sin embargo, China avanza en varios frentes: capacidad de investigación, cuota del mercado interno y volumen de chips que pueden suministrar sus fábricas.
Para Samsung Electronics y SK hynix, el desafío va, por tanto, más allá de defender el chip más avanzado. Deben seguir mejorando la fabricación, competir con proveedores chinos en expansión y afrontar las restricciones estadounidenses sobre el equipamiento de sus fábricas en China.
Qué miden las puntuaciones tecnológicas
KISTEP describe su proceso de evaluación en la evaluación tecnológica de 2025, publicada el 5 de febrero de 2026 con el número de publicación 기관2025-022. La investigación se llevó a cabo entre enero y diciembre de 2025 y estuvo dirigida por Jung Eui-jin.
El instituto examina 136 tecnologías y compara a Corea del Sur con Estados Unidos, la Unión Europea, Japón y China. Los expertos reciben análisis de patentes y artículos de investigación antes de completar dos rondas de una encuesta Delphi, un proceso estructurado en el que especialistas evalúan un tema y revisan sus juicios en rondas sucesivas.
La puntuación porcentual expresa la posición evaluada de una tecnología en relación con la líder. La diferencia en años estima el tiempo necesario para alcanzar el nivel líder. Los expertos evalúan estas medidas por separado, lo que explica que Corea del Sur y China puedan compartir una puntuación del 95% y, a la vez, recibir estimaciones ligeramente distintas en años.
La categoría de memoria abarca memorias de alta densidad y basadas en resistencia, incluidas tecnologías destinadas a aumentar la capacidad, la velocidad y la eficiencia energética. La memoria basada en resistencia almacena información mediante cambios en la resistencia eléctrica. La categoría va más allá de los productos DRAM que venden empresas concretas.
China alcanzó a Corea en memoria, mientras Corea redujo su desventaja en IA
El informe de KISTEP sobre tecnología de semiconductores, publicado el 19 de febrero de 2025, ofrece un punto de referencia anterior. Elaborado por Jung Eui-jin y Shin Dong-pyeong, registra que Corea del Sur obtuvo un 95% y China un 90% en la evaluación de memoria de 2022. Las cifras de 2024 situaron a ambos países en el 95%, eliminando esa diferencia de cinco puntos porcentuales.
Los semiconductores de IA siguieron una trayectoria distinta. Corea del Sur pasó del 80% en 2022 al 85% en 2024, mientras que China subió del 90% al 91%. La desventaja de Corea se redujo de 10 puntos porcentuales a seis, aunque China mantuvo la puntuación más alta. China ya aventajaba a Corea en esta categoría en 2022.
Los procesadores de IA realizan los cálculos necesarios para entrenar modelos y generar respuestas. Su rendimiento depende de la cantidad de cálculos útiles que pueden procesar y de la electricidad que consumen. La memoria suministra los datos que necesitan esos procesadores, por lo que ambas tecnologías están estrechamente relacionadas, aunque representan fortalezas industriales distintas.
En la categoría más amplia de semiconductores y pantallas, China obtuvo un 91,5% y Corea del Sur un 91,2% en 2024. Las tecnologías incluidas y el marco de evaluación cambiaron entre las rondas de 2022 y 2024, por lo que las comparaciones históricas más claras se obtienen examinando las categorías individuales junto con sus definiciones.
La fortaleza industrial ofrece a Corea una ventaja distinta
Una encuesta realizada en 2024 a 39 especialistas coreanos en semiconductores ayuda a explicar la posición competitiva desigual del sector. Publicada en el informe de KISTEP de febrero de 2025, concluyó que China aventajaba a Corea del Sur en capacidades fundamentales de memoria, mientras que Corea seguía ligeramente por delante en convertir esas capacidades en productos comerciales.
En las distintas etapas de producción de semiconductores, Corea del Sur obtuvo un 86,9% en tecnología de procesos, frente al 81,0% de China. En producción en masa, Corea obtuvo un 87,0% y China un 81,2%. China tuvo puntuaciones más altas en investigación básica, con un 81,1% frente al 78,8% de Corea, y en diseño, con un 80,2% frente al 79,4%.
Los resultados de esa encuesta son promedios de un ejercicio de puntuación distinto. Describen una división práctica: China tenía más fortalezas en algunas bases para el desarrollo futuro, mientras que Corea era mejor en la fabricación fiable de chips a gran escala.
Samsung, SK hynix y el fabricante estadounidense Micron representan en conjunto más del 90% del mercado mundial de DRAM. CXMT, o ChangXin Memory Technologies, tenía alrededor del 4% en la instantánea del mercado correspondiente a su primer año rentable, en 2025.
Especialistas de la industria coreana han estimado que China tiene un retraso de unos dos o tres años en tecnología comercial de DRAM; Shim Dae-yong, profesor de la Universidad Dong-A, lo sitúa en más de cinco años. Sus estimaciones se refieren a las capacidades de fabricación y los productos avanzados, mientras que las cifras de 0,6 y 0,5 años de KISTEP miden la distancia evaluada de cada país respecto de un mismo líder tecnológico.
Por qué sigue siendo difícil copiar la memoria avanzada para IA
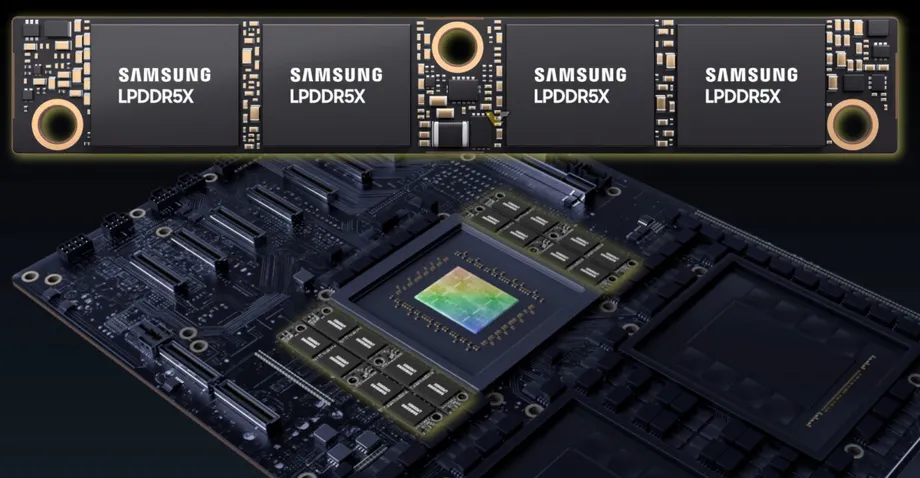
Shim trabajó 26 años en SK hynix, donde participó en el desarrollo de DRAM y en los primeros avances de la memoria de alto ancho de banda, o HBM. La HBM apila chips de memoria en vertical para transferir grandes cantidades de datos rápidamente a un procesador de IA.
Los fabricantes coreanos suministran HBM3E y preparan HBM4, mientras que CXMT ha anunciado planes para productos de la categoría HBM3. La producción de estas pilas exige conexiones precisas, gestión del calor y calidad constante en varias capas.
Shim, profesor de semiconductores de próxima generación en la Universidad Dong-A, describió los límites de depender únicamente de la inversión:
«El negocio de los semiconductores no es algo que se pueda dominar solo con dinero».
La DRAM avanzada también depende del acceso a los equipos. Shim señala que las restricciones de acceso a la litografía ultravioleta extrema, o EUV, son una limitación importante para China. Las máquinas EUV utilizan longitudes de onda de luz extremadamente cortas para crear características diminutas en los chips. Los equipos más antiguos pueden ampliar sus capacidades repitiendo los pasos de modelado, pero el proceso se vuelve más complejo a medida que se reducen esas características.
Las comparaciones del sector sitúan la producción coreana líder en las generaciones de DRAM 1b y 1c, mientras que las empresas chinas se encuentran principalmente en la generación anterior, 1z. Shim sostiene que la EUV se vuelve prácticamente indispensable a partir de la generación 1b. Para que los costos sean competitivos en el mercado, el rendimiento de fabricación también suele tener que rondar entre el 80% y el 90%; es decir, esa proporción de los chips fabricados debe funcionar correctamente.
El apilamiento ofrece a China otra vía para avanzar, pero también plantea exigencias propias en materiales y empaquetado. Los proveedores japoneses, entre ellos Resonac y Namics, tienen posiciones sólidas en materiales protectores utilizados en HBM. Los productores coreanos de memoria también cuentan con décadas de experiencia en el desarrollo y la validación de productos con clientes como Microsoft, Google, Apple y Nvidia.
La competencia en NAND ya está cambiando el mercado chino
Los avances de China son visibles en la memoria flash NAND, que conserva los datos cuando se apaga un dispositivo. La cuota de YMTC en el mercado chino de NAND aumentó del 28% al 38,5% en la comparación de mercado que acompañó los planes para modernizar las fábricas. La cuota de Samsung cayó del 36% al 33,5%, mientras que la de SK hynix bajó del 20% al 17%.
La cuota conjunta de Samsung y SK hynix cayó, por tanto, del 56% al 50,5%, una pérdida de 5,5 puntos porcentuales. YMTC ganó 10,5 puntos. Estas cifras corresponden al mercado chino; por separado, el asesor de Samsung Kyung Kye-hyun situó en torno al 20% la cuota de los proveedores chinos en el mercado mundial de NAND.
La fábrica de Samsung en Xi'an representa alrededor del 40% de la producción mundial de NAND de la empresa. Su plan de modernización apunta a la NAND V9 de 286 capas, con una capacidad inicial de 5.000 obleas en el primer hito de fin de año y de 40.000 para finales de 2027. Las obleas son discos en los que se fabrican muchos chips.
Samsung también ha presentado la NAND V10, con más de 400 capas. El plan de Xi'an muestra cómo las fábricas de una empresa pueden operar con distintas generaciones tecnológicas, según el equipamiento, la inversión y los permisos que determinan sus calendarios de modernización.
La fábrica de SK hynix en Dalian produce NAND de 192 capas y recibió autorización estadounidense para pasar a 240 capas. Los planes posteriores para superar las 300 capas dependen de la obtención de permisos. Una medida estadounidense introducida en 2025 endureció los requisitos de licencia para los fabricantes extranjeros de chips que buscan ampliar o modernizar fábricas en China. SK hynix también negocia con Intel la posibilidad de establecer producción de NAND en Estados Unidos.
Los avances de la fabricación china varían según la técnica. Una comparación que cita a la Academia Nacional de Ingeniería de Corea situó la producción china de NAND en 232 capas y la producción coreana líder entre 286 y 321 capas, y señaló que la tecnología de unión híbrida de YMTC es más avanzada que la de sus competidores coreanos. La unión híbrida conecta estrechamente las superficies de los chips y ayuda a los fabricantes a combinar capas.
Más capacidad china podría presionar los precios para 2028
Kyung Kye-hyun, quien dirigió el negocio de semiconductores de Samsung desde diciembre de 2021 hasta mayo de 2024, advirtió que la rápida expansión china podría debilitar el auge de la memoria para 2028. Dijo que las empresas chinas tenían previsto añadir una capacidad de 300.000 obleas en tres años, lo que podría llevar su cuota de mercado a alrededor del 12% o el 13%.
CXMT informó ingresos de 50.800 millones de yuanes en el primer trimestre de 2026, un 719% más que un año antes, y pronosticó ingresos de entre 110.000 y 120.000 millones de yuanes para el primer semestre. El aumento de los precios de la DRAM impulsaba su crecimiento.
Kyung también señaló un riesgo por el lado de la demanda. Las grandes empresas tecnológicas están invirtiendo mucho en infraestructura de IA, pero podrían reducir sus inversiones si disminuyen los rendimientos financieros. Como asesor ejecutivo de Samsung, explicó:
«Para alrededor de 2028, si disminuye el rendimiento de las inversiones, quizá no les quede más remedio que reducir el gasto».
La llegada de más oferta mientras se ralentiza el gasto de los clientes presionaría los precios y las ganancias de las fábricas. Kyung también señaló un posible giro hacia procesadores de IA diseñados para clientes y centros de datos específicos, lo que aumentaría la necesidad de memoria adaptada a esos sistemas.
Samsung afrontó otro riesgo de producción a principios de 2026, cuando su sindicato planeó una huelga en la que participarían unos 50.000 trabajadores, del 21 de mayo al 7 de junio. KB Securities estimó que, si se llevaba a cabo, podría provocar interrupciones de entre el 2% y el 3% del suministro mundial de NAND y de entre el 3% y el 4% del de DRAM. Esas cifras eran estimaciones condicionadas a la huelga propuesta.
Dos grandes proyectos comienzan en 2027, tras programas anteriores
Las cifras del Ministerio de Ciencia y TIC citadas por Kim asignan 1,0638 billones de wones al desarrollo de tecnología de semiconductores apilados ultrafinos y 90.000 millones de wones a la investigación fundamental sobre semiconductores compuestos de próxima generación, incluidas aplicaciones en entornos extremos. Ambos proyectos comenzarán en 2027.
Kim sostuvo que ese calendario era demasiado lento ante la expansión de China respaldada por el Estado. Citó a CXMT como ejemplo de un fabricante de DRAM que acelera el desarrollo y la producción en masa con un apoyo estatal considerable.
Sin embargo, el programa de investigación de Corea ha avanzado mediante iniciativas anteriores. El ministerio elaboró una hoja de ruta para la tecnología futura de semiconductores en 2023, la amplió a 59 tecnologías en 2024 y la reorganizó en 2026 en tres campos, 10 grupos, 50 tecnologías básicas y 90 tecnologías detalladas de componentes.
Los principales hitos muestran cómo se superponen las evaluaciones y los planes de inversión:
- 2022: Corea obtuvo un 95% en memoria y China un 90%; China aventajó a Corea en semiconductores de IA por 90% a 80%.
- 2023: El ministerio estableció su hoja de ruta para la tecnología futura de semiconductores.
- 2024: Comenzaron tres proyectos de investigación relacionados, incluido uno sobre empaquetado avanzado; la evaluación citada posteriormente por Kim situó a Corea y China al mismo nivel en memoria.
- 2025: Comenzaron otros dos proyectos, incluido uno sobre empaquetado óptico de próxima generación. KISTEP publicó su análisis de semiconductores el 19 de febrero.
- 2026: KISTEP publicó su informe de evaluación el 5 de febrero. Estaba previsto que ese año comenzaran tres proyectos de la hoja de ruta sobre chips para automóviles, materiales cerámicos avanzados y computación óptica.
- 2027: Está previsto que comiencen los proyectos sobre semiconductores apilados y semiconductores compuestos.
El calendario sitúa los dos grandes proyectos junto a programas en curso, y no al comienzo de los esfuerzos de investigación de Corea. Los datos del ministerio citados por Kim indican 2027 como año de inicio, sin especificar una fecha concreta ni un calendario detallado de gasto.
El talento y las bases de investigación también forman parte de la competencia
El informe de KISTEP sobre semiconductores identificó la pérdida de personal cualificado como el principal problema que afecta a la posición tecnológica futura de Corea. Señaló que cada vez menos estudiantes continúan estudios avanzados y que personal experimentado busca mejores condiciones y remuneración en el extranjero.
El informe también citó el gasto en investigación en semiconductores de 2022, equivalente al 9,5% de los ingresos de las empresas en Corea, frente al 19,5% en Estados Unidos, el 14% en Europa, el 12% en Japón y el 11% en Taiwán. Estas proporciones sitúan el debate sobre la inversión de Corea junto a la cuestión de cuándo comienzan los proyectos públicos.
KISTEP recomendó reforzar los vínculos entre el diseño, la fabricación y el empaquetado de chips, además de apoyar los equipos, los materiales y la infraestructura pública de investigación. Los resultados de su encuesta concretan las prioridades: proteger la experiencia industrial de Corea y, al mismo tiempo, fortalecer la investigación básica y las capacidades de diseño, áreas en las que sus puntuaciones eran más bajas.
Para los ingenieros, eso significa una capacitación acorde con equipos y métodos de producción cada vez más complejos. Para los proveedores más pequeños, supone oportunidades para desarrollar materiales, herramientas y tecnología de empaquetado junto con los grandes fabricantes. El llamado de Kim a ejecutar antes los presupuestos y ofrecer capacitación práctica responde a la misma presión desde el ámbito de las políticas públicas.
La posición de Corea combina ahora liderazgo comercial con una ventaja de investigación cada vez menor. La expansión de las fábricas chinas puede aumentar la competencia incluso mientras las empresas coreanas conservan los productos avanzados más sólidos. Las decisiones sobre los plazos de investigación, el personal cualificado y la modernización de las fábricas determinarán durante cuánto tiempo esas fortalezas se traducen en una producción rentable.
Puntos clave
- Corea y China obtuvieron ambas un 95% en la evaluación de 2024 de tecnología avanzada de memoria.
- China aventajó a Corea en semiconductores de IA por 91% a 85%, aunque Corea redujo su desventaja respecto de 2022.
- En una encuesta independiente a expertos, los fabricantes coreanos conservaron puntuaciones más altas en tecnología de procesos y producción en masa.
- China está ganando cuota en el mercado de NAND y ampliando su capacidad, mientras que la DRAM avanzada y la HBM siguen planteando importantes desafíos de fabricación.
- Está previsto que dos proyectos de investigación coreanos, con presupuestos combinados de 1,1538 billones de wones, comiencen en 2027.
- Kyung Kye-hyun, asesor de Samsung, advirtió que la expansión de la oferta china y un menor gasto de los clientes podrían presionar el mercado de la memoria para 2028.