336 inversionistas extranjeros buscan respuestas mientras Yakarta intenta recuperar la confianza
Indonesia está movilizando sus misiones diplomáticas para tranquilizar a los inversionistas extranjeros, mientras los reguladores responden a las preguntas de 336 inversionistas internacionales sobre un cambio propuesto en la clasificación del mercado bursátil del país. MSCI estudia trasladar a Indonesia de la categoría de Mercado Emergente a la de Mercado Independiente. La decisión final se conocerá a más tardar el 30 de junio de 2027.
Contenido
- 336 inversionistas extranjeros buscan respuestas mientras Yakarta intenta recuperar la confianza
- Qué se espera de los diplomáticos indonesios
- Por qué MSCI considera una clasificación más desfavorable
- Las advertencias comenzaron meses antes de la caída de octubre
- Por qué importa quiénes son los accionistas
- La bolsa modifica su índice de referencia y las reglas de negociación
- La OJK promete medidas de aplicación junto con la divulgación de información
- Acusaciones en Singapur, desmentidos y una defensa de MSCI
- Qué podrían afrontar a continuación los inversionistas y las empresas
- Puntos clave
El portavoz del Ministerio de Relaciones Exteriores, Vahd Nabyl A. Mulachela, dijo en Yakarta el 22 de octubre de 2026 que los representantes indonesios en el extranjero ofrecerían información más clara sobre las condiciones económicas internas y pondrían en contacto a inversionistas de otros países con empresas y funcionarios en Indonesia. El ministerio está coordinando su labor con otros organismos gubernamentales para ofrecer una visión más completa del clima de inversión.
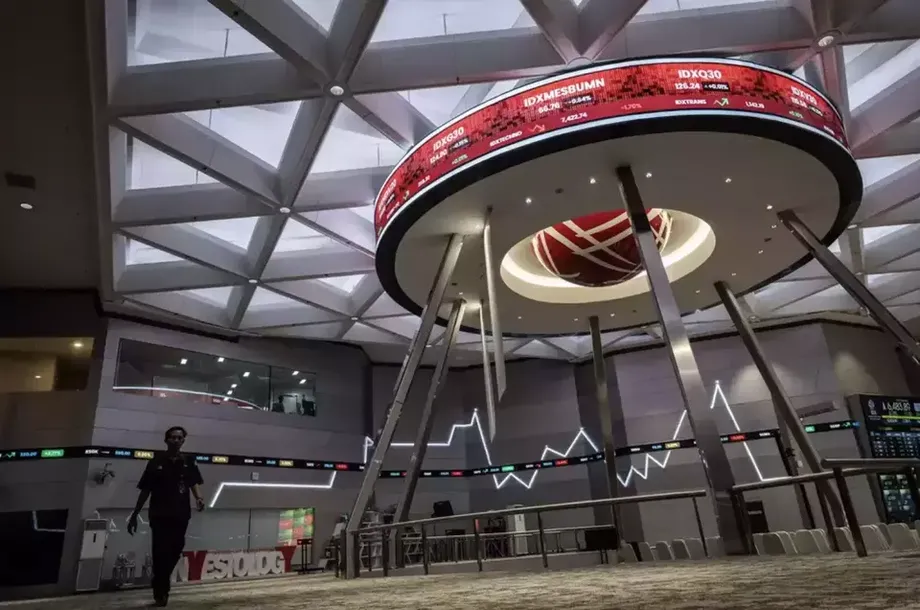
La iniciativa diplomática llega después de un fuerte impacto en los mercados. El índice compuesto de Yakarta, el Jakarta Composite Index, cayó alrededor de un 11,6 por ciento el 16 de octubre, su mayor descenso diario desde enero de 1998. Ese día desaparecieron unos US$65.000 millones de valor de mercado, mientras que las pérdidas acumuladas durante dos jornadas bursátiles alcanzaron unos US$82.000 millones.
Las preocupaciones de MSCI se centran en quién posee realmente las acciones que cotizan en bolsa, qué proporción está efectivamente disponible para la negociación pública y si las operaciones coordinadas están distorsionando los precios. La respuesta de Indonesia combina ahora el diálogo con los inversionistas, reformas para divulgar la propiedad accionaria y una aplicación más estricta de las normas.
Lo que está en juego va más allá de un cambio de categoría. Si la propuesta entra en vigor, los fondos de inversión que siguen los índices de referencia de MSCI para mercados emergentes podrían tener que vender acciones indonesias. Por ello, los reguladores afrontan dos tareas relacionadas: explicar la situación económica del país y demostrar que las condiciones de negociación están mejorando.
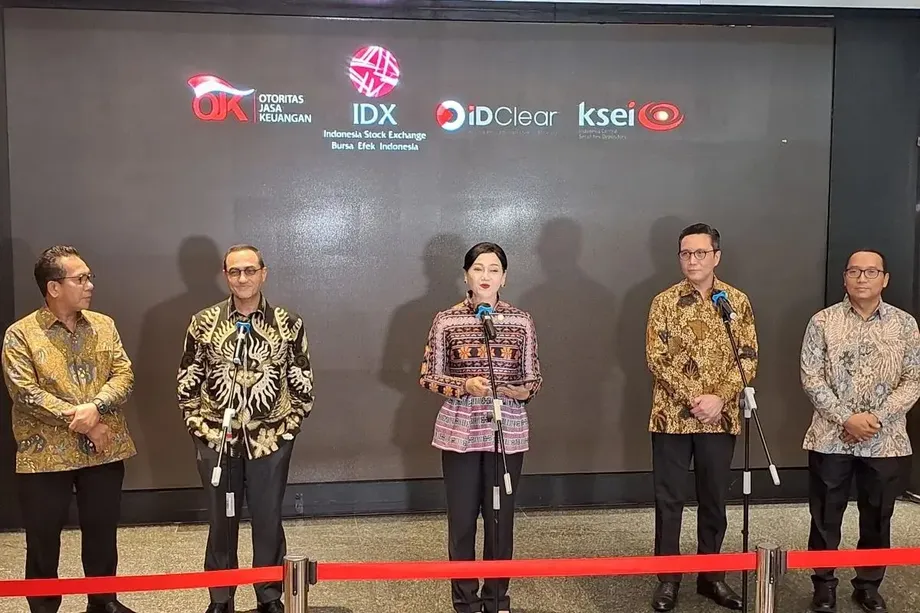
Hasan Fawzi, funcionario de la Autoridad de Servicios Financieros responsable de supervisar los mercados de capitales, los derivados financieros y las bolsas de carbono, dijo el 22 de octubre que unos 336 inversionistas regionales y globales habían participado a principios de esa semana en una conversación en línea con el regulador y la Bolsa de Indonesia. Su pregunta principal era qué harían a continuación las autoridades.
Qué se espera de los diplomáticos indonesios
Mulachela describió la diplomacia económica como un esfuerzo constante para mantener el interés en las inversiones, y no como una respuesta puntual a MSCI. Se espera que las embajadas y otras misiones indonesias expliquen de manera coherente las condiciones internas y ayuden a los inversionistas a obtener respuestas de las instituciones pertinentes.
En una rueda de prensa, el portavoz del Ministerio de Relaciones Exteriores expuso la postura del ministerio:
«En este sentido, el Ministerio de Relaciones Exteriores seguirá impulsando la diplomacia económica».
Las misiones indonesias también pondrán en contacto a empresarios en el extranjero con socios en el país. Así, los inversionistas podrán hablar directamente sobre oportunidades comerciales y preocupaciones, mientras que la coordinación entre organismos gubernamentales busca evitar explicaciones incompletas sobre la situación económica de Indonesia.
Esta labor aborda un aspecto de la confianza de los inversionistas distinto de la regulación bursátil. Los diplomáticos pueden explicar las condiciones económicas y organizar reuniones. La OJK, el regulador financiero, y la bolsa son responsables de la información sobre la propiedad accionaria, la supervisión de las operaciones y las medidas de aplicación de las normas que están en el centro de la revisión de MSCI.
Por qué MSCI considera una clasificación más desfavorable
MSCI abrió su consulta el 16 de octubre, después de emitir una advertencia el 15 de octubre. La propuesta trasladaría directamente a Indonesia de Mercado Emergente a Mercado Independiente, sin pasar por la categoría de Mercado Fronterizo que se había considerado en una etapa anterior del análisis.
MSCI elabora índices bursátiles que los gestores de inversiones usan como referencia o siguen directamente. Un fondo que sigue un índice de mercados emergentes busca mantener inversiones similares a las de ese índice. Por ello, la exclusión de un país del índice de referencia puede provocar ventas, aunque algunas empresas sigan siendo rentables.
La categoría de Mercado Independiente sitúa a un mercado fuera de las principales agrupaciones de MSCI: desarrollados, emergentes y fronterizos. MSCI dijo que, según los comentarios de los inversionistas, trasladar a Indonesia a la categoría fronteriza no reflejaría adecuadamente los problemas de acceso al mercado identificados.
El proveedor de índices dijo que los inversionistas seguían expresando preocupación por las estructuras de propiedad poco claras, la concentración accionaria y las sospechas de operaciones coordinadas. MSCI prevé avanzar con el cambio propuesto, a menos que las respuestas a la consulta aporten pruebas claras de mejoras sustanciales en la gobernanza y el funcionamiento del mercado.
Las advertencias comenzaron meses antes de la caída de octubre
La revisión de la clasificación del mercado indonesio avanzó por varias etapas en 2026. Las restricciones iniciales se centraron en los ajustes de los índices y la fiabilidad de los datos sobre la propiedad de las acciones. En octubre, MSCI ya consultaba sobre una posible exclusión más amplia de Indonesia de su agrupación de mercados emergentes.
- 27 de enero de 2026: MSCI anunció la suspensión de varios ajustes de índices para la revisión de febrero, alegando falta de transparencia sobre la propiedad, datos sobre acciones disponibles para negociación pública y posibles operaciones coordinadas.
- Abril de 2026: Las autoridades indonesias dijeron haber completado reformas destinadas a responder a estas preocupaciones.
- Junio de 2026: MSCI reconoció las medidas de reforma, pero advirtió que la falta de avances suficientes podría llevar a una consulta sobre una reclasificación.
- 16 de octubre de 2026: MSCI abrió la consulta sobre la categoría de Mercado Independiente y las acciones indonesias sufrieron su mayor caída diaria desde enero de 1998.
- 19 de octubre de 2026: La Bolsa de Indonesia se reunió con MSCI y posteriormente anunció nuevos cambios en la divulgación de información y los índices.
- 21 y 22 de octubre de 2026: La OJK y el Ministerio de Relaciones Exteriores expusieron sus respuestas, que incluyen medidas de aplicación de las normas, diálogo con inversionistas y diplomacia económica.
- 30 de abril de 2027: Fecha límite para presentar comentarios a la consulta.
- 30 de junio de 2027: Fecha límite para la decisión final de MSCI.
La revisión de enero había incluido opiniones divergentes de los inversionistas sobre los datos del depositario central de valores de Indonesia, Kustodian Sentral Efek Indonesia, o KSEI. Algunos respaldaban el uso de sus informes mensuales de registro de valores como referencia adicional. Otros consideraban que sus datos sobre la clasificación de accionistas no eran suficientemente fiables para evaluar de manera coherente las acciones disponibles para la negociación pública.
La postura de MSCI en octubre sitúa la aplicación de las reformas en el centro del proceso. Los cambios anunciados deben traducirse en mejoras que los inversionistas puedan observar en los datos sobre propiedad, las condiciones de negociación y la aplicación de las normas.
Por qué importa quiénes son los accionistas
El presidente director de la Bolsa de Indonesia, Jeffrey Hendrik, expuso medidas para publicar los nombres de los accionistas con participaciones del 1 por ciento y ofrecer datos más detallados sobre los inversionistas. Tras la reunión del 19 de octubre, la bolsa también anunció planes para divulgar las relaciones entre accionistas con una participación de al menos el 1 por ciento.
La información sobre las relaciones entre accionistas ayuda a determinar si algunos que parecen independientes están vinculados. Varias cuentas pueden parecer corresponder a inversionistas independientes, aunque pertenezcan a personas o empresas relacionadas. Conocer esos vínculos permite a los inversionistas tener una visión más clara de quién controla una empresa y de qué tan repartidas están sus acciones.
La proporción de acciones disponibles para negociación pública, o capital flotante, es la parte de las acciones de una empresa que puede negociarse públicamente, en lugar de estar en manos de accionistas controladores u otros tenedores estratégicos. La hoja de ruta de reformas de Indonesia incluye un requisito mínimo de capital flotante del 15 por ciento.
Hendra Wardana, fundador de Republik Investor, dijo que los inversionistas internacionales necesitan claridad sobre quiénes son los propietarios reales, qué acciones están efectivamente disponibles y cómo se determinan los precios de manera justa. Describió la preocupación de esta forma:
«Si una acción parece tener un gran capital flotante sobre el papel, pero en realidad está concentrada en determinados grupos y no está verdaderamente disponible en el mercado, los inversionistas cuestionarán la calidad de nuestros datos y mecanismos de negociación».
Una cifra fiable del capital flotante ayuda a los grandes fondos a determinar si pueden comprar o vender acciones sin provocar fuertes variaciones de precio. La combinación de nombres de accionistas, información sobre sus vínculos y clasificaciones más detalladas busca facilitar esa evaluación.
La bolsa modifica su índice de referencia y las reglas de negociación
La bolsa planea retirar del índice compuesto de Yakarta, también conocido localmente como IHSG, todas las acciones clasificadas como de alta concentración accionaria. La propuesta de Jeffrey incluye excluir del índice 80 acciones de ese tipo.
La alta concentración significa que la propiedad está en manos de un grupo reducido de accionistas. La exclusión de esas acciones modificaría qué empresas contribuyen al índice principal utilizado para seguir la evolución del mercado indonesio. La medida acompaña los planes de identificar públicamente las acciones con propiedad concentrada y mejorar la divulgación de información sobre los accionistas.
La bolsa también ha reducido el precio mínimo permitido por acción de Rp50 a Rp1. El nuevo mínimo equivale a una quincuagésima parte del anterior y permite registrar precios inferiores al antiguo límite.
MSCI mantiene hasta nuevo aviso sus propias restricciones sobre ciertos cambios en los índices de Indonesia. No incorporará valores al Indonesia Investable Market Index ni aumentará determinados factores de inclusión extranjera o cantidades de acciones, y tampoco trasladará valores a segmentos de mayor capitalización mediante los procesos afectados.
El proveedor seguirá retirando los valores identificados conforme al marco de Indonesia sobre alta concentración accionaria. También utilizará la información divulgada sobre participaciones superiores al 1 por ciento para ajustar sus estimaciones del capital flotante. Por tanto, las reformas de divulgación de Indonesia inciden directamente en la información que MSCI utiliza para elaborar sus índices.
La OJK promete medidas de aplicación junto con la divulgación de información
La presidenta de la OJK, Friderica Widyasari Dewi, dijo el 21 de octubre que las reformas buscaban hacer que el mercado de Indonesia fuera más creíble, líquido y transparente. La liquidez describe la facilidad con que los inversionistas pueden comprar o vender un activo sin provocar una fuerte variación de su precio.
Tras una reunión del gabinete en el complejo del Palacio Presidencial, Friderica expuso el objetivo del regulador:
«Estamos haciendo todo lo posible para que Indonesia siga siendo un mercado emergente».
Friderica dijo que el programa estaba en marcha desde enero, por instrucciones del presidente Prabowo Subianto. La OJK había impuesto recientemente multas administrativas por un total de Rp2,1 billones a tres empresas que cotizan en bolsa por infracciones relacionadas con el mercado.
Hasan dijo que la supervisión se centraría en la información falsa, la manipulación del mercado, las operaciones coordinadas y las divulgaciones que no se ajusten a los hechos. La OJK ha prometido imponer sanciones para desalentar nuevas infracciones.
El programa de aplicación de las normas aborda las conductas de negociación que están detrás de las preocupaciones sobre la propiedad accionaria. Una mejor divulgación puede revelar vínculos entre cuentas; la supervisión y las sanciones abordan las conductas que pueden distorsionar los precios o inducir a error a los inversionistas.
Acusaciones en Singapur, desmentidos y una defensa de MSCI
El exministro de Comercio de Indonesia Muhammad Lutfi añadió una dimensión diplomática a la disputa con publicaciones en Instagram el 20 de octubre. Acusó a las instituciones de inversión de Singapur GIC y Temasek de presionar a MSCI para que amenazara con rebajar la clasificación, y sostuvo que el objetivo era hacer caer los precios para que los inversionistas extranjeros pudieran adquirir activos indonesios a bajo costo. No presentó pruebas de sus acusaciones.
Lutfi también vinculó las turbulencias del mercado con disputas regionales por la neblina causada por los incendios forestales y de tierras en Indonesia, y criticó a políticos malasios por pedir que se limite la financiación de empresas indonesias de plantaciones. GIC y Temasek negaron haber intentado influir en MSCI.
El 20 de octubre, Jeffrey, presidente director de la bolsa, defendió la independencia de los proveedores de índices y dijo que la bolsa se centraría en mejorar el mercado indonesio:
«Siempre hemos creído, y seguimos creyendo, que los proveedores globales de índices son independientes».
GIC dijo que sus decisiones de inversión dependen de los fundamentos de empresas y activos específicos, y no de las clasificaciones de índices ni de una evaluación general de un mercado. La institución afirmó que lleva más de 30 años invirtiendo en Indonesia y que seguirá considerando oportunidades en función del riesgo y el rendimiento.
Fock Wai Hoong, responsable de inversiones globales de Temasek para Asia-Pacífico, excluidas China e India, dijo que ni la institución ni sus empleados habían contactado con MSCI para influir en sus decisiones sobre las bolsas de la región.
Qué podrían afrontar a continuación los inversionistas y las empresas
Henry Wibowo, cofundador de Alphagate Capital y exestratega jefe para Indonesia en JPMorgan Chase, estimó que el traslado a la categoría de Mercado Independiente podría provocar nuevas salidas de capital extranjero de hasta US$5.000 millones. Se trata de una previsión vinculada al cambio propuesto.
Los fondos que siguen índices de mercados emergentes podrían reducir o vender sus inversiones en Indonesia. Otros inversionistas tomarían decisiones de acuerdo con sus propios mandatos y evaluaciones, incluidas las perspectivas de empresas específicas.
Wardana advirtió que nuevas ventas podrían reducir la liquidez y aumentar el riesgo percibido de los activos indonesios. Dijo que la presión podría extenderse a la rupia, los bonos del Gobierno y los costos de financiación de las empresas. Cuando los inversionistas exigen una mayor rentabilidad para asumir riesgos, conseguir financiación puede resultar más costoso para las empresas y el Gobierno.
La moneda de Indonesia ya estaba bajo presión durante la caída del mercado. El tipo de cambio interbancario al contado de Yakarta, el Jakarta Interbank Spot Dollar Rate, se situó en Rp18.052 por dólar estadounidense el 16 de octubre y en Rp18.050 el 19 de octubre. Moody's y Fitch también habían cambiado a negativa la perspectiva de la calificación soberana de Indonesia, aludiendo a una menor credibilidad en la formulación de políticas.
Wardana advirtió que las decisiones de inversión también reflejan las condiciones de los mercados globales, las tasas de interés, la rupia y las perspectivas económicas. Estos factores seguirán influyendo en la demanda de activos indonesios junto con la consulta de MSCI.
La clasificación final aún no se ha decidido. Los inversionistas pueden presentar comentarios hasta el 30 de abril de 2027, y MSCI podría publicar una actualización provisional antes de tomar su decisión el 30 de junio. La siguiente etapa pondrá a prueba si las explicaciones diplomáticas, unos registros de propiedad más claros y una aplicación sostenida de las normas convencen a los inversionistas de que las condiciones del mercado han mejorado de manera sustancial.
Puntos clave
- Indonesia utiliza sus misiones diplomáticas para explicar las condiciones económicas internas y poner en contacto a inversionistas extranjeros con socios locales.
- Unos 336 inversionistas internacionales pidieron respuestas a la OJK y a la bolsa sobre la respuesta a MSCI.
- MSCI consulta sobre el traslado de Indonesia de la categoría de Mercado Emergente a la de Mercado Independiente.
- Las reformas propuestas abarcan los vínculos entre accionistas, la propiedad concentrada, una hoja de ruta para exigir un capital flotante mínimo del 15 por ciento y una aplicación más estricta de las normas.
- GIC y Temasek negaron las acusaciones de injerencia, mientras que la bolsa indonesia defendió la independencia de los proveedores de índices.
- El plazo para presentar comentarios a la consulta vence el 30 de abril de 2027. La decisión final de MSCI se conocerá a más tardar el 30 de junio de 2027.