Una racha récord oculta una brecha cada vez mayor
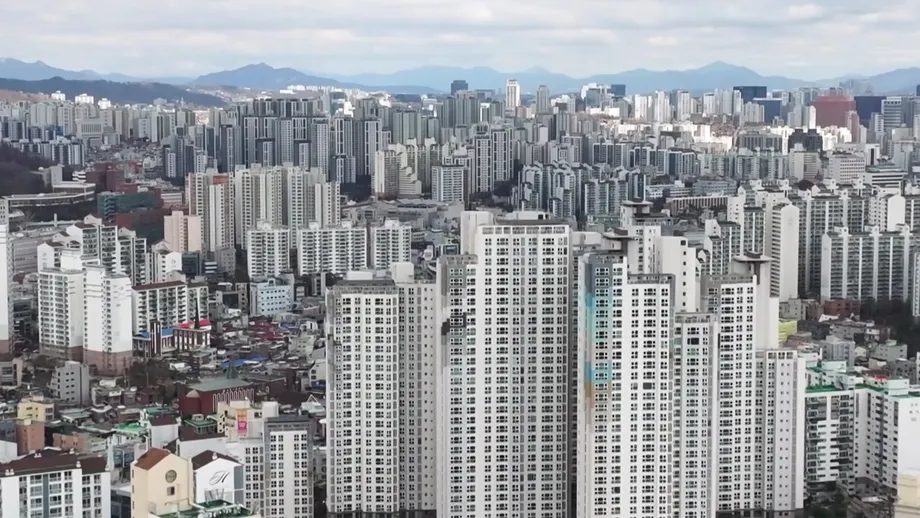
Los precios de los apartamentos en Seúl subieron por 89.ª semana consecutiva, un récord, durante la tercera semana de octubre de 2026, aunque siguieron bajando en los tres costosos distritos de Gangnam. La cercana Byeongjeom, en Hwaseong, registró un aumento semanal del 0,65%, el más pronunciado del país, mientras la demanda de vivienda se extendía por el sur de la provincia de Gyeonggi.
Contenido
- Una racha récord oculta una brecha cada vez mayor
- Las zonas de Seúl donde los precios siguen subiendo
- Las caídas en Gangnam acentúan el contraste
- Las subidas del sur de Gyeonggi se extienden a otras zonas
- Las transacciones de Byeongjeom muestran el aumento de los costos
- Los inquilinos también afrontan depósitos más altos
- Algunos depósitos de alquiler subieron más que los precios de venta
- Las ventas cerradas muestran fortaleza pese a la caída de la actividad
- Las restricciones coinciden con la escasez de anuncios
- Puntos clave
La encuesta de la Junta de Bienes Raíces de Corea, publicada el 22 de octubre y basada en los precios al 19 de octubre, situó el aumento semanal de Seúl en el 0,13%, frente al 0,16% de la semana anterior. Gyeonggi subió un 0,21%, también a un ritmo más lento que antes, pero aún por encima de la capital.
Las cifras revelan un mercado que avanza a distintas velocidades. Los compradores siguieron buscando apartamentos relativamente asequibles cerca de estaciones de metro y grandes centros de trabajo, mientras los precios bajaban en Gangnam, Seocho y Songpa. Los inquilinos afrontaron nuevas presiones, ya que aumentaron los depósitos de jeonse y la oferta de viviendas en alquiler siguió siendo escasa.
El aumento acumulado de los precios de los apartamentos en Seúl alcanzó el 8,63% en lo que va de año, frente al 6,64% del mismo período del año anterior. La diferencia es de 1,99 puntos porcentuales, pese al endurecimiento de las condiciones de crédito y a la ralentización de las transacciones.
Las zonas de Seúl donde los precios siguen subiendo
Seongbuk y Seodaemun encabezaron las subidas en Seúl, con un 0,36% semanal cada uno. Jung les siguió con un 0,35%, Dobong con un 0,33% y Jungnang con un 0,31%. Los 22 distritos situados fuera de Gangnam, Seocho y Songpa registraron aumentos.
Los 14 distritos del norte de la ciudad subieron un 0,26%, frente a apenas un 0,02% en los 11 distritos del sur. La fortaleza de Seongbuk incluyó apartamentos en torno a Jeongneung y Hawolgok, con buenas conexiones de transporte.
La Junta de Bienes Raíces de Corea explicó así la demanda que impulsó el aumento generalizado en la ciudad:
«Aunque en algunas zonas los precios se ajustaron por la caída de las transacciones, el aumento general de Seúl se debió a grandes complejos residenciales con condiciones de vida favorables, una demanda elevada y apartamentos de tamaño pequeño y mediano cerca de estaciones de metro».
El aumento acumulado de Seongbuk alcanzó el 16,10%, el más alto de Seúl. Le siguieron Seodaemun, con un 13,67%; Gangseo, con un 12,89%; Guro, con un 12,74%; y Nowon, con un 12,57%. Estas subidas muestran la intensidad con que han aumentado los precios fuera de los distritos tradicionalmente más caros de la capital.
Varios distritos centrales también aceleraron su crecimiento. El aumento semanal de Jung pasó del 0,16% al 0,35%; el de Seongdong, del 0,12% al 0,21%; y el de Yangcheon, del 0,14% al 0,16%. A lo largo del río Han, Mapo subió un 0,25% y Gwangjin, un 0,16%. Yongsan avanzó un 0,04%, su segundo aumento semanal consecutivo.
Las caídas en Gangnam acentúan el contraste
Seocho cayó un 0,32%, una bajada más pronunciada que el 0,27% de la semana anterior. Gangnam retrocedió un 0,31%, con lo que sumó 11 semanas de descensos, mientras Songpa bajó un 0,13%. La variación acumulada de Gangnam en lo que va de año fue del -1,26%, muy por debajo del aumento del 8,63% registrado en Seúl.
Sin embargo, las caídas semanales de Gangnam y Songpa fueron menores que las anteriores. Gangnam había bajado un 0,35% la semana previa y Songpa, un 0,21%. Nam Hyuk-woo, investigador del Instituto de Investigación Inmobiliaria de Woori Bank, atribuyó parte de esa moderación a que los compradores optaron por anuncios con precios más bajos en complejos de apartamentos antiguos destinados a la reconstrucción.
Nam dijo que los compradores seguían actuando con cautela, mientras la incertidumbre sobre las políticas y las subidas de las tasas de interés pesaban sobre las transacciones. Su análisis apunta a que durante algún tiempo continuarán la escasa actividad y la debilidad de los precios en esas zonas costosas.
La ralentización general de Seúl también se produjo tras un período de fuertes subidas. La reducción de las ventas cerradas y el acceso más difícil a los préstamos frenaban la demanda, mientras la escasez de anuncios impedía que muchos vendedores bajaran mucho sus precios de oferta.
Las subidas del sur de Gyeonggi se extienden a otras zonas
El aumento semanal de Byeongjeom se aceleró del 0,56% al 0,65%, es decir, 0,09 puntos porcentuales. La cercana Dongtan siguió la tendencia opuesta: su aumento se moderó del 0,66% al 0,57%, aunque siguió figurando entre los mercados más fuertes.
Otros aumentos pronunciados fueron los del distrito de Dongan, en Anyang, con un 0,56%; el distrito de Bundang, en Seongnam, y Gunpo, con un 0,53% cada uno; el distrito de Yeongtong, en Suwon, con un 0,52%; y Uiwang, con un 0,47%.
La presión sobre los precios se extendió a otras zonas de Gyeonggi. El distrito de Wonmi, en Bucheon, subió un 0,46%; Gwangmyeong, un 0,44%; y Hanam, un 0,42%. En Osan, que limita con Byeongjeom, el aumento semanal pasó del 0,13% al 0,24%.
La industria de semiconductores del sur de Gyeonggi genera empleos e ingresos que sostienen la demanda de vivienda cerca de oficinas y fábricas. Las bonificaciones pagadas por Samsung Electronics y SK hynix también han aportado dinero disponible para la compra de viviendas. A medida que las zonas más buscadas se encarecen, algunos hogares miran hacia comunidades vecinas.
Nam describió cómo los inquilinos próximos a terminar sus contratos y los compradores con menor capacidad adquisitiva se trasladan a alternativas cercanas. Byeongjeom y Gunpo atraían demanda junto con mercados regulados como Dongtan, Bundang y Dongan.
El aumento acumulado de Dongtan alcanzó el 20,83% desde que en febrero comenzaron a publicarse estadísticas independientes para el distrito. Yeongtong subió un 16,80% en lo que va de año; Bundang, un 16,63%; y Dongan, un 16,45%. En el conjunto de la región de la capital, el aumento semanal fue del 0,16%, el doble del 0,08% registrado en el país.
Las transacciones de Byeongjeom muestran el aumento de los costos
El complejo Byeongjeom Station I'Park Castle ilustra la rapidez con que ha aumentado el costo de las viviendas. Un apartamento con 84 metros cuadrados de superficie interior se vendió por 1.030 millones de wones el 1 de octubre, frente a los 900 millones de wones que costó el 20 de septiembre una vivienda del mismo tamaño.
La diferencia entre ambas transacciones fue de 130 millones de wones, aproximadamente un 14,4%. Otro apartamento de ese tamaño se vendió por 1.000 millones de wones el 12 de octubre. A comienzos de año, los precios de viviendas de esa categoría rondaban los 700 millones de wones bajos.
Un apartamento más pequeño, de 59 metros cuadrados, se vendió por 850 millones de wones el 13 de octubre, frente a los precios de poco más de 600 millones de wones de comienzos de año. Ambas categorías de tamaño alcanzaron nuevos máximos de transacción en el complejo.
La secuencia de ventas y encuestas muestra cómo se alcanzó el último récord:
- 20 de septiembre: Un apartamento de 84 metros cuadrados en Byeongjeom Station I'Park Castle se vendió por 900 millones de wones.
- 1 de octubre: Otro apartamento del mismo tamaño se vendió por 1.030 millones de wones.
- Segunda semana de octubre: Los precios de Seúl subieron un 0,16%, con lo que sumaron 88 semanas consecutivas de aumentos.
- 12 y 13 de octubre: Otras transacciones en Byeongjeom alcanzaron los 1.000 millones de wones por una vivienda de 84 metros cuadrados y los 850 millones de wones por una de 59 metros cuadrados.
- 19 de octubre: La última encuesta semanal registró el 89.º aumento consecutivo de Seúl.
- 22 de octubre: La Junta de Bienes Raíces de Corea publicó los resultados de la encuesta.
Los inquilinos también afrontan depósitos más altos
Los precios de los apartamentos en modalidad jeonse en Seúl subieron un 0,16%, por debajo del 0,18% de la semana anterior. El aumento de Gyeonggi se moderó del 0,19% al 0,18%. Aun a un ritmo más lento, los hogares que buscaban un nuevo contrato seguían afrontando costos cada vez mayores.
El jeonse es una modalidad de alquiler coreana en la que el inquilino entrega un gran depósito reembolsable en lugar de pagar un alquiler mensual convencional. Un depósito más alto obliga al hogar a disponer de más ahorros o a pedir más dinero prestado para firmar un nuevo contrato.
Seongbuk volvió a encabezar las subidas de Seúl, con un aumento del 0,36% en los precios del jeonse. Nowon subió un 0,31%; Dobong, un 0,28%; Jungnang, un 0,27%; y Seodaemun, un 0,24%. En cambio, Seocho bajó un 0,10%.
La presión sobre los alquileres fue especialmente fuerte en Dongtan, Gyeonggi, donde los precios del jeonse subieron un 0,57%. El distrito de Sujeong, en Seongnam, aumentó un 0,50%, y el de Yeongtong, en Suwon, un 0,39%.
El alquiler mensual también ocupó una parte cada vez mayor del mercado de apartamentos en alquiler de Seúl. Representó el 51,0% de las transacciones de alquiler entre enero y septiembre, y el 54,6% solo en septiembre. Por tanto, los hogares debían elegir entre reunir un gran depósito o asumir pagos mensuales recurrentes.
Algunos depósitos de alquiler subieron más que los precios de venta
Los nuevos contratos de alquiler en varios complejos de Seúl muestran por qué seguir alquilando también puede exigir mucho más dinero. En Geonyeong 3, en Junggye-dong, Nowon, el precio medio de venta de un apartamento de 84 metros cuadrados subió de 1.238,33 millones de wones en el primer trimestre a 1.293 millones de wones en el tercero, un aumento de 54,67 millones de wones.
Los depósitos medios de los nuevos contratos de jeonse para viviendas del mismo tamaño pasaron de 710,23 millones a 835,71 millones de wones. El aumento fue de unos 125,5 millones de wones, más del doble que el incremento del precio medio de venta.
En Gileum New Town Complex 4, en Seongbuk, el precio medio de venta de un apartamento de 84 metros cuadrados aumentó en 110,25 millones de wones entre el primer y el tercer trimestre. El depósito medio de los nuevos contratos de jeonse subió 268,33 millones de wones.
En DMC Raemian e-Pyeonhansesang, en Seodaemun, los aumentos correspondientes fueron de 66,65 millones de wones en las ventas y de 111,32 millones de wones en los depósitos de los nuevos contratos de alquiler.
Park Won-gap, experto sénior en bienes raíces de KB Kookmin Bank, atribuyó la presión a la escasez de viviendas disponibles para alquiler en modalidad jeonse. Dijo que los hogares sin vivienda propia afrontaban la presión de comprar o soportar una carga financiera cada vez mayor.
Nam también relacionó la escasez de viviendas disponibles tanto para jeonse como para alquiler mensual con la decisión de algunos inquilinos de comprar. Para los hogares que ya se planteaban adquirir una vivienda, un depósito más alto puede reducir el dinero adicional necesario para pasar del alquiler a la propiedad, aunque la financiación sigue siendo una limitación fundamental.
Las ventas cerradas muestran fortaleza pese a la caída de la actividad
Los datos de agosto sobre transacciones cerradas ofrecen otra perspectiva del mercado. El gobierno municipal de Seúl, citando a la Junta de Bienes Raíces de Corea, informó de que los precios de venta de los apartamentos estaban un 15,50% por encima de los de un año antes y un 0,72% por encima de los de julio. El aumento interanual fue el más rápido desde noviembre de 2021, cuando alcanzó el 17,92%.
El noreste, que incluye Nowon, Seongbuk y Dongdaemun, subió un 1,54% respecto de julio y un 16,82% respecto de un año antes. El sureste, que incluye Gangnam, Seocho, Songpa y Gangdong, bajó un 0,29% durante el mes.
Los apartamentos de más de 40 metros cuadrados y hasta 60 metros cuadrados registraron el mayor aumento interanual, del 19,88%. Los de más de 85 metros cuadrados y hasta 135 metros cuadrados lideraron el crecimiento mensual, con un 1,32%. El índice de transacciones mide operaciones cerradas, mientras que la encuesta semanal de octubre sigue la evolución general de los precios en un período distinto.
El índice de precios de las transacciones de apartamentos en modalidad jeonse en Seúl subió un 0,30% en agosto, su 16.º aumento mensual consecutivo, y se situó un 11,31% por encima del nivel de un año antes.
La actividad de compraventa fue más débil. Al 16 de octubre, las ventas de apartamentos en septiembre sumaban 2.923, un 18,3% menos que las 3.578 de agosto. Aún se podían presentar declaraciones de transacciones de septiembre hasta finales de octubre, por lo que el total podía aumentar. Las transacciones de alquiler cayeron un 12,0%, hasta 14.204, incluidas 6.454 operaciones de jeonse y 7.750 contratos de alquiler mensual.
Las restricciones coinciden con la escasez de anuncios
Las medidas de vivienda del Gobierno del 15 de octubre, introducidas un año antes de la última encuesta, designaron toda Seúl y 12 zonas de Gyeonggi como áreas reguladas. Endurecieron los límites hipotecarios y exigieron a los compradores de zonas sujetas a permisos de transacción de terrenos que ocuparan las viviendas adquiridas.
El Ministerio de Tierra, Infraestructura y Transporte anunció las medidas a las 10:00 del 15 de octubre de 2025. El documento completo de medidas de estabilización del mercado inmobiliario detalla las designaciones, las restricciones crediticias y las fechas de aplicación.
Los 25 distritos de Seúl pasaron a ser zonas de ajuste y de calentamiento especulativo a partir del 16 de octubre de 2025. Gangnam, Seocho, Songpa y Yongsan mantuvieron sus designaciones anteriores, mientras que los otros 21 distritos fueron designados por primera vez. Las 12 zonas de Gyeonggi fueron Gwacheon, Gwangmyeong, los distritos de Bundang, Sujeong y Jungwon, en Seongnam; los distritos de Yeongtong, Jangan y Paldal, en Suwon; el distrito de Dongan, en Anyang; el distrito de Suji, en Yongin; Uiwang y Hanam. Las designaciones separadas para los límites al precio de las viviendas privadas y las zonas especulativas siguieron restringidas a Gangnam, Seocho, Songpa y Yongsan.
La designación de zonas sujetas a permisos de transacción de terrenos abarcó toda Seúl y las mismas 12 zonas de Gyeonggi desde el 20 de octubre de 2025 hasta el 31 de diciembre de 2026; entró en vigor cinco días después de su publicación. Se aplicó a los apartamentos y a las casas adosadas y plurifamiliares de complejos que incluyeran al menos un edificio de apartamentos. Los compradores, coreanos o extranjeros, debían vivir en la propiedad durante dos años desde la adquisición. Las infracciones podían dar lugar a sanciones o a la anulación del permiso. La designación se aplicó por separado de las zonas sujetas a permisos ya existentes, y el límite de la relación entre el préstamo y el valor para los préstamos hipotecarios sobre inmuebles no residenciales en esas zonas bajó del 70% al 40%.
A partir del 16 de octubre de 2025, los préstamos hipotecarios para la compra de viviendas en la región de la capital y en las zonas reguladas quedaron limitados según el valor de mercado de la propiedad: 600 millones de wones para viviendas valoradas en 1.500 millones de wones o menos; 400 millones para las valoradas en más de 1.500 millones y hasta 2.500 millones; y 200 millones para las valoradas en más de 2.500 millones. Los préstamos de política pública quedaron exentos, mientras que los préstamos para traslado conservaron un máximo de 600 millones de wones, con independencia del valor de la propiedad. Los límites hipotecarios se introdujeron mediante directrices administrativas; posteriormente se aprobarían modificaciones de la normativa de supervisión.
Las normas para las zonas reguladas también fijaron un límite del 40% en la relación entre el préstamo y el valor para compradores sin vivienda propia, incluidos los propietarios que compraran con la condición de vender su vivienda actual, y del 0% para los demás propietarios. El límite para quienes compraban su primera vivienda era del 70%. Los préstamos hipotecarios para la compra de vivienda exigían que el comprador se mudara en un plazo de seis meses y fijaban un plazo máximo de 30 años, mientras que quienes compraban su primera vivienda con préstamos Didimdol conservaron el plazo de un mes para mudarse. Los préstamos para pagos intermedios quedaron excluidos del límite hipotecario de compra, pero este se aplicaba al convertirlos en préstamos para el pago final. Los préstamos para gastos de manutención de los propietarios de una vivienda se limitaron a 100 millones de wones, y se prohibieron los de los propietarios de varias viviendas, conforme a las normas aplicables en la región de la capital y las zonas reguladas.
Otras restricciones para las zonas reguladas incluyeron una garantía del 80% para los préstamos de jeonse, frente al 90% fuera de la región de la capital, y un límite uniforme de 200 millones de wones para esos préstamos a propietarios de una vivienda. Se prohibieron los préstamos de jeonse condicionados a la transferencia de la propiedad y se vincularon las restricciones al endeudamiento para jeonse con la compra de apartamentos valorados en más de 300 millones de wones en zonas reguladas. Los prestatarios con más de 100 millones de wones en crédito sin garantía no podían comprar viviendas en zonas reguladas durante un año desde la concesión del préstamo. La designación también implicó condiciones más estrictas para las suscripciones, restricciones a la reventa y la reconstrucción, y la obligación de presentar planes de financiación y ocupación, junto con documentos justificativos. Entre los efectos fiscales figuraron mayores impuestos de adquisición para los propietarios de varias viviendas y el requisito de residir durante dos años, además de ser propietario durante dos años, para acceder a la exención del impuesto sobre las ganancias de capital aplicable a los hogares con una sola vivienda; el recargo sobre las ganancias de capital de los propietarios de varias viviendas siguió suspendido temporalmente hasta mayo de 2026.
El 16 de octubre de 2025, la tasa de interés de estrés utilizada para calcular la relación entre la deuda y los ingresos en los préstamos hipotecarios de la región de la capital y las zonas reguladas subió del 1,5% al 3,0%. Se trataba de un margen que contempla posibles futuras subidas de las tasas al evaluar la capacidad de endeudamiento, no de un aumento de la tasa de interés que se cobra efectivamente. A partir del 29 de octubre de 2025, los pagos de intereses de los préstamos de jeonse contratados en la región de la capital o en zonas reguladas por propietarios de una vivienda se contabilizaron en el cálculo de su relación entre la deuda y los ingresos, sin importar dónde estuviera esa vivienda. El aumento del porcentaje mínimo de riesgo hipotecario de los bancos, del 15% al 20%, se adelantó de abril de 2026 al 1 de enero de 2026.
El paquete también previó revisar los impuestos sobre la tenencia y las transacciones de propiedades, reforzar las investigaciones conjuntas sobre manipulación del mercado y evasión fiscal, y aprobar una ley para crear un organismo de supervisión inmobiliaria dependiente del primer ministro con facultades de investigación. También confirmó que se seguiría trabajando en el plan de oferta de viviendas del 7 de septiembre, que prevé entregar 1,35 millones de viviendas en la región de la capital entre 2026 y 2030.
Estas normas afectan tanto a la financiación como al uso de una propiedad. Un comprador obligado a vivir en una vivienda no puede ponerla de inmediato a disposición de un inquilino, mientras que un límite hipotecario más bajo aumenta el dinero en efectivo necesario para cerrar una compra.
Nam relacionó la persistencia de los precios de oferta con la escasez de viviendas disponibles para la venta o el alquiler:
«Aunque las transacciones se están ralentizando porque las tasas de interés más altas han dificultado el acceso al crédito, los precios de oferta en estas zonas siguen siendo persistentemente altos debido a una grave escasez de viviendas disponibles para la venta o el alquiler».
Las últimas cifras de Seúl y Gyeonggi reflejan esa tensión. Las restricciones al crédito y el alto costo de las viviendas frenan la actividad, pero la escasez de anuncios y el aumento de los depósitos de alquiler mantienen la presión sobre los hogares. La demanda se desplaza hacia apartamentos más pequeños, buenas conexiones de transporte y localidades cercanas donde el precio de compra resulta menos gravoso.
Puntos clave
- Los precios de los apartamentos en Seúl subieron un 0,13% en la semana medida el 19 de octubre, con lo que sumaron un récord de 89 aumentos semanales consecutivos.
- Seongbuk y Seodaemun encabezaron las subidas en Seúl, con un 0,36% cada uno, mientras Gangnam, Seocho y Songpa registraron caídas.
- Gyeonggi subió un 0,21%, y Byeongjeom registró el mayor aumento del país, del 0,65%.
- Un apartamento de 84 metros cuadrados en Byeongjeom Station I'Park Castle se vendió por 1.030 millones de wones el 1 de octubre.
- Los precios del jeonse subieron un 0,16% en Seúl y un 0,18% en Gyeonggi, lo que encareció la firma de nuevos contratos de alquiler.
- Los precios de las ventas cerradas en Seúl en agosto estaban un 15,50% por encima de los de un año antes, mientras que las cifras de transacciones de septiembre mostraron una actividad más débil.
- Las medidas del 15 de octubre de 2025 ampliaron la regulación a toda Seúl y a 12 zonas de Gyeonggi, impusieron dos años de residencia del propietario en las zonas designadas sujetas a permisos de transacción de terrenos y fijaron límites de 600, 400 o 200 millones de wones para los préstamos hipotecarios de compra, según el valor de la propiedad.