Un aumento mayor entra en el debate del 22 de octubre
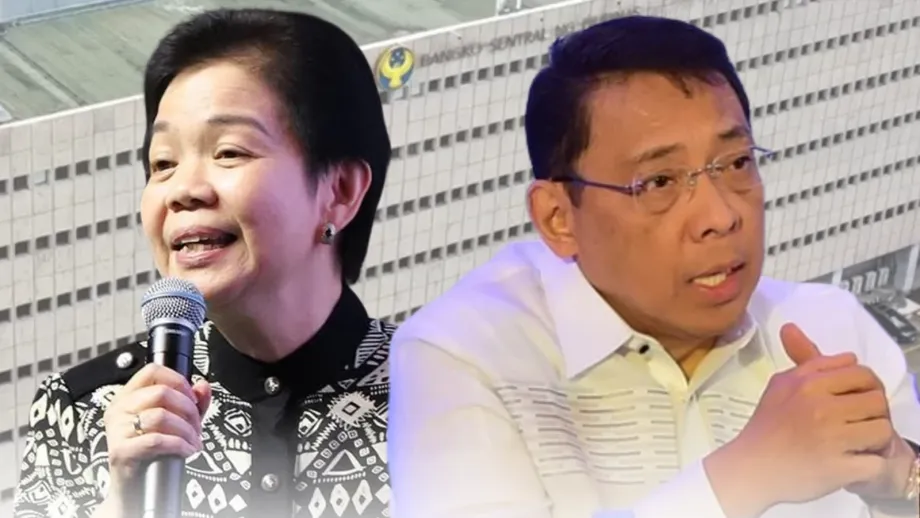
Los exfuncionarios del Bangko Sentral ng Pilipinas (BSP) Diwa Guinigundo y Wilhelmina Mañalac instan al banco central a considerar elevar su tasa de interés de referencia del 5% al 5,5% el 22 de octubre de 2026, mientras la inflación se extiende más allá de los alimentos y los combustibles y el crecimiento económico sigue siendo débil.
Contenido
- Un aumento mayor entra en el debate del 22 de octubre
- Por qué septiembre cambió el debate
- La mayoría de los economistas sigue prefiriendo un aumento menor
- La depreciación del peso añade presión a través de los costos de importación
- Los riesgos para los alimentos y el clima se extienden hasta 2027
- El débil crecimiento encarece el endurecimiento monetario
- Una recuperación del gasto podría cambiar el equilibrio
- Los mercados ya exigen mayores rendimientos
- Fechas y decisiones que hay que seguir
- Puntos clave
Su llamado llega después de que la inflación de septiembre alcanzara el 7,2%, frente al 6,1% de agosto, y de que el peso se depreciara hasta superar los 63 pesos filipinos por dólar estadounidense. La inflación subyacente, que excluye los alimentos y la energía, cuyos precios son volátiles, llegó al 4,7%, lo que aumenta la preocupación por la posibilidad de que los aumentos de precios sean cada vez más persistentes.
Guinigundo, vicegobernador del BSP entre 2005 y 2019, y Mañalac trabajan ahora como analistas de país para GlobalSource Partners. En un comentario publicado el 20 de octubre, sostuvieron que merece considerarse un aumento mayor, aunque la economía opere por debajo de su potencial.
Los dos analistas explicaron por qué consideran que merece analizarse una respuesta más contundente:
Un aumento de esta magnitud «merece una consideración seria para ayudar a anclar las expectativas de inflación y contener el riesgo de nuevos aumentos de precios».
Un aumento de 50 puntos básicos equivale a medio punto porcentual en la tasa de política monetaria. La mayoría de los economistas consultados espera un aumento menor, de 25 puntos básicos, o un cuarto de punto porcentual, que llevaría la tasa de referencia al 5,25%.
La decisión tiene consecuencias que van más allá de los mercados financieros. Las tasas de política monetaria más altas suelen encarecer los préstamos para los hogares y las empresas. Pero dejar que la inflación siga sin control también tiene un costo: los alimentos, el transporte y otros productos esenciales absorben una proporción cada vez mayor de los ingresos y dejan a las familias menos dinero para todo lo demás.
Por eso, la decisión de octubre gira en torno a riesgos contrapuestos. Un aumento mayor actuaría con más fuerza contra la inflación persistente, mientras que un alza menor ejercería menos presión inmediata sobre una economía que ya enfrenta dificultades por la debilidad del consumo y la inversión.
Por qué septiembre cambió el debate
La inflación de septiembre superó en 3,2 puntos porcentuales el límite superior del rango objetivo del BSP, de entre el 2% y el 4%. La inflación promedio de los primeros nueve meses llegó al 5,4%, frente al objetivo del 3% fijado por el banco central.
La tasa anual aumentó 1,1 puntos porcentuales entre agosto y septiembre. También igualó el 7,2% registrado en abril y se situó muy por encima del 1,7% de septiembre de 2025. Estas cifras indican cuánto aumentaron los precios frente al mismo mes del año anterior.
La inflación subyacente del 4,7%, su nivel más alto desde octubre de 2023, es especialmente importante para el debate sobre la política monetaria. Al dejar de lado los precios volátiles de los alimentos y la energía, este indicador ayuda a los funcionarios a evaluar si los aumentos se están extendiendo a una gama más amplia de bienes y servicios.
Guinigundo y Mañalac sostienen que esta propagación requiere atención incluso cuando el impulso inicial proviene del petróleo o de la escasez de alimentos. Las empresas de transporte, los comercios y otros negocios pueden afrontar costos más altos y trasladarlos a sus clientes. Los trabajadores pueden pedir aumentos salariales para hacer frente al encarecimiento de los productos esenciales, lo que añade otra fuente de costos para las empresas.
Los economistas llaman a esto efectos de segunda ronda. El BSP intenta evitar que un impacto inicial sobre los precios se convierta en un ciclo continuo de aumento de costos y precios.
La mayoría de los economistas sigue prefiriendo un aumento menor
En una encuesta a 22 economistas, 20 esperaban un aumento de un cuarto de punto, hasta el 5,25%, mientras que dos preveían un alza de medio punto. En otra encuesta, 12 de 13 economistas esperaban un aumento, y la mayoría se inclinaba por 25 puntos básicos. Se trata de encuestas distintas, con grupos de participantes diferentes.
Nomura y Deutsche Bank prevén un aumento de un cuarto de punto. Nomura mencionó el alza de la inflación general y subyacente, mientras que Deutsche Bank señaló los elevados precios del petróleo y el riesgo de que los mayores costos se propaguen por la economía.
Jonathan Ravelas, asesor sénior de Reyes Tacandong & Co., respalda un aumento mayor, al igual que Emilio Neri Jr., economista jefe de BPI, cuya evaluación depende en parte de una mayor depreciación del peso. El economista John Paolo Rivera fue el único de los 13 participantes de la encuesta que esperaba que el BSP mantuviera la tasa en el 5%.
Nicholas Mapa, economista jefe de Metrobank, se inclina por un aumento moderado de un cuarto de punto, porque las tasas de interés tienen una capacidad limitada para frenar una inflación causada por la escasez y las importaciones costosas. Ruben Carlo Asuncion, economista jefe de UnionBank, también respalda un aumento de 25 puntos básicos, al sopesar los riesgos inflacionarios frente a la débil demanda interna.
La depreciación del peso añade presión a través de los costos de importación
El peso cerró en un mínimo histórico de 63,06 pesos por dólar el 15 de octubre. El 16 de octubre tocó un mínimo intradía de 63,23 pesos antes de recuperarse y cerrar en 62,985 pesos. Cuanto mayor es la cifra, más pesos se necesitan para comprar un dólar.
La recuperación al cierre solo ofreció una parte del panorama. El tipo de cambio promedio ponderado de la sesión pasó de 63,049 a 63,068 pesos por dólar, lo que indica que las operaciones del día se realizaron a un tipo de cambio promedio ligeramente más débil.
La caída más reciente se produjo después del récord cambiario del 8 de octubre, cuando el peso cerró en 62,90 pesos. El posterior cierre récord de 63,06 pesos elevó en otros 16 centavos el costo en pesos de comprar un dólar.
Un peso más débil encarece en moneda local los combustibles, los equipos y las materias primas importados. Por tanto, los altos precios del petróleo y la depreciación de la moneda pueden reforzarse mutuamente y elevar los costos del transporte y la producción.
Neri, economista jefe de BPI, describió la situación cambiaria que podría justificar un aumento mayor en octubre:
«Si el peso sigue depreciándose y se acerca a los 64, el BSP podría considerar un aumento de 50 puntos básicos el jueves».
Las reservas internacionales brutas, el colchón del país formado por divisas y otros activos de reserva, cayeron unos 13.000 millones de dólares durante 2026 y se situaron en 99.997 millones de dólares a finales de septiembre, su nivel más bajo en tres años. Neri dijo que es importante preservar ese colchón mientras siga siendo incierta la duración del conflicto en Oriente Medio.
Domini Velasquez, economista jefe de Chinabank, adopta una postura más cautelosa respecto del uso de las tasas para respaldar la moneda. Señaló que el peso se debilitó hasta alrededor de 62 pesos incluso después del aumento de tasas de agosto. Guinigundo también sostiene que el BSP debería centrarse en cómo afecta la depreciación a los precios y las expectativas en Filipinas, en lugar de defender un tipo de cambio específico.
Los riesgos para los alimentos y el clima se extienden hasta 2027
La inflación del arroz llegó al 20,3% en septiembre, según cifras citadas por ANZ Research. Esto significa que el arroz costaba alrededor de una quinta parte más que un año antes, lo que presiona directamente los presupuestos familiares destinados a los alimentos.
El fenómeno de El Niño añade otro riesgo. Este patrón climático puede provocar condiciones más calurosas y secas que afectan a la agricultura y reducen la oferta. Nomura citó la evaluación del organismo meteorológico estatal, según la cual un episodio intenso de El Niño podría intensificarse hasta diciembre y prolongarse durante el primer semestre de 2027.
Chinabank estima que El Niño podría añadir entre 0,25 y 1,57 puntos porcentuales a la inflación general anual, y que la mayor parte del impacto se produciría el próximo año. HSBC prevé que la inflación promedie el 7,3% en el cuarto trimestre de 2026, impulsada por el encarecimiento de los alimentos.
El gobernador del BSP, Eli Remolona Jr., ha identificado a El Niño como el principal riesgo inflacionario para el banco central. Describió el aumento de tasas de agosto como una medida preventiva que toma en cuenta tanto los riesgos climáticos como el primer tramo de los aumentos salariales en Metro Manila.
Las tasas de interés más altas no pueden producir más arroz ni reducir los precios internacionales del petróleo. Su función es limitar los préstamos y el gasto, y mantener la confianza de los hogares y las empresas en que la inflación finalmente volverá a acercarse al objetivo.
Las expectativas de inflación importan porque influyen en las decisiones actuales. Una empresa que espera aumentos repetidos de costos puede subir sus precios antes, mientras que un hogar que prevé un mayor encarecimiento de los productos puede adelantar sus compras. Guinigundo y Mañalac quieren que el BSP reduzca el riesgo de que esas respuestas refuercen la inflación.
El débil crecimiento encarece el endurecimiento monetario
El crecimiento económico de Filipinas se desaceleró del 2,8% en el primer trimestre de 2026 al 2,3% en el segundo. El crecimiento promedió el 2,6% durante el primer semestre, por debajo del objetivo anual del Gobierno, de entre el 3,5% y el 4,5%.
El crecimiento del gasto de los hogares se moderó del 3% en el primer trimestre al 2,8% en el segundo. El consumo de los hogares representa aproximadamente dos tercios de la economía, por lo que incluso una desaceleración moderada afecta a muchas empresas.
Guinigundo y Mañalac sostienen que la propia inflación puede debilitar la demanda cuando los ingresos no siguen el ritmo de los precios. Las familias deben gastar más en productos esenciales y recortar otras compras. Entonces, las empresas afrontan tanto mayores costos operativos como clientes con menos dinero para gastar.
Esta combinación crea un riesgo de estanflación, un período de alta inflación junto con una actividad económica débil o estancada. El debate actual se centra en cómo reducir ese riesgo sin ejercer una presión excesiva sobre el crédito y el gasto.
Una brecha de producción negativa significa que la economía produce menos de lo que potencialmente podría producir. Esa capacidad ociosa normalmente justificaría cautela a la hora de subir las tasas. Sin embargo, los exfuncionarios del BSP sostienen que se necesita actuar a tiempo, porque una inflación persistente podría dificultar aún más la recuperación.
Los aumentos de tasas también tardan en surtir efecto: por lo general, necesitan alrededor de un año para repercutir plenamente en la economía. El BSP debe tener en cuenta tanto la debilidad actual como los efectos de los aumentos que ya ha aplicado.
Una recuperación del gasto podría cambiar el equilibrio
El gasto público en infraestructura es clave para las expectativas de recuperación. Los retrasos relacionados con acusaciones de corrupción en proyectos de control de inundaciones han afectado la inversión y el gasto público.
Las cifras del Departamento de Presupuesto y Gestión sitúan el gasto en infraestructura y otros desembolsos de capital en 89.600 millones de pesos en julio, alrededor de un 4% menos que los 93.300 millones de pesos del mismo mes del año anterior. El gasto entre enero y julio sumó 457.000 millones de pesos, una caída de 256.500 millones, o del 36%.
El gasto público total mostró un panorama más sólido. El gasto acumulado hasta agosto aumentó un 8,01%, hasta los 4,271 billones de pesos, frente a los 3,954 billones del año anterior. Esto equivalía aproximadamente al 66,05% del programa anual de gasto, de 6,466 billones de pesos. Los desembolsos en infraestructura y el gasto total miden distintas partes de la actividad gubernamental, lo que ayuda a explicar por qué sus tendencias pueden divergir.
Remolona, gobernador del BSP, ha dicho que acelerar la ejecución de los proyectos de infraestructura retrasados podría respaldar la recuperación:
«Creo que el Gobierno ha trabajado intensamente para acelerar el gasto en infraestructura y esperamos que el crecimiento se recupere en el cuarto trimestre de 2026».
Neri sostiene que un crecimiento más sólido daría al BSP más confianza en que la economía puede absorber nuevos aumentos de tasas. Chinabank es menos optimista respecto del gasto en infraestructura, el consumo de los hogares y la inversión privada, y considera que el aumento de octubre podría poner fin al ciclo de endurecimiento monetario.
El Banco Mundial, el Banco Asiático de Desarrollo y el Fondo Monetario Internacional han rebajado sus previsiones de crecimiento de Filipinas para 2026 a alrededor del 3%. Está previsto que la Autoridad Estadística de Filipinas publique las cifras de crecimiento del tercer trimestre el 9 de noviembre, una referencia importante antes de la reunión de política monetaria de diciembre.
Los mercados ya exigen mayores rendimientos
Los costos de endeudamiento del Gobierno han aumentado antes de la decisión de octubre. Los datos sobre tasas de referencia al 16 de octubre mostraron que los rendimientos de los títulos públicos subieron un promedio de 7,82 puntos básicos durante la semana.
El rendimiento de los bonos públicos con vencimiento a 10 años aumentó 14,47 puntos básicos, hasta el 8,0184%. El rendimiento de las letras del Tesoro con vencimiento a un año subió 11,12 puntos básicos, hasta el 6,3193%.
El rendimiento de un bono es la rentabilidad que recibe un inversionista al precio vigente. Cuando los precios de los bonos caen, los rendimientos suben. Los rendimientos más altos indican que los inversionistas exigen una mayor compensación por mantener deuda pública ante la inflación, la debilidad de la moneda y la posibilidad de un mayor endurecimiento monetario.
El volumen negociado cayó de 27.980 millones a 19.940 millones de pesos respecto de la semana anterior. La combinación de mayores rendimientos y menor actividad muestra que las condiciones financieras están cambiando antes de que la Junta Monetaria anuncie su próxima medida.
Fechas y decisiones que hay que seguir
El BSP ya ha elevado su tasa de referencia en 75 puntos básicos mediante tres aumentos consecutivos este año. Las reuniones programadas que quedan son el 22 de octubre y el 17 de diciembre.
- 23 de abril: La Junta Monetaria elevó la tasa de política monetaria en 25 puntos básicos.
- 18 de junio: Un segundo aumento añadió otros 25 puntos básicos.
- 27 de agosto: Un tercer aumento de un cuarto de punto llevó la tasa al 5%.
- 20 de octubre: Guinigundo y Mañalac pidieron considerar seriamente un aumento de medio punto.
- 22 de octubre: Está previsto que la Junta Monetaria decida su próximo paso en materia de política monetaria.
- 9 de noviembre: Está previsto que la autoridad estadística publique las cifras de crecimiento económico del tercer trimestre.
- 17 de diciembre: La Junta Monetaria celebra su última revisión de política monetaria programada para 2026.
Barclays prevé aumentos de un cuarto de punto en octubre y diciembre, que llevarían la tasa de referencia al 5,5% a finales de año. Un aumento de medio punto en octubre alcanzaría ese nivel de inmediato. El escenario más desfavorable de Neri sitúa la tasa en el 6% en diciembre si se intensifica el conflicto en Oriente Medio.
Otros economistas esperan que el aumento de octubre sea el último, a menos que empeoren la inflación o los precios del petróleo. Las cifras de inflación de octubre y noviembre, el crecimiento del tercer trimestre y las previsiones actualizadas del BSP ayudarán a definir la decisión de diciembre. Todavía no se ha anunciado ninguna decisión para octubre.
Para los hogares, la presión inmediata sigue siendo el aumento del costo de los productos esenciales. Para el BSP, el desafío es evitar que esas subidas se extiendan, mientras limita la presión adicional sobre los préstamos, el empleo y el gasto.
Puntos clave
- Los exfuncionarios del BSP Guinigundo y Mañalac se inclinan por considerar un aumento de 50 puntos básicos el 22 de octubre, que llevaría la tasa de política monetaria al 5,5%.
- La mayoría de los economistas consultados prevé un aumento menor, hasta el 5,25%.
- La inflación general de septiembre llegó al 7,2%, mientras que la inflación subyacente subió al 4,7%.
- La debilidad del peso, el encarecimiento del petróleo y los riesgos de El Niño añaden presión sobre los precios.
- El crecimiento del segundo trimestre se desaceleró al 2,3%, lo que complica el argumento a favor de un mayor costo de los préstamos.
- Las cifras de crecimiento del tercer trimestre se publicarán el 9 de noviembre, antes de la última reunión de política monetaria programada para el 17 de diciembre.