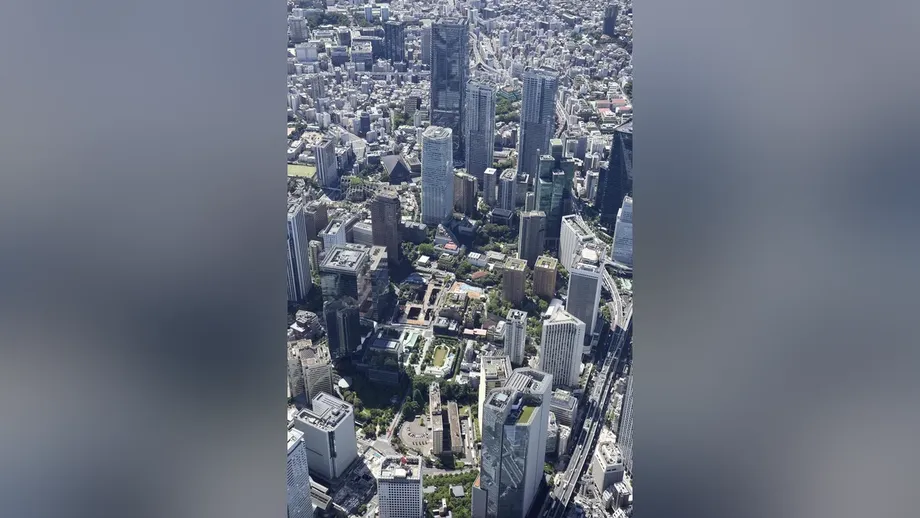
Precios récord en un mercado más lento
El precio promedio de los condominios de reciente lanzamiento en el área metropolitana de Tokio llegó a ¥114,94 millones entre abril y septiembre de 2026, un 21,1% más que un año antes, aunque los compradores tardaron más en decidirse y aumentó el inventario sin vender. En los 23 distritos de Tokio, el promedio subió un 34,7%, hasta ¥179,25 millones.
Contenido
- Precios récord en un mercado más lento
- Dónde subieron los precios y dónde bajaron
- Por qué importa la composición de las propiedades
- Los costos de construcción siguen presionando a los promotores
- Menos lanzamientos y más viviendas a la espera de compradores
- La desaceleración de septiembre llegó al centro de Tokio
- Las tasas hipotecarias más altas ajustan los presupuestos familiares
- Dos récords semestrales que abarcan meses distintos
- Las fechas que marcaron el cambio
- Puntos clave
El Instituto de Economía Inmobiliaria anunció las cifras el 20 de octubre. El promedio regional superó los ¥100 millones por primera vez en un primer semestre fiscal desde que comenzaron los registros, en 1973. La encuesta abarca Tokio y las prefecturas vecinas de Kanagawa, Saitama y Chiba.
Durante esos seis meses, los promotores inmobiliarios lanzaron 8.601 condominios en la región, un 6% menos. Fue el segundo total más bajo para un primer semestre fiscal en 30 años, después del de 2024. Mientras tanto, el número de unidades que seguían a la venta llegó a 6.775 a finales de septiembre, 896 más que un año antes.
En septiembre, la desaceleración se acentuó. Ese mes, solo el 50,4% de las unidades recién lanzadas consiguió contratos, mientras que los nuevos lanzamientos cayeron un 40,1% respecto al año anterior. El precio promedio regional también bajó, aunque los elevados costos de construcción y la escasez de terrenos para nuevos proyectos siguieron presionando los precios al alza.
Un posible comprador de unos 30 años describió las opciones a las que se enfrentan los hogares. Esperaba comprar una vivienda en el distrito de Bunkyo, en Tokio, pero encontró propiedades con precios cercanos a los ¥200 millones, fuera de su presupuesto. Finalmente, compró en otro lugar de los 23 distritos de la capital.
Su experiencia refleja la presión concreta: los compradores pueden cambiar de barrio o reconsiderar su presupuesto, mientras que los promotores se enfrentan a costos elevados incluso cuando resulta más difícil conseguir ventas.
Dónde subieron los precios y dónde bajaron
Los 23 distritos de Tokio registraron su cuarto récord consecutivo de precios para un primer semestre fiscal. Su promedio de ¥179,25 millones fue más del doble del promedio de ¥79,78 millones en el resto de Tokio, donde los precios subieron un 15,9% respecto al año anterior.
Chiba registró el siguiente mayor aumento porcentual después de los 23 distritos. Su promedio subió un 24,1%, hasta ¥73,76 millones, en parte por grandes proyectos de condominios en torno a Funabashi. Los grandes proyectos de torres residenciales en el distrito de Chuo, en Tokio, también contribuyeron a elevar el promedio de la capital.
Kanagawa y Saitama siguieron la tendencia opuesta. El promedio de Kanagawa bajó un 1,6%, hasta ¥77,16 millones, mientras que el de Saitama cayó un 2,1%, hasta ¥64,57 millones. Pese a esos descensos, ambas siguieron siendo opciones costosas para los hogares que no podían pagar una vivienda en el centro de Tokio.
La diferencia entre los 23 distritos y Saitama fue de ¥114,68 millones por condominio, calculada a partir de sus respectivos promedios de ¥179,25 millones y ¥64,57 millones. Por lo tanto, la ubicación cambia drásticamente el costo de una compra, aunque las cifras también reflejan las diferencias entre las propiedades lanzadas en cada zona.
Por qué importa la composición de las propiedades
Las cifras del instituto se refieren a condominios recién lanzados. El promedio puede subir porque las propiedades individuales se encarecen, porque los promotores lanzan una proporción mayor de viviendas costosas o por ambos cambios a la vez.
El lanzamiento sucesivo de grandes proyectos contribuyó a elevar el promedio de abril a septiembre, aunque el número total de nuevas unidades siguió siendo limitado. Ante la menor disponibilidad de terrenos adecuados, los promotores se han concentrado en ubicaciones convenientes donde pueden encontrar compradores para proyectos costosos.
Septiembre mostró la rapidez con que puede cambiar esa composición. El promedio regional bajó un 4,1% respecto al año anterior, hasta ¥95,52 millones: fue el segundo descenso mensual consecutivo y el segundo mes seguido por debajo de los ¥100 millones. Llegaron al mercado menos propiedades costosas, ya que a los promotores les resultaba difícil adquirir terrenos y se reducía la oferta en zonas populares.
Los 23 distritos de Tokio aún registraron en septiembre un aumento del 1,3%, que elevó su promedio mensual a ¥139,4 millones. En el conjunto de la región, el precio promedio por metro cuadrado apenas bajó un 0,5%, hasta ¥1,458 millones, frente al descenso más pronunciado del 4,1% en el precio por condominio. La superficie promedio de las unidades fue de 65,50 metros cuadrados.
Estas dos medidas ayudan a entender el mercado: el precio total de compra depende tanto de la superficie como del precio por metro cuadrado. Los cambios en el tamaño y la ubicación de las nuevas unidades pueden hacer variar el promedio general de un mes a otro.
Los costos de construcción siguen presionando a los promotores
El índice nacional de precios de los materiales de construcción llegó a 153,4 en septiembre, alrededor de un 34% más que cinco años antes. El índice mide la variación de los precios de los materiales, no el precio de una vivienda terminada.
Los costos laborales también han subido en un contexto de escasez de trabajadores. Los promotores deben cubrir esos gastos además del costo de adquirir terrenos, algo especialmente difícil en los densamente edificados distritos centrales de Tokio.
Esta combinación ayuda a explicar por qué las ventas pueden debilitarse mientras los precios de venta se mantienen altos. Un promotor que afronta costos elevados de terrenos, materiales y mano de obra tiene poco margen para bajar el precio de venta de un proyecto sin aceptar una rentabilidad menor.
Las compras especulativas y las inversiones destinadas a revender propiedades también pueden ejercer presión al alza. Las cifras no cuantifican cuánto del aumento se debe a esas compras, por lo que su contribución sigue siendo incierta.
El Instituto de Economía Inmobiliaria prevé que los costos de construcción y mano de obra mantengan los precios elevados. Tadashi Matsuda, investigador jefe sénior del instituto, también ha descrito un mercado en el que el aumento de las tasas de interés está frenando a los posibles compradores, mientras que los costos de construcción siguen favoreciendo subidas graduales de los precios.
Menos lanzamientos y más viviendas a la espera de compradores
Entre abril y septiembre, se ofrecieron 3.313 condominios nuevos en los 23 distritos de Tokio, un 7,9% menos que un año antes. En el conjunto del área metropolitana, el descenso hasta 8.601 lanzamientos redujo las opciones nuevas disponibles para los compradores.
Sin embargo, el inventario sin vender aumentó a 6.775 unidades a finales de septiembre, frente a las 5.879 de un año antes. Esto representa un aumento de alrededor del 15,2%, calculado a partir de ambos totales. El inventario también subió en 165 unidades respecto a agosto, con lo que encadenó cuatro meses consecutivos de aumento.
La tasa de contratos ofrece otra medida de la demanda. Es la proporción de condominios recién lanzados que consiguen contratos durante el mes de su lanzamiento. Entre abril y septiembre, la tasa fue del 62,8%, por debajo del 70% por tercer período consecutivo de seis meses.
En septiembre, la tasa fue aún más baja, del 50,4%, cuatro puntos porcentuales menos que un año antes. Había sido del 69,5% en julio y del 61,1% en agosto. En la práctica, aproximadamente la mitad de las nuevas unidades de septiembre consiguió contratos durante su primer mes a la venta.
El total de lanzamientos y el inventario miden cosas distintas. Los lanzamientos cuentan las viviendas que se ofrecen por primera vez durante un período, mientras que el inventario incluye unidades de lanzamientos anteriores que siguen a la espera de compradores. Por eso, pueden entrar menos proyectos nuevos al mercado y, al mismo tiempo, crecer el volumen de viviendas sin vender.
La desaceleración de septiembre llegó al centro de Tokio
En septiembre, los promotores lanzaron 1.142 condominios en el área metropolitana, un 40,1% menos que un año antes, aunque prácticamente la misma cifra que en agosto, cuando el total fue dos unidades inferior. Los lanzamientos cayeron en toda la zona de la encuesta, excepto en Chiba.
Los 23 distritos de Tokio concentraron 409 unidades, el 35,8% del total regional de septiembre. Kanagawa les siguió con 370, mientras que Chiba aportó 153, Saitama 115 y la zona de Tokio fuera de los 23 distritos, 95.
Los seis distritos centrales de Chiyoda, Chuo, Minato, Shinjuku, Bunkyo y Shibuya registraron solo 72 lanzamientos, a un precio promedio de ¥193,07 millones. Un año antes, se habían lanzado 75 unidades a un precio promedio de ¥203,96 millones. El precio promedio por metro cuadrado también bajó, de ¥3,202 millones a ¥3,023 millones.
Los proyectos de torres siguieron formando parte del mercado, pero su oferta se redujo. Los edificios de al menos 20 pisos representaron 321 unidades en 13 proyectos, frente a 528 unidades en 15 proyectos un año antes. En septiembre, su tasa de contratos fue del 51,1%, cercana al 50,4% del mercado en su conjunto.
El instituto pronosticó unos 1.500 lanzamientos para octubre de 2026. La cifra superaría las 1.316 unidades de octubre de 2025, pero sería inferior a las 1.833 lanzadas en octubre de 2024. El pronóstico se refiere al número de viviendas que llegarán al mercado; sus precios y ventas finales dependerán de los proyectos ofrecidos y de la demanda de los compradores.
Las tasas hipotecarias más altas ajustan los presupuestos familiares
Los principales bancos subieron las tasas de los préstamos para vivienda en septiembre y octubre, después de que el Banco de Japón elevara su tasa de referencia. La tasa de referencia para las hipotecas de tasa variable, utilizadas por cerca del 80% de los prestatarios, subió al 3,375% anual.
La tasa de una hipoteca variable puede cambiar durante la vigencia del préstamo. Cuando sube la tasa aplicable, endeudarse resulta más caro: aumentan los pagos o cambia la rapidez con la que el prestatario reduce el saldo de la deuda, según las condiciones del préstamo.
La tasa de referencia sirve como punto de partida. La tasa que realmente paga un hogar depende de los descuentos del prestamista y del contrato hipotecario. Por eso, para evaluar cuánto pueden pagar, los compradores necesitan conocer la tasa que se les ofrece para su propio préstamo.
Los precios más altos y el mayor costo de los préstamos presionan el mismo presupuesto desde dos frentes. Para mantener las cuotas en un nivel manejable, un hogar podría necesitar un pago inicial mayor, una propiedad más barata, otra ubicación o esperar más tiempo antes de comprar.
Matsuda dijo que el aumento de las tasas no beneficia al mercado de condominios y advirtió que la demanda podría debilitarse si los precios siguen subiendo. Su evaluación coincide con la ralentización de las tasas de contratos y el aumento del inventario, mientras los promotores siguen afrontando elevados costos de construcción.
Los promotores también aumentaron la oferta de condominios con derechos de arrendamiento del terreno por plazo fijo, hasta 708 unidades entre abril y septiembre, un 4% más. En este modelo, el comprador adquiere el condominio, mientras que el terreno subyacente se arrienda por un período determinado. El alquiler del terreno, la duración del arrendamiento y las condiciones al finalizar el plazo son aspectos importantes de la decisión de compra.
Dos récords semestrales que abarcan meses distintos
Las cifras del primer semestre fiscal se suman a otro récord registrado entre enero y junio de 2026. Durante ese período del año calendario, el promedio metropolitano llegó a ¥101,35 millones, un 13,1% más que un año antes. El promedio de los 23 distritos de Tokio fue de ¥142,49 millones, un 9,1% más.
El promedio de Chiba entre enero y junio llegó a ¥89,97 millones, un aumento del 56,8%, impulsado en parte por las ventas de viviendas costosas en Funabashi. La oferta regional bajó un 0,8%, hasta 7.989 unidades, lo que marcó el tercer período consecutivo de enero a junio con menos de 10.000 lanzamientos.
Ambas mediciones semestrales coinciden entre abril y junio, pero abarcan meses diferentes. El año fiscal de Japón comienza en abril, por lo que la última publicación mide el período de abril a septiembre, no el de enero a junio. Cada período marcó un récord para sus propias fechas de medición.
Matsuda, investigador del Instituto de Economía Inmobiliaria, había descrito sus perspectivas sobre los precios al comentar los resultados de enero a junio:
«Aunque los precios bajen algo en otoño, es probable que se mantengan cerca de los ¥100 millones».
El promedio regional de septiembre, de ¥95,52 millones, estuvo cerca de ese nivel, mientras que el promedio de todo el período de abril a septiembre fue mucho más alto. La secuencia muestra por qué los lanzamientos de un solo mes pueden diferir de la tendencia del período más amplio.
Las fechas que marcaron el cambio
Las cifras de 2026 muestran una evolución desde precios récord hasta una menor actividad de compra, con costos que se mantuvieron elevados durante todo el período. Las fechas principales son:
- Enero a junio de 2026: El promedio regional llegó a ¥101,35 millones y se lanzaron 7.989 unidades.
- Abril a septiembre de 2026: El promedio del primer semestre fiscal subió a ¥114,94 millones, con 8.601 lanzamientos y una tasa de contratos del 62,8%.
- Julio a septiembre de 2026: La tasa mensual de contratos bajó del 69,5% al 61,1% y luego al 50,4%.
- Septiembre de 2026: El promedio regional cayó a ¥95,52 millones y el inventario llegó a 6.775 unidades.
- 20 de octubre de 2026: El instituto publicó los últimos resultados y pronosticó unos 1.500 lanzamientos en octubre.
Para quienes contemplan comprar, el cambio inmediato es un mercado con más viviendas sin vender, pero con una presión sostenida sobre la capacidad de pago. Para los promotores, el desafío es conseguir compradores a precios que cubran el elevado costo de los terrenos y la construcción. Las próximas cifras de lanzamientos y contratos mostrarán si la desaceleración de septiembre continúa.
Puntos clave
- Entre abril y septiembre de 2026, el precio promedio de los condominios nuevos en el área metropolitana de Tokio fue de ¥114,94 millones, un 21,1% más.
- El promedio de los 23 distritos de Tokio fue de ¥179,25 millones, mientras que Kanagawa y Saitama registraron descensos moderados de precios.
- Los lanzamientos regionales bajaron un 6%, hasta 8.601 unidades, mientras que el inventario de septiembre aumentó alrededor de un 15,2% respecto al año anterior.
- En septiembre, el promedio cayó a ¥95,52 millones y solo el 50,4% de las nuevas unidades consiguió contratos durante el mes de su lanzamiento.
- Los elevados costos de construcción sostienen los precios, mientras que el aumento de las tasas hipotecarias presiona aún más a los compradores.