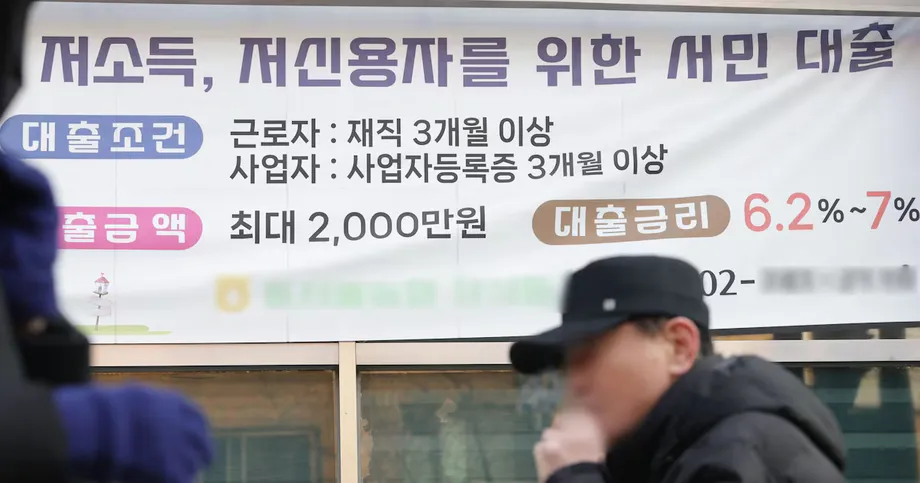
Los prestatarios con menor calificación crediticia pagan casi el doble
Los prestatarios surcoreanos con calificaciones crediticias de 7 a 10 pagaron una tasa anual promedio del 10,8% en nuevos préstamos bancarios sin garantía durante el segundo trimestre, frente al 9,3% del año anterior, según datos del Banco de Corea presentados al legislador Song Eon-seog, del Partido del Poder Popular. En 20 bancos nacionales, el aumento de la tasa fue 2,3 veces mayor que el registrado para los prestatarios con la mejor calificación crediticia.
Contenido
- Los prestatarios con menor calificación crediticia pagan casi el doble
- Cómo se amplió la brecha trimestral de intereses
- Las cifras de julio muestran una ampliación de la brecha a más largo plazo
- Qué miden los promedios
- Por qué el aumento es mayor para quienes tienen una calificación crediticia más baja
- Cómo influyen los aumentos del banco central
- Qué significan las tasas más altas para un hogar
- Shinhan reduce las tasas en un producto con límite
- Woori y Hana ofrecen otras opciones de alivio
- Puntos clave
En otra respuesta del Banco de Corea al legislador Kim Tae-nyeon, del Partido Demócrata, la tasa promedio para los prestatarios con menor calificación crediticia se situó en el 10,96% en julio de 2026, frente al 5,54% para quienes tenían calificaciones de 1 a 3. Es casi el doble de la tasa para el mismo tipo general de préstamo: un préstamo personal sin bienes ofrecidos como garantía.
Las cifras reflejan la presión sobre los hogares, aunque los bancos introducen límites a las tasas de interés, opciones de refinanciación más baratas y productos dirigidos a personas con puntajes crediticios más bajos. Que un hogar se beneficie depende de la categoría del préstamo, de si cumple los requisitos y de la decisión de aprobación del banco.
Las cifras trimestrales presentadas a Song no indican el año calendario, mientras que las cifras mensuales presentadas a Kim especifican julio de 2026. Los anuncios de productos bancarios tampoco indican el año calendario. Por lo tanto, es necesario mantener separados esos períodos al analizar los cambios.
Cómo se amplió la brecha trimestral de intereses
La tasa promedio para los prestatarios con calificaciones de 7 a 10 superó el 10% en el primer trimestre y llegó al 10,53%, antes de aumentar otros 0,27 puntos porcentuales, hasta el 10,8%, entre abril y junio. Las cifras corresponden a préstamos ordinarios sin garantía y excluyen los préstamos de apoyo público.
Los prestatarios con mejor calificación crediticia también afrontaron aumentos, pero fueron menores:
- Calificaciones de 1 a 3: las tasas subieron del 4,81% al 5,46%, un aumento de 0,65 puntos porcentuales.
- Calificaciones de 4 a 6: las tasas subieron del 6,80% al 7,52%, un aumento de 0,72 puntos porcentuales.
- Calificaciones de 7 a 10: las tasas subieron del 9,3% al 10,8%, un aumento de 1,5 puntos porcentuales.
La brecha entre los grupos con las calificaciones crediticias más bajas y más altas se amplió de 4,49 a 5,34 puntos porcentuales. Un punto porcentual mide la diferencia entre dos tasas: pasar del 9,3% al 10,8% añade 1,5 puntos porcentuales al costo anual del préstamo.
Las cifras de julio muestran una ampliación de la brecha a más largo plazo
Las cifras de julio de 2026 presentadas a Kim muestran un aumento anual de 1,74 puntos porcentuales para los prestatarios con menor calificación crediticia, del 9,22% al 10,96%. Para los prestatarios con mejor calificación crediticia, el aumento fue de 0,73 puntos porcentuales, del 4,81% al 5,54%.
Por consiguiente, la diferencia entre ambos grupos se amplió en 1,01 puntos porcentuales, de 4,41 a 5,42 puntos porcentuales. Comparar julio con julio permite observar cómo cambió la brecha a lo largo de varios años:
- Julio de 2023: la brecha fue de 3,90 puntos porcentuales.
- Julio de 2024: la brecha llegó a 4,26 puntos porcentuales.
- Julio de 2025: la brecha fue de 4,41 puntos porcentuales.
- Abril de 2026: la brecha llegó a 6,22 puntos porcentuales.
- Julio de 2026: la brecha fue de 5,42 puntos porcentuales, frente a 5,17 en junio.
La brecha de julio fue menor que la de abril, pero mayor que en cada uno de los tres julios anteriores. En marzo y abril de 2026, la tasa promedio para los prestatarios con menor calificación crediticia superó el doble de la correspondiente a quienes tenían una mejor calificación.
Qué miden los promedios
La Federación de Bancos de Corea explica en sus divulgaciones sobre préstamos a hogares que los préstamos ordinarios sin garantía son préstamos a hogares concedidos sin aval. Esta categoría excluye los descubiertos y los préstamos colectivos relacionados con la vivienda, como ciertos préstamos para gastos de mudanza y pagos intermedios.
La medida de la federación que excluye las finanzas inclusivas deja fuera los préstamos de tasa media reconocidos por la Comisión de Servicios Financieros y productos de apoyo público como los préstamos New Hope Spore. Por lo tanto, un hogar que reúna los requisitos para uno de esos productos podría afrontar una tasa distinta del promedio de los préstamos ordinarios.
La federación pondera las tasas publicadas según el monto del préstamo, de modo que los préstamos más grandes tienen mayor influencia en el promedio. En cambio, las cifras de julio presentadas a Kim emplean promedios simples entre las categorías de calificación crediticia. Los cambios en los préstamos concedidos y en su composición pueden modificar esos promedios.
En general, la federación publica promedios de los préstamos concedidos el mes anterior o de los saldos al cierre del mes previo, según la medida. Sus comparaciones utilizan puntajes de agencias de crédito, mientras que cada banco también realiza sus propias evaluaciones. Por ello, la oferta concreta que recibe un cliente puede diferir del promedio publicado.
Desde julio de 2023, el sistema de divulgación pasó de cuatro a seis categorías de préstamos, con la incorporación de los préstamos para depósitos jeonse y del total de préstamos a hogares. El jeonse es una modalidad de alquiler coreana que implica un depósito elevado. Para seguir la evolución de las tasas durante estos cambios, es importante comparar la misma categoría de préstamo.
Por qué el aumento es mayor para quienes tienen una calificación crediticia más baja
Seo Ji-yong, profesor de la Universidad de Sangmyung, atribuyó el mayor aumento a las restricciones al crédito para los hogares y a una gestión bancaria más estricta del riesgo de impago en un contexto de tasas de interés al alza. Explicó cómo esas presiones afectan a los prestatarios con mayor probabilidad de incumplir sus pagos.
Con la oferta de préstamos restringida por las regulaciones sobre el crédito a los hogares y los bancos endureciendo la gestión del riesgo crediticio ante el aumento de las tasas de interés, los prestamistas han aplicado tasas más altas a los prestatarios con baja calificación crediticia, que representan un mayor riesgo de mora.
La explicación de la federación sobre la fijación de las tasas muestra los componentes que determinan la tasa final. Los bancos parten de una tasa de referencia, añaden un margen que cubre costos, pérdidas previstas y ganancias, y aplican los ajustes o descuentos correspondientes. Una prima de riesgo es el monto que se cobra para cubrir la posibilidad de que un prestatario no devuelva el préstamo.
Seok Byeong-hun, profesor de Economía de la Universidad de Mujeres Ewha, explicó también que los bancos suelen elevar esos márgenes cuando el aumento de las tasas incrementa el riesgo de dificultades de pago entre los prestatarios con menor calificación crediticia. También señaló que la presión es mayor para los prestatarios con ingresos relativamente bajos.
Por consiguiente, un prestatario puede afrontar tanto la presión del costo general del dinero como la evaluación del banco sobre el riesgo de impago. Cuando la oferta de préstamos es limitada, obtener la aprobación se convierte en otra preocupación, además de la tasa de interés.
Cómo influyen los aumentos del banco central
El historial de la tasa de referencia del Banco de Corea registra una serie sostenida de aumentos que comenzó en agosto de 2021. La tasa de referencia influye en las condiciones de financiación de toda la economía, mientras que la tasa de cada préstamo también depende de los costos de financiación del banco y de la evaluación individual.
La cronología oficial registra los siguientes hitos:
- 26 de agosto de 2021: la tasa de referencia subió al 0,75%.
- 25 de noviembre de 2021: llegó al 1,00%.
- 14 de enero de 2022: aumentó al 1,25%.
- 13 de julio y 25 de agosto de 2022: subió al 2,25% y luego al 2,50%.
- 24 de noviembre de 2022: llegó al 3,25%.
- 13 de enero de 2023: subió al 3,50%.
Las anotaciones posteriores registran reducciones al 3,25% en octubre de 2024, al 3,00% en noviembre de 2024, al 2,75% en febrero de 2025 y al 2,50% en mayo de 2025. El historial indica después aumentos al 2,75% el 16 de julio de 2026 y al 3,00% el 27 de agosto de 2026. El costo de cada préstamo también depende de cuándo se actualiza el contrato y del margen que aplica el banco.
Qué significan las tasas más altas para un hogar
El Banco de Corea estimó que un aumento de un punto porcentual en las tasas de los préstamos elevaría en 306.000 wones la carga anual promedio por intereses de un prestatario con menor calificación crediticia. Repartido de manera uniforme a lo largo de un año, equivale a 25.500 wones al mes.
Un ejemplo sencillo ilustra el efecto de las tasas trimestrales. Sobre un saldo de capital sin cambios de 10 millones de wones, el interés anual al 9,3% sería de 930.000 wones. Al 10,8%, ascendería a 1,08 millones de wones, un aumento de 150.000 wones. Los pagos reales dependen del calendario de amortización y de cualquier cambio en el saldo pendiente.
En julio de 2026, la diferencia entre las tasas hipotecarias según la calificación crediticia fue mucho menor. Las tasas de las hipotecas que se amortizan en cuotas durante un plazo largo promediaron el 5,06% para los prestatarios con menor calificación crediticia y el 4,60% para quienes tenían una mejor calificación, una brecha de 0,46 puntos porcentuales.
La brecha hipotecaria bajó de 0,72 puntos porcentuales en junio, pero superó los 0,33 de un año antes. Los bienes ofrecidos como garantía dan al prestamista un activo que puede recuperar si no se devuelve el préstamo, lo que ayuda a explicar la importancia de las garantías en la fijación de las tasas.
Shinhan reduce las tasas en un producto con límite
Las medidas anunciadas por Shinhan Bank están dirigidas a clientes que se encuentran en la mitad inferior de los puntajes crediticios externos evaluados por NICE o KCB. A partir del 16 de octubre, el banco redujo 0,3 puntos porcentuales las tasas calculadas de los préstamos de tasa media que cumplen los requisitos y mantuvo un límite máximo anual del 6,9%. Las nuevas solicitudes presentadas desde la fecha de aplicación pueden acogerse a la evaluación según el cambio.
El orden del cálculo es importante. Un cliente cuya tasa calculada sea del 6,8% pagaría el 6,5%. Alguien cuya tasa calculada sea del 7,3% seguiría pagando el 6,9%, ya que la tasa reducida continuaría por encima del límite vigente. El mismo criterio se aplica a los préstamos que cumplen los requisitos y se tramitan por internet.
Shinhan también lanzó en agosto su préstamo de tasa media Super SOL, que ofrece hasta 20 millones de wones mediante una solicitud digital. Su modelo alternativo de evaluación crediticia busca evaluar a solicitantes que tienen dificultades para documentar sus ingresos o cuentan con un historial limitado de transacciones financieras, sujeto a evaluación.
Woori y Hana ofrecen otras opciones de alivio
En enero, Woori Bank fijó un límite anual del 7% para los préstamos personales sin garantía, sin importar la calificación crediticia. Durante los primeros cinco meses, 46.000 personas recibieron reducciones de intereses por un total de 1.370 millones de wones. Esto equivale a unos 29.800 wones por persona beneficiaria durante ese período, aunque el ahorro varió en cada caso.
El producto de refinanciación Woori WON Dream permite a los clientes que cumplen los requisitos sustituir préstamos de Woori Card, Woori Financial Savings Bank y Woori Financial Capital. Ofrece hasta 20 millones de wones, con devolución del capital y los intereses en cuotas durante un plazo máximo de 10 años. Las tasas anunciadas comienzan en torno al 4% y tienen un límite del 7%.
Entre los solicitantes que reúnen los requisitos figuran empleados con ingresos anuales de hasta 35 millones de wones, así como trabajadores independientes, otras personas que no tienen un empleo asalariado y personas dedicadas a las tareas del hogar que pueden tener dificultades para demostrar sus ingresos. Un plazo de devolución más largo puede reducir cada cuota, pero prolonga el período durante el cual se pagan intereses.
El programa de tasa media Hana OneQ Ansim de Hana Bank tiene una escala anunciada de 2 billones de wones. Ofrece hasta 10 millones de wones a clientes que se encuentran en la mitad inferior de los puntajes crediticios personales, a una tasa anual fija del 5,5%. La tasa se mantiene sin cambios durante todo el plazo del préstamo.
Estos productos ofrecen a los hogares que cumplen los requisitos alternativas a los préstamos ordinarios sin garantía. Song pidió medidas eficaces para reducir los costos de los intereses y mejorar el acceso a la financiación. Para los prestatarios, los aspectos prácticos son la tasa aprobada, el monto disponible y el calendario de devolución, además de si superan la evaluación del prestamista.
Puntos clave
- Las cifras trimestrales del Banco de Corea sitúan en el 10,8% las tasas de los préstamos ordinarios sin garantía para los prestatarios con calificaciones de 7 a 10, frente al 9,3% del año anterior.
- El aumento fue 2,3 veces mayor que el registrado para los prestatarios con calificaciones de 1 a 3.
- Las cifras de julio de 2026 muestran tasas del 10,96% para los prestatarios con menor calificación crediticia y del 5,54% para quienes tienen una mejor calificación.
- Las divulgaciones de la federación utilizan promedios ponderados según el monto del préstamo; la comparación de julio emplea promedios simples entre las categorías de calificación crediticia.
- Shinhan, Woori y Hana han anunciado límites o reducciones de tasas y productos de refinanciación, cuyo acceso depende de los requisitos y de la aprobación.