El desplome del mercado pone bajo escrutinio las medidas de control
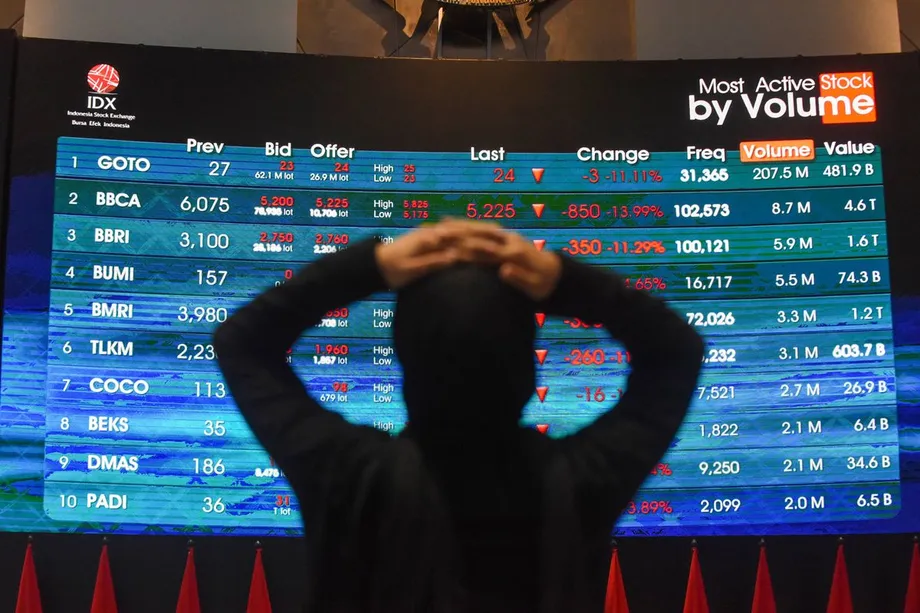
El mercado bursátil de Indonesia perdió unos US$60.000 millones de valor el 16 de octubre de 2026, cuando el proveedor global de índices MSCI propuso que el país pasara de la categoría de mercado emergente a una categoría independiente. El índice de referencia de Yakarta cayó un 11,57%, su mayor descenso diario desde enero de 1998. Ese mismo día, la Autoridad de Servicios Financieros, conocida como OJK, anunció multas administrativas por un total de 2,1 billones de rupias indonesias (Rp) relacionadas con tres empresas cotizadas.
Contenido
- El desplome del mercado pone bajo escrutinio las medidas de control
- ¿Qué ocurrió el 16 de octubre?
- Por qué importa la clasificación de MSCI
- Por qué un índice al alza puede ocultar una recuperación desigual
- ¿Quién es realmente dueño de las acciones disponibles para negociar?
- A qué corresponden las multas de 2,1 billones de rupias
- ¿Hasta dónde llegan las medidas de control?
- ¿Cuándo se convierte el mensaje de un influyente en una recomendación?
- Qué necesitan ver los inversores antes de abril
- Puntos clave
La coincidencia entre el desplome del mercado y una importante medida de control ha agudizado una pregunta central para Indonesia: ¿los cambios en las normas de divulgación de la propiedad y de negociación están haciendo que los precios sean fiables para los inversores?
La OJK ha detectado indicios de posibles infracciones penales en el mercado de capitales en 31 de las 61 acciones de su lista de empresas con propiedad muy concentrada. Esto representa algo más de la mitad de la lista. Sus investigaciones sobre Dian Swastatika Sentosa, Barito Renewables Energy y Petrindo Jaya Kreasi vinculan dos preocupaciones que ahora afectan al mercado en general: la presunta negociación coordinada y las acciones asignadas a personas relacionadas con accionistas mayoritarios.
El analista del mercado de capitales Satrio Utomo sostiene que Indonesia debe ir más allá de observar si sube su principal índice bursátil. Quiere que los reguladores examinen quién controla las acciones, qué vínculos existen entre los operadores y cómo influyen los mensajes sobre inversiones en las decisiones de compra y venta.
La reclasificación propuesta por MSCI excluiría las acciones indonesias de productos de inversión internacionales ampliamente seguidos que replican índices. Las autoridades afrontan ahora un periodo de consultas que se prolongará hasta abril de 2027, y deben demostrar avances cuantificables antes de un posible cambio a mediados de ese año.
¿Qué ocurrió el 16 de octubre?
El Índice Compuesto de Indonesia, conocido habitualmente como IHSG, cayó desde un cierre anterior de unos 5.863 puntos hasta aproximadamente 5.185. Un descenso superior al 8% activó una suspensión de las operaciones durante 30 minutos. El índice de referencia perdió un 14,91% en la semana.
La rupia también se debilitó. El tipo de cambio de referencia JISDOR del Banco de Indonesia se situó en 18.052 rupias por dólar estadounidense el 16 de octubre, mientras que la moneda alcanzó un nivel de 18.070 rupias durante la sesión. JISDOR es un tipo de referencia, mientras que los precios intradía muestran a qué niveles se negocian las monedas durante la sesión.
El mercado bursátil de Indonesia ya había perdido más de US$350.000 millones en capitalización desde que en enero se congelaron medidas relacionadas con los índices MSCI. La capitalización es el valor de mercado combinado de las acciones cotizadas, calculado a partir de sus precios y del número de acciones emitidas.
Los principales acontecimientos se han sucedido a lo largo de varios meses:
- Enero de 2026: La congelación de medidas relacionadas con los índices MSCI intensificó el escrutinio de la transparencia de la propiedad y de la conducta de negociación.
- 16 de octubre de 2026: MSCI propuso la categoría independiente, el IHSG cayó un 11,57% y la OJK anunció multas por 2,1 billones de rupias.
- 18 de octubre de 2026: La OJK y otras instituciones del mercado se reunieron con analistas, economistas e influyentes financieros en la Bolsa de Indonesia.
- Abril de 2027: Está previsto que el periodo de consultas de MSCI se prolongue hasta ese mes. Kiki Verico, economista de la Universidad de Indonesia, señaló el 30 de abril como fecha límite para aplicar las recomendaciones.
- Mediados de 2027: La reclasificación podría producirse si MSCI no observa una mejora clara en la gobernanza y el funcionamiento del mercado.
Por qué importa la clasificación de MSCI
MSCI elabora índices que los fondos de inversión utilizan como listas de activos o referencias para medir su rendimiento. Un fondo pasivo replica la composición de un índice, por lo que la exclusión de las acciones de un país puede obligarlo a venderlas. Los gestores activos eligen sus inversiones, aunque muchos también comparan su rendimiento con índices MSCI.
La categoría independiente situaría a Indonesia fuera de los productos de MSCI para mercados emergentes y frontera. MSCI afirmó que sus preocupaciones sobre la opacidad de la propiedad y la conducta de negociación eran tan graves que trasladar a Indonesia a la categoría de mercado frontera no sería suficiente.
MSCI, el proveedor global de índices, explicó su evaluación en un comunicado del 16 de octubre:
«Persisten importantes preocupaciones sobre el funcionamiento anómalo del mercado».
UBS calculó que la reclasificación podría provocar ventas de unos US$4.000 millones por parte de inversores pasivos y de otros US$15.000 millones por parte de inversores activos. En conjunto, esos posibles US$19.000 millones equivalen a unas cuatro veces los US$4.700 millones en ventas netas que ya habían realizado los inversores extranjeros en acciones indonesias durante 2026.
El director ejecutivo de la Bolsa de Indonesia, Jeffrey Hendrik, dijo que pediría a MSCI aclaraciones sobre los motivos de su anuncio. El ministro coordinador de Asuntos Económicos, Airlangga Hartarto, también cuestionó que la propuesta de pasar a la categoría independiente no se hubiera tratado en una reunión celebrada esa semana en Bangkok. La decisión definitiva sobre la clasificación aún está pendiente.
Por qué un índice al alza puede ocultar una recuperación desigual
La preocupación de Satrio parte de cómo se mueve el IHSG. Una empresa con una gran capitalización bursátil puede ejercer una influencia considerable en el índice de referencia, de modo que las ganancias de unas pocas acciones de gran tamaño pueden elevarlo aunque muchas otras tengan dificultades.
Satrio señala el alza del IHSG tras un acuerdo de alto el fuego en el que participaron Irán, Estados Unidos e Israel, y sostiene que comparar su evolución con la de los índices LQ45 e IDX30 ofrece una visión más completa. Estos índices siguen a grupos más reducidos de acciones importantes. Satrio afirma que las grandes empresas cuyas acciones cotizan a precios elevados en relación con sus beneficios pueden convertirse en factores clave del índice de referencia general.
La relación precio-beneficio compara el precio de una acción con las ganancias atribuibles a cada acción. Una relación alta significa que los inversores pagan más por una cantidad determinada de beneficios actuales. Satrio quiere que se preste atención a las empresas que impulsan una subida del índice y a las operaciones que determinan sus precios.
John Rachmat, comisionado independiente de Pinnacle Investment Indonesia, ofrece otra medida de esta preocupación. Según su evaluación, solo unas cinco o seis de las 22 acciones que más contribuyeron a la subida entre abril de 2025 y enero de 2026 tenían sólidos fundamentos empresariales. Para el alza de junio a septiembre de 2026, calculó que la cifra era de ocho entre 21.
John estimó que el IHSG, que cerró septiembre en 6.071 puntos, se habría situado en torno a 4.700 sin la contribución de 20 acciones que consideraba especulativas. Ese cálculo refleja su evaluación de la composición de la subida. Sus categorías son valoraciones personales sobre empresas y operaciones, no clasificaciones jurídicas.
¿Quién es realmente dueño de las acciones disponibles para negociar?
Indonesia ha ampliado la divulgación de la propiedad hasta abarcar participaciones de alrededor del 1%, ha identificado empresas con propiedad concentrada y ha empezado a endurecer los requisitos de capital flotante. Las reformas anteriores también incluyeron la salida de directivos de la bolsa y de la OJK, además de medidas contra influyentes bursátiles.
El capital flotante es la parte de las acciones de una empresa disponible para la negociación pública, en lugar de estar en manos de accionistas mayoritarios u otros titulares sujetos a restricciones. Indonesia planea elevar el requisito mínimo al 15%. El reto práctico consiste en identificar qué acciones están realmente disponibles para inversores independientes.
Satrio sostiene que un registro con muchos accionistas puede ocultar un control coordinado. Las personas que poseen acciones a distintos nombres pueden actuar conjuntamente por medio de grupos en redes sociales, seminarios u otras redes. También puede haber una gran actividad de negociación entre partes vinculadas, lo que crea una apariencia de movimiento mientras la propiedad permanece en el mismo círculo.
La transparencia sobre los beneficiarios finales aborda un problema relacionado. Busca identificar a las personas que son, en última instancia, propietarias de las inversiones o las controlan detrás de empresas, cuentas y otras estructuras jurídicas. Nafan Aji Gusta, analista sénior de mercado de Mirae Asset Sekuritas, afirma que los inversores internacionales necesitan pruebas de que estos cambios funcionan:
«Los inversores internacionales necesitan pruebas de que las estructuras de propiedad son cada vez más transparentes, de que el capital flotante refleja realmente las acciones disponibles para negociar y de que se actúa de manera sistemática frente a la manipulación del mercado cuando se demuestra».
John también afirma que el problema central son las sospechas de negociación coordinada, más allá de la concentración de la propiedad por sí sola. Calcula que el peso de Indonesia en un índice regional cayó desde casi el 3% en su punto máximo hasta aproximadamente entre el 0,35% y el 0,5% a finales de septiembre de 2026.
A qué corresponden las multas de 2,1 billones de rupias
La OJK anunció multas de 1,5 billones de rupias para Dian Swastatika Sentosa, que cotiza como DSSA; de 500.000 millones para Barito Renewables Energy, o BREN; y de 100.000 millones para Petrindo Jaya Kreasi, o CUAN. Las tres suman 2,1 billones de rupias.
La investigación sobre DSSA examinó las operaciones con sus acciones entre 2023 y 2026. La OJK describió la presunta manipulación como planificada y estructurada, con clientes particulares e institucionales que operaban a través de varios miembros de la bolsa. El regulador afirmó que la actividad provocó un aumento considerable del precio de las acciones.
Los investigadores solicitaron documentos sobre las operaciones, rastrearon flujos de dinero y pidieron información a 12 directivos de sociedades de valores, 15 personas y 11 entidades jurídicas extranjeras. La OJK identificó presuntas infracciones de los artículos 91 y 92 en el marco de la reforma del sector financiero P2SK y afirmó haber rastreado ganancias ilícitas vinculadas a operaciones con DSSA.
Los casos de BREN y CUAN se refieren a sus ofertas públicas iniciales, u OPV, cuando las acciones se vendieron por primera vez a inversores públicos. La OJK afirmó que las asignaciones se habían planificado para favorecer a grupos relacionados con accionistas mayoritarios, cuyas identidades se ocultaron o disimularon. Investigó presuntas infracciones del artículo 107 de la Ley del Mercado de Capitales.
BREN ofreció el 3% de sus acciones cuando empezó a cotizar el 9 de octubre de 2023. CUAN ofreció el 15,03% cuando empezó a cotizar el 8 de marzo de ese año. Las conclusiones de la OJK se centran en quién recibió las acciones asignadas: el organismo afirmó que la concentración entre grupos vinculados limitó las acciones disponibles para la negociación en el mercado.
La investigación sobre las OPV utilizó registros de cuatro miembros de la bolsa que actuaron como entidades colocadoras, tres bancos depositarios y flujos de dinero relacionados con partes vinculadas. Las entidades colocadoras organizan la venta de acciones, mientras que los bancos depositarios custodian valores para los inversores. La OJK citó a cinco directivos de sociedades de valores, tres bancos depositarios y siete partes involucradas en las asignaciones fijas.
¿Hasta dónde llegan las medidas de control?
En su examen inicial de 61 acciones con una elevada concentración accionarial, la OJK detectó posibles infracciones penales en 31. Las conclusiones amplían el escrutinio más allá de las tres empresas que recibieron las mayores multas anunciadas y sitúan los registros de operaciones y los vínculos entre inversores en el centro de las investigaciones posteriores.
Hasan Fawzi, director ejecutivo de la OJK encargado de la supervisión del mercado de capitales, afirmó que las sanciones del 16 de octubre eran resultado de investigaciones ya en curso. En el diálogo del 18 de octubre, describió las medidas de control como parte de una reforma continua, y no simplemente como una reacción a la última caída del mercado.
La OJK también presentó un balance separado de las medidas de control entre enero y octubre, que abarcó a 835 partes y sanciones por más de 390.000 millones de rupias. No se especificó cómo se relaciona el alcance de ese balance con las nuevas multas anunciadas por 2,1 billones de rupias.
El jefe de la Policía Nacional, Suyudi Ario Seto, afirmó que la Agencia de Investigación Criminal, conocida como Bareskrim, prestaría asistencia y actuaría ante las pruebas de presuntos delitos en el mercado de capitales. Por tanto, las sanciones administrativas se suman a investigaciones que podrían requerir nuevas medidas penales.
Didik J. Rachbini, rector de la Universidad Paramadina y economista sénior de INDEF, sostiene que la confianza depende del comportamiento cotidiano de las instituciones. Pidió consolidar los datos de propiedad, identificar las concentraciones extremas y examinar las presuntas operaciones coordinadas, con el respaldo de normas de divulgación verificables.
¿Cuándo se convierte el mensaje de un influyente en una recomendación?
La segunda reforma propuesta por Satrio se refiere al significado de una recomendación bursátil. Quiere que las normas aclaren si abarcan solo instrucciones explícitas para comprar o vender, o también mensajes implícitos que emplean abreviaturas, símbolos y acertijos visuales.
Un mensaje promocional puede identificar una acción sin mencionar directamente su nombre. Satrio sostiene que la supervisión debe examinar qué transmite la comunicación y cómo influye en las decisiones de inversión, incluidas las posiciones bursátiles de quien difunde el mensaje y de las partes vinculadas.
Le preocupan los posibles conflictos de interés cuando alguien difunde un mensaje positivo mientras mantiene una posición de venta, directamente o a través de una entidad afiliada. También quiere que se amplíe y aclare la definición de vinculación para que los reguladores puedan detectar relaciones expresadas mediante conductas coordinadas, además de los vínculos formales de propiedad.
La OJK invitó a influyentes financieros a su reunión del 18 de octubre, junto con analistas y economistas. Su presidenta, Friderica Widyasari Dewi, dijo que el regulador quería recibir aportes en un diálogo abierto, incluida información que quizá aún desconociera. Iding Pardi, director de desarrollo de la bolsa, señaló como prioridades la divulgación de la propiedad, la clasificación de los inversores y la concentración accionarial.
La reunión incorporó la comunicación y la supervisión del mercado a un mismo debate. Las propuestas de Satrio exigirían que los reguladores vincularan un mensaje público con las personas, las posiciones y las operaciones que hay detrás.
Qué necesitan ver los inversores antes de abril
Nafan afirma que las reformas deben dar resultados que los inversores internacionales puedan verificar. Sus prioridades son unas estructuras de propiedad más transparentes, un capital flotante real y medidas sistemáticas frente a la manipulación demostrada. Kiwoom Sekuritas Indonesia también ha señalado que la opacidad de la propiedad, las sospechas de negociación coordinada y la escasa visibilidad de las medidas de control siguen preocupando a los inversores.
Kiki Verico, economista de la Universidad de Indonesia, afirma que las autoridades tienen hasta el 30 de abril de 2027 para aplicar las recomendaciones de MSCI. Ha pedido transparencia sobre la propiedad, un mejor acceso al mercado y medidas de control imparciales. También expresó preocupación por una adquisición de acciones de Bayan Resources relacionada con un empresario descrito como cercano a las autoridades, y sostuvo que el Gobierno debe actuar como árbitro imparcial.
La responsabilidad recae en la OJK, la Bolsa de Indonesia, el Depositario Central de Valores de Indonesia, conocido como KSEI, y el Gobierno. Sus tareas se solapan: los registros de propiedad deben identificar las participaciones vinculadas, la vigilancia de las operaciones debe detectar patrones sospechosos y las medidas de control deben producir resultados que los inversores puedan examinar.
Didik advierte que la desconfianza persistente podría elevar los costos de financiación de las empresas y llevar a los inversores institucionales a reducir sus posiciones. Para las empresas, eso encarecería la captación de fondos mediante el mercado bursátil. Para los inversores particulares, la preocupación inmediata es si los precios cotizados reflejan compras y ventas genuinas entre participantes independientes.
La próxima prueba para Indonesia es, por tanto, concreta. Al final del periodo de consultas, los inversores buscarán registros de propiedad más claros, pruebas creíbles de que las acciones están disponibles para negociar y avances en los casos relacionados con actividades coordinadas. MSCI ha vinculado su propuesta de reclasificación a una mejora visible de la gobernanza y el funcionamiento del mercado.
Puntos clave
- El IHSG cayó un 11,57% el 16 de octubre de 2026, lo que eliminó unos US$60.000 millones de valor de mercado.
- MSCI propuso que Indonesia pasara de la categoría de mercado emergente a la de mercado independiente; el periodo de consultas continuará hasta abril de 2027.
- La OJK anunció multas por 2,1 billones de rupias relacionadas con DSSA, BREN y CUAN.
- La OJK detectó indicios de posibles infracciones penales en 31 de las 61 acciones con una propiedad muy concentrada.
- Indonesia planea exigir un capital flotante mínimo del 15%, mientras los inversores reclaman pruebas más claras de que la propiedad es independiente.
- Satrio Utomo quiere definiciones más estrictas de los vínculos entre partes y de las recomendaciones bursátiles para abordar las operaciones coordinadas y los mensajes promocionales codificados.
- UBS calculó que podrían producirse salidas de capital por US$19.000 millones si se lleva a cabo la reclasificación.