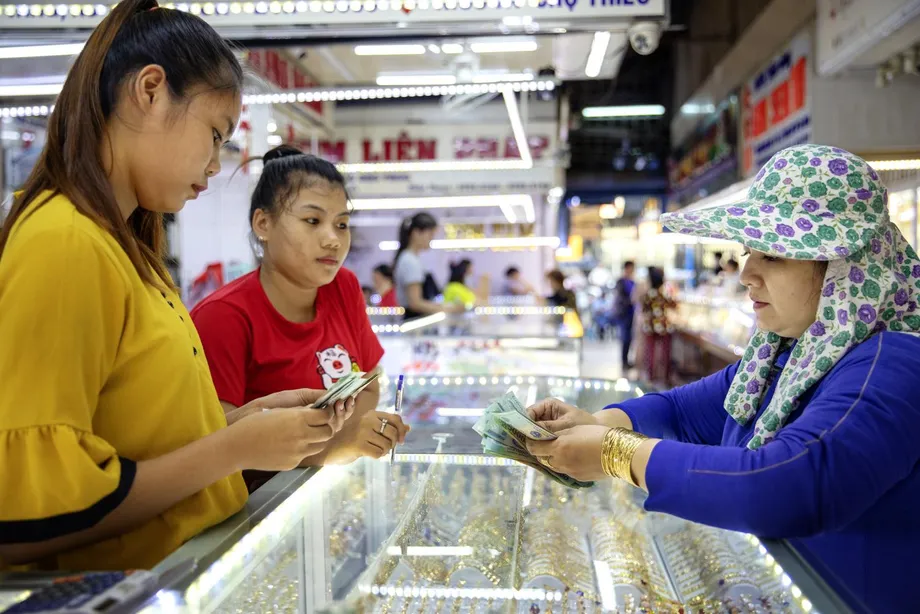
El umbral para los pagos diarios en oro baja
Vietnam reduce de 20 millones a 5 millones de dong vietnamitas (VND) por cliente y día el umbral a partir del cual es obligatorio pagar sin efectivo las compras y ventas de oro. La medida se establece en el Decreto 390/2026/ND-CP, promulgado y en vigor desde el 16 de octubre de 2026. El cambio incluye en el requisito las transacciones de menor importe y elimina, además, un certificado de elegibilidad independiente para los productores de joyas.
Contenido
- El umbral para los pagos diarios en oro baja
- Cómo funciona la norma de pago diario
- Cómo ha cambiado el marco legal
- Las empresas de joyería dejan de estar sujetas a un requisito especial de acceso
- Las importaciones de oro en bruto siguen vinculadas a contratos
- Distintas vías para el oro de uso industrial
- Las empresas deben hacer un seguimiento del oro más allá de la frontera
- ¿Quién supervisa el comercio, el peso y la calidad?
- ¿Qué ocurre con las solicitudes y los permisos vigentes?
- Puntos clave
El vice primer ministro Nguyen Van Thang firmó el decreto, que revisa el marco vietnamita para la gestión del negocio del oro. Junto con el cambio en los pagos, actualiza las normas sobre la importación de oro en bruto, el seguimiento de su uso, la supervisión de las empresas del sector y el tratamiento de los permisos ya emitidos.
El nuevo umbral de pago equivale a una cuarta parte del anterior, de 20 millones de dong, lo que supone una reducción del 75%. Si las compras o ventas de oro de un cliente suman exactamente 5 millones de dong en un día, se aplica el requisito, ya que la norma comprende ese importe o uno superior.
El decreto introduce dos cambios distintos para las empresas: reduce los requisitos especiales de acceso para producir y vender joyas y artículos artesanales de oro, y establece obligaciones detalladas sobre pagos, materias primas importadas, registros y calidad. Para los clientes, el cambio más inmediato afecta a cómo pagan el oro o reciben el pago al venderlo.
Cómo funciona la norma de pago diario
La cláusula 10 del artículo 4 del marco revisado aplica el umbral de 5 millones de dong a las transacciones de cada cliente en un día. La cifra pertinente es el total diario, no solo el importe que figura en un recibo individual.
Un cliente que realice dos compras de 3 millones de dong cada una en el mismo día sumaría 6 millones, por encima del nuevo umbral. Por tanto, los clientes y las empresas del sector deben considerar conjuntamente las transacciones para determinar si se aplica el requisito de pago sin efectivo.
La nueva redacción exige pagar mediante instrumentos de pago sin efectivo permitidos por la legislación sobre pagos. La disposición anterior especificaba que el pago debía hacerse a través de cuentas del cliente y de la empresa del sector. La nueva redacción no enumera servicios de pago concretos ni explica cómo se sumarán las transacciones realizadas con distintos vendedores.
Cómo ha cambiado el marco legal
El Decreto 390/2026/ND-CP modifica el Decreto 24/2012/ND-CP, el marco vietnamita para la gestión de las actividades comerciales relacionadas con el oro, modificado anteriormente por el Decreto 232/2025/ND-CP. Los cambios abarcan los principios de gestión, las importaciones y exportaciones de oro en bruto, las responsabilidades de supervisión y la presentación de informes.
Las fechas principales muestran cómo encajan las nuevas medidas en ese marco:
- 3 de abril de 2012: el Decreto 24/2012/ND-CP estableció el marco básico para la gestión del negocio del oro.
- 2025: el Decreto 232/2025/ND-CP modificó ese marco, incluido el umbral anterior de 20 millones de dong para los pagos diarios.
- 16 de octubre de 2026: se promulgó y entró en vigor el Decreto 390/2026/ND-CP, que redujo el umbral a 5 millones de dong e introdujo los demás cambios.
El 16 de octubre también marca la fecha de referencia para las solicitudes de certificados pendientes y los permisos de importación y exportación existentes. Se deja de tramitar las solicitudes de un certificado de producción que ya no es necesario, mientras que, por lo general, los permisos comerciales emitidos anteriormente conservan las condiciones especificadas.
Las empresas de joyería dejan de estar sujetas a un requisito especial de acceso
La producción, transformación, compra y venta de joyas y artículos artesanales de oro dejan de clasificarse como actividades empresariales de inversión condicionadas en el marco revisado. En la práctica, las empresas ya no tienen que cumplir las condiciones especiales de acceso que elimina el decreto para realizar esas actividades.
El certificado de elegibilidad para producir joyas y artículos artesanales de oro, que antes emitía el Banco Estatal de Vietnam, deja de ser un requisito para que las organizaciones o personas puedan dedicarse a la producción. El decreto elimina del marco anterior las disposiciones pertinentes sobre producción, transformación y comercio.
Las empresas de joyería aún deben cumplir los requisitos sobre calidad de los productos, normas, medición, etiquetas, precios expuestos, facturas, documentos justificativos e impuestos. Para una tienda o un taller, el cambio práctico consiste en eliminar un requisito específico de autorización, mientras se mantienen las obligaciones habituales con los clientes y las autoridades tributarias.
Las importaciones de oro en bruto siguen vinculadas a contratos
El Banco Estatal de Vietnam puede conceder una licencia de importación de oro en bruto a productores y transformadores registrados de joyas y artículos artesanales de oro que tengan contratos de transformación con clientes extranjeros. Las importaciones deben servir para cumplir el contrato y exportar los productos acabados.
El oro en bruto es el material que se importa para la producción, no una joya terminada y lista para la venta. La cantidad que una empresa solicita importar debe ajustarse a su contrato de transformación con el cliente extranjero, de modo que el acceso al material queda vinculado al trabajo que la empresa se ha comprometido a realizar.
Las empresas con inversión extranjera están sujetas a una evaluación anual para obtener la licencia. El banco central tiene en cuenta la capacidad de producción, el cumplimiento de los contratos de transformación o exportación y, cuando exista, el informe de exportación de joyas y artículos artesanales del año anterior.
Estas empresas deben estar constituidas conforme a la legislación vietnamita y registradas para producir o transformar joyas y artículos artesanales de oro. Las importaciones de oro en bruto que soliciten también deben ajustarse a sus contratos de transformación o exportación. El registro y el contrato son la base para examinar la solicitud; corresponde al Banco Estatal decidir si concede la licencia.
Distintas vías para el oro de uso industrial
El artículo 14 también establece una vía para importar y exportar determinadas formas de oro conforme a los documentos de registro de la empresa, la legislación aduanera y las normas sectoriales pertinentes. Entre las categorías figuran el polvo de oro, las soluciones, las escamas de soldadura, las sales de oro, los alambres y los tubos, así como las joyas de oro semielaboradas.
El oro empleado para producir componentes electrónicos, dispositivos electrónicos, equipos médicos e instrumentos médicos queda incluido en la misma disposición. Estos usos vinculan las normas con fabricantes ajenos al sector de la joyería, cuyas reservas de oro se incorporan al proceso de producción de otros productos.
El decreto también actualiza una disposición que permite vender oro en bruto importado a empresas registradas para producir joyas y artículos artesanales de oro. En conjunto, los cambios vinculan el tratamiento del oro con su forma, su uso previsto y las actividades registradas de la empresa que lo manipula.
Las empresas deben hacer un seguimiento del oro más allá de la frontera
El requisito relativo al sistema de información actualizado exige llevar registros completos y precisos del oro en bruto importado desde su importación hasta su exportación, compra, venta, uso y almacenamiento en inventario. El inventario es el oro que la empresa conserva.
Las empresas pertinentes deben mantener sistemas que procesen y almacenen esos registros, incluidos los datos de las transacciones de oro en bruto, y conectarse con el Banco Estatal de Vietnam y proporcionarle información conforme a las normas que establezca su gobernador. Los registros siguen el material a lo largo de las operaciones empresariales y no terminan cuando el envío pasa por la aduana.
Las empresas y los bancos comerciales que participan en actividades relacionadas con el oro también deben informar sobre la producción y el comercio de lingotes, las importaciones y exportaciones de oro, y la compra, venta, uso y existencias restantes de oro en bruto importado.
Para las empresas con licencia para importar oro en bruto destinado a la elaboración de joyas y artículos artesanales, los informes también deben incluir el cumplimiento de los contratos de transformación y exportación y las ventas del material importado. De este modo, el motivo de la licencia de importación queda vinculado a lo que la empresa hace posteriormente con el oro.
¿Quién supervisa el comercio, el peso y la calidad?
El Banco Estatal de Vietnam mantiene, dentro de sus competencias de gestión, las responsabilidades de inspección de la producción y el comercio de lingotes, las importaciones y exportaciones de lingotes y oro en bruto, y el cumplimiento de las licencias, los cupos y los requisitos de presentación de informes. Los cupos son los límites autorizados para las importaciones o exportaciones pertinentes.
Sus inspecciones también abarcan la compra, venta y uso de oro en bruto importado. Por tanto, las empresas que manipulan ese material tienen obligaciones tanto durante la concesión de la licencia como en las transacciones y la producción posteriores.
El Ministerio de Ciencia y Tecnología dirige, junto con el banco central y otros organismos, la elaboración y publicación de normas nacionales para joyas, artículos artesanales y lingotes de oro. También supervisa la medición y la calidad de esos productos y del oro en bruto durante la producción, la importación y su circulación en el mercado.
Entre las responsabilidades del ministerio figura verificar los instrumentos de medición que utilizan las empresas del sector. Para los clientes, esto sitúa la precisión de los equipos empleados para medir el oro, junto con la calidad del producto, dentro del marco de inspección.
¿Qué ocurre con las solicitudes y los permisos vigentes?
El Banco Estatal de Vietnam debe dejar de tramitar las solicitudes de emisión, modificación o ampliación de certificados de elegibilidad para producir joyas que se presentaron antes del 16 de octubre y seguían pendientes cuando entró en vigor el decreto. Se debe informar a los solicitantes.
Las tasas que ya se hayan pagado se gestionarán conforme a las leyes que regulan las tasas y los cargos. La disposición transitoria indica cómo deben tratarse esos pagos, pero no establece el reembolso automático a todos los solicitantes.
Las licencias de importación y exportación de oro ya emitidas, los permisos para importar temporalmente oro en bruto destinado a fabricar productos de exportación y los cupos de importación y exportación de oro en bruto siguen vigentes en las condiciones y hasta las fechas de vencimiento establecidas. La legislación permite modificarlos o retirarlos.
Las nuevas licencias, modificaciones, ampliaciones y prórrogas posteriores a la fecha de entrada en vigor se rigen por el decreto revisado. Las empresas que ya cuentan con autorizaciones pueden seguir operando dentro de las condiciones aprobadas, mientras que las futuras solicitudes se tramitarán conforme al nuevo marco. Por su parte, los productores de joyas ya no necesitan el certificado de elegibilidad eliminado, pero deben seguir cumpliendo los requisitos sobre productos, pagos, documentación e impuestos.
Puntos clave
- Desde el 16 de octubre de 2026, las compras y ventas de oro que sumen 5 millones de dong o más por cliente y día deben pagarse sin efectivo.
- El umbral baja de 20 millones de dong, lo que supone una reducción del 75%.
- Las actividades relacionadas con joyas y artículos artesanales de oro dejan de estar sujetas a una clasificación empresarial condicionada especial, pero se mantienen las normas sobre calidad, etiquetado, facturas e impuestos.
- La concesión de licencias para importar oro en bruto sigue vinculada al registro de la empresa y a los contratos y, en el caso de empresas con inversión extranjera, a una evaluación anual.
- Las empresas pertinentes deben hacer un seguimiento del oro en bruto importado a lo largo de las transacciones, su uso y sus existencias, y proporcionar información al banco central.
- Se deja de tramitar las solicitudes pendientes del certificado de producción eliminado; por lo general, los permisos comerciales existentes conservan las condiciones especificadas.