Los agentes de IA ganan protagonismo en las pruebas bancarias
La Autoridad Monetaria de Hong Kong anunció un nuevo marco para el uso responsable de la inteligencia artificial el 15 de octubre de 2026, después de que más del 60 % de los casos de uso de su segundo entorno de pruebas de IA generativa exploraran sistemas capaces de planificar y realizar tareas dentro de límites autorizados.
Contenido
- Los agentes de IA ganan protagonismo en las pruebas bancarias
- ¿Qué cambia cuando la IA puede actuar?
- Responsabilidad, resiliencia y confianza en la práctica
- ¿Quién responde por un agente de IA?
- Detección del fraude y servicios bancarios más accesibles
- Atención al cliente adaptada a las necesidades locales
- Apoyo a las inversiones y análisis de delitos financieros
- ICBC Asia cuantifica los beneficios potenciales
- Datos compartidos y la próxima fase de pruebas
- Puntos clave
El marco, denominado ART por las siglas en inglés de responsabilidad, resiliencia y confianza, llega mientras los bancos prueban aplicaciones que abarcan desde la traducción de lengua de señas y la detección del fraude hasta la información sobre inversiones, el cobro de deudas y el seguimiento de riesgos financieros. El principal reto es práctico: a medida que la IA adquiere más libertad para actuar, los bancos necesitan definir claramente quién responde por sus decisiones y cómo intervenir cuando algo sale mal.
El anuncio del marco ART de la HKMA presenta tres iniciativas principales: nuevas directrices de supervisión, una plataforma para compartir datos de entrenamiento junto con Cyberport y la Universidad de Hong Kong, y más pruebas acompañadas de propuestas para regular los agentes de IA.
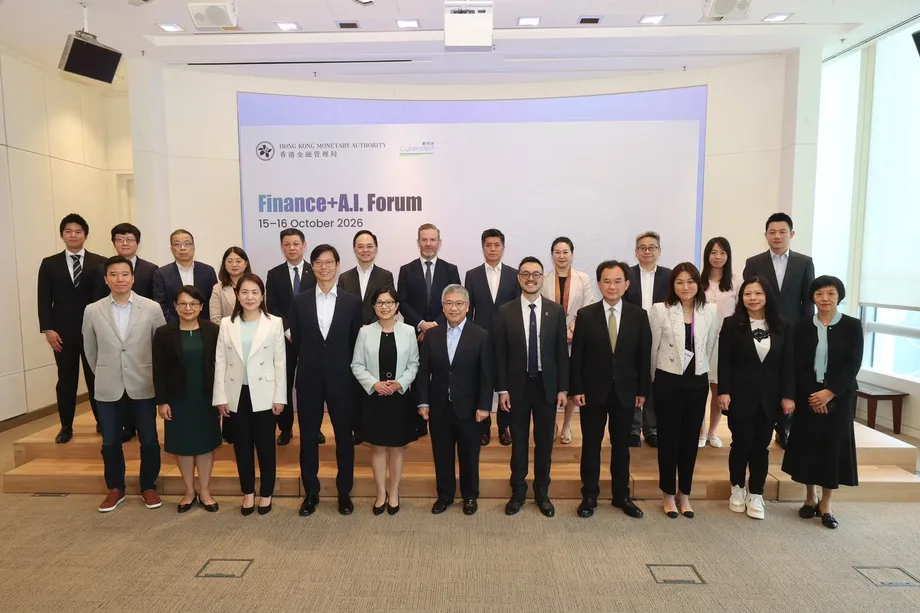
La autoridad indicó que las pruebas técnicas de la segunda cohorte del entorno de pruebas habían concluido con resultados positivos. Los bancos presentan sus proyectos en el foro Finance + A.I., organizado conjuntamente por la HKMA y Cyberport los días 15 y 16 de octubre.
Arthur Yuen, director ejecutivo adjunto de la HKMA, describió el paso de una IA que genera contenido a otra capaz de ejecutar tareas como una nueva etapa para el sector. Dijo:
«La evolución de la IA generativa a la IA agéntica representa una nueva e importante etapa de innovación para el sector bancario».
Yuen situó ART dentro de la estrategia Fintech 2030 de la autoridad y vinculó una adopción más amplia con una responsabilidad clara, operaciones resilientes y una supervisión humana eficaz.
¿Qué cambia cuando la IA puede actuar?
La IA generativa produce contenidos como textos, resúmenes o respuestas. La IA agéntica puede ir más allá: planifica una serie de pasos y utiliza herramientas o sistemas para completar una tarea. En el sector bancario, esto puede significar pasar de responder una pregunta a recopilar documentos, consultar políticas y preparar una recomendación de servicio.
La HKMA señaló que el entorno de pruebas exploró la planificación automatizada y la ejecución de varias tareas dentro de límites y controles definidos. Más de tres de cada cinco casos de uso examinaron aplicaciones agénticas, que representaron una parte considerable del programa de pruebas.
Un entorno regulatorio de pruebas ofrece a las instituciones participantes un espacio controlado para probar tecnología con orientación de los supervisores. En este caso, el trabajo también ha contribuido a elaborar las nuevas Directrices de Supervisión para la Adopción Responsable de la Inteligencia Artificial.
El programa de Hong Kong avanza en varias etapas:
- 2025: La HKMA anunció la segunda cohorte del entorno de pruebas GenA.I. y presentó su estrategia Fintech 2030.
- 15 de octubre de 2026: La autoridad anunció ART y confirmó la conclusión de las pruebas técnicas de la segunda cohorte.
- 15 y 16 de octubre de 2026: El foro Finance + A.I. reúne al regulador, Cyberport y los bancos para presentar los proyectos.
- En las semanas siguientes: La HKMA prevé publicar un documento de consulta para recabar opiniones sobre la gobernanza de la IA agéntica.
Responsabilidad, resiliencia y confianza en la práctica
Las directrices de supervisión incluyen nueve principios sobre responsabilidad, gobernanza, autoridad para tomar decisiones y controles durante todo el ciclo de vida de una aplicación de IA. Los tres pilares de ART agrupan esas expectativas en preguntas que los directivos bancarios deben poder responder.
La responsabilidad implica identificar quién responde por el desarrollo, la aprobación, el funcionamiento y la supervisión de un sistema. Desde el inicio de una aplicación, durante su uso y ante cambios posteriores, el banco necesita definir claramente quién puede tomar decisiones y cómo se revisan.
La resiliencia implica mantener las aplicaciones seguras y sólidas, incluso cuando fallan. Los bancos necesitan controles que les permitan recuperarse eficazmente y mantener el servicio cuando un sistema de IA no pueda seguir funcionando con normalidad.
La confianza abarca la equidad, la transparencia, la explicabilidad y la privacidad. En términos sencillos, los bancos deben poder explicar las decisiones pertinentes de la IA, gestionar la información de forma responsable y responder a los clientes y otras personas afectadas por sus sistemas.
La Asociación de Bancos de Hong Kong respaldó ART y señaló que ofrecía orientaciones más claras para la gobernanza y la regulación. La asociación afirmó que el sector reforzaría la gobernanza interna y la gestión de riesgos mientras aplicaba los requisitos de supervisión correspondientes.
¿Quién responde por un agente de IA?
El documento de consulta previsto por la HKMA examinará un modelo de responsabilidad basado en la finalidad prevista de cada agente. El enfoque propuesto vincula la responsabilidad con las personas o unidades de negocio que proponen, definen, aprueban o asumen esa finalidad.
Un banco tendría que entender qué hace realmente cada agente, en qué procesos empresariales interviene y cómo interactúa con terceros. Sus acciones, el uso de herramientas y sus decisiones deberían poder rastrearse para que el banco compruebe qué ocurrió e identifique quién fue responsable.
Las propuestas incluyen inventarios internos que registren el alcance y la finalidad prevista de cada agente, su autorización, los modelos y sistemas en los que se basa y las partes responsables. La HKMA también estudiará la creación de un registro de agentes de IA relevantes, es decir, aquellos que requieren especial atención por parte de los supervisores.
La intervención es otra propuesta central. Si el comportamiento o las decisiones de un agente se apartan de su finalidad prevista, el banco debería actuar rápidamente para corregirlo o limitarlo. En casos extremos, un mecanismo de parada de emergencia, conocido a menudo como interruptor de apagado, suspendería su funcionamiento.
Los bancos también necesitarían planes alternativos para que las personas u otro sistema puedan retomar el trabajo. Detener un agente y mantener los servicios bancarios son tareas relacionadas: los clientes pueden seguir necesitando que se atienda una transacción o consulta después de que se pause la IA.
Se prevé que el documento de consulta se publique en las semanas posteriores al anuncio. Aún no se han anunciado la fecha de publicación, el plazo para presentar comentarios ni los requisitos definitivos de gobernanza.
Detección del fraude y servicios bancarios más accesibles
HSBC Hong Kong probó dos aplicaciones en el entorno de pruebas: la traducción de lengua de señas mediante IA generativa y la detección de ultrafalsificaciones. La primera busca facilitar el acceso directo a los servicios bancarios para los clientes que utilizan lengua de señas. La segunda se centra en contenidos engañosos producidos con tecnología avanzada.
Las ultrafalsificaciones son imágenes, audios o videos generados o modificados para imitar a personas reales. Los bancos afrontan riesgos cuando se utilizan para suplantar a clientes u ocultar actividades fraudulentas.
Kazimierz Kelles-Krauz, responsable de canales digitales e IA para la banca minorista y la gestión patrimonial de HSBC Hong Kong, dijo que la IA estaba cambiando tanto las expectativas de los clientes como las técnicas de fraude. Señaló que podría ayudar a los bancos a anticipar y detectar estafas, y que la participación en el entorno de pruebas permite realizar ensayos en condiciones controladas, con riesgos acotados y orientación regulatoria.
Ping An Digital Bank completó una plataforma de estrategias contra el fraude que utiliza reconocimiento facial con IA durante las verificaciones de identidad. El sistema analiza en tiempo real las fotografías que los clientes se toman a sí mismos para identificar posibles rostros falsificados o sintéticos.
Bank of China Hong Kong también probó la viabilidad de identificar voces generadas por IA en llamadas de atención al cliente. En conjunto, estos proyectos muestran que los bancos aplican IA a los mismos canales que los delincuentes pueden utilizar para imitar la apariencia o la voz de una persona.
Atención al cliente adaptada a las necesidades locales
Bank of China Hong Kong completó la validación técnica de un asistente inteligente de información sobre inversiones y una aplicación de atención al cliente por voz con IA. El asistente combina datos internos y externos para generar información actualizada y personalizada sobre inversiones y productos para el personal.
El banco afirmó que esto ayudaría al personal de atención directa a comprender las necesidades de inversión de los clientes y su disposición a asumir riesgos. La aplicación de voz se probó con idiomas de uso común en Hong Kong, incluidas conversaciones en las que se alterna entre el chino y el inglés.
Reconocer esa mezcla es importante en la atención cotidiana. Una persona que llama puede usar ambos idiomas en una misma oración, por lo que entender su solicitud exige algo más que tratar la conversación como si fuera íntegramente en chino o en inglés.
Nanyang Commercial Bank probó un servicio inteligente de depósitos a plazo que utiliza la conversación para entender las necesidades de los clientes, recomendar productos y ayudar a completar transacciones. El proyecto busca reducir la necesidad de introducir los mismos datos varias veces durante el proceso.
El banco indicó que el sistema utiliza verificaciones cruzadas con IA y supervisión humana. Los clientes deben autenticar personalmente cada transacción final, de modo que su aprobación siga siendo necesaria cuando se compromete el dinero.
Bank of China Hong Kong también señaló que había sido seleccionado para GenA.I. Sandbox++, donde prevé realizar pruebas piloto sobre la experiencia del consumidor y la capacitación inteligente del personal de atención directa.
Apoyo a las inversiones y análisis de delitos financieros
Standard Chartered probó IA generativa para supervisar transacciones financieras y analizar las finanzas de los clientes. Su aplicación contra los delitos financieros analiza datos de transacciones sospechosas y material de investigación para ayudar al personal a preparar informes.
El trabajo de análisis de clientes combina información sobre transacciones con datos de mercado para elaborar resúmenes de reuniones y perspectivas de inversión para los gestores de relaciones. Estos empleados se encargan de las relaciones con los clientes y los ayudan a conocer los productos y servicios bancarios.
Standard Chartered afirmó que su personal especializado revisa los análisis de la IA y toma las decisiones finales. También señaló que había desarrollado más de 300 casos de uso de IA en todo el mundo, en ámbitos como la gestión patrimonial y las operaciones entre países.
China Construction Bank Asia probó su asistente inteligente para gestores de relaciones, que utiliza varios agentes de IA para apoyar distintas tareas de esos empleados. Los agentes conectan la gestión de solicitudes, la consulta de información de clientes, las búsquedas de conocimientos, el apoyo a las comunicaciones, la revisión del cumplimiento y las sugerencias de seguimiento del servicio.
Un gestor de relaciones puede introducir en lenguaje corriente el número de un cliente u otros datos de identificación. La plataforma recopila entonces el perfil pertinente del cliente, los detalles de sus cuentas y sus interacciones anteriores, y los combina con orientaciones sobre productos y políticas internas.
Ambos bancos buscan reducir el tiempo que el personal dedica a buscar información y organizarla para que resulte útil. Sus proyectos también muestran por qué la HKMA se centra en la trazabilidad: una recomendación puede depender de varias fuentes de datos y de múltiples pasos de procesamiento.
ICBC Asia cuantifica los beneficios potenciales
Industrial and Commercial Bank of China Asia presentó tres aplicaciones relacionadas con el pago de préstamos, las revisiones anuales de riesgos de clientes y el seguimiento de los mercados financieros. Sus cifras ofrecen una visión más detallada de las mejoras operativas que buscan los bancos.
El banco afirmó que su aplicación de cobro de deudas combina la automatización robótica de procesos con los grandes modelos de IA del grupo ICBC para identificar antes los riesgos de impago. La automatización robótica de procesos ejecuta tareas informáticas repetitivas siguiendo flujos de trabajo predefinidos. ICBC Asia señaló que la tasa de recuperación de los pagos de préstamos de alto riesgo podría superar el 50 %.
Para las revisiones anuales de riesgos de clientes relacionadas con la lucha contra el blanqueo de capitales, el banco utilizó tecnologías como el reconocimiento óptico de caracteres. Esta tecnología convierte el texto de documentos escaneados o imágenes en información que una computadora puede procesar. El banco informó de una mejora de eficiencia superior al 60 %.
Su aplicación para los mercados financieros combina IA generativa y un agente desarrollado internamente para responder preguntas sobre las posiciones en permutas de divisas y la exposición al riesgo. Una permuta de divisas consiste en intercambiar monedas y acordar revertir el intercambio más adelante; el personal debe supervisar las posiciones y los riesgos resultantes.
ICBC Asia señaló que consultas de datos que antes llevaban horas podían completarse en dos minutos e informó de una mejora del 95 % en la eficiencia de las operaciones. El banco no indicó la tasa de recuperación inicial, los métodos detallados de medición ni el tamaño de las muestras que sustentan estas cifras de rendimiento.
Estos ejemplos llevan los requisitos operativos de ART a situaciones concretas. Recuperar información con mayor rapidez puede ayudar a los operadores y responsables de riesgos, mientras que los sistemas de pago y revisión de clientes sitúan la IA en procesos que afectan directamente a los prestatarios y a los equipos de cumplimiento de los bancos.
Datos compartidos y la próxima fase de pruebas
La HKMA trabaja con Cyberport y la Universidad de Hong Kong en una plataforma para compartir datos de entrenamiento de IA. El anuncio oficial señala que la garantía de calidad de los datos es uno de los principios centrales de diseño.
Los datos de entrenamiento proporcionan los ejemplos a partir de los cuales un modelo de IA aprende patrones. Los controles de calidad son importantes porque la información imprecisa, incompleta o inadecuada puede afectar las respuestas de un sistema. En el programa ART, la plataforma aborda esta cuestión junto con la gobernanza y los controles operativos.
GenA.I. Sandbox++ ofrecerá más pruebas de aplicaciones agénticas. La próxima etapa combina experimentos prácticos con un debate sobre cómo debe asignarse la responsabilidad cuando los sistemas de IA tienen mayor acceso a datos, herramientas y flujos de trabajo bancarios.
Los proyectos descritos hasta ahora muestran dos formas concretas de supervisión: la revisión profesional de los análisis de IA por parte de Standard Chartered y la exigencia de Nanyang Commercial Bank de que el cliente se autentique antes de finalizar una transacción. Las propuestas de intervención añaden otra capa, al permitir que los bancos limiten o detengan a los agentes y pasen el trabajo a personas o procesos alternativos.
La tarea inmediata de Hong Kong es integrar esas salvaguardias en el uso más amplio de la IA en el sector bancario. ART marca el rumbo, mientras que la próxima consulta examinará cómo deben documentar los bancos sus agentes, asignar responsabilidades y responder cuando una actividad automatizada se desvíe de su curso previsto.
Puntos clave
- La HKMA anunció ART el 15 de octubre de 2026, un marco centrado en la responsabilidad, la resiliencia y la confianza.
- Más del 60 % de los casos de uso de la segunda edición de GenA.I. Sandbox exploraron la IA agéntica.
- El programa incluye directrices de supervisión, una plataforma para compartir datos de entrenamiento y más pruebas a través de Sandbox++.
- Un próximo documento de consulta examinará la responsabilidad por los agentes, un registro de los agentes relevantes y mecanismos de intervención.
- Las pruebas bancarias abarcan accesibilidad, detección del fraude, atención al cliente, apoyo a las inversiones, pago de préstamos y seguimiento de riesgos.
- Las salvaguardias propuestas incluyen decisiones trazables, suspensión de emergencia y la posibilidad de recurrir a personas o sistemas alternativos.