Una pausa tras dos rondas de endurecimiento
La Autoridad Monetaria de Singapur (MAS) mantuvo sin cambios la política monetaria el 14 de octubre de 2026, pese a que los 10 analistas consultados antes de la decisión esperaban un nuevo endurecimiento. La decisión se tomó después de que las estimaciones preliminares mostraran que la economía de Singapur creció un 5,4% en el tercer trimestre respecto al mismo periodo del año anterior, mientras que la reanudación de las presiones sobre los precios de la energía amenazaba con mantener elevada la inflación hasta 2027.
Contenido
- Una pausa tras dos rondas de endurecimiento
- ¿Qué cambió y qué se mantuvo?
- Por qué Singapur gestiona la moneda en vez de las tasas de interés
- Una previsión más baja no significa que los precios ya estén moderándose
- La energía es la principal amenaza para las perspectivas de inflación
- El PIB superó las expectativas, pero el crecimiento también se desaceleró
- El ciclo de la inteligencia artificial impulsa el crecimiento ahora, pero podría enfriarse después
- Los economistas ven una pausa, no el fin del endurecimiento
- Qué conviene vigilar antes de la próxima revisión
- Puntos clave
El banco central mantuvo la tasa de apreciación, la amplitud y el centro de la banda de política cambiaria del tipo de cambio efectivo nominal del dólar de Singapur, conocida como S$NEER. También redujo el rango de su previsión de inflación subyacente promedio para 2026 a entre el 1,5% y el 2%, frente al 1,5%-2,5% anterior. Se prevé que la inflación general de los precios al consumidor promedie alrededor del 2%.
Se trató de una pausa en el endurecimiento adicional, no de una medida para debilitar la moneda. La banda de política cambiaria sigue una trayectoria de apreciación, lo que permite que el dólar de Singapur se fortalezca frente a las monedas de sus socios comerciales y limite la inflación importada.
La MAS prevé que el crecimiento se mantenga sólido en los próximos trimestres y luego se modere a medida que se enfríe el ciclo de inversión en inteligencia artificial y se endurezcan las condiciones financieras mundiales. Espera que la inflación subyacente disminuya de forma más visible a partir de mediados de 2027, aunque los riesgos para los precios siguen inclinándose al alza.
¿Qué cambió y qué se mantuvo?
La MAS elevó la tasa de apreciación de la banda de política cambiaria en abril y julio; en julio, el aumento fue menor. Ninguna de las dos decisiones modificó la amplitud ni el centro de la banda. Desde julio, el S$NEER se ha fortalecido moderadamente dentro de la mitad superior de la banda de apreciación.
La decisión de octubre permite que los ajustes anteriores sigan transmitiéndose a la economía. Una moneda más fuerte puede reducir el costo local de las importaciones, pero las empresas pueden tardar en ajustar sus contratos, inventarios y precios al consumidor. Por tanto, mantener sin cambios los parámetros no significa que hayan dejado de surtir efecto las medidas de endurecimiento anteriores.
La secuencia de decisiones y los próximos hitos son los siguientes:
- Abril de 2026: la MAS elevó la tasa de apreciación de la banda de política cambiaria.
- Julio de 2026: la MAS volvió a elevar la tasa de apreciación, en menor medida.
- 14 de octubre de 2026: la MAS mantuvo sin cambios la pendiente, la amplitud y el centro de la banda, y redujo su previsión de inflación subyacente.
- Noviembre de 2026: el Gobierno debe actualizar su previsión de crecimiento para 2026 y anunciar su primera proyección para 2027.
- Segundo semestre de 2027: la MAS prevé que se modere la actividad vinculada a la inteligencia artificial.
Por qué Singapur gestiona la moneda en vez de las tasas de interés
El enfoque cambiario de Singapur refleja la gran dependencia de su economía del comercio. Las exportaciones e importaciones brutas de bienes y servicios superan tres veces el producto interno bruto. Casi 40 centavos de cada dólar de Singapur que se gasta en el país se destinan a importaciones, lo que convierte a las fluctuaciones cambiarias en un factor de gran influencia sobre los precios.
El S$NEER mide el valor del dólar de Singapur frente a una cesta de monedas de sus principales socios comerciales. No es lo mismo que el tipo de cambio frente al dólar estadounidense por sí solo. La moneda puede evolucionar de forma distinta frente a monedas específicas y, aun así, seguir la trayectoria prevista frente a la cesta.
La MAS controla tres características de la banda. La pendiente determina el ritmo de apreciación o depreciación. El centro fija su nivel, mientras que la amplitud determina cuánto puede fluctuar en torno a esa trayectoria. Una pendiente ascendente más pronunciada representa un endurecimiento adicional; desplazar el centro hacia arriba puede producir un ajuste inmediato.
Los parámetros exactos de la banda y las ponderaciones de la cesta de monedas no se publican. La MAS puede comprar o vender dólares de Singapur para mantener el índice dentro de la banda. Singapur adoptó un régimen de objetivos cambiarios en 1981, y las tasas de interés internas siguen en gran medida las tasas mundiales, en particular las de Estados Unidos.
Los anuncios periódicos de política monetaria se realizan ahora en enero, abril, julio y octubre, tras el paso a revisiones trimestrales en 2024. Antes, las revisiones previstas solían realizarse en abril y octubre. La MAS también puede actuar entre las revisiones programadas, como hizo en dos ocasiones durante el repunte inflacionario de 2022.
Una previsión más baja no significa que los precios ya estén moderándose
El rango revisado de inflación subyacente para 2026 reduce en 0,5 puntos porcentuales el límite superior y mantiene sin cambios el límite inferior. Por tanto, la previsión es más estrecha, no uniformemente más baja. Además, describe un promedio anual, no necesariamente la tasa de inflación que experimentarán los hogares en los próximos meses.
La inflación subyacente excluye los costos del alojamiento y del transporte privado. La MAS prevé que tanto la inflación subyacente como la inflación general de los precios al consumidor sigan ligeramente elevadas en los próximos trimestres, antes de moderarse a medida que disminuyan las presiones sobre los costos importados.
Las cifras recientes requieren cautela. Varios informes sitúan la inflación subyacente en el 2,1% durante julio y agosto, frente al 1,5% del segundo trimestre. Otro informe cifra la lectura de agosto por separado en el 2,2%, su nivel más alto desde septiembre de 2024. Una cifra conjunta para julio y agosto puede diferir de una lectura mensual individual, aunque los informes no coinciden en si el 2,1% corresponde al periodo o a cada mes.
Para 2027, la MAS prevé que tanto la inflación subyacente como la general se sitúen entre el 1,5% y el 2,5%. Que el límite superior sea mayor que el de la previsión revisada de inflación subyacente para 2026 no contradice la expectativa de una moderación a partir de mediados de año. Los precios podrían seguir elevados a principios de 2027 y bajar más adelante, de modo que el promedio anual se mantenga dentro de ese rango más amplio.
El aumento de los costos de importación ya se ha trasladado a las tarifas de electricidad y gas, los servicios de transporte y los alimentos. Las subvenciones a la atención de salud y la competencia entre los proveedores de telecomunicaciones han ayudado a contener la inflación de los servicios, limitando el grado en que esas presiones importadas se trasladan al conjunto de los precios.
La energía es la principal amenaza para las perspectivas de inflación
El crudo Brent cotizaba en torno a los 106 dólares por barril el 14 de octubre, más de un 70% por encima de su nivel al inicio del año. Las limitaciones al suministro de Oriente Medio vinculadas a la guerra de Irán y al conflicto entre Arabia Saudita y Yemen han mantenido los costos de la energía bajo presión.
Al explicar su evaluación, la MAS señaló un nuevo aumento de los precios de la energía tras las interrupciones anteriores:
«Desde septiembre, los precios de las materias primas energéticas han vuelto a subir y se prevé que se mantengan altos a corto plazo», afirmó el banco central.
El encarecimiento de la energía afecta a más que la gasolina o la electricidad. Puede elevar los costos de producción, refrigeración y transporte, que luego se trasladan a los alimentos y otros bienes. Las condiciones meteorológicas adversas que afectan a la producción de alimentos añaden otra fuente de presión.
La MAS prevé que las interrupciones del suministro de energía y alimentos disminuyan gradualmente durante 2027. Una recuperación más rápida de la producción y los envíos de energía desde Oriente Medio podría hacer bajar los precios antes de lo previsto. Un aumento pronunciado y sostenido de los precios mundiales de la energía o los alimentos elevaría los costos de importación de Singapur en sentido contrario.
Esto deja a la política cambiaria ante dos posibles escenarios. Si se estabilizan los costos importados, la banda de apreciación actual podría bastar para ayudar a moderar la inflación. Si los precios de la energía vuelven a subir y se mantienen altos, cobraría fuerza el argumento a favor de otro endurecimiento. No se ha decidido cuál de esos escenarios se concretará.
El PIB superó las expectativas, pero el crecimiento también se desaceleró
El PIB de Singapur aumentó un 5,4% en el tercer trimestre respecto al mismo periodo del año anterior, por encima del 5% previsto en uno de los informes. El crecimiento frente al trimestre anterior fue del 1,1%, por debajo del 1,2% esperado. Las cifras reflejan comparaciones distintas: el crecimiento anual superó las expectativas, aunque la expansión trimestral más reciente fue menor de lo previsto.
Los informes difieren en las cifras de crecimiento del trimestre anterior. Uno sitúa el crecimiento anual previo en el 5,9% y el trimestral en el 1,4%. Otro los cifra, respectivamente, en el 6,2% y el 1,5%. Sin una estimación conciliada, ninguna de las dos parejas de cifras debe presentarse como la única referencia. No obstante, ambos informes indican que el crecimiento se desaceleró en el tercer trimestre.
La evolución sectorial también fue desigual. Los sólidos pedidos de productos vinculados a la inteligencia artificial y la ampliación de la capacidad de producción respaldaron la actividad tecnológica. La construcción, los servicios financieros y el sector inmobiliario se mantuvieron sólidos, mientras que las empresas orientadas al consumo tuvieron un desempeño más débil.
La producción manufacturera cayó un 0,9% respecto al trimestre anterior, según uno de los informes, aunque los sectores tecnológicos ayudaron a sostener el crecimiento anual del PIB. Estos datos pueden coexistir: la producción puede mantenerse por encima de su nivel de hace un año y, al mismo tiempo, disminuir respecto al trimestre inmediatamente anterior.
La previsión actual del Gobierno para el crecimiento de 2026 se sitúa entre el 4,5% y el 5,5%. La actualización de noviembre ofrecerá una nueva evaluación de si el sólido ciclo tecnológico puede sostener ese ritmo y de cuánto se espera que se modere el crecimiento en 2027.
El ciclo de la inteligencia artificial impulsa el crecimiento ahora, pero podría enfriarse después
La MAS prevé que los sólidos pedidos y el aumento de la capacidad de producción respalden a los sectores tecnológicos en los próximos trimestres. El mismo ciclo de inversión está impulsando la producción industrial y el comercio entre los principales socios comerciales de Singapur.
El banco central prevé que la actividad vinculada a la inteligencia artificial se modere en el segundo semestre de 2027. Se espera que continúen las grandes obras de infraestructura y los servicios financieros, que servirán de apoyo aunque el crecimiento tecnológico pierda parte de su ritmo excepcional.
La MAS también prevé que la brecha positiva de producción de la economía se reduzca durante 2027. La brecha de producción compara la producción real con el nivel que una economía puede sostener sin generar una presión excesiva sobre los precios. Una brecha positiva indica que la actividad supera ese nivel sostenible; reducirla puede ayudar a disminuir la presión sobre los salarios y los precios.
Se espera que las mejoras de productividad contengan los costos laborales por unidad de producción en los servicios. Un mayor apoyo del Gobierno a la atención de salud y la educación también debería mantener baja la inflación de los servicios. Por el contrario, una mayor propagación de la demanda derivada del auge de la inteligencia artificial o un aumento más rápido de los costos laborales podrían mantener elevada la inflación interna.
Las tasas de interés más altas y la inflación persistente en las economías avanzadas podrían debilitar la demanda. Una caída más pronunciada de la inversión en inteligencia artificial supondría otro riesgo para el crecimiento y podría reducir la inflación más rápidamente de lo que prevé actualmente la MAS.
Los economistas ven una pausa, no el fin del endurecimiento
ANZ fue uno de los pronosticadores que anticiparon una decisión sin cambios, pese a que los 10 analistas de la encuesta coincidían en prever un endurecimiento. La diferencia refleja grupos distintos de pronosticadores, no que todos los economistas esperaran que la MAS actuara.
Khoon Goh, director de investigación para Asia de ANZ, evaluó que los ajustes de abril y julio aún se estaban transmitiendo a la economía. Dijo que la MAS podría volver a endurecer la política en 2027 si se materializan los riesgos al alza para la inflación, en particular a través de nuevos aumentos del precio del petróleo o de los productos refinados del petróleo.
Charu Chanana, estratega jefe de inversiones de Saxo, también describió la decisión como una pausa y no como un cambio de rumbo de la política:
«Tras dos rondas de endurecimiento en 2026, los responsables de la política monetaria parecen dispuestos a dar más tiempo a las medidas anteriores para que surtan efecto, en lugar de reaccionar de forma agresiva ante cada riesgo de inflación», afirmó Chanana.
Chua Han Teng, economista sénior de DBS, vinculó la decisión de mantener sin cambios la política a las perspectivas más moderadas de inflación para 2026, y señaló que el rango más amplio para 2027 refleja la persistente incertidumbre sobre la energía. Describió la posibilidad de otro ajuste:
«Es probable que la MAS haya dejado abierta la posibilidad de otro endurecimiento gradual si fuera necesario», afirmó.
Estas evaluaciones son previsiones condicionales, no anuncios de política. La MAS se ha comprometido a vigilar la evolución económica y a responder a los riesgos para la estabilidad de precios, pero no ha especificado qué desencadenaría su próximo movimiento.
Qué conviene vigilar antes de la próxima revisión
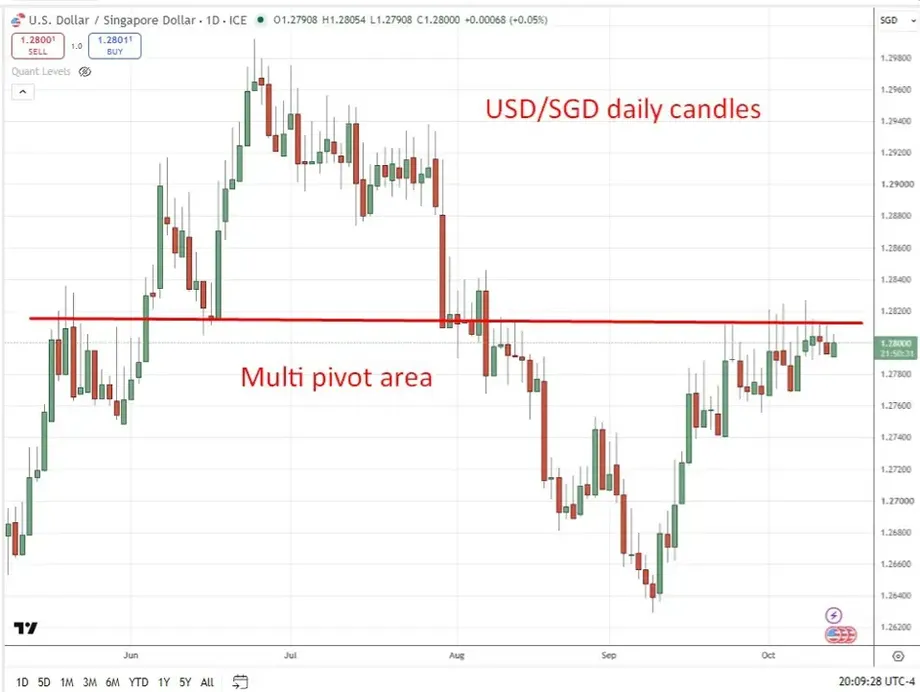
La inesperada decisión de mantener sin cambios la política podría llevar a los inversionistas que habían apostado por una apreciación más rápida de la moneda a reevaluar sus posiciones. Sin embargo, no hay una reacción cambiaria cuantificada que establezca cuánto se movió el dólar de Singapur tras el anuncio. El hecho de que la banda de apreciación se mantenga sin cambios también limita cualquier interpretación de la decisión como un relajamiento directo.
Las expectativas sobre las tasas de interés mundiales son importantes porque las tasas internas de Singapur siguen expuestas a las condiciones internacionales. Una instantánea citada de la herramienta FedWatch del CME Group situó en el 77% la probabilidad de que la Reserva Federal de Estados Unidos no modificara las tasas en su reunión del 27 y 28 de octubre, frente al 51% de un mes antes, un aumento de 26 puntos porcentuales.
Entre los próximos datos de Estados Unidos figuraban la inflación de los precios al consumidor de septiembre, con una previsión del 0,6% respecto al mes anterior y del 3,6% respecto al mismo mes del año anterior, y la evaluación de las condiciones económicas de la Reserva Federal, publicada en el Libro Beige. Esas cifras eran previsiones, no resultados publicados, y la comparación de FedWatch no demuestra que la decisión de Singapur causara el cambio en las expectativas sobre la política monetaria estadounidense.
Para Singapur, las próximas pruebas serán los costos de la energía y los alimentos, la solidez de los pedidos tecnológicos, la evolución de los costos laborales y las previsiones de crecimiento del Gobierno para noviembre. La próxima revisión periódica de la MAS, según su calendario trimestral, sería en enero de 2027, aunque no se anunció una fecha exacta.
Puntos clave
- La MAS mantuvo sin cambios la pendiente, la amplitud y el centro de su banda de política cambiaria el 14 de octubre de 2026.
- El dólar de Singapur sigue una trayectoria de apreciación después del endurecimiento aplicado en abril y julio.
- La previsión de inflación subyacente para 2026 se redujo a un rango del 1,5% al 2%; se espera que la inflación general ronde el 2%.
- Para 2027, se prevé que ambas medidas de inflación se sitúen entre el 1,5% y el 2,5%, con una moderación a partir de mediados de año.
- Las estimaciones preliminares sitúan el crecimiento del PIB en el tercer trimestre en el 5,4% respecto al mismo periodo del año anterior y en el 1,1% respecto al trimestre anterior.
- Los precios de la energía y la solidez del ciclo de inversión en inteligencia artificial son riesgos centrales para las perspectivas.
- El Gobierno debe actualizar en noviembre su previsión de crecimiento para 2026 y anunciar su proyección para 2027.