Dos grupos bajo sospecha, tres salidas a bolsa y miles de millones en activos restringidos
La Comisión de Valores y Futuros de Hong Kong ordenó suspender la negociación de ChaPanda, una cadena de té de burbujas, a partir de las 9:00 del 13 de octubre de 2026, y restringió operaciones con activos de clientes por un máximo conjunto de 4.664.493.480 dólares hongkoneses en relación con dos grupos bajo sospecha. El regulador investiga si las ofertas públicas iniciales crearon una falsa impresión de demanda de los inversores y si parte de los fondos obtenidos volvió de forma encubierta a algunos de los principales adjudicatarios de acciones.
Contenido
- Dos grupos bajo sospecha, tres salidas a bolsa y miles de millones en activos restringidos
- Cómo podrían haber vuelto los fondos de las salidas a bolsa a los adjudicatarios de acciones
- ¿A quiénes afecta la restricción de mayor cuantía?
- Un segundo grupo y redes de intermediarios bursátiles coincidentes
- Qué prohíben las notificaciones y por qué se preservan los activos
- Base jurídica y secuencia de las suspensiones
- La demanda de acciones de ChaPanda ya era débil antes de la investigación
- Fuerte caída de las acciones pese al crecimiento operativo declarado
- La confianza de los inversores y las decisiones pendientes
- Puntos clave
La restricción de mayor cuantía, de hasta 4.379.463.215 dólares hongkoneses, afecta a cuentas vinculadas a Sun Ran y a ocho empresas sospechosas de participar en operaciones relacionadas con las salidas a bolsa de ChaPanda y Cloudbreak Pharma. Una restricción aparte, de hasta 285.030.265 dólares hongkoneses, afecta a cuentas vinculadas a Liu Haoran y a dos empresas asociadas a la salida a bolsa de Tianju Dihe.
En su comunicado del 13 de octubre, la SFC dijo que tenía serias preocupaciones de que la oferta pública inicial de ChaPanda pudiera haber sido manipulada artificialmente. Señaló que la suspensión era necesaria o apropiada para mantener un mercado ordenado y justo y proteger a los inversores mientras continúa la investigación.
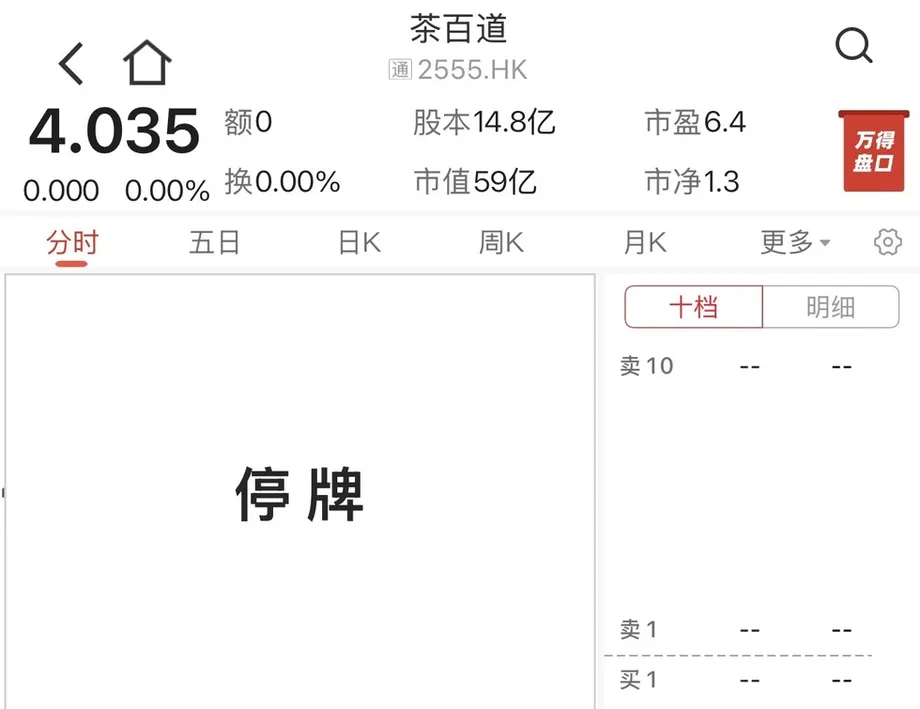
ChaPanda, cuyo nombre oficial es Sichuan Baicha Baidao Industrial Co., cotiza con el código bursátil 02555. Sus acciones cerraron a 4,035 dólares hongkoneses el 12 de octubre, frente al precio de 17,50 dólares hongkoneses de su salida a bolsa en abril de 2024. Esto supone una caída de alrededor del 76,9%. Las acusaciones siguen bajo investigación; el anuncio de la SFC no demuestra que las partes sospechosas hayan cometido fraude.
La medida combina dos protecciones distintas: detener la negociación de las acciones de ChaPanda y preservar determinados activos mantenidos a través de intermediarios bursátiles. Las restricciones sobre los activos no implican que se hayan robado 4.660 millones de dólares hongkoneses, ni que el regulador identifique esa suma como dinero que pertenezca exclusivamente a ChaPanda.
Cómo podrían haber vuelto los fondos de las salidas a bolsa a los adjudicatarios de acciones
La acusación central se refiere a lo ocurrido con el dinero después de las salidas a bolsa, y no simplemente a cuántos inversores solicitaron acciones. La SFC sospecha que parte de los fondos pudo salir de las empresas cotizadas mediante acuerdos no divulgados con los grupos bajo sospecha.
Presuntamente, esas transferencias se destinaron a inversiones en productos financieros. Según el regulador, los acuerdos podrían haber permitido que los fondos volvieran de forma encubierta a algunos de los principales adjudicatarios de acciones en las ofertas públicas iniciales o a personas vinculadas con ellos. Un adjudicatario es un inversor al que se asignan acciones a través del tramo de colocación de una oferta, y no mediante el proceso de solicitud pública.
La distinción es importante porque una salida a bolsa busca aportar capital a la empresa emisora. Si el dinero obtenido de los inversores se devuelve en secreto a determinados adjudicatarios de acciones, la demanda aparente podría no reflejar el compromiso financiero independiente que otros inversores creen que existe. Ese es el mecanismo que investiga la SFC, no una conclusión que ya haya demostrado.
El anuncio no especifica cuánto dinero se habría transferido, no identifica productos financieros concretos ni distribuye las presuntas transferencias entre las tres salidas a bolsa. Tampoco publica los acuerdos ni identifica a los directivos que, en su caso, los aprobaron. La falta de esos detalles limita las conclusiones que pueden extraerse por ahora sobre el papel de cada empresa.
¿A quiénes afecta la restricción de mayor cuantía?
La SFC envió notificaciones a seis intermediarios bursátiles para restringir activos en cuentas de Sun Ran y de ocho empresas vinculadas. Describió el límite de 4.379 millones de dólares hongkoneses como el mayor importe de restricción de su historia en un caso de este tipo. Ese récord corresponde a la restricción del primer grupo y no requiere sumar los importes de ambos grupos.
Las ocho empresas son Avant Team Limited, Citadel Wealth Limited, Fortuna Capital Management Limited, Gemstone Capital Management Limited, Generations Capital Management Limited, Panda Capital Management Limited, Prudent Wealth Global Inc y Timeless Capital Management Limited.
El regulador distinguió expresamente a la empresa denominada Gemstone Capital Management Limited de otra sociedad de Hong Kong con el mismo nombre que posee una licencia de la SFC. Seis de las empresas están constituidas en las Islas Vírgenes Británicas; Avant Team está constituida en Seychelles y Timeless Capital Management, en Samoa.
El anuncio oficial identifica a Sun como representante autorizado de Harvest Global Investments Limited. Entre los seis intermediarios bursátiles que recibieron notificaciones figuran la división de valores en Hong Kong de China International Capital Corporation, CMB International Securities, Futu Securities International (Hong Kong), Haitong International Securities, Harvest Global Investments y Valuable Capital.
La SFC identifica a los titulares de las cuentas pertinentes, aunque algunos informes describen como no identificadas a las partes de los grupos. Que sus nombres aparezcan en las notificaciones no demuestra por sí mismo que sean responsables. El regulador también afirma expresamente que los intermediarios bursátiles que recibieron las notificaciones no son objeto de la investigación.
Un segundo grupo y redes de intermediarios bursátiles coincidentes
El segundo grupo está relacionado con Liu Haoran, The Reynold Lemkins Group (Asia) Limited y Kaufmann & Company Pan-Asia Limited. Las dos empresas están constituidas en Hong Kong. Las restricciones que afectan a sus cuentas y a las de Liu abarcan 29 intermediarios bursátiles, con un límite de 285.030.265 dólares hongkoneses.
Se sospecha que este grupo participó en una operación fraudulenta relacionada con Tianju Dihe (Suzhou) Technology Co., cuyo código bursátil es 02479. La SFC no afirma que este segundo grupo participara en la salida a bolsa de ChaPanda. Mantener separados los grupos es fundamental para entender el alcance de las acusaciones.
Los seis intermediarios bursátiles de la primera lista y los 29 de la segunda no suman 35 empresas distintas. Cuatro aparecen en ambas listas oficiales: la división de valores en Hong Kong de China International Capital Corporation, CMB International Securities, Futu Securities International (Hong Kong) y Valuable Capital. Por lo tanto, las dos listas abarcan 31 intermediarios bursátiles distintos.
Los informes también señalan que CCB International y CMB International participaron en la suscripción de las tres salidas a bolsa, mientras que China International Capital Corporation fue el único patrocinador de la salida a bolsa de ChaPanda. Esas funciones en las operaciones no deben confundirse con acusaciones de conducta indebida. El anuncio de la SFC no acusa a las empresas que participaron en la suscripción o el patrocinio de haber intervenido en las presuntas operaciones irregulares.
Qué prohíben las notificaciones y por qué se preservan los activos
Las notificaciones sobre los activos se emitieron en virtud de las secciones 204 y 205 de la Ordenanza de Valores y Futuros. Sin el consentimiento previo y por escrito de la SFC, los intermediarios bursátiles pertinentes no pueden disponer de los activos restringidos ni realizar operaciones con ellos, ni ayudar, alentar o facilitar que otra persona lo haga.
Tampoco pueden ejecutar instrucciones emitidas directa o indirectamente por los titulares de las cuentas afectadas en relación con las restricciones. Si reciben instrucciones relacionadas con activos restringidos, deben informar al regulador.
La SFC afirma que las notificaciones no afectan a las operaciones de los intermediarios bursátiles ni a sus otros clientes. Se trata de restricciones específicas sobre determinados activos de clientes, no de órdenes para cerrar las empresas o congelar las cuentas de todos sus clientes.
La preservación de activos podría facilitar posteriores procedimientos de resarcimiento. El resarcimiento consiste en exigir a las partes responsables que devuelvan dinero o indemnicen a los inversores afectados. El regulador afirma que las partes implicadas podrían recibir más adelante la orden de pagar una indemnización, pero no ha anunciado ninguna compensación, un proceso para determinar quiénes tendrían derecho a ella ni un calendario de pagos.
Base jurídica y secuencia de las suspensiones
La suspensión de ChaPanda se ordenó en virtud de la sección 8(1) de las Normas de Cotización en Bolsa de Valores y Futuros. Esto es distinto de las disposiciones de la Ordenanza de Valores y Futuros utilizadas para las restricciones sobre los activos.
Las normas de cotización permiten a la SFC ordenar una suspensión cuando los documentos de cotización o las comunicaciones de una empresa contienen información sustancialmente falsa, incompleta o engañosa; cuando la suspensión es necesaria para que el mercado sea ordenado y justo; cuando lo exige la protección de los inversores o del público; o cuando no se han cumplido las condiciones impuestas para una reanudación anterior. La enumeración de esas facultades no significa que la SFC haya determinado que las cuatro circunstancias se den en este caso.
El anuncio oficial sitúa la suspensión de ChaPanda dentro de una secuencia que involucra a tres empresas cotizadas:
- 23 de abril de 2024: ChaPanda comenzó a cotizar en el mercado principal de la Bolsa de Valores de Hong Kong.
- 28 de junio de 2024: Tianju Dihe comenzó a cotizar en el mercado principal.
- 1 de abril de 2025: se suspendió la negociación de las acciones de Tianju Dihe.
- 3 de julio de 2025: Cloudbreak Pharma, con el código bursátil 02592, comenzó a cotizar en el mercado principal.
- 10 de septiembre de 2026: la SFC ordenó suspender la negociación de las acciones de Cloudbreak Pharma.
- 13 de octubre de 2026: la suspensión de ChaPanda entró en vigor a las 9:00; la SFC publicó su anuncio después del cierre del mercado.
La negociación de las tres acciones estaba suspendida cuando se tomó la medida más reciente, pero las suspensiones no comenzaron al mismo tiempo. Según los informes, la suspensión de Tianju Dihe en abril de 2025 se debió a que la empresa no publicó sus resultados financieros; el anuncio de la SFC del 13 de octubre registra esa fecha, pero no explica el motivo original.
La demanda de acciones de ChaPanda ya era débil antes de la investigación
Las cifras de suscripción publicadas por ChaPanda no reflejaban una oferta con una demanda muy superior a la disponible. Su folleto del 15 de abril de 2024 detallaba una oferta global de aproximadamente 148 millones de acciones H a 17,50 dólares hongkoneses cada una. Las acciones H son acciones de una empresa constituida en China continental que cotizan en Hong Kong.
La asignación inicial reservó 14,7764 millones de acciones para la oferta pública de Hong Kong, alrededor del 10% de la operación, y aproximadamente 133 millones de acciones para la oferta internacional. El anuncio de asignación del 22 de abril registró 4.593 solicitudes públicas válidas y una demanda equivalente a solo 0,5 veces el número inicial de acciones disponibles para el público.
La oferta internacional tuvo una suscripción de 1,11 veces, con 122 adjudicatarios. Esto significa que la demanda superó en aproximadamente un 11% la asignación internacional inicial, y no que fuera varias veces superior al número de acciones disponibles.
Como la demanda del tramo público fue inferior a la oferta, 7,4408 millones de acciones se trasladaron a la oferta internacional. La asignación pública final fue de 7,3356 millones de acciones, aproximadamente la mitad de su tamaño original, mientras que la asignación internacional aumentó a unos 140 millones de acciones. Los ingresos netos de ChaPanda después de los gastos de cotización fueron de unos 2.463 millones de dólares hongkoneses.
La débil demanda pública no resuelve la acusación de manipulación. La preocupación de la SFC es si parte de la demanda aparente era genuina y si algunos adjudicatarios seleccionados pudieron recibir de vuelta los fondos mediante acuerdos no divulgados. Incluso una oferta con niveles de suscripción moderados puede ser investigada por esos motivos.
Fuerte caída de las acciones pese al crecimiento operativo declarado
Las acciones de ChaPanda cayeron con fuerza en su primer día de cotización. Los informes describen la caída como superior al 26% o de alrededor del 27%, una diferencia que puede atribuirse al redondeo. Según un informe, las acciones nunca cotizaron por encima de su precio de oferta.
El precio de cierre de 4,035 dólares hongkoneses del 12 de octubre estaba 13,465 dólares hongkoneses por debajo del precio de salida a bolsa de 17,50. Los informes sitúan el valor de mercado de la empresa entre unos 5.900 y 6.000 millones de dólares hongkoneses, y cifran en más del 36% su caída desde comienzos de año. Esas estimaciones del valor de mercado están redondeadas y no son mediciones precisas de las pérdidas atribuibles a la presunta operación irregular.
La debilidad de las acciones contrasta con el crecimiento declarado de los resultados operativos de la empresa. Los ingresos del primer semestre informado fueron de 2.655 millones de yuanes, un 6,2% más que un año antes, y el beneficio neto fue de 345 millones de yuanes, un 3,5% más. En el ejercicio completo anterior, los ingresos fueron de 5.395 millones de yuanes, un 9,7% más, y el beneficio neto alcanzó los 805 millones de yuanes, un aumento de más del 70%.
Esas cifras implican un margen de beneficio neto de alrededor del 13,0% en el primer semestre informado, calculado al dividir 345 millones de yuanes entre 2.655 millones de yuanes. El margen del ejercicio completo anterior fue de aproximadamente el 14,9%, a partir de 805 millones y 5.395 millones de yuanes. Los periodos tienen distinta duración, por lo que se trata de una comparación de márgenes y no de una prueba de deterioro sostenido.
El desempeño empresarial y la conducta en el mercado de valores son cuestiones distintas. El crecimiento de los ingresos no responde a la pregunta de si se manipuló la demanda de la salida a bolsa. Del mismo modo, el anuncio de la SFC no demuestra que la investigación haya interrumpido la actividad de las tiendas de té de ChaPanda o de sus franquicias.
La confianza de los inversores y las decisiones pendientes
La directora ejecutiva de la SFC, Julia Leung, vinculó las medidas de aplicación de la normativa con la confianza en los mercados de capitales de Hong Kong. Al explicar la importancia de la integridad del mercado, dijo:
La integridad y la solidez del mercado son pilares fundamentales de un mercado de capitales justo y de la auténtica confianza de los inversores.
Leung también afirmó que el regulador no tolera la manipulación de salidas a bolsa, la manipulación de precios ni la creación de mercados falsos. Michael Duignan, identificado en el anuncio oficial como director ejecutivo de Cumplimiento de la Normativa de la SFC, dijo que las medidas habían perturbado las actividades de los dos grupos bajo sospecha y tenían por objeto proteger a los inversores y preservar la integridad del mercado.
Ante las preocupaciones expresadas por separado de que las suspensiones pudieran perjudicar la confianza, la SFC dijo que una respuesta eficaz ante conductas indebidas graves contribuye a fortalecerla. Añadió que seguirá adoptando medidas específicas de intensidad adecuada y colaborando con la bolsa y los participantes del mercado para respaldar un mercado competitivo de cotizaciones.
Para los accionistas de ChaPanda, la consecuencia inmediata es que no pueden comprar ni vender las acciones en la bolsa mientras siga suspendida la negociación. La SFC no ha anunciado una fecha para reanudarla, una fecha de audiencia ni un plazo para concluir la investigación.
Tampoco ha divulgado una estimación definitiva de las pérdidas de los inversores, el importe de los fondos que presuntamente se devolvieron a los adjudicatarios ni un plan de compensación. El regulador afirma que la investigación continúa y que no hará más comentarios mientras esté en curso. Por tanto, los próximos avances sustanciales dependerán de nuevas decisiones o divulgaciones regulatorias, y no de suposiciones de que la suspensión conlleva automáticamente una sanción determinada.
Puntos clave
- La negociación de ChaPanda se suspendió a partir de las 9:00, hora de Hong Kong, del 13 de octubre de 2026.
- Dos grupos de notificaciones restringen operaciones con activos por un máximo conjunto de 4.664.493.480 dólares hongkoneses.
- El primer grupo bajo sospecha está relacionado con las salidas a bolsa de ChaPanda y Cloudbreak Pharma; el segundo, con Tianju Dihe.
- La SFC sospecha que acuerdos no divulgados podrían haber devuelto parte de los fondos de las salidas a bolsa a algunos de los principales adjudicatarios de acciones o a personas vinculadas con ellos.
- Las notificaciones abarcan 31 intermediarios bursátiles distintos, que, según la SFC, no son objeto de la investigación.
- El precio de cierre de ChaPanda, de 4,035 dólares hongkoneses el 12 de octubre, estaba aproximadamente un 76,9% por debajo de su precio de salida a bolsa.
- Las acusaciones siguen bajo investigación y no se ha anunciado una fecha para reanudar la negociación ni un calendario de compensaciones.