Una nueva década para el sector financiero de Brunéi
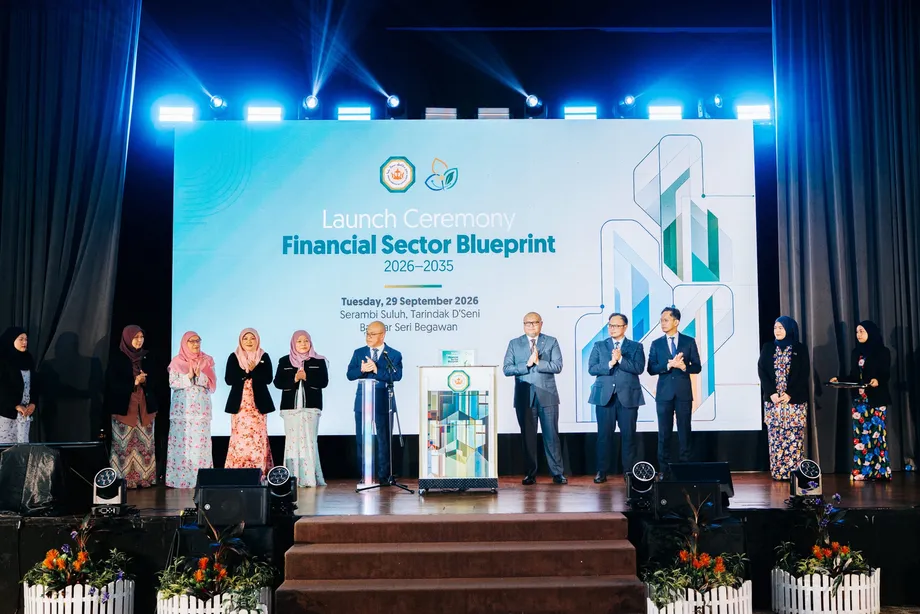
Brunéi Darussalam presentó su Plan para el Sector Financiero 2026-2035 el 29 de septiembre de 2026. La financiación bancaria a empresas alcanzó los 6.200 millones de BND, el doble que en 2016, y los activos totales del sistema financiero sumaron 25.900 millones de BND en 2025. El segundo plan marca el rumbo de un sector que aporta aproximadamente el seis por ciento del producto interno bruto, pero que aún necesita mercados de capitales más profundos, un acceso más amplio a la financiación y una adopción más rápida de tecnologías digitales.
Contenido
- Una nueva década para el sector financiero de Brunéi
- Qué muestran las cifras de crecimiento
- Tres objetivos dentro de un marco de estabilidad
- Acceso a la financiación y protección de los consumidores
- Sostenibilidad y finanzas islámicas
- Pagos, datos crediticios y ciberseguridad
- Qué continúa del primer plan
- Una economía más lenta plantea un reto
- Quiénes deben poner en práctica el plan
- Hitos y medidas aún necesarias
- Puntos clave
La presentación tuvo lugar en Dewan Serambi Suluh, Tarindak d'Seni, en Bandar Seri Begawan. Dato Seri Setia Dr Haji Abdul Manaf bin Haji Metussin, ministro coordinador de Políticas Económicas, ministro de Economía, Comercio e Industria y presidente del consejo del Banco Central de Brunéi Darussalam, inauguró el plan.
Publicado por el Banco Central de Brunéi Darussalam (BDCB), el Plan para el Sector Financiero sitúa la estabilidad monetaria y financiera en el centro del desarrollo. Sus tres ejes estratégicos abarcan un sector financiero progresista e innovador, la sostenibilidad a través de las finanzas y una infraestructura financiera moderna respaldada por la tecnología.
El plan respalda Wawasan Brunei 2035, la visión nacional de desarrollo del país, y el Plan Económico. El reto práctico consiste en convertir los crecientes recursos del sector financiero en inversiones, expansión empresarial y servicios que lleguen a más personas sin debilitar la estabilidad financiera.
Qué muestran las cifras de crecimiento
Los activos totales del sistema financiero crecieron a una tasa anual promedio del 2,3 por ciento durante la última década y llegaron a 25.900 millones de BND en 2025. La financiación bancaria a empresas alcanzó los 6.200 millones de BND en el primer semestre de 2026. Como esa cifra duplicó el nivel de 2016, el total de financiación de ese año fue de aproximadamente 3.100 millones de BND.
La comparación indica que la financiación a empresas creció más rápido que los activos financieros durante ese período. Sin embargo, las cifras corresponden a fechas y coberturas distintas: una mide la financiación bancaria y la otra, los activos de todo el sistema financiero. No deben interpretarse como una proporción exacta de los préstamos.
La contribución del sector al PIB pasó de un promedio del 5,6 por ciento una década atrás a aproximadamente el seis por ciento, un aumento de 0,4 puntos porcentuales. Esto refleja un papel económico más importante, aunque el cambio es más moderado que la duplicación de la financiación a empresas.
Abdul Manaf describió el sector como bien capitalizado, con abundante liquidez y una calidad de activos en mejora. La capitalización se refiere al respaldo financiero disponible para absorber pérdidas, mientras que la liquidez tiene que ver con la capacidad de atender las obligaciones de pago. La calidad de los activos refleja, entre otros aspectos, la regularidad con que los prestatarios devuelven la financiación.
En su discurso inaugural, el ministro advirtió que esas fortalezas no deben ser motivo para ralentizar las reformas:
«No podemos permitirnos caer en la complacencia».
Señaló como prioridades para la próxima etapa un crecimiento más sólido del sector privado, mercados de capitales más profundos, un mejor acceso de las empresas a la financiación y una adopción más rápida de tecnologías digitales.
Tres objetivos dentro de un marco de estabilidad
El BDCB establece tres objetivos para el nuevo plan: proteger la estabilidad monetaria y financiera, impulsar un desarrollo que anticipe las necesidades futuras y preparar el ecosistema financiero para el cambio. Su visión declarada combina resiliencia e innovación con crecimiento económico sostenible y bienestar social inclusivo.
El primer eje estratégico busca un ecosistema financiero más diverso y receptivo. Reúne en una misma agenda el desarrollo de los mercados, la inclusión financiera, la innovación y la educación financiera. Así vincula la oferta de productos financieros con la capacidad de los hogares y las empresas para comprenderlos y utilizarlos.
El segundo eje integra los principios ambientales, sociales y de gobernanza, conocidos como ESG por sus siglas en inglés, y los riesgos relacionados con la sostenibilidad en la actividad financiera. El tercero aborda la infraestructura que permite que los servicios funcionen de manera segura y eficiente, incluidos los pagos, la adopción tecnológica y las capacidades institucionales.
Por tanto, la estabilidad es una condición para los tres ejes, no un objetivo independiente que se considera después de la expansión. El plan plantea el crecimiento y la innovación como actividades que deben avanzar junto con una regulación sólida y sistemas seguros.
Acceso a la financiación y protección de los consumidores
En el primer eje, el BDCB prevé promover la digitalización, fortalecer la educación financiera y mejorar la protección de los consumidores. El objetivo es ofrecer servicios financieros más accesibles, eficientes e inclusivos, además de mercados con una gama más amplia de oportunidades.
La educación financiera es importante porque el acceso, por sí solo, no garantiza que el cliente comprenda los costos, los riesgos o las obligaciones de pago de un producto. La protección del consumidor aborda la conducta de las instituciones que ofrecen esos productos. En conjunto, estas prioridades vinculan un mayor uso de los servicios financieros con la calidad de la experiencia del cliente.
Está previsto que los requisitos del BDCB para garantizar el trato justo de los consumidores de servicios financieros se apliquen a partir de marzo de 2027. Se trata de un hito regulatorio concreto, próximo al inicio del período del plan. Las instituciones financieras tienen así un plazo más cercano que la fecha final de 2035, aunque los detalles de la presentación no especifican todos los requisitos.
En el caso de las empresas, el total de financiación muestra un mayor apoyo, pero no permite determinar cómo se distribuye. No se ofrece un desglose entre grandes empresas y pequeñas y medianas empresas, ni entre prestatarios habituales y empresas que buscan financiación por primera vez. Estas diferencias serán importantes para evaluar si el acceso se ha ampliado.
Sostenibilidad y finanzas islámicas
El eje de sostenibilidad propone integrar los principios ESG y los riesgos relacionados con la sostenibilidad en todo el sector financiero de Brunéi. El BDCB señala como objetivos las prácticas de inversión ética y la gestión responsable, en consonancia con la agenda nacional de sostenibilidad y las prácticas internacionales.
Abdul Manaf señaló las energías renovables y otros proyectos relacionados con la sostenibilidad como posibles oportunidades de financiación. El enfoque va más allá de financiar proyectos individuales: también pide a las instituciones financieras que consideren los factores ambientales, sociales y de gobernanza al evaluar inversiones y gestionar riesgos.
Para el público general, ESG significa tener en cuenta factores como la exposición ambiental, el trato a las personas y la calidad de la supervisión institucional, además de los criterios financieros convencionales. Incorporar esos factores a las finanzas puede influir en la manera en que las instituciones evalúan la viabilidad a largo plazo de una empresa o inversión.
El plan también da prioridad al posicionamiento de Brunéi en las finanzas islámicas. El primer plan había recomendado desarrollar los mercados de capitales islámicos, fomentar la emisión de sukuk corporativos y crear actividades de gestión de fondos islámicos. Los sukuk son certificados de inversión estructurados de acuerdo con los principios de las finanzas islámicas, que suelen utilizarse para obtener financiación mediante acuerdos vinculados a activos o actividades económicas.
Estas recomendaciones anteriores ofrecen una base para el desarrollo de los mercados y la agenda de inversión ética del nuevo plan. No demuestran que todos los mercados o productos propuestos ya se hayan establecido, ni la presentación anuncia una nueva emisión específica de sukuk o un fondo de sostenibilidad.
Pagos, datos crediticios y ciberseguridad
El eje de infraestructura se centra en los sistemas de pagos digitales, la interoperabilidad y la ciberseguridad. La interoperabilidad significa que distintos servicios o sistemas de pago pueden funcionar juntos, lo que permite a los usuarios realizar transacciones entre plataformas en lugar de quedar limitados a redes separadas.
El primer plan apoyó la expansión de los pagos digitales, incluido el lanzamiento de tarus. El BDCB también modernizó la infraestructura mediante la Cámara de Compensación Automatizada y el Depósito Central de Valores. Una cámara de compensación procesa instrucciones de pago entre instituciones, mientras que un depósito de valores registra las tenencias y facilita la transferencia de valores.
Se crearon la Puntuación del Buró de Crédito y el Registro de Garantías para mejorar el acceso al crédito. La información crediticia ayuda a los prestamistas a evaluar el riesgo de impago, mientras que un registro de garantías deja constancia de los derechos sobre los activos ofrecidos para respaldar la financiación. Estos mecanismos abordan la falta de información y la seguridad jurídica, factores que pueden influir en las decisiones de préstamo.
El Entorno de Pruebas Regulatorias para la Innovación Financiera y el Centro de Innovación FinTech Mekar fueron otros avances vinculados al primer plan. Un entorno de pruebas regulatorio permite ensayar innovaciones financieras bajo condiciones regulatorias definidas. El nuevo plan se apoya en estos avances y, al mismo tiempo, combina una mayor adopción tecnológica con más resiliencia y seguridad cibernéticas.
Qué continúa del primer plan
El plan para 2016-2025 se organizaba en cinco pilares generales: estabilidad monetaria y financiera, instituciones y servicios financieros competitivos, infraestructura moderna, integración internacional y desarrollo del capital humano. El nuevo marco agrupa sus prioridades en tres ejes estratégicos y mantiene la estabilidad como principio central.
Entre las recomendaciones anteriores figuraban mantener el Acuerdo de Intercambiabilidad de Monedas con Singapur y el régimen de caja de conversión. También incluían reforzar la supervisión, adoptar estándares regulatorios internacionales, ofrecer información más clara sobre los productos, desarrollar el mercado nacional de sukuk y mejorar las competencias de la fuerza laboral del sector financiero.
Varias de esas prioridades continúan en el nuevo plan mediante la educación financiera, el desarrollo de los mercados, las capacidades tecnológicas y una infraestructura segura. Sin embargo, es importante distinguir las recomendaciones del documento anterior de las medidas ya completadas. Por ejemplo, que se mencionara una bolsa de valores no significa que exista una bolsa en funcionamiento.
El BDCB firmó 26 memorandos de entendimiento con socios regionales e internacionales durante la última década. El primer plan también abordó la integración de la Asociación de Naciones del Sudeste Asiático (ASEAN) y la conectividad de los pagos regionales, por lo que la cooperación internacional ya formaba parte del programa de desarrollo y no representa un cambio de rumbo.
Una economía más lenta plantea un reto
La economía de Brunéi registró un crecimiento anual promedio del 0,7 por ciento entre 2016 y 2025. El sector no petrolero ni gasífero creció un promedio del 2,7 por ciento anual, impulsado por importantes proyectos de inversión extranjera directa. La diferencia de dos puntos porcentuales refleja un crecimiento más sólido fuera de las actividades energéticas tradicionales del país.
Las previsiones de septiembre de 2026 del Banco Asiático de Desarrollo apuntan a un crecimiento del PIB del 1,2 por ciento en 2026 y del 1,9 por ciento en 2027. La previsión para 2026 se redujo del 1,8 por ciento estimado en julio, una revisión a la baja de 0,6 puntos porcentuales.
Estas proyecciones ofrecen un contexto económico moderado para las ambiciones del plan. Una mayor capacidad financiera no genera automáticamente más inversiones: las empresas también necesitan proyectos viables y suficiente demanda que justifique endeudarse. Por ello, el enfoque del plan en la diversificación vincula el desarrollo financiero con la tarea más amplia de expandir la actividad económica privada.
El lema de la presentación, «Avanzar bajo presión: oportunidades en medio de tensiones globales», reflejó las tensiones geopolíticas, los cambios en las cadenas de suministro, la transformación de los mercados energéticos y la rápida evolución tecnológica. Abdul Manaf sostuvo que la incertidumbre también podía generar oportunidades para la innovación, la resiliencia y el crecimiento sostenible.
Quiénes deben poner en práctica el plan
La directora gerente del BDCB, Hajah Rashidah binti Haji Sabtu, afirmó que el plan se basa en aspiraciones compartidas y en los avances ya logrados. Describió el desarrollo del sector financiero como un proceso continuo que requiere esfuerzos sostenidos para mantener la competitividad, responder a los nuevos acontecimientos y seguir en consonancia con las prioridades nacionales.
El plan se elaboró mediante consultas con organismos gubernamentales, el mundo académico, asociaciones empresariales, el sector financiero y otras partes interesadas. Abdul Manaf pidió la participación de los reguladores, las empresas, los inversionistas, las instituciones educativas y la comunidad en general, además de la del Gobierno y las instituciones financieras.
La presentación incluyó un diálogo sobre la transformación de la economía global de la ASEAN, moderado por Allen Lai, director gerente de Confer Sdn. Bhd. Participaron Awang Mardini bin Haji Eddie, director gerente adjunto del BDCB para Operaciones Monetarias, Desarrollo y Asuntos Internacionales; Abdullah Haron, secretario general adjunto de la Junta de Servicios Financieros Islámicos; y Renz Calub, alto funcionario de la División de Integración Financiera de la Secretaría de la ASEAN.
En un panel aparte se analizaron la resiliencia, la innovación y el crecimiento sostenible. La sesión, moderada por Dk. Sri Joedianna binti Pg. Haji Mohammed, directora ejecutiva del BDCB, reunió a representantes del Departamento de Planificación y Estadísticas Económicas, Standard Chartered Brunei, Takaful Brunei, BIBD Securities y National Insurance Bhd. Su participación vinculó la agenda con la planificación económica, la banca, los seguros y los servicios de inversión.
Hitos y medidas aún necesarias
El plan establece orientaciones de política, pero la información sobre su presentación no ofrece objetivos numéricos para la inclusión financiera, los pagos digitales o la financiación a pequeñas y medianas empresas. Esto limita la posibilidad de evaluar los avances en esas áreas frente a una meta definida. No significa que todas las iniciativas del plan completo carezcan de objetivos medibles.
Es fundamental distinguir entre un plan estratégico y las medidas para ponerlo en práctica. El crecimiento de los activos y la financiación a empresas ofrecen cifras de referencia útiles, pero por sí solas no permiten determinar si los servicios se vuelven más inclusivos, si los sistemas de pago funcionan mejor entre sí o si los consumidores reciben un trato más justo.
Las fechas clave sitúan la nueva estrategia junto a los logros de su predecesora y al próximo hito regulatorio:
- 2016-2025: El primer plan para el sector financiero guio el desarrollo regulatorio, de los mercados y de la infraestructura.
- 2025: Los activos totales del sistema financiero alcanzaron los 25.900 millones de BND.
- Primer semestre de 2026: La financiación bancaria a empresas llegó a los 6.200 millones de BND.
- Septiembre de 2026: El Banco Asiático de Desarrollo pronosticó un crecimiento del 1,2 por ciento para 2026 y del 1,9 por ciento para 2027.
- 29 de septiembre de 2026: El BDCB presentó el plan para 2026-2035 en Bandar Seri Begawan.
- Marzo de 2027: Está previsto que se apliquen los requisitos del BDCB para garantizar el trato justo de los consumidores de servicios financieros.
La información de la presentación no especifica otros plazos de implementación ni fechas para publicar indicadores. El próximo paso es traducir los tres ejes estratégicos en acciones cuyos resultados puedan evaluarse, preservando al mismo tiempo la estabilidad monetaria y financiera en la que se basa el plan.
Puntos clave
- El segundo plan de Brunéi para el sector financiero abarca de 2026 a 2035 y respalda Wawasan Brunei 2035.
- Sus tres ejes abordan la innovación y la inclusión, la sostenibilidad a través de las finanzas y una infraestructura financiera moderna.
- Los activos del sistema financiero alcanzaron los 25.900 millones de BND en 2025, tras crecer a una tasa anual promedio del 2,3 por ciento.
- La financiación bancaria a empresas llegó a los 6.200 millones de BND en el primer semestre de 2026, el doble que en 2016.
- Los pagos digitales, la educación financiera, la protección de los consumidores, las finanzas islámicas y la ciberseguridad son prioridades.
- Está previsto que los requisitos para garantizar el trato justo de los consumidores de servicios financieros se apliquen a partir de marzo de 2027.
- La información de la presentación no incluye objetivos numéricos para la inclusión, los pagos digitales o la financiación a pequeñas y medianas empresas.