Un déficit de 2,2 cuatrillones de dongs pone bajo escrutinio la financiación de proyectos
La ciudad de Ho Chi Minh prevé necesitar más de 3,17 cuatrillones de dongs para infraestructuras entre 2026 y 2030, mientras que su presupuesto puede aportar unos 975 billones de dongs. Esto deja más de 2,195 cuatrillones de dongs por conseguir mediante otras fuentes, alrededor del 69% del total. Un marco propuesto para bonos municipales, sometido a consulta del 6 al 16 de octubre de 2026, abriría otro canal de financiación a través del Centro Financiero Internacional de Vietnam en la ciudad de Ho Chi Minh.
Contenido
- Un déficit de 2,2 cuatrillones de dongs pone bajo escrutinio la financiación de proyectos
- Las distintas estimaciones revelan la magnitud del déficit
- El crédito bancario crece más rápido que la financiación a largo plazo
- La inversión pública genera actividad, costos y competencia por el crédito
- Un mayor interés inversor no garantiza proyectos financiables
- Los bonos de proyectos deben mostrar con exactitud cómo se reembolsará a los inversores
- La ciudad de Ho Chi Minh propone endeudarse por etapas
- La preparación y la liquidez determinarán si las ciudades pueden vender bonos
- La financiación energética muestra la importancia del comprador y del contrato
- El ahorro interno necesita canales de inversión fiables
- Lo esencial
El reto de la ciudad refleja el problema de financiación más amplio de Vietnam. El transporte, la energía, la logística, la infraestructura digital y la adaptación al cambio climático requieren capital que pueda permanecer invertido durante 15 o 20 años, o más. Sin embargo, los bancos se financian en gran medida con depósitos de menos de un año. Antes de comprometer capital, los inversores con horizontes de inversión más largos necesitan ingresos previsibles, contratos exigibles y una distribución clara de responsabilidades.
La Asamblea Nacional ha aprobado 8,22 cuatrillones de dongs en inversión pública para el período 2026-2030. Sin embargo, las asignaciones públicas por sí solas no determinan si un ferrocarril, una central eléctrica o un proyecto de prevención de inundaciones podrá atraer el resto de la financiación. Las preguntas decisivas tienen que ver con el reembolso: de dónde procederá el dinero, qué grado de fiabilidad tendrá y quién asumirá las pérdidas si los cambios en la construcción, la demanda o las políticas alteran el plan.
Por tanto, Vietnam afronta dos tareas relacionadas. Debe desarrollar inversores e instrumentos capaces de aportar financiación durante décadas y, al mismo tiempo, preparar proyectos que esos inversores puedan evaluar. Emitir más bonos servirá de poco para aliviar la presión sobre los bancos si vencen pronto, dependen de ingresos inciertos o son adquiridos principalmente por los propios bancos.
Las distintas estimaciones revelan la magnitud del déficit
El informe sobre los mercados de capitales del Banco Mundial calcula que las necesidades anuales de financiación de infraestructuras de Vietnam ascienden a unos US$25.000 millones, equivalentes al 7% del PIB en el momento de la evaluación. Según el informe, el Gobierno podría aportar como máximo dos tercios, lo que dejaría unos US$8.300 millones anuales a cargo de otras fuentes de financiación. Se estimó que los proyectos privados de infraestructura, por sí solos, requerirían cada año una financiación equivalente al 2%-4% del PIB.
Otra estimación de las principales obras de infraestructura previstas entre 2025 y 2030 sitúa las necesidades en US$245.000 millones, incluidos unos US$176.000 millones de inversión pública. Estas cifras implican que se necesitarían aproximadamente US$69.000 millones fuera de la inversión pública, que representaría alrededor del 72% del total. Otra estimación sitúa la cobertura pública en el 70%, lo que dejaría un déficit de US$73.500 millones.
Estas estimaciones difieren en alcance, períodos de referencia y supuestos. La evaluación anual del Banco Mundial no debe considerarse directamente equivalente al cálculo posterior para determinados proyectos hasta 2030. Ambas apuntan a necesidades considerables por encima de los recursos públicos, pero no establecen una única cifra consensuada del déficit nacional de financiación.
La distinción también es importante para la financiación general de la economía. Can Van Luc, miembro del Consejo Consultivo Nacional de Políticas Monetarias y Financieras, calcula que las necesidades de inversión en cinco años ascienden a 38,5 cuatrillones de dongs: el 22% procedería del Estado y el 78%, de la inversión privada y extranjera. Esta cifra abarca el conjunto de la economía, no solo las infraestructuras.
El crédito bancario crece más rápido que la financiación a largo plazo
La dependencia de los bancos se observa en varias mediciones. El Instituto de Investigación Económica de BIDV calcula que el crédito aporta alrededor del 50%-51% de la financiación de la economía, frente al 6,4% de los mercados de acciones y el 7% de los bonos corporativos. Can Van Luc ofrece un desglose algo distinto: alrededor del 48% provendría del crédito bancario y aproximadamente el 15%, de las acciones y los bonos corporativos en conjunto. Son estimaciones diferentes, pero ambas sitúan a los bancos cerca de la mitad del sistema de financiación.
A finales de julio de 2026, el crédito pendiente se situaba, según los informes, en 20,26 cuatrillones de dongs, un 8,98% más que a finales de 2025. La financiación a mediano y largo plazo representaba alrededor del 16% del total, mientras que los préstamos de esos plazos constituían el 48,5% del crédito pendiente. La diferencia ilustra hasta qué punto los préstamos dependen de renovar depósitos a más corto plazo.
Los informes difieren sobre el total del crédito en agosto. Uno lo sitúa en 20,4 cuatrillones de dongs al 22 de agosto, con un crecimiento del 9,71% desde finales de 2025. Otro cifra el crédito en 20,1 cuatrillones de dongs durante agosto, frente a depósitos por 19,2 cuatrillones. Las fechas y el alcance de los informes no permiten establecer una serie directamente comparable, por lo que las cifras no deben presentarse como prueba de que los préstamos disminuyeron.
Los bancos suelen conceder préstamos con plazos superiores a los de sus depósitos, una práctica conocida como transformación de vencimientos. El riesgo aumenta cuando se destina demasiado dinero a activos que generan poco efectivo en sus primeros años. Cuong Nguyen, economista jubilado y execonomista sénior del Banco Asiático de Desarrollo, sostiene que el alivio regulatorio puede reducir las restricciones inmediatas de financiación, pero no elimina ese desajuste de fondo.
La inversión pública genera actividad, costos y competencia por el crédito
El desembolso de inversión pública alcanzó casi 643 billones de dongs en los primeros nueve meses de 2026, cerca del 63% de un plan superior a 1.000 billones. La Oficina Nacional de Estadística situó el crecimiento del PIB en el 9,01% durante el mismo período. Para alcanzar un crecimiento de dos dígitos en el conjunto del año, el crecimiento del cuarto trimestre tendría que superar el 12,5%.
Nguyen The Minh, director de la división de banca de inversión y subdirector de la división de negocios de valores de An Binh Securities, afirmó que acelerar la inversión pública era una de las pocas opciones que quedaban para respaldar ese objetivo.
«Por tanto, no hay otra manera de alcanzar un crecimiento del 10% en el conjunto del año que acelerar la inversión pública. Será un motor durante los tres meses restantes y contribuirá de manera significativa», dijo Minh.
La situación es menos favorable para los contratistas. Le Viet Hai, presidente de Hoa Binh Construction Group, afirmó que la carga de trabajo de la empresa se había duplicado con respecto al año anterior y podría aumentar otro 50% en 2027, mientras los costos más altos reducían los beneficios. Nguyen Quoc Hiep, presidente de la Asociación de Contratistas de Construcción de Vietnam, situó el salario de los trabajadores cualificados entre 700.000 y 1 millón de dongs diarios, frente a unos costos de referencia de alrededor de 350.000 dongs. Por tanto, los salarios efectivos eran entre 2 y 2,9 veces esos valores de referencia.
Estas presiones afectan tanto a la financiación como a la construcción. El aumento de los costos puede elevar las necesidades de endeudamiento antes de que un proyecto genere ingresos. La inversión en infraestructura también compite con la industria manufacturera y el sector inmobiliario por la financiación bancaria. Minh calcula que la recuperación del capital tarda aproximadamente un año en la industria manufacturera, entre dos y tres años en el sector inmobiliario y entre cinco y diez años en las infraestructuras. Estos plazos de recuperación son distintos de los plazos de financiación y la vida operativa más largos que pueden requerir los grandes activos.
Un mayor interés inversor no garantiza proyectos financiables
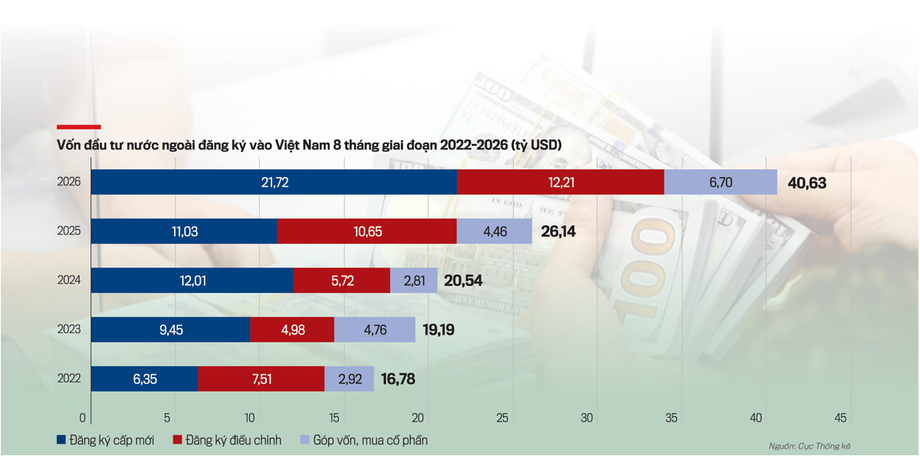
La inversión extranjera directa registrada alcanzó los US$40.630 millones a finales de agosto de 2026, un 55,4% más que un año antes. El capital recién registrado ascendió a US$21.720 millones en 2.771 proyectos. El capital aumentó un 96,8%, mientras que el número de proyectos creció un 9,4%, lo que implica un aumento aproximado del 80% del capital recién registrado promedio por proyecto.
Esto apunta a compromisos de inversión mayores, pero la inversión registrada no equivale a dinero desembolsado ni a deuda de infraestructura comprometida. Antes de conceder financiación, los prestamistas deben examinar los contratos, los costos, los ingresos previstos y los mecanismos de reembolso.
Una encuesta de FiinRatings a 19 empresas cotizadas de infraestructura y energía muestra la distancia entre la expansión y los instrumentos de financiación. El total de activos pasó de 120 billones de dongs en 2017 a 364 billones en 2024, algo más del triple. El crédito bancario se mantuvo entre el 33% y el 36% de los activos, mientras que los bonos aumentaron de alrededor del 1% al 7%. Entre 2022 y 2024, los activos crecieron unos 50 billones de dongs, pero la financiación mediante bonos apenas aumentó en términos absolutos.
Abhishek Dangra, de S&P Global Ratings, afirma que la prioridad inicial es reducir el riesgo total de un proyecto y, después, asignar los riesgos restantes a las partes más capaces de asumirlos. Tran Tuan Phong, socio sénior de VILAF, sostiene que la financiación internacional es viable cuando los contratos distribuyen los riesgos con claridad y cuentan con las aprobaciones oficiales necesarias. Ambos planteamientos vinculan el acceso a la financiación con la preparación de los proyectos, y no simplemente con la disponibilidad de dinero.
Los bonos de proyectos deben mostrar con exactitud cómo se reembolsará a los inversores
Un bono corporativo convencional depende de la capacidad de reembolso de la empresa emisora. Un bono de proyecto, en cambio, se basa en el efectivo generado por un activo específico, que suele estar en manos de una entidad jurídica independiente. Esta separación puede proteger a los inversores frente a problemas en otras áreas de la actividad del promotor, siempre que los contratos y los acuerdos legales funcionen según lo previsto.
El Banco Mundial describe los bonos de proyectos de infraestructura como instrumentos cuyo principal y cuyos intereses se pagan con los flujos de efectivo del proyecto. En su informe, registra como primera emisión de este tipo en Vietnam un bono de US$679 millones, emitido en 2019 con un vencimiento a 10 años para un gran proyecto privado de energía. También señala que la refinanciación de activos en funcionamiento podría ofrecer más oportunidades que la financiación de nuevas construcciones, que conllevan mayores riesgos de finalización y de generación de ingresos.
Para que este modelo funcione, los ingresos deben poder identificarse, los activos y los derechos contractuales deben estar asegurados y las prioridades de pago deben quedar explícitas. Los inversores necesitan saber qué obligaciones se pagan primero y si el efectivo puede destinarse a otras empresas. Las calificaciones crediticias independientes y las garantías pueden ayudar a los inversores a evaluar o asumir riesgos específicos, pero no sustituyen un plan de reembolso creíble.
Muchos bonos vinculados a las infraestructuras de Vietnam siguen siendo emitidos por las empresas matrices, carecen de calificación y vencen en dos o tres años. El Banco Mundial sitúa el vencimiento promedio de los bonos corporativos en 2021 y 2022 en 4,2 años, frente a 12,7 años para los bonos del Gobierno. Estas cifras describen grupos distintos de instrumentos, pero muestran el mismo problema: la financiación corporativa suele vencer mucho antes de que los activos de infraestructura terminen de generar ingresos.
La fijación de precios agrava el desajuste. Los bonos corporativos suelen tener tasas variables vinculadas a los depósitos bancarios, incluidos los depósitos a 12 meses. Por tanto, tanto los inversores como los emisores siguen expuestos a los cambios en las condiciones de financiación bancaria. La experiencia de India ofrece un punto de comparación: algunos proyectos consolidados de energía renovable ya pueden emitir bonos con vencimientos de hasta 25 años, respaldados por contratos estables y el respeto de los precios acordados.
La ciudad de Ho Chi Minh propone endeudarse por etapas
El borrador de la ciudad de Ho Chi Minh clasificaría los bonos municipales y de proyectos emitidos a través del centro financiero como bonos del gobierno local. Se trata de una distinción fundamental frente a un bono privado de proyecto que depende únicamente de los ingresos de un activo: la ciudad sería responsable del pago puntual del principal, los intereses y los gastos asociados.
La propuesta cita el apartado a de la cláusula 1 del artículo 24 de la Ley de Desarrollo Urbano y está vinculada a la Resolución 222/2025/QH15 de la Asamblea Nacional, del 27 de junio de 2025. Permitiría emisiones en dongs o en monedas extranjeras libremente convertibles, y restringiría el uso de los fondos a proyectos aprobados que hayan completado los trámites de inversión y medioambiente.
Nguyen Huu Huan, subdirector del órgano ejecutivo del centro financiero, propone varias emisiones dentro de un programa de mediano plazo. Los documentos comunes se prepararían inicialmente, mientras que cada emisión tendría en cuenta las necesidades de desembolso, la capacidad de reembolso de la deuda y las condiciones del mercado. La ciudad podría ajustar los plazos, el tamaño, la moneda, el vencimiento y el mercado destinatario dentro de los límites aprobados por el Consejo Popular municipal.
El borrador también permite actualizar anualmente el programa, realizar emisiones adicionales de bonos existentes y llevar a cabo operaciones de gestión de deuda, como recompras y canjes. El endeudamiento debe mantenerse dentro de los límites de deuda, déficit y reembolso. Las emisiones en moneda extranjera podrían utilizar instrumentos de cobertura, que ayudan a gestionar las variaciones del tipo de cambio y de las tasas de interés, pero no eliminan los riesgos del endeudamiento.
Entre las fechas y las etapas del procedimiento figuran las siguientes:
- 27 de junio de 2025: aprobación de la Resolución 222/2025/QH15, citada como parte del fundamento jurídico del marco propuesto.
- Del 6 al 16 de octubre de 2026: período de consulta sobre el proyecto de resolución de la ciudad de Ho Chi Minh.
- 7 de octubre de 2026: consulta organizada por el centro financiero y la Corporación Financiera Internacional.
- Tras la aprobación: los planes de emisión individuales aún deberán prepararse, evaluarse y aprobarse conforme al procedimiento propuesto.
La preparación y la liquidez determinarán si las ciudades pueden vender bonos
En la consulta del 7 de octubre, Pavel Kochanov, especialista sénior en financiación municipal de la Corporación Financiera Internacional, recomendó elaborar modelos financieros para todo el plazo del endeudamiento, incluidos escenarios adversos. Los inversores necesitan información sobre los ingresos, los gastos, la liquidez y la deuda existente de la ciudad, así como sobre posibles obligaciones futuras, además de un margen de seguridad para el reembolso.
Neeraj Gupta, director principal de inversiones de la CFI, recomendó priorizar los proyectos que ya cuenten con estudios de viabilidad, terrenos asegurados, permisos y los contratos necesarios. Endeudarse antes de que un proyecto pueda utilizar los fondos genera costos de financiación sin impulsar de inmediato las obras. En los proyectos de metro, la cantidad de pasajeros, la liberación de los terrenos y las obligaciones de pago deben asignarse explícitamente entre las partes.
Hanoi está estudiando otro programa de bonos municipales. Bach Thanh Long, subdirector ejecutivo de Vietcombank, calcula que las necesidades potenciales de financiación ascenderán a entre 150 y 200 billones de dongs entre 2027 y 2030. El plan ferroviario de la ciudad prevé 18 líneas con una extensión de 979 kilómetros, mientras que las cinco líneas cuya construcción, según los informes, comenzó en junio tienen una inversión superior a 1,3 cuatrillones de dongs.
Vietcombank propone distintos vencimientos y denominaciones, la posibilidad de amortización anticipada y tasas de interés vinculadas a las condiciones del mercado y a los rendimientos de los bonos del Gobierno. También quiere que los bonos municipales puedan considerarse activos líquidos de nivel 1 y utilizarse en operaciones con el Banco Estatal. Se trata de propuestas, no de cambios regulatorios confirmados. Su objetivo es facilitar la tenencia y la negociación de estos bonos, algo importante incluso para los inversores que prevén conservarlos durante años.
La financiación energética muestra la importancia del comprador y del contrato
El estudio sobre financiación verde del Instituto del Banco Asiático de Desarrollo identifica como obstáculos a la financiación la fijación de los precios de la electricidad, la solvencia de Vietnam Electricity y la escasa capacidad de los bancos para evaluar proyectos verdes. Sus conclusiones son históricas e incluyen la calificación crediticia BB de EVN en 2018; no deben interpretarse como una evaluación de su calificación actual.
El mecanismo sigue siendo pertinente para el diseño de los proyectos. Un activo de energía renovable puede generar electricidad de manera fiable y, aun así, tener dificultades para reembolsar la deuda si su comprador no puede pagar o si los precios establecidos en el contrato no cubren los costos. El estudio también registra un desajuste entre los activos y la deuda de EVN: sus activos pueden durar hasta 25 años, mientras que alrededor de la mitad de su deuda corresponde a préstamos con vencimientos inferiores a cinco años.
El estudio describe una primera emisión piloto de bonos verdes en la que la ciudad de Ho Chi Minh emitió bonos por 523.500 millones de dongs, con un vencimiento de 15 años, para 11 proyectos. Ba Ria Vung Tau tenía previsto emitir bonos por 80.000 millones de dongs, con un vencimiento de cinco años. El estudio también señaló que el desarrollo formal de los bonos verdes afrontaba carencias en las normas jurídicas, los estándares de presentación de informes y la capacidad de evaluación independiente. Una etiqueta verde no garantiza por sí sola la calidad crediticia.
El ahorro interno necesita canales de inversión fiables
BIDV calcula que la tasa de ahorro de Vietnam ronda el 37% del PIB, pero gran parte de ese dinero sigue en depósitos bancarios. Los activos de los fondos de inversión y de pensiones superaron los 835 billones de dongs en el primer trimestre de 2026, mientras que los fondos complementarios voluntarios de pensiones solo tenían unos 2,21 billones de dongs distribuidos en siete fondos gestionados por cuatro empresas autorizadas.
Ta Thi Tue Anh, directora de banca para instituciones financieras de HSBC, calcula que las aseguradoras de vida gestionan más de US$30.000 millones, pero carecen de inversiones adecuadas a largo plazo. Advierte expresamente que la cifra no es oficial. Johan Nyvene, presidente de HSC, afirma que los inversores particulares nacionales representan entre el 85% y el 90% del valor diario de las operaciones, lo que ilustra la limitada profundidad de la base nacional de inversores institucionales.
El Banco Mundial calcula que las reformas de los mercados de capitales podrían atraer más de US$78.000 millones en nueva financiación e inversión hasta 2030, principalmente para empresas. Se trata de un potencial condicionado, no de dinero comprometido para infraestructuras. Sus propuestas se refieren tanto a los inversores como a los instrumentos e incluyen el desarrollo de fondos de pensiones, seguros e inversión.
Los cambios legales también deben distinguirse cuidadosamente de las promesas. Según se ha informado, las normas modificadas sobre asociaciones público-privadas permiten que las sociedades de proyecto realicen colocaciones privadas de bonos sin estados financieros históricos. Un informe de agosto de 2025 describió como inminente un decreto adicional que permitiría las emisiones públicas y la cotización inmediata; aquí no se ha establecido cuál fue su situación posterior. Nguyen Duc Chi, viceministro de Finanzas, afirmó que estaba previsto presentar las enmiendas a la Ley de Valores a la Asamblea Nacional en octubre de 2026.
Los cambios de liquidez bancaria ofrecen otra vía. Según los informes, la Circular 50/2026 eleva gradualmente el límite de la relación entre préstamos y depósitos del 85% al 95%, a partir del 1 de octubre de 2028, con la posibilidad de adelantar su aplicación si se cumplen los requisitos de liquidez. Unas condiciones más flexibles para conceder préstamos bancarios no crean inversores dispuestos a mantener riesgos de infraestructura durante décadas. Una diversificación real requiere compradores que no sean bancos, ingresos previsibles para los proyectos y una distribución transparente de las responsabilidades por las garantías y el apoyo presupuestario.
Lo esencial
- Las necesidades de infraestructura de la ciudad de Ho Chi Minh superan los 3,17 cuatrillones de dongs para 2026-2030, y su presupuesto cubre alrededor del 31%.
- El marco municipal de bonos sigue siendo una propuesta, con un período de consulta previsto del 6 al 16 de octubre de 2026.
- Las estimaciones de las necesidades de financiación de infraestructuras de Vietnam difieren en alcance, pero coinciden en que son considerables y superan la financiación pública.
- Los bancos siguen siendo el principal canal de financiación, pese al gran desajuste entre los plazos de los depósitos y las necesidades de financiación de las infraestructuras.
- Los bonos de proyectos requieren ingresos identificables, contratos exigibles, prioridades de pago claras y una distribución definida de los riesgos.
- Los fondos de pensiones, las aseguradoras y los fondos de inversión podrían aportar financiación a más largo plazo, siempre que se desarrollen al mismo tiempo activos adecuados y protecciones para los inversores.