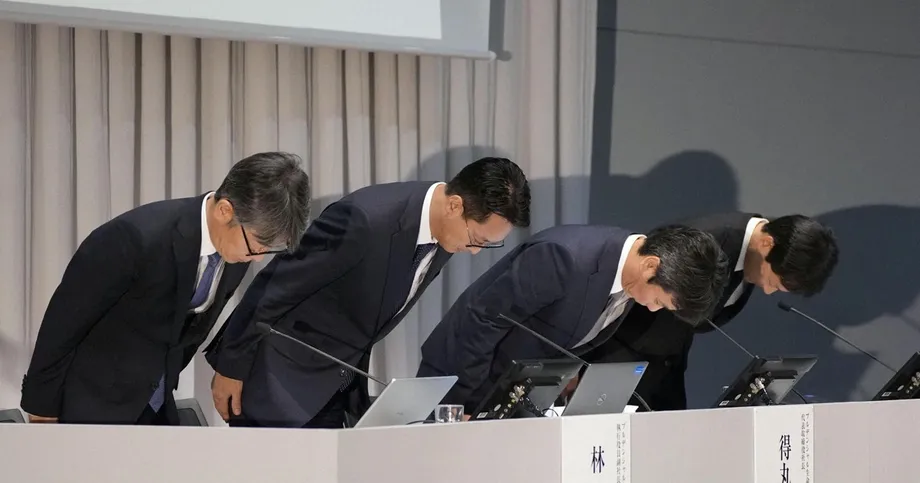
El regulador ordena suspender las ventas hasta enero de 2027
La Agencia de Servicios Financieros de Japón ordenó a Prudential Life Insurance y Gibraltar Life Insurance que dejen de ofrecer seguros y firmar nuevos contratos desde el 13 de octubre de 2026 hasta el 31 de enero de 2027, tras detectar graves fallas en la supervisión, la protección de los clientes y el control de la gestión.
Contenido
- El regulador ordena suspender las ventas hasta enero de 2027
- Por qué difieren las cifras financieras
- Cómo evolucionó el escándalo
- Las relaciones personales quedaron fuera de la supervisión de la empresa
- Gibraltar y la empresa matriz enfrentan conclusiones distintas
- Las revisiones de compensación no equivalen a pagos
- Medidas disciplinarias para 157 empleados
- Las reformas salariales y de las sucursales buscan modificar los incentivos de ventas
- Se amplía la supervisión de clientes, pero persisten los riesgos relacionados con los datos
- Qué debe ocurrir antes de que se reanuden las ventas
- Puntos clave
La medida, anunciada el 9 de octubre, se produjo tras la publicación de una investigación independiente sobre transacciones fraudulentas o inapropiadas con clientes de Prudential Life por un valor de 5.200 millones de yenes, unos 33 millones de dólares, a lo largo de más de tres décadas. El regulador también ordenó a la empresa matriz de las aseguradoras, Prudential Holdings of Japan, mejorar su gobierno corporativo y la supervisión de sus filiales.
Las órdenes administrativas de la Agencia exigen que las tres empresas presenten planes de mejora antes del 30 de noviembre de 2026. A las dos aseguradoras, el organismo les exige investigaciones exhaustivas, una compensación adecuada a los clientes, medidas disciplinarias y cambios en la gestión de ventas y los sistemas de remuneración. También exige que se determinen las responsabilidades de directivos actuales y anteriores.
La suspensión es más limitada que un cierre de las aseguradoras. Los servicios para los contratos existentes, incluidos los pagos y las prestaciones de los seguros, continuarán. El organismo no revocó la licencia de operación de Prudential Life y sus órdenes permiten excepciones individuales cuando el regulador considere que una actividad es necesaria para proteger a los asegurados.
Prudential Life ya había suspendido voluntariamente las nuevas ventas en febrero. La suspensión obligatoria ahora se extiende más allá de la fecha del 5 de noviembre anunciada para esa pausa voluntaria. La fecha de finalización, el 31 de enero, no determina cuándo se reanudarán realmente las ventas: la empresa aún debe corregir las fallas identificadas por los investigadores y el regulador.
Por qué difieren las cifras financieras
El escándalo ha generado varias cifras monetarias, cada una correspondiente a una evaluación o etapa distinta de la investigación. No deben considerarse medidas intercambiables de pérdidas confirmadas o compensaciones pagadas.
El anuncio de la investigación, publicado el 8 de octubre, cifró en 5.200 millones de yenes las transacciones fraudulentas o inapropiadas con clientes. Otra descripción de la investigación situó por encima de los 6.100 millones de yenes las pérdidas comunicadas por las víctimas. Una declaración independiente de la empresa describió fraudes confirmados por unos 4.340 millones de yenes, que implicaban a 157 empleados actuales y anteriores y a 676 clientes.
Estas cifras distinguen entre el valor de las transacciones examinadas, las pérdidas reclamadas por los clientes y los fraudes descritos como confirmados. No se pueden sumar, y una pérdida comunicada no se convierte automáticamente en una compensación. El monto final que se pagará depende de las revisiones de cada caso.
La escala es mayor que la revelada en el primer anuncio, en enero, cuando Prudential Life identificó aproximadamente 3.100 millones de yenes recibidos indebidamente de clientes. Una descripción más detallada situó esa cifra inicial en 3.140 millones de yenes e indicó que los hechos involucraban a 107 empleados actuales y anteriores y a 503 clientes entre 1991 y 2025. La cifra de 5.200 millones de yenes correspondiente a las transacciones examinadas en octubre supera en unos 2.060 millones, o un 66%, la cifra inicial de 3.140 millones, aunque la investigación posterior abarcó un conjunto de conductas más amplio.
Las cifras de clientes también difieren. En su comunicado oficial de octubre, Prudential Life identifica a 498 personas en los casos del 16 de enero, en lugar de las 503 mencionadas en la descripción anterior. La empresa no explica esa diferencia en el comunicado. Ninguna de las dos cifras representa el total de personas que posteriormente presentaron reclamaciones o consultas.
Cómo evolucionó el escándalo
La medida regulatoria se produjo tras meses de aumento de las quejas, revisiones de compensación e inspecciones. La primera declaración de Prudential Life llevó a la renuncia del entonces presidente, Kan Mabara, y a una inspección de la Agencia de Servicios Financieros que comenzó a finales de enero.
Los principales acontecimientos corresponden a estas fechas:
- 16 de enero de 2026: Prudential Life reveló conductas indebidas que involucraban a más de 100 empleados actuales y anteriores y unos 3.100 millones de yenes recibidos de clientes.
- 10 de febrero: La empresa inició una suspensión voluntaria de las nuevas ventas, prevista inicialmente hasta el 9 de mayo.
- 22 de abril: La empresa informó de unas 700 denuncias de perjuicios y consultas, y extendió la pausa de ventas hasta el 5 de noviembre.
- 7 de octubre: Comenzó a funcionar un sistema para registrar reuniones específicas con clientes y generar resúmenes mediante inteligencia artificial.
- 8 de octubre: Prudential Life publicó la investigación independiente y anunció novedades sobre compensaciones, medidas disciplinarias y reformas.
- 9 de octubre: La Agencia de Servicios Financieros anunció las órdenes de suspensión y mejora.
- Del 13 de octubre al 31 de enero de 2027: Se aplica a ambas aseguradoras la suspensión obligatoria de la oferta de seguros y la firma de nuevos contratos.
El total de unas 700 denuncias y consultas de abril fue más del doble de las aproximadamente 300 comunicadas el 10 de febrero. Unas 70 correspondían a Gibraltar Life, lo que muestra que las quejas ya se habían extendido más allá de Prudential Life mucho antes de las órdenes de octubre.
El regulador concluyó que la pausa voluntaria de las ventas no había resuelto los problemas de supervisión. En Prudential Life, algunos vendedores contactaron a clientes sin la aprobación de los gerentes de ventas, en contra de las restricciones vigentes durante la pausa. También siguieron apareciendo casos de recepción inapropiada de dinero de clientes después de que comenzó la suspensión.
Las relaciones personales quedaron fuera de la supervisión de la empresa
La investigación y las conclusiones regulatorias describen un problema empresarial que iba más allá de empleados individuales. Prudential Life dependía exclusivamente de vendedores conocidos como Life Planners, cuya remuneración estaba totalmente vinculada a su desempeño y que, por lo general, tenían libertad para elegir sus horarios y lugares de trabajo.
Las sucursales contrataban a sus propios vendedores y ganaban una considerable autonomía a medida que se expandían. Según la Agencia, distintos equipos directivos tuvieron oportunidades reiteradas de abordar los riesgos, pero mantuvieron el modelo para dar prioridad a las ventas. La sede central se volvió reacia a cuestionar a las sucursales, mientras que gerentes de sucursal y otros responsables de ventas también estuvieron involucrados en algunos casos de conducta indebida.
En su declaración de reforma del 8 de octubre, Prudential Life afirma que el comité independiente concluyó que las relaciones personales entre empleados y clientes dificultaban que los gerentes y la sede central supieran lo que ocurría. Las transferencias de dinero inapropiadas y las ofertas de inversión podían repetirse sin ser detectadas.
Los problemas incluían préstamos y créditos personales, ofertas de inversión no relacionadas con seguros, ventas de seguros inadecuados y sustituciones de pólizas. La Agencia también detectó fallas a la hora de comprobar si las ventas se ajustaban a las necesidades de los clientes y si se les había proporcionado la información requerida.
Hiromitsu Tokumaru, presidente de Prudential Life, reconoció en la conferencia de prensa del 8 de octubre que la gestión había contribuido tanto a las conductas indebidas como a que se prolongaran.
«Nos tomamos muy en serio que hayamos sacudido los cimientos mismos de la confianza», dijo Tokumaru. «No fue un problema de empleados específicos, sino la forma en que operaba la dirección lo que provocó las conductas indebidas y prolongó la situación».
Gibraltar y la empresa matriz enfrentan conclusiones distintas
Gibraltar Life recibió las mismas fechas de suspensión, pero la Agencia detalló conclusiones específicas sobre sus operaciones. A diferencia de Prudential Life, Gibraltar vende a través de agencias generales, además de sus propios asesores Life Plan Consultants.
El regulador señaló que Gibraltar adoptó un modelo similar de contratación, capacitación y ventas tras comenzar a operar en 2001. En la contratación se daba preferencia a empleados capaces de generar ventas rápidamente, a menudo mediante sus redes personales existentes. Ese enfoque contribuyó a crear relaciones con clientes que los gerentes y la sede central no podían supervisar adecuadamente.
Según la Agencia, la dirección de Gibraltar reconoció los problemas de las recompensas vinculadas a las ventas y las relaciones personales con los clientes, pero temía que se fueran empleados y empeoraran los resultados del negocio si introducía cambios fundamentales. La remuneración y las evaluaciones de los supervisores también dependían en gran medida de la contratación y las ventas de sus equipos, lo que reducía sus incentivos para cuestionar conductas problemáticas.
Las fallas de la empresa matriz eran aún más amplias. Prudential Holdings of Japan debía supervisar a sus filiales aseguradoras, pero la Agencia concluyó que daba demasiada importancia a su autonomía, revisaba los informes de manera formal en lugar de examinar a fondo las operaciones y no proporcionaba suficientes recursos para el cumplimiento normativo.
Los mecanismos de auditoría interna también eran insuficientes. Aunque los recursos de auditoría se habían centralizado, el personal transferido desde las filiales seguía auditando las empresas de las que procedía, lo que limitaba el alcance de las revisiones en todo el grupo. El organismo también identificó declaraciones y conductas de la dirección que restaban importancia a la auditoría interna.
Las órdenes de suspensión y mejora para las aseguradoras se emitieron en virtud del artículo 132, párrafo 1, de la Ley de Negocios de Seguros de Japón. La orden de mejora para la empresa matriz se emitió en virtud del artículo 271-29, párrafo 1. La Agencia se basó en sus propias inspecciones y en los informes exigidos por ley, además de la investigación independiente, en lugar de aceptar sin más las conclusiones de la empresa.
Las revisiones de compensación no equivalen a pagos
Un Comité Independiente de Compensación a Clientes, creado por Prudential Holdings of Japan, decide si corresponde pagar una compensación y cuál debe ser su monto. Es importante distinguir entre una revisión finalizada y un pago al evaluar los avances.
Prudential Life informó que había concluido las revisiones de 492 de las 498 personas incluidas en los casos del 16 de enero, por lo que quedaban seis casos pendientes dentro de ese grupo definido. Esto equivale a alrededor del 98,8% de los casos revisados. El comunicado menciona una actualización sobre el avance de las compensaciones fechada el 16 de septiembre de 2026, pero completar una revisión no significa por sí solo que el cliente haya recibido una compensación.
Una descripción más amplia indicó que el comité había evaluado reclamaciones de 1.345 clientes, incluidos clientes de Gibraltar Life, y había aprobado compensaciones para 676. No especificó cuántos casos seguían en revisión. Estas cifras corresponden a una población distinta de las 498 personas incluidas en los casos de enero de Prudential Life.
La misma cautela se aplica a una actualización de abril. Para el 17 de abril habían concluido los procedimientos de evaluación y compensación correspondientes a 1.700 millones de yenes y 259 clientes, pero la empresa dijo que ese grupo incluía a clientes a quienes se les negó una compensación. Por lo tanto, no se puede describir los 1.700 millones de yenes como dinero pagado a las víctimas.
Tokumaru ha dicho que la compensación y las medidas disciplinarias deben tener prioridad sobre la reanudación de las ventas.
«Nunca daremos prioridad a reanudar las ventas por encima de compensar a las víctimas y tomar medidas disciplinarias contra las personas involucradas», dijo.
Medidas disciplinarias para 157 empleados
Las cifras detalladas sobre las medidas disciplinarias ayudan a explicar el total comunicado de 157 empleados de ventas actuales y anteriores. Prudential Life identificó a 146 personas involucradas en los casos de enero y concluyó las medidas contra ese grupo en abril de 2026.
De las 146 personas, 53 fueron despedidas o recibieron una solicitud de renuncia, 68 fueron suspendidas y 25 recibieron advertencias, amonestaciones u otras medidas. Las cifras incluyen medidas equivalentes aplicadas a antiguos empleados. En casos separados, otras 11 personas fueron despedidas o recibieron una solicitud de renuncia.
El documento presentado por Prudential Financial repite ese desglose. La suma de 53 y 11 da 64 despidos o solicitudes de renuncia. Algunos informes describen a las 64 personas como despedidas, pero la formulación oficial incluye ambas formas de salida.
Tokumaru, el vicepresidente Yasuhiro Akiyama y el vicepresidente Kuniyoshi Hayashi devolverán voluntariamente el 30% de su remuneración mensual durante tres meses. Tokumaru indicó que tenía previsto seguir en el cargo para completar las medidas preventivas.
La devolución de parte de la remuneración es solo un aspecto de la rendición de cuentas de la dirección. La empresa afirma que las decisiones sobre la dirección actual y anterior siguen sujetas al asesoramiento externo y a los procedimientos de la junta directiva. La Agencia exige explícitamente que se determinen las responsabilidades, incluidas las de antiguos directivos.
Las reformas salariales y de las sucursales buscan modificar los incentivos de ventas
Prudential Life planea introducir un salario mínimo garantizado en 2027. Según el diseño propuesto, la empresa cubriría la diferencia cuando la remuneración mensual fuera inferior a un monto establecido. No ha revelado ese monto garantizado.
El plan también aumenta la proporción de la remuneración por atender pólizas existentes: de menos del 5% a aproximadamente el 20%. Según las cifras anunciadas, esto supondría más de cuadruplicar la proporción anterior. Las comisiones por nuevos contratos se pagarían durante siete años en lugar de cuatro, y las evaluaciones tendrían en cuenta la continuidad de las pólizas, el cumplimiento normativo y la calidad de las ventas.
Estos cambios buscan reducir la presión para obtener nuevas ventas de inmediato y dar mayor importancia al mantenimiento de relaciones adecuadas con los clientes. Sin embargo, no basta con anunciarlos para demostrar que serán eficaces, en particular porque la Agencia concluyó que medidas anteriores se habían aplazado o evaluado de manera insuficiente.
También cambiaría la remuneración de los gerentes de ventas. El salario base representaría aproximadamente el 30%, se eliminarían los vínculos directos entre la remuneración y el número de personas contratadas, y, en general, los gerentes dejarían de vender seguros para concentrarse en la supervisión.
La empresa planea sustituir sus 139 sucursales por entre 40 y 50 dentro de una nueva estructura, una reducción de aproximadamente entre el 64% y el 71%. Está previsto que siete sucursales piloto comiencen a operar el 1 de noviembre de 2026, junto con el cierre planificado de 30 sucursales existentes. Los nuevos cargos directivos repartirían las responsabilidades de gobierno de las sucursales, supervisión de varios equipos y supervisión de cada vendedor.
Se amplía la supervisión de clientes, pero persisten los riesgos relacionados con los datos
Prudential Life ha introducido informes diarios de actividad para los vendedores y ha impartido capacitación sobre gobierno corporativo a unos 4.000 empleados de ventas. También obtuvo declaraciones de los empleados en las que afirmaban no haber gestionado dinero de manera inapropiada. Cuando sea necesario, la empresa puede solicitar información crediticia y declaraciones de impuestos de forma voluntaria y con el consentimiento del empleado.
Un programa de socios de atención al cliente, introducido en abril, permite a los clientes comunicarse directamente con la sede central en lugar de depender exclusivamente de su vendedor. En la fecha de publicación del comunicado de octubre, el equipo tenía 51 integrantes, y está previsto ampliarlo a partir del año fiscal 2027.
El sistema de grabación de reuniones, puesto en marcha el 7 de octubre, registra reuniones específicas con el consentimiento del cliente y utiliza inteligencia artificial para generar resúmenes. Abarca conversaciones designadas sobre contratos existentes, así como reuniones pertinentes de venta y atención. La empresa afirma que su objetivo es hacer visibles las interacciones y detectar antes los problemas de protección de los clientes.
La información de los clientes requiere atención específica. La Agencia detectó que antiguos vendedores se habían llevado información de forma indebida y que las investigaciones sobre casos similares eran deficientes. En Prudential Life también identificó la sospecha de que se había importado y utilizado indebidamente información personal obtenida en empleos anteriores.
Gibraltar enfrentaba riesgos similares relacionados con empleados que, al marcharse, se llevaban datos de contacto de clientes. Grabar las reuniones permite tener más visibilidad sobre las conversaciones, pero no resuelve por sí solo cómo se recopila, consulta o retira la información. Prudential Life afirma que está reforzando los controles de información y que pasará a utilizar teléfonos inteligentes propiedad de la empresa.
Qué debe ocurrir antes de que se reanuden las ventas
El plazo del 30 de noviembre para presentar los planes de mejora se aplica a Prudential Life, Gibraltar Life y su empresa matriz. Ambas aseguradoras deben obtener revisiones de sus planes de mejora y de su aplicación por parte de especialistas externos con experiencia en seguros o gobierno corporativo.
Las tres empresas deben informar cada tres meses sobre los avances; la primera fecha de referencia será finales de febrero de 2027. Los informes deben presentarse antes del día 15 del mes siguiente, por lo que el primero está previsto para el 15 de marzo de 2027.
El monto total de las compensaciones, el número completo de reclamaciones sin resolver y las decisiones adicionales sobre antiguos directivos siguen pendientes. Prudential Life también continúa revisando posibles ofertas inapropiadas de seguros. El enfoque anunciado permitiría vender solo a empleados que hayan demostrado cumplir los estándares de la empresa, pero ahora deberá aplicarse dentro de los límites de la suspensión regulatoria.
El costo comercial ya es considerable. En abril, Prudential indicó que el escándalo podría reducir las ganancias en 550 millones de dólares, según las proyecciones consolidadas de la empresa matriz estadounidense. También informó de un aumento de las cancelaciones de pólizas respecto al año anterior. Esa proyección es distinta de las pérdidas de los clientes y de los montos de las compensaciones.
La prueba central será determinar si los cambios en la remuneración, la gestión de las sucursales y el contacto directo con los clientes permiten una supervisión eficaz allí donde fallaron los controles anteriores. Las órdenes de la Agencia exigen pruebas de su aplicación y avances continuos, por lo que el escrutinio continuará más allá de la suspensión formal de las ventas.
Puntos clave
- Prudential Life y Gibraltar Life deben suspender la oferta de seguros y la firma de nuevos contratos desde el 13 de octubre de 2026 hasta el 31 de enero de 2027.
- La investigación describió transacciones fraudulentas o inapropiadas por 5.200 millones de yenes; las cifras de pérdidas comunicadas y fraudes confirmados corresponden a medidas distintas.
- Los servicios para las pólizas existentes, incluidos los pagos y las prestaciones de los seguros, continuarán.
- Prudential Life aplicó medidas disciplinarias a 157 empleados actuales y anteriores, incluidos 64 despedidos o a quienes se pidió que renunciaran.
- Las reformas previstas para 2027 incluyen una remuneración mínima garantizada, mayor compensación por atender pólizas y períodos de pago de comisiones más largos.
- Las tres empresas deben presentar planes de mejora antes del 30 de noviembre y enviar informes periódicos sobre los avances.
- El monto final de las compensaciones y la fecha efectiva de reanudación de las ventas aún no están definidos.