Un nuevo costo para algunos pagos con UPI
India aplicará una tasa de descuento al comerciante a algunos pagos realizados a través de la Interfaz Unificada de Pagos (UPI), la red de pagos instantáneos que utilizan cientos de millones de personas. A partir del 15 de octubre de 2026, los comercios pagarán una comisión del 0,4% cuando los clientes utilicen UPI para determinados pagos a comerciantes superiores a 2.000 rupias, unos 21 dólares.
Contenido
- Un nuevo costo para algunos pagos con UPI
- ¿Qué pagos seguirán siendo gratuitos?
- ¿Por qué introducir una tasa después de años de UPI gratuito?
- Por qué los comercios temen un regreso al efectivo
- Los vendedores de combustible piden una exención especial
- Las plataformas de inversión advierten de otro problema
- El Gobierno afirma que los clientes no pagarán la comisión
- Los partidos de oposición cuestionan quién pagará
- Qué muestran los datos de las transacciones
- ¿Qué ocurrirá ahora?
- En resumen
La comisión tendrá un tope de 300 rupias por transacción. Con la tasa estándar, un pago de 2.000 rupias generaría una comisión de unas 8 rupias, mientras que uno de 10.000 rupias le costaría al comercio 40 rupias. El tope de 300 rupias se aplicará a las transacciones de 75.000 rupias o más.
Los clientes no pagarán la comisión directamente y los comercios no podrán añadirla a la factura. En su lugar, el importe se distribuirá entre los bancos, los proveedores de servicios de pago, las empresas adquirentes de comercios y la Corporación Nacional de Pagos de India, que opera UPI.
La medida supone un cambio importante para un sistema que durante años se ha promocionado como gratuito, instantáneo y accesible. También ha abierto un debate más amplio sobre quién debe pagar la infraestructura que sostiene el auge de los pagos digitales en India.
¿Qué pagos seguirán siendo gratuitos?
La nueva norma no se aplica a todas las transacciones de UPI. Las transferencias entre personas seguirán siendo gratuitas, independientemente del importe. También seguirán siendo gratuitos los pagos a comercios de hasta 2.000 rupias y los pagos incluidos en el marco de tasa cero para pequeños comercios.
Los pagos mediante códigos QR a pequeños comercios de zonas rurales y semiurbanas no estarán sujetos a la comisión. Según información del sector, NPCI define como pequeños comercios, en el nuevo marco, a los negocios que reciben hasta 1 lakh de rupias al mes mediante códigos QR de UPI.
El Gobierno afirma que alrededor del 96% de las transacciones entre personas y comercios no se verá afectado. La cifra incluye los pagos por debajo del umbral y las transacciones de los comercios protegidos por los acuerdos de comisión cero.
Algunos sectores pagarán una tarifa fija en lugar de la tasa del 0,4%. Los pagos superiores a 2.000 rupias en estaciones de servicio, ferrocarriles, servicios de telecomunicaciones, seguros e insumos agrícolas tendrán una comisión fija de 5 rupias. Según se ha informado, las transacciones del mercado de capitales tendrán una tasa mucho menor, del 0,02%, en consonancia con el elevado valor de muchos pagos de esa categoría.
¿Por qué introducir una tasa después de años de UPI gratuito?
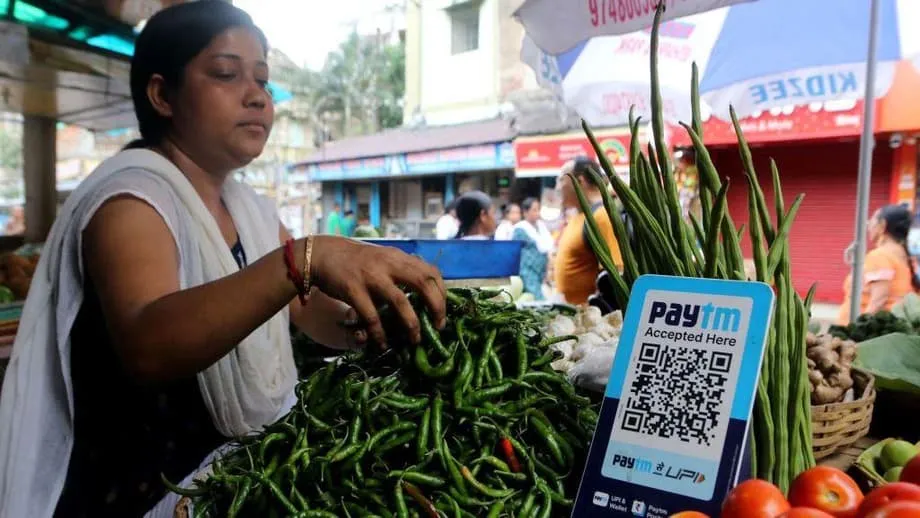
UPI se lanzó en 2016 y pronto se convirtió en una parte central de la vida comercial cotidiana en India. Los clientes pueden pagar escaneando un código QR o seleccionando un contacto en una aplicación móvil; el dinero se transfiere casi al instante entre cuentas bancarias.
La red ha permitido realizar pagos en puestos callejeros, taxis, supermercados, hospitales y negocios en línea. También ha contribuido a incorporar más transacciones a la economía formal, donde los pagos son más fáciles de registrar y conciliar que las ventas en efectivo.
Hasta ahora, los bancos, las empresas tecnológicas y el Gobierno han asumido gran parte del costo de mantener y ampliar la red. El Gobierno también ha utilizado fondos públicos para respaldar incentivos que animaron a los bancos y las empresas de pagos a mantener gratuitos los pagos pequeños con UPI.
Las autoridades afirman que la nueva tasa ayudará a que la red sea financieramente sostenible. El Ministerio de Finanzas ha descrito la comisión como un pago por servicios de procesamiento, no como un impuesto recaudado por el Gobierno. Se espera que los fondos respalden inversiones en infraestructura de pagos, fiabilidad, innovación y ciberseguridad.
El Comité Directivo de UPI fijó la tasa en 40 puntos básicos, es decir, el 0,4%. Según estimaciones del sector, la comisión podría generar hasta 16.000 crore de rupias al año para los participantes de la red de pagos, aunque el importe real dependerá del volumen de transacciones y de las exenciones.
Por qué los comercios temen un regreso al efectivo
Los grupos de comerciantes afirman que la carga financiera podría ser mayor de lo que sugiere la tasa anunciada, sobre todo para los negocios con márgenes estrechos. Un comercio que venda un artículo de alto valor podría tener que pagar la comisión aunque la venta apenas le deje ganancias.
Kumar Rajagopalan, director ejecutivo de la Asociación de Minoristas de India, afirmó que la medida podría debilitar años de avances en la adopción de pagos digitales.
Durante la temporada festiva, una gran proporción de las transacciones supera las 2.000 rupias, y en cuanto se aplica una comisión al pago digital, el efectivo se convierte en la opción más sencilla.
A los comercios les preocupa especialmente el momento elegido. Está previsto que la comisión entre en vigor poco antes de Diwali, uno de los períodos de mayor actividad comercial en India. Las compras de ropa, productos electrónicos, joyas y artículos para el hogar suelen superar el nuevo umbral, lo que generaría numerosas transacciones sujetas a la tasa.
Algunos comerciantes dicen que podrían pedir a los clientes que paguen en efectivo las compras de mayor importe. Otros podrían limitar la aceptación de UPI o ajustar los precios indirectamente, aunque las normas prohíben cobrar la comisión como un cargo separado.
El riesgo es mayor para los pequeños negocios, que tienen un acceso limitado al crédito y poco margen para absorber nuevos gastos. El efectivo también evita los costos de procesamiento de pagos, aunque conlleva sus propios riesgos, como los gastos de manejo, los robos y un registro menos completo de las transacciones.
Los vendedores de combustible piden una exención especial
Los distribuidores de combustible han planteado una de las objeciones sectoriales más firmes. La Asociación de Distribuidores de Petróleo de toda India ha pedido al ministro de Finanzas de la Unión que elimine la tasa de todos los pagos con UPI en las estaciones de servicio, independientemente del importe de la transacción.
Los distribuidores afirman que sus ingresos se basan en márgenes fijos por litro, no en un porcentaje del importe total de la venta. Por ello, cuando un cliente paga por un volumen mayor, aumenta el valor de la transacción, pero no las ganancias del distribuidor en la misma proporción.
La asociación sostiene que las comisiones de los distribuidores no se revisan desde octubre de 2017, mientras que han aumentado los costos de electricidad, salarios y cumplimiento normativo. Incluso una comisión fija de 5 rupias podría convertirse en un gasto recurrente considerable para las estaciones que procesan miles de pagos digitales al día. Una tasa del 0,4% sería aún más costosa.
Los distribuidores han solicitado una exención total o una exención específica para los pagos de combustible superiores a 2.000 rupias. Argumentan que los clientes reciben el mismo combustible, tanto si pagan en efectivo como con tarjeta o UPI, por lo que el método de pago no debería reducir el margen fijo del distribuidor.
Las plataformas de inversión advierten de otro problema
Los corredores en línea, las plataformas de fondos mutuos y los asesores de inversión afirman que las normas podrían generar costos inusuales, porque el dinero transferido a una cuenta de inversión no siempre da lugar de inmediato a una venta o a una actividad que genere comisiones.
Por ejemplo, un inversor puede transferir 1 lakh de rupias a una cuenta de corretaje y dejar el dinero sin usar. Si la empresa de corretaje debe pagar una tasa del 0,02% u otra comisión aplicable por esa transferencia, incurrirá en un costo sin recibir ingresos por una operación.
Nithin Kamath, fundador de Zerodha, ha sostenido que las transferencias a la cuenta de corretaje del propio cliente se parecen más a pagos entre personas que a compras habituales en comercios. También ha señalado que las normas obligan a los corredores a devolver periódicamente los fondos de clientes que no se hayan utilizado. Después, los clientes podrían volver a enviar el dinero mediante UPI, lo que generaría costos repetidos sin nuevos ingresos para la empresa.
Deepak Shenoy, fundador de CapitalMind, ha advertido que las comisiones porcentuales podrían ser especialmente difíciles de asumir para los fondos mutuos de bajo costo. Un fondo con una comisión anual muy pequeña podría pagar más en cargos por pagos que lo que gana con una inversión a corto plazo financiada mediante UPI.
Representantes del sector han propuesto una tasa menor con un límite bajo, o una comisión fija de 2 rupias o menos para las transacciones de inversión. Afirman que ese modelo protegería los productos de bajo margen y, al mismo tiempo, proporcionaría algunos ingresos a los proveedores de servicios de pago.
El Gobierno afirma que los clientes no pagarán la comisión
El Ministerio de Finanzas ha recalcado que UPI seguirá siendo gratuito para los consumidores. Afirma que la tasa se aplicará a una parte limitada de las transacciones comerciales y que los negocios no podrán repercutirla directamente en los clientes.
El ministerio también ha rechazado las afirmaciones de que la decisión se debió a presiones extranjeras. En un comunicado oficial, afirmó que India está definiendo su política de UPI de forma independiente para construir una red de pagos digitales sostenible, inclusiva y asequible.
Quienes respaldan la medida sostienen que el acuerdo actual oculta el costo real de UPI. Cuando el dinero público cubre los incentivos para los pagos, los contribuyentes financian un servicio utilizado ampliamente tanto por grandes empresas como por pequeños comercios. Según este argumento, un modelo de pagos vinculado al mercado haría que una mayor parte del costo recayera en los negocios que más se benefician de las transacciones digitales.
Bipin Preet Singh, director ejecutivo de MobiKwik, ha afirmado que pasar de los subsidios públicos a un modelo de precios podría reducir la carga para los contribuyentes y vincular los costos de los pagos a los negocios que se benefician de la red.
Cuando el Gobierno financia los subsidios para UPI, ese dinero sale del bolsillo de los contribuyentes. Pasar a un mecanismo de precios vinculado al mercado elimina esa carga fiscal y vincula directamente el costo con las grandes empresas que se benefician de UPI.
Los partidos de oposición cuestionan quién pagará
Las críticas políticas se han centrado en la diferencia entre la norma formal y su probable efecto en el mercado. Rahul Gandhi, dirigente del Partido del Congreso, ha sostenido que los comerciantes podrían acabar recuperando el costo mediante precios más altos, aunque no cobren a los clientes una comisión separada por UPI.
Gandhi también ha señalado que las transacciones de alto valor representan una proporción pequeña del número total de pagos, pero una parte mucho mayor del dinero que circula por UPI. Según su argumento, un grupo reducido de transacciones podría aun así afectar los precios en sectores importantes.
El Gobierno rechaza esa interpretación y afirma que la comisión se aplica a los comerciantes, no a los usuarios comunes. También ha señalado que la medida se estudió hace años y que no se retirará.
Por ello, el debate ha dejado de centrarse únicamente en el aspecto técnico de la tasa. Ahora se discute si la infraestructura de pagos digitales debe considerarse un servicio público, una red comercial o una combinación de ambos.
Qué muestran los datos de las transacciones
La escala de UPI explica por qué incluso una comisión pequeña ha suscitado tanta atención. En agosto, la red procesó una cifra récord de 24.510 millones de transacciones por un valor de 29,82 billones de rupias, según datos de NPCI.
La mayoría de esos pagos son de bajo importe y seguirán siendo gratuitos. Sin embargo, el valor financiero de los pagos comerciales de mayor importe es considerable. Una comisión porcentual pequeña sobre una transacción grande puede superar rápidamente el costo de los métodos de pago tradicionales, en especial para los negocios que antes negociaban tarifas fijas.
El nuevo sistema también podría cambiar los hábitos de maneras difíciles de medir. Los clientes podrían dividir las compras en varios pagos más pequeños para mantenerse por debajo del umbral; los comercios podrían fomentar las transferencias bancarias o el efectivo, y las plataformas de inversión podrían orientar a los usuarios hacia la banca por Internet o los mandatos de pago recurrente.
Los proveedores de servicios de pago sostienen que las redes fiables, la vigilancia del fraude y la ciberseguridad requieren gastos constantes. Los comerciantes responden que la mayor adopción de pagos digitales ya ha beneficiado a los bancos, las plataformas y el Gobierno, mientras que ahora se pide a los pequeños negocios que financien la siguiente etapa de expansión.
¿Qué ocurrirá ahora?
La primera prueba llegará cuando la comisión entre en vigor durante la temporada de compras festivas. Las estaciones de servicio, los comercios, las plataformas de inversión y otros negocios afectados tendrán que decidir si absorben el gasto, modifican sus prácticas de pago o solicitan exenciones.
Se espera que los grupos del sector pidan normas diferenciadas según los márgenes de cada negocio y la finalidad del pago. Una tarifa fija podría ser adecuada para el combustible y los seguros, mientras que las plataformas de inversión podrían solicitar un límite menor. La promesa del Gobierno de que no se cobrará directamente a los clientes también dependerá de que se cumpla la norma y de que los negocios no aumenten los precios por otras vías.
Es poco probable que UPI pierda su papel central en los pagos de India, ya que la mayoría de las transacciones cotidianas seguirán siendo gratuitas. Aun así, la nueva tasa podría influir en la forma en que los negocios gestionan las compras de mayor importe y en cómo se financia la red. Su éxito dependerá de que genere suficientes ingresos para sostener el sistema sin impulsar a los comerciantes o a los clientes a volver al efectivo.
En resumen
- A partir del 15 de octubre de 2026, se aplicará una tasa del 0,4% a determinados pagos comerciales con UPI superiores a 2.000 rupias.
- La comisión tendrá un tope de 300 rupias por transacción y la pagarán los negocios, no directamente los clientes.
- Las transferencias entre personas y la mayoría de los pagos pequeños a comercios seguirán siendo gratuitos.
- Los pagos de combustible, ferrocarriles, telecomunicaciones, seguros e insumos agrícolas que superen el umbral tendrán, por lo general, una comisión fija de 5 rupias.
- Los comerciantes y los distribuidores de combustible temen que el costo reduzca sus márgenes y fomente los pagos en efectivo.
- Los corredores y las plataformas de inversión afirman que la tasa puede generar costos cuando los clientes transfieren dinero sin realizar operaciones.
- El Gobierno afirma que los ingresos respaldarán las operaciones, la infraestructura, la innovación y la ciberseguridad de UPI.