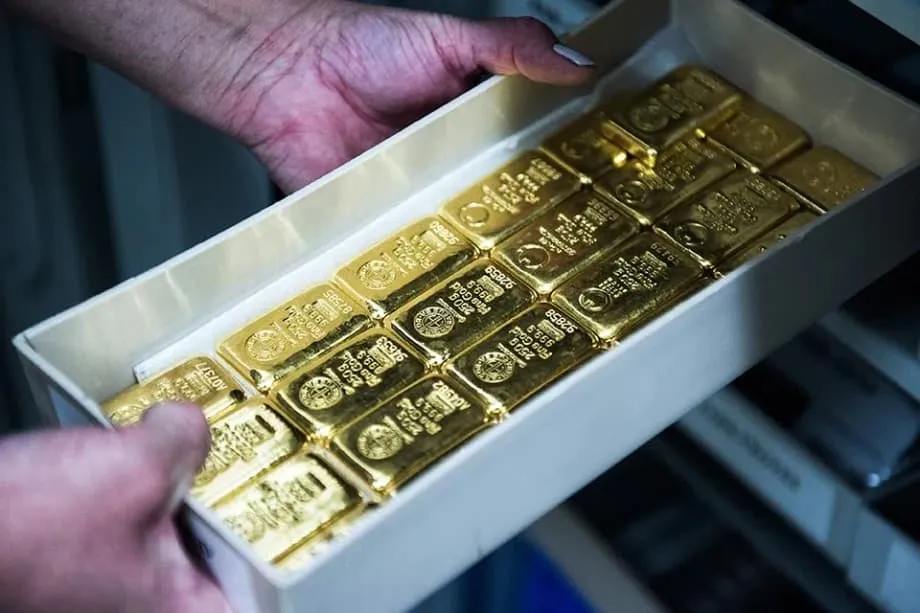
La señal de salida: Hong Kong se adelanta con el lanzamiento de un sistema de compensación en julio
Hong Kong está a punto de obtener una ventaja decisiva por ser el primero en la intensa competencia por convertirse en el principal centro de comercio de lingotes de Asia. La ciudad prevé poner en marcha en julio un sistema de compensación de oro gestionado por el Gobierno, un paso fundamental para crear la liquidez necesaria e influir en los precios regionales. Este calendario concreto sitúa a Hong Kong varios pasos por delante de Singapur, que ha anunciado ambiciones similares, pero aún no se ha comprometido públicamente a una fecha específica para estrenar su propio mecanismo de compensación.
Contenido
- La señal de salida: Hong Kong se adelanta con el lanzamiento de un sistema de compensación en julio
- Preparar el terreno: cámaras acorazadas, refinerías y salarios al alza
- Bancos globales y la frontera de los futuros
- La respuesta de Singapur: la fortaleza de almacenamiento de Asia
- La estrategia oficial de Singapur: cuatro pilares y un calendario sin prisas
- El desafío a Londres: la dimensión geopolítica del oro
- Dos centros, dos futuros: potencia comercial frente a gigante de la custodia
- Puntos clave
Un sistema de compensación actúa como intermediario financiero que garantiza la liquidación de las operaciones y elimina, en la práctica, el riesgo de que una de las partes no cumpla con la entrega tras cerrar un acuerdo. Al centralizar esta función en una entidad gubernamental, Hong Kong busca reducir el riesgo de contraparte y estandarizar las reglas de las transacciones, para que la ciudad sea un lugar más seguro y previsible para mover grandes cantidades de lingotes.
El sistema previsto llega en un momento calculado. Se espera que la habitual desaceleración de la demanda de oro durante los meses de verano deje amplio margen para que los participantes acumulen reservas del metal y pongan a prueba la nueva infraestructura sin la presión de los períodos de mayor actividad del mercado. El mecanismo también se beneficiará de los grandes volúmenes de oro que ya pasan por Hong Kong para satisfacer la demanda de China continental, el mayor consumidor mundial de este metal precioso.
Los observadores del sector han tomado nota de la urgencia de las autoridades de Hong Kong. Adrian Ash, director de investigación de BullionVault, una plataforma en línea para comerciar y almacenar metales preciosos, ofreció una valoración directa de la situación.
«Si Hong Kong y Singapur compiten por crear un sistema de compensación, parece que las autoridades de Hong Kong tienen muchas ganas de ganar».
Ese afán responde a un imperativo estratégico más amplio. En los últimos meses, ambas ciudades han avanzado en sus planes para aprovechar la sólida demanda mundial y reducir el prolongado dominio de Londres como centro global del comercio de lingotes. Aunque la prolongada subida del oro podría haberse frenado algo tras el estallido de la guerra en Oriente Medio, muchos bancos mantienen una perspectiva alcista a largo plazo para un metal que los inversores valoran como reserva alternativa de riqueza cuando aumenta la incertidumbre geopolítica.
La rivalidad entre los dos centros financieros asiáticos se ha intensificado a medida que ambos gobiernos reconocen que controlar los mecanismos de fijación de precios de las materias primas tiene un peso estratégico que va mucho más allá de las ganancias inmediatas del comercio. Los metales preciosos son al mismo tiempo materias primas industriales, instrumentos de inversión y reservas monetarias, lo que los convierte en un pilar singular de cualquier ecosistema financiero. Para Hong Kong, el sistema de compensación no es una mera mejora técnica, sino un paso fundamental para crear un entorno integral de comercio de oro.
Preparar el terreno: cámaras acorazadas, refinerías y salarios al alza
Detrás del sistema de compensación hay una infraestructura física en rápida expansión, diseñada para convertir Hong Kong en un centro integral de lingotes. SF Holding, la mayor empresa de mensajería urgente de China, planea abrir este año una cámara acorazada cerca del aeropuerto de la ciudad, lo que añadirá una capacidad de almacenamiento esencial para respaldar el aumento de los flujos comerciales. En otra muestra significativa de confianza, Point Gold International, una importante refinería china, anunció que invertirá 150 millones de dólares estadounidenses para ampliar sus oficinas en Hong Kong y añadir una planta de producción que prevé poner en funcionamiento este año.
La ciudad ya cuenta con un grupo consolidado de refinerías, entre ellas Heraeus y Metalor Precious Metals Hong Kong. Esta base industrial contrasta marcadamente con la de Singapur, donde actualmente opera una sola refinería de lingotes acreditada conforme al estándar industrial London Good Delivery. Bernard Sin, director regional para Gran China de la empresa de comercio y refinación MKS PAMP SA, que recientemente amplió sus operaciones en Hong Kong, destacó la amplitud de la cadena de suministro de la ciudad.
«Hong Kong tiene refinerías, fabricantes de joyas, fábricas y empresas mineras. Es una puerta de entrada al norte de Asia: China continental, Japón y Corea».
La competencia por atraer talento se ha intensificado con la expansión del sector. Los operadores de metales preciosos reciben ofertas salariales más altas, y los bancos consolidados compiten con agresividad con empresas de tecnología financiera y casas de valores para contratar a profesionales con experiencia. La presión en el mercado laboral indica una confianza genuina en que los volúmenes de comercio justificarán la inversión en capital humano. Nuevos actores digitales como Matrixdock también buscan contratar personal en la región, mientras que corredurías chinas, entre ellas HGNH International Futures, están creando equipos especializados en el comercio de metales preciosos en Hong Kong.
El Gobierno de Hong Kong dispone actualmente de una capacidad de almacenamiento de unas 150 toneladas en el aeropuerto, aunque no ha divulgado la capacidad total de las cámaras acorazadas comerciales de la ciudad. Esta falta de información deja cierta incertidumbre sobre la capacidad física total, aunque los participantes del sector no dudan de que los operadores privados ampliarán rápidamente sus instalaciones si los volúmenes de compensación justifican la inversión de capital.
Bancos globales y la frontera de los futuros
Para que cualquier sistema de compensación prospere, es esencial la participación de los principales bancos de lingotes del mundo. Hong Kong y Singapur han avanzado de forma significativa en este sentido. JPMorgan Chase, UBS Group y Citigroup respaldan activamente los planes de ambas ciudades, mientras que los bancos locales participan en sus respectivos mercados. En Hong Kong, los prestamistas chinos han ampliado sus mesas de negociación de lingotes o están en proceso de hacerlo, en consonancia con un impulso respaldado por el Estado para aumentar la liquidez del mercado.
Sin embargo, la infraestructura y la participación bancaria por sí solas no garantizan la capacidad de fijar precios. Un centro financiero maduro también necesita un mercado de futuros sólido, donde los participantes puedan cubrirse frente al riesgo de precios, establecer referencias en tiempo real y atraer capital especulativo. El amplio y activo mercado bursátil de Hong Kong, junto con los esfuerzos recientes para fortalecer los flujos financieros recíprocos con China continental, da a la región administrativa especial una ventaja particular para desarrollar los productos de futuros esenciales para ejercer una verdadera influencia regional en los precios. Los mercados de futuros generan liquidez adicional al permitir que mineros, joyeros e inversores institucionales fijen precios con meses de antelación y reduzcan su exposición a las fluctuaciones volátiles del mercado al contado.
La importancia de los futuros va más allá de la simple especulación. Para un joyero de Shenzhen o un ejecutivo minero de Perth, poder fijar un precio de venta con seis meses de antelación aporta estabilidad y facilita la planificación empresarial. Sin un mercado de futuros líquido, el mercado al contado por sí solo se convierte en un terreno de riesgo, dominado por flujos de corto plazo. Al desarrollar estas capacidades de derivados junto con su sistema de compensación, Hong Kong espera atraer el capital institucional que permite crear mercados profundos y resilientes.
La respuesta de Singapur: la fortaleza de almacenamiento de Asia
Mientras Hong Kong impulsa su infraestructura de comercio y compensación, Singapur está consolidando su reputación como cámara acorazada de Asia. La ciudad-Estado puede almacenar actualmente al menos 2.200 toneladas de oro en dos instalaciones privadas con estrictas medidas de seguridad. The Reserve alberga unas 500 toneladas, mientras que Le Freeport, un depósito conocido a veces como el Fort Knox de Asia, guarda al menos 1.700 toneladas. Lincoln Ng, director ejecutivo de Le Freeport, informó de que la demanda de almacenamiento de oro ha aumentado de forma constante en los últimos años.
«El espacio de almacenamiento en cámaras acorazadas subterráneas, normalmente la opción preferida para guardar lingotes por su mayor seguridad y capacidad de carga, está casi completamente ocupado».
La cercanía al límite de capacidad pone de relieve la fortaleza inmediata de Singapur: ya es un destino de confianza para preservar el patrimonio físico. Los inversores consideran cada vez más a Singapur como un lugar preferente para almacenar activos, una percepción basada en la estabilidad política, un sistema financiero sólido y un firme Estado de derecho. Este atractivo ha sido especialmente fuerte entre los propietarios de oro preocupados por la influencia política sobre Hong Kong. En los últimos meses, Singapur incluso ha recibido oro trasladado desde Dubái a raíz del conflicto militar en la región; los datos oficiales muestran importaciones récord desde Emiratos Árabes Unidos durante marzo y abril.
La estrategia oficial de Singapur: cuatro pilares y un calendario sin prisas
La Autoridad Monetaria de Singapur no ha permanecido inactiva. En enero de 2026, el banco central creó un grupo de trabajo para el desarrollo del mercado del oro junto con la Asociación del Mercado de Lingotes de Singapur. La iniciativa se centra en cuatro pilares: ampliar los productos de oro de los mercados de capitales, establecer un sistema de compensación y liquidación de confianza, reforzar los estándares de almacenamiento y logística, y estudiar servicios de almacenamiento para bancos centrales extranjeros y entidades soberanas.
El grupo de trabajo de la MAS aún debe resolver aspectos técnicos esenciales. Los grandes lingotes de unos 12,4 kilogramos son el estándar institucional preferido en Londres, mientras que el lingote de un kilogramo predomina en los mercados minoristas y mayoristas de Asia. Todo sistema de compensación que aspire a conectar estos mercados debe admitir ambos formatos sin contratiempos, para que los bancos internacionales y las refinerías locales puedan liquidar operaciones sin los costosos obstáculos derivados de la conversión.
Chee Hong Tat, vicepresidente de la MAS y también ministro de Desarrollo Nacional, comparó el proyecto con plantar árboles, en lugar de apostar por movimientos de precios a corto plazo.
«Con el tiempo, si se hacen las inversiones adecuadas en los ámbitos correctos, el ecosistema crecerá, y los árboles crecerán y darán fruto».
Chee reconoció el reciente acuerdo de cooperación de Hong Kong con la Bolsa de Oro de Shanghái, pero descartó que solo una ciudad pueda imponerse. Señaló que los segmentos del mercado no son completamente idénticos, por lo que ambas ciudades pueden coexistir y desarrollar sus respectivos servicios. Sus comentarios coincidieron con los del primer ministro de Singapur, Lawrence Wong, quien durante una reciente visita oficial a Hong Kong expresó su convicción de que la colaboración entre los dos centros financieros asiáticos favorecería el crecimiento y la resiliencia de ambos.
La estrategia de Singapur aprovecha deliberadamente la reputación de neutralidad y excelencia regulatoria de la ciudad-Estado. La seguridad es una consideración prioritaria para los bancos centrales que evalúan dónde custodiar sus activos, y Singapur considera que estas cualidades son ventajas competitivas naturales. La MAS prevé ofrecer más detalles sobre las iniciativas clave a lo largo del año, aunque todavía no ha anunciado públicamente un calendario concreto para las pruebas del sistema de compensación.
El desafío a Londres: la dimensión geopolítica del oro
El papel de Londres como centro mundial del oro durante siglos se basa en enormes reservas de lingotes, muchos de ellos propiedad de bancos centrales de todo el mundo. Hong Kong y Singapur aún están muy lejos en este aspecto, pero ambas ciudades buscan activamente atraer operaciones del sector oficial. China ha dado prioridad a los países que participan en su Iniciativa de la Franja y la Ruta y ofrece a las naciones soberanas la opción de almacenar oro en China continental, mientras presenta a Hong Kong como un centro extraterritorial más flexible, desde el que es relativamente sencillo trasladar el metal hacia y desde el territorio continental.
Camboya fue uno de los primeros países en aceptar la oferta de China de almacenar lingotes en su territorio, mientras que el Banco de la Reserva de Sudáfrica ha indicado que consideraría guardar reservas en cualquier lugar óptimo. Estas primeras señales apuntan a un cambio gradual en la forma en que los bancos centrales conciben la diversificación geográfica de sus reservas. Durante décadas, las instituciones soberanas han guardado al menos parte de sus lingotes en Londres por la facilidad de gestión, ya que allí la liquidez se genera mediante actividades de compraventa y préstamo. La fragmentación de esa concentración podría transformar los flujos globales de liquidación.
La inestabilidad geopolítica ha añadido una nueva urgencia a estos cambios estructurales. Cuando los conflictos interrumpen las rutas de suministro tradicionales o provocan sanciones que dificultan las liquidaciones a través de bancos occidentales, los participantes del mercado empiezan a buscar centros alternativos que operen bajo marcos jurídicos y políticos distintos. El oro, históricamente un activo de último recurso en tiempos de guerra e inflación, tiende de forma natural a dirigirse a jurisdicciones que ofrecen tanto seguridad física como autonomía operativa.
Adrian Ash, de BullionVault, señaló que los participantes del mercado llevan más de una década hablando de que China desafíe el dominio de Londres.
«La compensación es un paso vital para desarrollar los servicios bancarios de lingotes que todavía le faltan al principal país minero y consumidor».
El desarrollo de infraestructura en Hong Kong podría ofrecer a los bancos centrales asiáticos canales alternativos para gestionar sus reservas y reducir su dependencia de los servicios de custodia occidentales. El marco jurídico de Hong Kong, basado en el derecho anglosajón, ofrece seguridad contractual y mecanismos de resolución de disputas conocidos por los operadores internacionales, mientras que la vinculación del dólar de Hong Kong al dólar estadounidense elimina el riesgo cambiario para los participantes globales.
Dos centros, dos futuros: potencia comercial frente a gigante de la custodia
Los veteranos del sector creen cada vez más que, en lugar de que haya un único ganador, la competencia podría llevar a Hong Kong y Singapur a ocupar nichos comerciales distintos. Doris Bao, fundadora de la consultora china Gold Harvest Management, predijo una división natural del trabajo.
«Es probable que Singapur se centre en el almacenamiento, mientras que Hong Kong impulsará el comercio y la refinación, con el respaldo de la logística».
Esta división se ajusta a las fortalezas actuales de cada ciudad. Las cámaras acorazadas de Singapur ya gozan de prestigio entre los propietarios de patrimonio que buscan neutralidad política y discreción. Hong Kong, por su parte, se beneficia de su posición como puerta de entrada indiscutida al norte de Asia, con conexiones directas con China continental, Japón y Corea. Su ecosistema abarca refinerías, fabricantes de joyas, fábricas y oficinas de empresas mineras, lo que crea un entorno integrado difícil de reproducir para Singapur.
El ascenso financiero general de Hong Kong da un impulso adicional a esta tendencia. La ciudad superó recientemente a Suiza como principal centro mundial de registro de activos transfronterizos, con unos 2,95 billones de dólares en activos extraterritoriales, según un estudio de 2026. Esta condición de polo de atracción de riqueza refuerza el vínculo natural entre la banca privada y la inversión en metales preciosos. Aun así, Singapur conserva un gran atractivo por su neutralidad política e independencia regulatoria, cualidades que siguen atrayendo capital de inversores preocupados por la inestabilidad geopolítica.
Se prevé que ambas ciudades sigan creciendo como centros de registro de activos transfronterizos a un ritmo aproximado del 9% anual hasta 2030, por encima del promedio del 6% previsto para Suiza durante el mismo período. Aunque estas cifras se refieren a la gestión patrimonial en general y no específicamente a los lingotes, ilustran el desplazamiento de la inversión global hacia los centros asiáticos. Para los operadores de oro, la cercanía a los mismos clientes que impulsa el crecimiento de la banca privada podría traducirse fácilmente en una mayor demanda de servicios de custodia y comercio de metales preciosos.
En última instancia, la competencia no se limita a las cámaras acorazadas y las mesas de negociación. Controlar los precios de referencia de materiales esenciales tiene un peso estratégico en las relaciones internacionales, donde las herramientas económicas sirven a objetivos geopolíticos. Los metales preciosos ocupan una posición singular porque son al mismo tiempo materias primas industriales, instrumentos de inversión y reservas monetarias. A medida que los bancos centrales diversifican sus tenencias y buscan mayor independencia monetaria, el surgimiento de una infraestructura asiática de oro creíble podría reducir gradualmente la atracción que Londres ejerce desde hace siglos.
Puntos clave
- Hong Kong prevé poner en marcha en julio un sistema estatal de compensación de oro, con lo que obtendría una ventaja inicial frente a Singapur.
- Singapur está ampliando su capacidad de almacenamiento y perfeccionando su infraestructura financiera, pero no se ha comprometido públicamente a un calendario para el sistema de compensación.
- Grandes bancos internacionales, entre ellos JPMorgan Chase, UBS y Citigroup, respaldan los planes de desarrollo de ambas ciudades.
- Hong Kong se beneficia de su cercanía a China continental, el mayor consumidor mundial de oro, y de una cadena de suministro que integra refinerías, fabricantes y proveedores de logística.
- Singapur ofrece actualmente una capacidad de almacenamiento privado mucho mayor y guarda al menos 2.200 toneladas en instalaciones con estrictas medidas de seguridad.
- Analistas del sector prevén que Hong Kong se especialice en el comercio y la refinación, mientras que Singapur se centre en la custodia y el almacenamiento.
- Ambas ciudades buscan reducir la dependencia mundial de Londres como centro dominante de fijación de precios y liquidación de lingotes.