Una encrucijada financiera
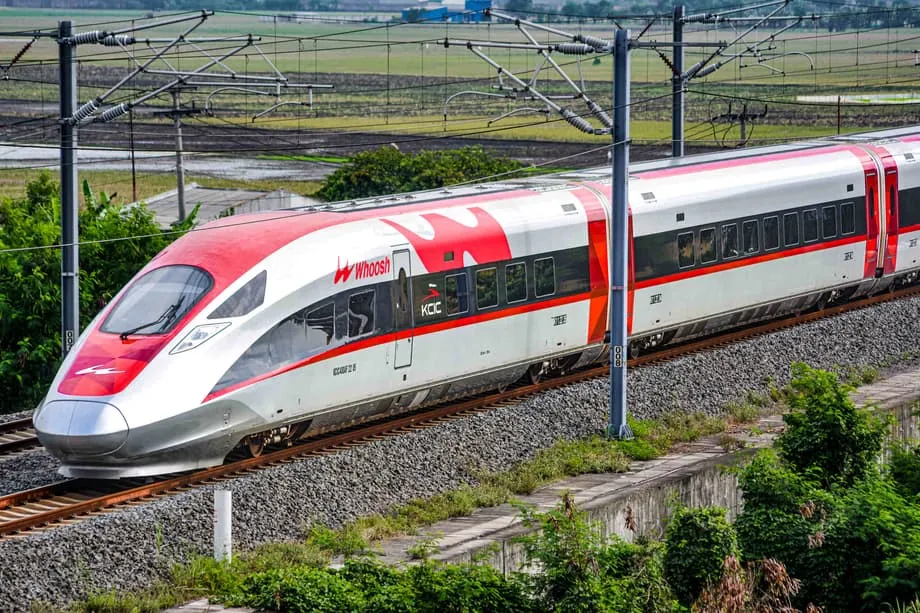
Indonesia ha alcanzado un hito decisivo en la gestión de una de sus obligaciones de infraestructura más difíciles. Las autoridades confirmaron esta semana que el Gobierno ha finalizado un plan integral de reestructuración de la deuda del tren de alta velocidad entre Yakarta y Bandung, conocido popularmente como Whoosh. Se trata de un paso crucial para estabilizar el proyecto, valorado en US$7.300 millones, que ha presionado las finanzas estatales desde sus inicios.
Contenido
- Una encrucijada financiera
- El peso de una deuda multimillonaria
- De la promesa al problema
- Vínculos empresariales y pérdidas acumuladas
- La estrategia de reestructuración toma forma
- Repercusiones regionales para la diplomacia de infraestructura china
- La investigación por corrupción ensombrece el proyecto
- La expansión depende de la claridad financiera
- Puntos clave
Dony Oskaria, director de operaciones de Danantara Indonesia, el fondo soberano que ahora supervisa el activo en dificultades, anunció que el marco de reestructuración está completo. En declaraciones en el Complejo del Palacio Presidencial, en Yakarta, Oskaria indicó que el anuncio público con los términos específicos se hará en un plazo de dos semanas, una vez concluidos los últimos trámites administrativos, incluida la firma formal de los acuerdos.
"Revelaremos todo el plan entonces. He hablado de esto con el ministro [Purbaya]. Se ha llegado a un acuerdo. Hemos completado las evaluaciones y otros asuntos".
No se puede exagerar la urgencia de esta solución. El tren bala, de 142 kilómetros, es la primera línea de alta velocidad plenamente operativa del Sudeste Asiático y se ha convertido en un símbolo tanto de ambición tecnológica como de vulnerabilidad fiscal. Desde que comenzó a operar en octubre de 2023, el proyecto ha afrontado enormes sobrecostos, retrasos en la construcción y una carga de deuda que amenaza con desestabilizar durante décadas a la empresa estatal ferroviaria de Indonesia.
El peso de una deuda multimillonaria
Para comprender la magnitud del compromiso financiero de Indonesia, es necesario examinar la compleja estructura de financiación del proyecto. El Banco de Desarrollo de China aportó aproximadamente el 75 por ciento de los costos totales de construcción mediante un préstamo de US$4.500 millones, mientras que el 25 por ciento restante provino de aportes de capital repartidos entre miembros indonesios y chinos del consorcio que opera bajo el nombre PT Kereta Cepat Indonesia-China (KCIC). Este modelo de financiación dejó a la parte indonesia muy endeudada desde el principio y con un margen de capital mínimo para absorber costos imprevistos.
Sin embargo, la situación financiera empeoró considerablemente cuando el proyecto afrontó dificultades inesperadas. Los problemas con la adquisición de terrenos, las interrupciones relacionadas con la pandemia y los contratiempos en la construcción provocaron un sobrecosto de 18 billones de rupias (US$1.200 millones) en febrero de 2023. Para cubrir estos gastos adicionales, los operadores obtuvieron financiación complementaria en condiciones mucho menos favorables que las del préstamo original. El sobrecosto elevó el costo total del proyecto a US$7.270 millones, o aproximadamente 118,37 billones de rupias al tipo de cambio actual.
La estructura de las tasas de interés muestra cómo ha aumentado el costo del endeudamiento. China fijó una tasa anual del 2 por ciento para el tramo inicial del préstamo, que cubría US$6.020 millones, mientras que el financiamiento adicional para cubrir los sobrecostos tiene una tasa de interés del 3,4 por ciento. Esta diferencia ha elevado los costos del servicio de la deuda en un momento en que los ingresos de la operación siguen siendo insuficientes para cubrir los gastos. Según informes financieros, Whoosh registró pérdidas operativas de 4,2 billones de rupias (US$258 millones) solo en 2024. La empresa ferroviaria estatal indonesia PT Kereta Api Indonesia (KAI), obligada a asumir 2,23 billones de rupias (US$137 millones) de ese déficit por su participación mayoritaria en el consorcio operador. El primer semestre de 2025 sumó pérdidas adicionales de 1,6 billones de rupias (US$98,3 millones), lo que presionó aún más las reservas financieras de KAI y limitó su capacidad para financiar el mantenimiento y la expansión de otras líneas.
De la promesa al problema
El tren de alta velocidad entre Yakarta y Bandung surgió de una intensa competencia internacional. En 2015, Indonesia eligió la propuesta de China frente a una oferta rival de Japón, atraída por las promesas de Pekín de ofrecer condiciones de financiación flexibles, acuerdos de transferencia de tecnología y oportunidades para empresas conjuntas, que Tokio no igualó. Japón había ofrecido inicialmente financiación con un interés del 0,1 por ciento mediante un acuerdo entre gobiernos, pero las autoridades indonesias finalmente optaron por la propuesta china pese a sus tasas de interés más altas, alegando la confidencialidad comercial y el amplio paquete de cooperación ofrecido por Pekín. Luhut Binsar Pandjaitan, quien dirigió el comité del tren bala entre 2021 y 2023, fue uno de los funcionarios que defendieron la alianza con China.
La construcción comenzó en 2016 con la expectativa de que avanzaría sin contratiempos, pero la realidad resultó más compleja. Desde el principio, la adquisición de terrenos planteó dificultades en el trazado y exigió negociaciones complejas con propietarios de zonas densamente pobladas de Java Occidental. Luego, la pandemia de COVID-19 interrumpió las cadenas de suministro y redujo la disponibilidad de mano de obra, lo que retrasó la finalización varios años. Cuando la línea finalmente se inauguró en octubre de 2023, con cuatro años de retraso, el proyecto ya se había consolidado como la iniciativa de infraestructura más costosa realizada en el marco de la diplomacia regional de infraestructura de China. Su costo superó el de ferrocarriles comparables en Laos, Etiopía y Kenia, que suelen oscilar entre US$4.000 millones y US$6.000 millones.
Pese a estos contratiempos, el tren ha tenido buenos resultados operativos en cuanto al número de pasajeros. El servicio transportó a 2,9 millones de pasajeros en el primer semestre de 2025, un aumento del 10 por ciento frente al mismo período de 2024. El tiempo de viaje entre las dos ciudades se redujo de tres horas a unos 40 minutos, lo que ofrece una utilidad real a quienes se desplazan entre ellas. Sin embargo, estos logros operativos no se han traducido en sostenibilidad financiera, y el Gobierno debe afrontar la brecha entre el beneficio social y la realidad fiscal.
Vínculos empresariales y pérdidas acumuladas
El proyecto funciona mediante una compleja estructura empresarial que ha dificultado la resolución de la deuda. KCIC gestiona el ferrocarril como una empresa conjunta entre PT Pilar Sinergi BUMN Indonesia (PSBI), un consorcio de cuatro empresas estatales indonesias, y Beijing Yawan HSR Co Ltd, que representa a cinco compañías chinas. PSBI posee el 60 por ciento de las acciones y las entidades chinas controlan el 40 por ciento. Dentro del consorcio indonesio, KAI es el accionista mayoritario, con una participación del 58,53 por ciento; PT Wijaya Karya (WIKA), PT Jasa Marga y PT Perkebunan Nusantara VII tienen el resto del capital.
Este acuerdo ha tenido consecuencias financieras devastadoras para KAI, que informó pérdidas de 951.480 millones de rupias (US$58,4 millones) solo en el primer semestre de 2025 por su exposición a Whoosh. La estructura de la deuda, basada en gran medida en préstamos extranjeros de un único acreedor, generó una concentración del riesgo crediticio que ahora amenaza con comprometer la capacidad de KAI para invertir en la modernización ferroviaria en otras partes del archipiélago. Danantara ha advertido que, si KAI sigue lastrada por las condiciones desfavorables de la deuda del proyecto actual, su capacidad para participar en futuros proyectos de electrificación ferroviaria en las líneas Yakarta-Cikampek, Yakarta-Sukabumi y Yakarta-Rangkasbitung podría verse comprometida de forma permanente.
El ministro de Finanzas, Purbaya Yudhi Sadewa, se ha opuesto públicamente a las propuestas de transferir directamente estas obligaciones al presupuesto estatal (APBN). Sostiene que esa medida sentaría un precedente peligroso: las pérdidas del sector privado pasarían a ser obligaciones públicas, mientras que las ganancias seguirían siendo privadas. En cambio, Sadewa ha defendido que se utilicen los dividendos de las empresas estatales que recibe Danantara, estimados en 80 billones de rupias, para pagar la deuda de infraestructura. Así, la carga permanecería dentro del ecosistema de las empresas estatales y no recaería sobre los ingresos generales del Gobierno.
La estrategia de reestructuración toma forma
El plan definitivo de Danantara busca modificar la estructura temporal y financiera de la deuda sin eliminar la obligación subyacente. Dony Oskaria subrayó que la deuda seguirá figurando en los libros, pero con condiciones modificadas para evitar que se interrumpa el desarrollo del sector ferroviario en el resto de Indonesia. La reestructuración apunta a ampliar los plazos de amortización más allá del calendario actual, reducir potencialmente las tasas de interés, que ahora se sitúan entre el 2 y el 3,4 por ciento, y aclarar las monedas en que se efectuarán los pagos para reducir el riesgo cambiario.
El presidente Prabowo Subianto ha asumido personalmente la conducción del proceso de resolución y convocó reuniones de gabinete restringidas a finales de octubre de 2025 para exigir una pronta actuación. El presidente encargó al ministro coordinador de Asuntos Económicos, Airlangga Hartarto; al ministro de Finanzas, Sadewa, y al director ejecutivo de Danantara, Rosan Roeslani, que calcularan los escenarios más convenientes, incluidos plazos de préstamo más largos. El secretario de Estado, Prasetyo Hadi, transmitió la directiva presidencial de que el Gobierno debe diseñar un mecanismo que garantice la sostenibilidad del proyecto sin perjudicar la capacidad fiscal.
"No se preocupen por el ruido en torno a Whoosh. He estudiado el problema y no hay ningún inconveniente. Asumo toda la responsabilidad. Indonesia no es un país menor. Todo se ha calculado".
Las negociaciones implican delicadas consideraciones diplomáticas. China mantiene un importante interés estratégico en el éxito del proyecto, como vitrina de su tecnología ferroviaria de alta velocidad en los mercados emergentes. Dony Oskaria confirmó que los socios chinos conservarán sus participaciones en el capital tras la reestructuración y que los equipos técnicos se preparan para viajar próximamente a Pekín para negociar directamente con el Banco de Desarrollo de China o con funcionarios de la Comisión Nacional de Desarrollo y Reforma. Purbaya Yudhi Sadewa ha dicho que quiere aclarar qué autoridad china será la principal contraparte antes de autorizar la salida de la delegación, para garantizar que el Gobierno no sufra pérdidas considerables durante las negociaciones.
Repercusiones regionales para la diplomacia de infraestructura china
La reestructuración de la deuda de Whoosh tiene repercusiones en todo el Sudeste Asiático, donde varios países afrontan dificultades similares con proyectos ferroviarios financiados por China. La línea Yakarta-Bandung es la primera de alta velocidad de la región que se ha completado, por lo que su resultado financiero servirá de referencia para las prácticas de financiación de infraestructura de Pekín. El proyecto ya es objeto de análisis sobre si la diplomacia ferroviaria china está impulsando un desarrollo sostenible o creando cargas de deuda insostenibles.
Los precedentes de otros países apuntan a negociaciones difíciles. Tailandia y Malasia han reestructurado proyectos ferroviarios de alta velocidad respaldados inicialmente por préstamos chinos y han reducido su dependencia de la financiación de Pekín tras disputas sobre la sostenibilidad de la deuda y acusaciones de corrupción. Filipinas canceló en 2023 tres proyectos ferroviarios por un valor de US$5.000 millones en préstamos chinos en condiciones preferenciales, en medio de un deterioro de las relaciones bilaterales.
Laos es un caso que sirve de advertencia. El ferrocarril China-Laos, terminado en 2021, no ha generado ingresos suficientes para cubrir el servicio de la deuda. El Banco Asiático de Desarrollo ha advertido que el proyecto representa riesgos muy elevados de pasivos contingentes para la economía más pequeña del país. Camboya sigue impulsando una propuesta de tren de alta velocidad de US$4.000 millones con apoyo chino, mientras que la junta militar de Myanmar busca financiación para la problemática línea Muse-Mandalay, pese a la grave crisis económica del país.
Vietnam sigue de cerca la situación. Hanói aprobó en febrero préstamos chinos para un ferrocarril convencional en el norte del país y aspira a construir una línea de alta velocidad de US$70.000 millones de norte a sur. La capacidad de Indonesia para obtener condiciones de reestructuración favorables sin ceder más activos estratégicos probablemente influirá en el enfoque de Vietnam en las negociaciones de financiación de sus propios proyectos ferroviarios.
La investigación por corrupción ensombrece el proyecto
La resolución financiera se complica por la investigación preliminar que la Comisión para la Erradicación de la Corrupción (KPK) abrió sobre el proyecto a principios de 2025. El exministro Mahfud MD expresó públicamente su preocupación por que los costos de construcción alcanzaran unos US$52 millones por kilómetro, casi el triple que en proyectos comparables en China, donde rondan entre US$17 millones y US$18 millones por kilómetro.
La investigación examina posibles irregularidades en las decisiones de contratación y financiación, incluida la elección de créditos chinos con tasas de interés de entre el 2 y el 3,4 por ciento en lugar de préstamos japoneses entre gobiernos ofrecidos a una tasa del 0,1 por ciento. Los investigadores reúnen pruebas para determinar si los argumentos de confidencialidad comercial encubrieron un trato preferencial o presupuestos inflados. No se ha nombrado formalmente a ningún sospechoso, pero la investigación pone a prueba la voluntad de la KPK de examinar proyectos heredados de administraciones anteriores.
La expansión depende de la claridad financiera
Los ambiciosos planes para extender la línea de alta velocidad hacia el este, hasta Surabaya y posiblemente Banyuwangi, dependen de que se resuelva la actual crisis de deuda. El ministro coordinador de Infraestructura, Agus Harimurti Yudhoyono, confirmó que el Gobierno ha suspendido la planificación detallada de la ampliación hasta que se estabilice la estructura financiera de KCIC. Añadió que ha convocado reuniones con el Ministerio de Finanzas y Danantara para avanzar tanto en la reestructuración como en la planificación de la extensión.
El presidente Prabowo ha expuesto su visión de integrar Java mediante el tren de alta velocidad, reducir la congestión del tráfico y las emisiones de carbono, y acortar a unas tres horas el tiempo de viaje entre la capital y Java Oriental. Sin embargo, Agus Harimurti Yudhoyono subrayó que resolver la carga financiera existente tiene prioridad sobre la expansión.
"Sería mejor abordar primero el problema financiero e identificar la mejor solución antes de seguir adelante con los planes de desarrollo adicional".
La ampliación exigiría una inversión adicional considerable, además de los US$7.300 millones ya comprometidos, lo que plantea dudas sobre los mecanismos de financiación de los tramos futuros. Al principio, el Gobierno tenía previsto llegar hasta Surabaya, la capital de Java Oriental, pero Prabowo reveló más tarde su intención de prolongar la línea hacia el este, hasta Banyuwangi, el distrito más oriental de Java. Las autoridades creen que, si el viaje en tren de Yakarta a Surabaya puede completarse en unas tres horas, cambiará los mapas del desarrollo e impulsará el crecimiento económico a lo largo del corredor ferroviario. Sin embargo, estos planes siguen siendo teóricos hasta que la carga de la deuda actual se reestructure de manera sostenible.
Puntos clave
- Indonesia ha finalizado un plan para reestructurar la deuda del tren de alta velocidad Whoosh, valorado en US$7.300 millones. Los detalles se anunciarán en un plazo de dos semanas, tras las conversaciones entre Danantara y el ministro de Finanzas, Purbaya Yudhi Sadewa.
- El proyecto acumula una deuda de aproximadamente US$7.000 millones, de la que el 75 por ciento corresponde al Banco de Desarrollo de China, con tasas de interés del 2 por ciento para los préstamos iniciales y del 3,4 por ciento para la financiación de los sobrecostos.
- La empresa ferroviaria estatal KAI asumió pérdidas de US$137 millones en 2024 y de US$58,4 millones en el primer semestre de 2025 por su participación mayoritaria del 58,53 por ciento en el consorcio operador PT PSBI.
- El presidente Prabowo Subianto ha encargado a los ministros que resuelvan la deuda sin depender exclusivamente de fondos del presupuesto estatal. Prefiere recurrir a los dividendos de las empresas estatales o ampliar los plazos de los préstamos para evitar sentar un precedente en el que las ganancias se mantienen en manos privadas y las pérdidas se transfieren al Estado.
- La Comisión para la Erradicación de la Corrupción investiga posibles irregularidades en la contratación y en la elección de préstamos chinos con tasas de interés más altas frente a alternativas japonesas ofrecidas a una tasa del 0,1 por ciento.
- Los planes para extender la línea hasta Surabaya y Banyuwangi están suspendidos hasta que concluya la reestructuración de la deuda actual y se estabilicen las finanzas operativas. El ministro Agus Harimurti Yudhoyono coordina la planificación de la infraestructura.
- China conservará su participación del 40 por ciento en el proyecto tras la reestructuración. Siguen las negociaciones sobre los plazos de pago, las reducciones de las tasas de interés y las monedas en que se pagará la deuda de US$7.000 millones.