Caídas récord dejan al descubierto la vulnerabilidad energética
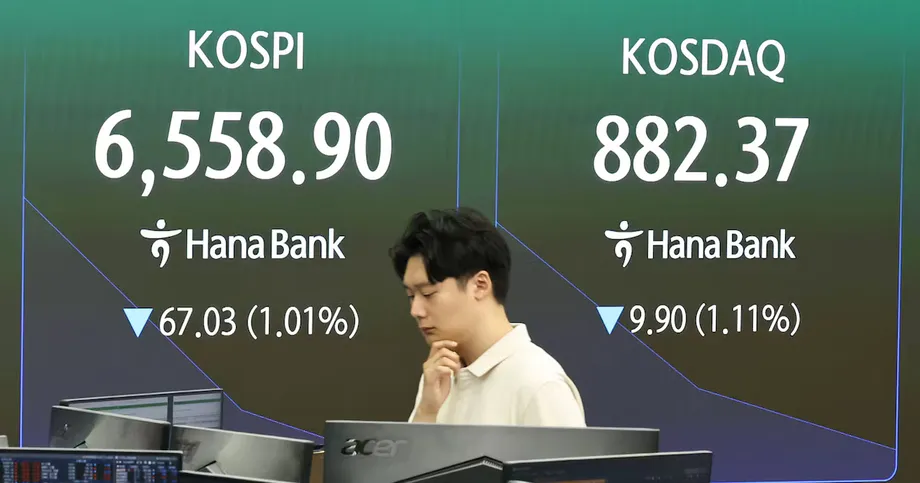
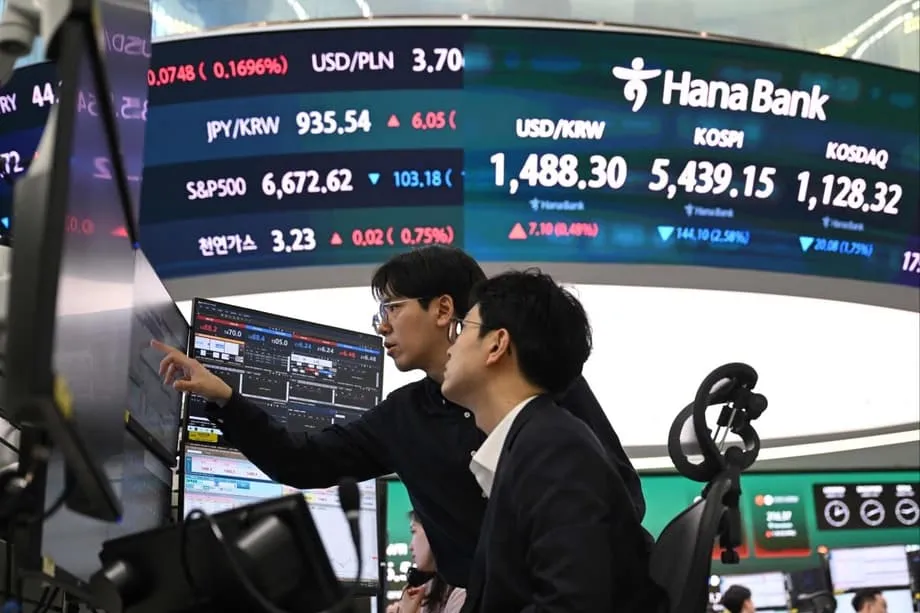
La bolsa de Corea del Sur sufrió su peor caída diaria de la historia: el índice Kospi se desplomó más de un 12 % a principios de marzo, borró miles de millones de dólares de capitalización bursátil en cuestión de horas y activó mecanismos de interrupción de las operaciones en los mercados de futuros. El desplome en Seúl fue la caída más pronunciada entre las principales bolsas del mundo desde que Estados Unidos e Israel lanzaron ataques militares contra Irán el 28 de febrero, lo que desencadenó una reacción en cadena que ha puesto de manifiesto la profunda debilidad estructural de las economías que importan energía. El Nikkei 225 de Tokio ha caído casi un 9 % en el mismo periodo, mientras que los índices de referencia europeos han registrado descensos más moderados, de alrededor del 7 %. La divergencia en el desempeño de los mercados refleja una cruda realidad económica: los países que dependen en gran medida del petróleo de Oriente Medio afrontan una crisis que las potencias manufactureras con independencia energética han evitado en gran medida.
Contenido
- Caídas récord dejan al descubierto la vulnerabilidad energética
- La dependencia estructural se convierte en un pasivo crítico
- Intervenciones de emergencia y controles de precios
- La excepción china y la resiliencia occidental
- Crisis cambiarias y riesgo de estanflación
- Focos de tensión geopolítica y respuestas estratégicas
- Psicología de los mercados y perspectivas a largo plazo
- En síntesis
Las ventas masivas van más allá de las simples caídas porcentuales. El índice Kosdaq, con gran peso de las empresas tecnológicas surcoreanas, cayó un 14 %, lo que obligó a suspender las operaciones, mientras que las acciones de los gigantes de los semiconductores Samsung Electronics y SK Hynix perdieron alrededor de un 20 % respecto de sus valoraciones previas a la guerra. Estas empresas, que recientemente habían superado el valor de mercado combinado de las principales compañías tecnológicas chinas gracias a la demanda de inteligencia artificial, afrontan ahora una creciente preocupación por el efecto de los costos energéticos en los márgenes de beneficio de las industrias orientadas a la exportación. En Tokio, el Nikkei cayó un 5,2 % en una sola jornada, y el índice Topix, más amplio, también retrocedió, mientras los inversores incorporaban a sus cálculos la persistencia de unos costos energéticos elevados.
La dependencia estructural se convierte en un pasivo crítico
La intensidad de la reacción de los mercados se debe a la dependencia fundamental de Asia de las importaciones de combustibles fósiles. Según Morgan Stanley, los déficits comerciales de petróleo y gas representan el 2,1 % del producto interno bruto de la región asiática, una proporción muy superior al 1,5 % registrado en Europa. Corea del Sur es la gran economía más expuesta, con un déficit comercial energético equivalente al 4,3 % de su PIB, mientras que el de Japón alcanza el 2,7 %. En comparación, China mantiene un déficit energético más manejable, del 1,8 % respecto de su enorme economía.
Estas cifras se traducen en una vulnerabilidad económica inmediata. Corea del Sur importa prácticamente todo el petróleo crudo que consume, y cerca del 70 % procede de proveedores de Oriente Medio. La dependencia de Japón es aún mayor: obtiene alrededor del 90 % del petróleo que necesita de productores del golfo Pérsico. Cuando Irán bloqueó de facto el estrecho de Ormuz a principios de marzo, interrumpiendo una vía por la que transitan unos 20 millones de barriles diarios y el 25 % de todo el comercio marítimo de petróleo, estas economías afrontaron una amenaza existencial para sus modelos industriales. El estrecho es la principal ruta de transporte para las economías asiáticas de alto consumo energético; Corea del Sur, Japón, China e India reciben en conjunto alrededor del 75 % del petróleo que transita por este paso estratégico.
Ray Sharma-Ong, subdirector global de soluciones personalizadas multiactivo de Aberdeen Investments, explicó la dinámica de los mercados que impulsa el peor desempeño de la región.
Los mercados bursátiles de Japón, Corea y Taiwán han caído con fuerza mientras los inversores reaccionaban al encarecimiento del petróleo y a la incertidumbre geopolítica. Estas economías son importadoras netas de energía, lo que explica en parte la reacción negativa de los mercados. Las ventas masivas también reflejan un cambio hacia una postura de menor riesgo, con una salida de los sectores cíclicos y un giro hacia activos defensivos.
Intervenciones de emergencia y controles de precios
Los gobiernos del noreste asiático se han apresurado a adoptar medidas de emergencia ante el alza de los precios de los combustibles y el aumento de las presiones inflacionarias. Corea del Sur tomó la medida sin precedentes de fijar topes a los precios de los combustibles por primera vez en casi tres décadas. El presidente Lee Jae Myung anunció que, durante el periodo inicial de estabilización de dos semanas, los precios mayoristas de la gasolina tendrían un límite de 1.724 wones por litro y los del diésel, de 1.713 wones por litro. La medida se adoptó después de que el precio promedio de la gasolina en Seúl superara los 1.900 wones por litro, un nivel que no se veía desde hacía cuatro años, lo que provocó compras de pánico en las gasolineras de todo el país mientras los conductores se apresuraban a llenar el tanque antes de nuevas alzas.
El tope de precios es solo uno de los componentes de un programa más amplio de estabilización de los mercados, dotado con 100 billones de wones y puesto en marcha el 6 de marzo. El presidente Lee ha subrayado que las autoridades deben evitar el mal funcionamiento de los mercados, pero también impedir que una intervención artificial distorsione los precios de las acciones. Su gobierno también ha comenzado a explorar rutas alternativas de suministro que eviten el estrecho de Ormuz, entre ellas posibles aumentos de las importaciones desde Brasil y Noruega, aunque una diversificación de ese tipo requiere meses o años para concretarse de manera eficaz. Además, Corea del Sur anunció que liberaría 22,46 millones de barriles de petróleo, equivalentes a nueve días de demanda interna, como parte de un esfuerzo coordinado de la Agencia Internacional de la Energía para liberar 400 millones de barriles en todo el mundo.
Japón ha seguido una estrategia distinta y ha recurrido a sus importantes reservas estratégicas de petróleo. El gobierno autorizó la liberación de 80 millones de barriles, equivalentes a 15 días de consumo interno, de unas reservas de emergencia que actualmente cubren 254 días de demanda. La primera ministra Sanae Takaichi ha rechazado los llamados a reformar el presupuesto del ejercicio fiscal de 2026, que se debate actualmente en el Parlamento, y ha optado por recurrir a los mecanismos de subsidio existentes para proteger a las refinerías de petróleo de la volatilidad de los precios. A diferencia de los controles directos de precios de Corea del Sur, el enfoque japonés mantiene los mecanismos de mercado y utiliza herramientas fiscales para moderar los costos al consumidor. Vietnam también ha eliminado por completo los impuestos a la importación de combustibles para garantizar la seguridad energética, mientras otras economías de la región estudian medidas de emergencia.
La excepción china y la resiliencia occidental
Mientras los mercados del noreste asiático se tambaleaban, China se ha convertido en un inesperado foco de estabilidad. El índice CSI 300 ha caído menos de un 1 % desde el inicio de las hostilidades, lo que lo convierte en el índice bursátil de referencia de una gran economía con mejor desempeño mundial durante la crisis. Esta resiliencia se debe a la estrategia energética de largo plazo de Pekín, que incluye una enorme capacidad instalada de energías renovables, importantes reservas de petróleo y una producción interna superior a la de sus vecinos. Aunque China sigue siendo el mayor importador de petróleo del mundo, la diversificación de sus proveedores y su capacidad para sustituir el petróleo por carbón le ofrecen protección, algo que sus vecinos no tienen. Como señaló un análisis estratégico, una crisis petrolera podría causar un daño real a China, pero también fortalecer a Pekín frente a sus rivales regionales.
Estados Unidos también ha resistido la crisis con caídas bursátiles relativamente moderadas, de alrededor del 3,6 %, pese a ser uno de los principales beligerantes en el conflicto. Su condición de exportador neto de energía hace que el encarecimiento del petróleo genere ganadores nacionales en el sector energético, que compensan en parte las pérdidas en otros sectores. La limitada caída del S&P 500 contrasta marcadamente con los descensos de dos dígitos registrados en Seúl y muestra cómo el impacto del petróleo ha dividido al mundo entre quienes tienen energía y quienes no. Los mercados europeos han sufrido caídas moderadas, de alrededor del 7 %, amortiguadas por su menor intensidad energética en comparación con los centros manufactureros asiáticos, aunque la economía industrial alemana sigue expuesta, con un déficit energético equivalente al 1,5 % del PIB.
Según los análisis de mercado sobre la crisis, los exportadores de energía se han beneficiado del alza de los precios. La bolsa de Noruega ha ganado un 1,1 % desde el 28 de febrero, mientras que el índice de referencia de Arabia Saudita ha subido un 2,5 %. Irak, Qatar y Emiratos Árabes Unidos podrían obtener ingresos extraordinarios equivalentes a una parte sustancial de sus respectivos PIB, aunque las interrupciones de la producción complican el panorama para los países del golfo Pérsico.
Crisis cambiarias y riesgo de estanflación
Además de afectar a las bolsas, el encarecimiento del petróleo ha provocado una fuerte volatilidad cambiaria que agrava las dificultades económicas. El won surcoreano superó brevemente a mediados de marzo el nivel psicológicamente crucial de 1.500 por dólar estadounidense, su valor más bajo desde 2009, mientras los inversores extranjeros abandonaban los activos surcoreanos en busca de refugios seguros denominados en dólares. La depreciación de la moneda agrava el efecto inflacionario de los contratos petroleros denominados en dólares y crea un círculo vicioso: la energía cara debilita la moneda y, a su vez, encarece aún más las futuras importaciones de energía.
Los economistas advierten cada vez más que los países dependientes de las importaciones afrontan el riesgo de estanflación, una situación económica perniciosa que combina un crecimiento estancado con una inflación acelerada. Con el petróleo crudo por encima de los 100 dólares por barril, los economistas estiman que el impacto podría sumar 0,7 puntos porcentuales a la inflación mundial y restar 0,4 puntos porcentuales al crecimiento. El Instituto de Desarrollo de Corea ha proyectado que unos precios del petróleo persistentemente altos podrían reducir hasta 0,45 puntos porcentuales el crecimiento del PIB surcoreano en 2026. Para una economía que aspira a crecer alrededor de un 2 %, con una inflación en torno al 2 %, un impacto de esta magnitud amenaza con frustrar por completo los objetivos de la política monetaria.
Kiuchi Takahide, economista ejecutivo del Instituto de Investigación Nomura, advirtió sobre el riesgo de recesión en Japón.
Si los precios siguen subiendo, el nivel de consumo personal no podrá mantenerse y la economía japonesa podría entrar en recesión.
El Banco de Japón afronta un dilema especialmente difícil. Tras abandonar hace poco las políticas de tasas de interés negativas, el banco central debe decidir entre subir las tasas para combatir la inflación importada, lo que podría frenar la frágil recuperación económica, o mantener una política expansiva y arriesgarse a una depreciación de la moneda y a una espiral de precios.
Focos de tensión geopolítica y respuestas estratégicas
El detonante inmediato del pánico en los mercados se produjo cuando el nuevo líder supremo de Irán, Mojtaba Khamenei, ordenó mantener cerrado indefinidamente el estrecho de Ormuz, transformando un conflicto militar regional en una crisis económica mundial. El bloqueo ha obligado a las navieras a buscar rutas alternativas alrededor del cabo de Buena Esperanza, lo que añade semanas a los plazos de entrega y millones en costos adicionales. Se calcula que las primas de los seguros para el tránsito marítimo han aumentado entre 5 y 15 dólares por barril, lo que añade un sobrecosto de guerra a cada cargamento, independientemente de su origen.
El conflicto se intensificó cuando las fuerzas estadounidenses lanzaron ataques aéreos contra la isla de Kharg, el principal centro de exportación de petróleo de Irán. Teherán respondió atacando el puerto de Fujairah, en Emiratos Árabes Unidos, una instalación diseñada específicamente para evitar el paso por Ormuz. El presidente Donald Trump propuso formar una coalición naval con Corea del Sur, Japón y China para escoltar buques petroleros a través del estrecho en disputa, aunque las dificultades diplomáticas podrían impedir esa cooperación. Las informaciones sobre contactos indirectos de la CIA con agentes de inteligencia iraníes, que ofrecían dialogar sobre las condiciones para resolver el conflicto, dieron un breve respiro a los mercados, aunque el embajador de Irán ante las Naciones Unidas descartó públicamente las negociaciones por el momento.
Psicología de los mercados y perspectivas a largo plazo
Pese a las drásticas caídas, algunos estrategas del mercado consideran que las ventas masivas son correcciones técnicas y no un deterioro económico fundamental. Los analistas de Goldman Sachs han puesto la caída del Kospi en contexto, tras la extraordinaria subida del 176 % registrada por el índice desde abril de 2025. La describen como una fase de consolidación necesaria que probablemente dé paso a una recuperación hasta nuevos máximos cuando se moderen las tensiones geopolíticas.
Eli Lee, estratega jefe de inversiones de Bank of Singapore, propiedad de OCBC, describió la reacción del mercado como típica de las conmociones geopolíticas de corto plazo.
Esperábamos una reacción inmediata de aversión al riesgo en los mercados. Pero, salvo que se produzca una conmoción petrolera, la historia muestra que los acontecimientos geopolíticos no suelen afectar negativamente a los precios de las acciones durante un periodo prolongado.
Sin embargo, la diferencia entre una conmoción temporal y una crisis prolongada podría ser irrelevante para las economías que afrontan presiones fiscales inmediatas. Corea del Sur ya anunció planes para aprobar un presupuesto suplementario de entre 10 y 20 billones de wones con el fin de apoyar el bienestar de los hogares y la recuperación económica. Kim In-wook, profesor asociado de la Universidad Sungkyunkwan de Seúl, advirtió que la psicología de los mercados plantea riesgos que van más allá de la escasez física de suministros.
En algún momento, el mercado podría interpretar la liberación de reservas estratégicas de petróleo como una señal de que la crisis de suministro ya no puede gestionarse por los canales habituales. Lo que desestabilizaría el mercado no sería la reducción física de las reservas en sí, sino la percepción colectiva de que es poco probable que el estrecho de Ormuz vuelva a abrirse pronto.
En síntesis
- El índice Kospi de Corea del Sur ha caído un 12 % desde el 28 de febrero, en la peor caída diaria de la historia del país, mientras que el Nikkei 225 de Japón ha retrocedido alrededor de un 9 %
- El bloqueo iraní del estrecho de Ormuz ha interrumpido el 20 % del comercio marítimo mundial de petróleo y afecta de forma desproporcionada a las economías asiáticas, que importan entre el 70 % y el 90 % de su petróleo crudo de Oriente Medio
- Corea del Sur impuso por primera vez en casi 30 años un tope a los precios de los combustibles y anunció un programa de estabilización del mercado de 100 billones de wones, mientras que Japón autorizó la liberación de 80 millones de barriles de sus reservas estratégicas
- El won surcoreano cayó hasta 1.500 por dólar estadounidense, su nivel más bajo desde 2009, mientras aumentan los temores de estanflación en las economías dependientes de las importaciones
- El índice CSI 300 de China ha caído menos de un 1 %, lo que lo convierte en el mercado importante con mejor desempeño, mientras que exportadores de energía como Arabia Saudita y Noruega han registrado ganancias bursátiles debido al alza del petróleo
- Los economistas calculan que la conmoción petrolera podría sumar 0,7 puntos porcentuales a la inflación mundial y restar 0,4 puntos porcentuales al crecimiento, lo que complica los esfuerzos de los bancos centrales por mantener una política monetaria expansiva