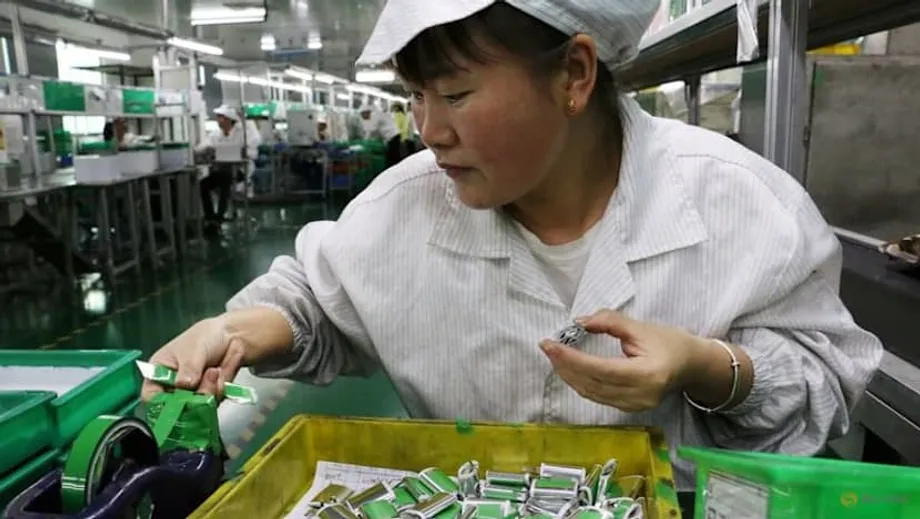
El estrangulamiento invisible de la revolución de los vehículos eléctricos
Desde las calles de Berlín hasta las autopistas de California, el paisaje sonoro del transporte mundial está experimentando una transformación fundamental. Los motores de gasolina están cediendo paso a los motores eléctricos, mientras los gobiernos de todo el mundo impulsan la descarbonización del transporte. Sin embargo, bajo este cambio visible hay una concentración de poder menos evidente, pero mucho más trascendental. Mientras el mundo se centra en qué países tienen reservas de litio, la verdadera batalla por el control del futuro de los vehículos eléctricos se libra en plantas químicas donde los minerales en bruto se convierten en compuestos aptos para baterías.
Contenido
- El estrangulamiento invisible de la revolución de los vehículos eléctricos
- Por qué el refinado importa más que la minería
- Abundancia de recursos, escasez de procesamiento
- Volatilidad de los precios y recortes de producción
- Cuando las prohibiciones de exportación alteran el flujo
- El dominio de China se extiende a la segunda vida de las baterías
- ¿Puede Occidente romper la dependencia?
- Alternativas y plazos prolongados
- Lo que debe saber
China controla actualmente entre el 60 y el 70 por ciento de la capacidad mundial de refinado de compuestos químicos de litio, según Benchmark Mineral Intelligence (BMI), una agencia de información sobre precios con sede en Londres especializada en cadenas de suministro de baterías. Este dominio persiste pese a que China ocupa el noveno lugar mundial en recursos de litio. La disparidad revela una vulnerabilidad crítica en la transición hacia las energías limpias: poseer minas no equivale a controlar la cadena de suministro.
Luc Braun, analista de investigación de BMI especializado en litio y minería mundial de roca dura, señala que el control de China es especialmente absoluto en la conversión de roca dura. «China domina por completo la capacidad de conversión de roca dura», dijo Braun a CNA. Esta concentración importa porque el refinado es la etapa en la que se determinan los costos y se garantiza la fiabilidad del suministro, lo que lo convierte en el cuello de botella decisivo en el trayecto desde la tierra en bruto hasta el vehículo eléctrico.
Por qué el refinado importa más que la minería
La diferencia entre extraer litio y prepararlo para las baterías es uno de los aspectos menos comprendidos de la transición energética. El suministro mundial de litio procede principalmente de dos fuentes: el espodumeno de roca dura, extraído sobre todo en Australia y algunas zonas de África, y la salmuera rica en litio, extraída de salares subterráneos en el «triángulo del litio» de América del Sur.
En 2025, Australia representó aproximadamente el 31 por ciento de la producción minera de litio, seguida de América del Sur, con el 27 por ciento; China, con el 21 por ciento, y África, con el 19 por ciento, según datos de BMI. Sin embargo, gran parte de esta materia prima se envía a China para su transformación. «Una mina proporciona roca o salmuera con litio, pero la cadena de suministro de baterías depende del carbonato de litio y el hidróxido de litio, con especificaciones estrictas», explicó Srinivas Popuri, experto en la cadena de valor de las baterías que asesora a fabricantes de automóviles e inversionistas.
Popuri establece una analogía con la industria petrolera para ilustrar la importancia de esta etapa intermedia. «La minería proporciona petróleo crudo. El refinado produce gasolina y diésel que cumplen especificaciones estrictas y se comportan de manera predecible en los motores», dijo. «Con el litio ocurre algo parecido. Se toma una materia prima relativamente irregular y se convierte en un producto químico purificado, con impurezas rigurosamente controladas y propiedades físicas uniformes». Incluso pequeñas variaciones en este proceso afectan el rendimiento, la producción y la vida útil de las baterías, e inciden directamente en los costos y la fiabilidad del suministro para los fabricantes de automóviles.
No se puede exagerar la complejidad técnica de esta conversión. La conversión química consume mucha energía, exige conocimientos técnicos y es difícil de ampliar fuera de los centros industriales establecidos. Los centros chinos de refinado se benefician de un ecosistema integrado en el que proveedores de equipos, ingenieros, empresas químicas y fabricantes de baterías operan unos junto a otros. Esto reduce los costos y acelera los plazos de producción de maneras que las instalaciones aisladas de otros lugares difícilmente pueden igualar.
Abundancia de recursos, escasez de procesamiento
La falta de correspondencia geográfica entre los lugares donde se encuentra el litio y aquellos donde se prepara para las baterías crea dependencias estructurales difíciles de deshacer. Aunque las operaciones sudamericanas de extracción de salmuera suelen producir compuestos químicos, Braun, de BMI, señala que «la inmensa mayoría de la producción química fuera de China procede de operaciones sudamericanas de extracción de salmuera, que suelen ser instalaciones integradas». Esto significa que su producción depende de su propia materia prima y no está disponible para procesar materiales de terceros.
Incluso esta producción sudamericana suele requerir procesamiento adicional. Cerca de la mitad de la producción química de América del Sur no cumple las normas de calidad para baterías y necesita un refinado adicional, con frecuencia en China. El litio de roca dura sigue un patrón similar, pero a mayor escala. China depende principalmente de Australia y África para obtener materia prima de roca dura y envía el mineral concentrado a plantas químicas chinas para convertirlo en carbonato o hidróxido de litio.
Una vez que alcanza la calidad necesaria para las baterías, el litio se incorpora a una cadena de suministro posterior igualmente concentrada en China. El país controla aproximadamente el 86 por ciento de la producción mundial de materiales activos para cátodos y el 85 por ciento de la fabricación de celdas de batería, según BMI. Esta integración vertical permite trasladar rápidamente las baterías de las plantas químicas a los vehículos, a menudo dentro de los mismos centros industriales, y genera ventajas de eficiencia que las cadenas de suministro occidentales no pueden reproducir actualmente.
La Perspectiva mundial de los minerales críticos 2025 de la Agencia Internacional de la Energía (AIE) confirma que esta concentración está aumentando, no disminuyendo. Entre 2020 y 2024, la concentración geográfica del refinado creció en casi todos los minerales críticos. En el caso del litio, la cuota de mercado promedio de los tres principales países refinadores pasó de alrededor del 82 por ciento en 2020 al 86 por ciento en 2024, y China impulsó la mayor parte de ese aumento.
Volatilidad de los precios y recortes de producción
El cuello de botella del refinado se hace más visible durante las turbulencias del mercado. Entre 2021 y 2024, los precios del litio atravesaron un espectacular ciclo de auge y caída que dejó al descubierto la fragilidad de las cadenas de suministro mundiales. Los precios se multiplicaron por ocho en 2021 y 2022, a medida que se aceleraba la demanda de vehículos eléctricos, y luego se desplomaron más del 80 por ciento para 2024, según datos de la AIE.
Esta volatilidad obligó a realizar amplios recortes de producción en toda la industria. Contemporary Amperex Technology (CATL), el mayor fabricante de baterías de China, redujo sus operaciones de litio en la provincia de Jiangxi debido a los altos costos de producción y la debilidad de los precios. Jiangxi Jiuling Lithium suspendió la producción en sus unidades mineras, mientras que empresas mineras australianas, entre ellas Global Lithium Resources, redujeron sus estudios de viabilidad. Arcadium Lithium anunció planes para poner su operación de espodumeno de Mt Cattlin, en Australia, en mantenimiento y conservación para mediados de 2025.
YJ Lee, director de Arcane Capital Advisors, con sede en Singapur, describe el período entre 2023 y 2025 como «un invierno del litio bastante doloroso». Sin embargo, Lee señala que, en el contexto más amplio de la transición energética, esta caída fue breve. «Lo que sí ocurrió fue una falta de capital que llevó a muchos desarrolladores de proyectos de litio a suspenderlos, lo que los retrasó varios años», explicó. Esta paralización de las inversiones tiene consecuencias para la seguridad del suministro futuro: los proyectos que se retrasan hoy se convierten mañana en déficits de suministro.
El cumplimiento de las normas ambientales en la conversión del litio implica costos considerables que aumentan la incertidumbre de las inversiones. El proceso genera residuos que deben gestionarse cuidadosamente, por lo que los permisos y el tratamiento de desechos adquieren cada vez más importancia en los plazos y costos de los proyectos. «Solo cuando el suministro de las minas en las etapas iniciales sea estable podrá desarrollarse normalmente la cadena industrial», señaló un destacado productor chino de litio que pidió mantener el anonimato. Añadió que los costos y el grado de madurez de los procesos en las distintas etapas afectan tanto los precios como la calidad del suministro.
Cuando las prohibiciones de exportación alteran el flujo
La concentración de la capacidad de refinado en China genera una vulnerabilidad estructural ante las perturbaciones del suministro, especialmente cuando los países ricos en recursos intentan obtener más valor de ellos mediante restricciones a la exportación. El 25 de febrero de 2025, Zimbabue anunció la suspensión inmediata de todas las exportaciones de concentrado de litio, incluidos los envíos que ya estaban en tránsito. La medida causó conmoción en los círculos industriales chinos y provocó una subida de los precios del litio de la noche a la mañana.
Zimbabue, que representa aproximadamente el 10 por ciento del suministro mundial de litio extraído y cerca del 15 por ciento del litio procesado en China, había previsto aplicar la prohibición en enero de 2027, pero adelantó la fecha para impulsar el procesamiento nacional. «En lugar de prepararse para añadir valor, algunos actores se lanzaron a una frenética actividad minera con el fin de extraer y exportar la mayor cantidad posible de litio en bruto antes de la fecha límite», señaló Nick Mangwana, del Ministerio de Información de Zimbabue, quien denunció que el acopio resultante suponía un «saqueo» del futuro económico del país.
La prohibición provocó lo que Business Insider Africa describió como un «choque directo de suministro» para China, que depende en gran medida del concentrado de espodumeno de roca dura importado de África y Australia para abastecer su enorme capacidad de refinado. Aunque empresas chinas como Sichuan Yahua Industrial Group y Zhejiang Huayou Cobalt están construyendo plantas de sulfato de litio en Zimbabue para cumplir los requisitos locales de procesamiento, estas instalaciones representan etapas intermedias de procesamiento, no una independencia plena del ecosistema chino.
Calisto Radithipa, fundador de Kemcore, con sede en Botsuana, señaló que el sulfato de litio tiene más valor que los concentrados en bruto y genera mayores regalías para los gobiernos de los países anfitriones. Sin embargo, críticos como Farai Maguwu, del Centro para la Gobernanza de los Recursos Naturales, advierten que estas estrategias corren el riesgo de crear «la ilusión de una industrialización local», mientras profundizan la dependencia de empresas chinas cuyas prioridades podrían no coincidir con el desarrollo local a largo plazo.
El dominio de China se extiende a la segunda vida de las baterías
El dominio de China no se limita a la producción primaria de litio. A medida que madura el mercado de los vehículos eléctricos, el reciclaje de baterías adquiere una importancia cada vez mayor para la seguridad del suministro. Según Benchmark Mineral Intelligence, se prevé que China procese 3,6 millones de toneladas de baterías usadas en 2025, lo que representa el 78 por ciento de la capacidad mundial de pretratamiento y el 89 por ciento de la capacidad de refinado de masa negra.
La masa negra, el material triturado que se obtiene de las baterías usadas, requiere un refinado sofisticado para recuperar litio, níquel y cobalto valiosos que puedan reutilizarse en nuevos cátodos. Se prevé que la capacidad de China para refinar este material alcance los 2,5 millones de toneladas en 2025, frente a las 895.000 toneladas de 2022. América del Norte, en cambio, cuenta con una capacidad de refinado de masa negra de apenas 21.000 toneladas, mientras que Europa tiene 28.000 toneladas.
Este dominio del reciclaje garantiza que, incluso cuando las baterías llegan al final de su vida útil, los materiales vuelvan a cadenas de suministro controladas por China. Fastmarkets informa que la industria china del reciclaje afronta problemas de exceso de capacidad y que algunas unidades de refinado operan con índices de utilización de apenas entre el 20 y el 30 por ciento. Sin embargo, se espera que las nuevas normas nacionales sobre masa negra, que entrarán en vigor en julio de 2025, refuercen la cadena de suministro al legalizar las importaciones y establecer normas de producción unificadas.
Esta concentración plantea desafíos económicos a largo plazo para los recicladores de todo el mundo. A medida que las químicas de las baterías evolucionan hacia el fosfato de hierro y litio (LFP) y se alejan de las formulaciones de níquel, cobalto y manganeso (NCM), disminuye el valor intrínseco de los materiales reciclables. «La falta de níquel y cobalto hace que el reciclaje de baterías LFP deje de ser rentable», señaló Luke Sweeney, analista sénior de reciclaje de baterías de Fastmarkets. Esta presión económica afecta de manera desproporcionada a los recicladores no chinos, que ya tienen dificultades para competir con las ventajas de escala de China.
¿Puede Occidente romper la dependencia?
Conscientes de la vulnerabilidad estratégica que suponen las cadenas de suministro concentradas, Estados Unidos y Europa han puesto en marcha iniciativas ambiciosas para desarrollar el refinado de litio a nivel local. Tesla inició en enero de 2025 las operaciones de su refinería de litio cerca de Corpus Christi, Texas, diseñada para producir litio apto para baterías destinado a su propia producción de vehículos eléctricos. El proveedor neerlandés AMG sigue enviando espodumeno de Brasil a China para su conversión antes de procesarlo en Alemania, lo que pone de relieve lo limitadas que siguen siendo las alternativas fuera de China.
Sin embargo, los analistas advierten que anunciar capacidad no equivale a garantizar la seguridad del suministro. «Los proyectos que se pusieron en marcha hace poco aún están aumentando gradualmente su producción y producen muy por debajo de su capacidad nominal», señaló Braun, de BMI. Srinivas Popuri subraya que una diversificación significativa requiere algo más que plantas físicas. «Se necesitan plantas que operen de manera estable con altos rendimientos y produzcan material de calidad uniforme apto para baterías, certificado por los principales fabricantes de cátodos y celdas, y respaldado por contratos de compra a largo plazo que permitan obtener financiación», explicó.
Los desafíos estructurales van más allá de la capacidad técnica. Lee, de Arcane Capital Advisors, sostiene que los esfuerzos occidentales por crear cadenas de suministro paralelas darán lugar a operaciones «con costos estructuralmente más altos» y «tardarán mucho más de lo que creen los países de Estados Unidos y la Unión Europea». Según la AIE, los costos de capital de los proyectos en regiones diversificadas suelen ser un 50 por ciento más altos que los de los productores establecidos, mientras que la volatilidad de los precios y la incertidumbre económica desalientan la inversión privada.
Los recientes cambios de política han complicado estos esfuerzos. La eliminación de componentes importantes de la Ley de Reducción de la Inflación de Estados Unidos, que proporcionaba financiación e incentivos para las baterías y los vehículos eléctricos, ha enfriado el interés de los inversionistas. Mientras tanto, las empresas chinas se benefician de créditos subvencionados: las diez mayores compañías mineras chinas que cotizan en bolsa pagan tasas de interés efectivas del 3,7 por ciento, frente al 7,1 por ciento de sus competidores extranjeros, según una investigación de AidData. Esta ventaja financiera permite a las empresas chinas soportar la volatilidad y operar con márgenes más reducidos, al tiempo que priorizan la maximización estratégica de su cuota de mercado frente a la rentabilidad a corto plazo.
Alternativas y plazos prolongados
Es poco probable que el litio sea desplazado de las baterías de los vehículos eléctricos en los próximos cinco a diez años, pero están surgiendo tecnologías alternativas. Las baterías de iones de sodio son la alternativa más prometedora por sus similitudes con los procesos de producción de las baterías de iones de litio, aunque tienen una menor densidad energética, adecuada para aplicaciones específicas. Actualmente, China produce el 95 por ciento del sulfato de manganeso de alta pureza y el 75 por ciento del ácido fosfórico purificado, insumos clave para las baterías de iones de sodio y LFP. Esto indica que cualquier transición seguiría pasando por las cadenas de suministro chinas.
En Estados Unidos, la producción nacional se limita a una sola operación de escala comercial en Nevada, aunque la formación de Smackover, en Texas, ha surgido como una fuente de salmuera potencialmente importante. ExxonMobil y Chevron han adquirido terrenos en la región, donde la producción podría comenzar en 2027. Sin embargo, la preocupación por el uso del agua y la gestión de productos químicos tóxicos, junto con los retrasos en la concesión de permisos, apunta a que el suministro nacional seguirá siendo marginal durante años.
David Zhang, de la Asociación Internacional de Ingeniería de Vehículos Inteligentes, con sede en Hong Kong, prevé que China podrá mantener su ventaja entre cinco y diez años gracias a sus ventajas actuales. «Pero el cuello de botella cambiará», advierte. Las restricciones podrían desplazarse entre distintas vías químicas o hacia otros insumos de las etapas intermedias, en lugar de que el litio desaparezca por completo de la cadena de suministro.
La AIE prevé que incluso en 2035 la cuota promedio de los tres principales proveedores de materiales refinados solo bajará ligeramente, hasta el 82 por ciento, prácticamente el mismo nivel de concentración que en 2020. Es probable que el impacto de una diversificación real de los materiales no se note hasta finales de la década de 2020 y durante la de 2030, por lo que la transición mundial a los vehículos eléctricos seguirá dependiendo de la capacidad de refinado de China en los próximos años.
Lo que debe saber
- China controla entre el 60 y el 70 % de la capacidad mundial de refinado de compuestos químicos de litio, pese a ocupar el noveno lugar en recursos de litio, lo que crea un cuello de botella crítico en la cadena de suministro de vehículos eléctricos.
- El refinado es técnicamente complejo y consume mucha energía. Requiere ecosistemas industriales sofisticados que China ha desarrollado durante décadas y que a sus competidores occidentales les resulta difícil reproducir con rapidez.
- El litio en bruto de Australia (el 31 % de la minería), América del Sur (el 27 %) y África (el 19 %) se envía en gran medida a China para transformarlo en carbonato e hidróxido aptos para baterías.
- Los precios del litio cayeron más del 80 % entre 2022 y 2024, lo que obligó a recortar la producción en todo el mundo y retrasó nuevos proyectos. No se espera una recuperación hasta 2028.
- La prohibición de Zimbabue, anunciada en febrero de 2025, de exportar litio en bruto pone de relieve los riesgos del nacionalismo de los recursos y las vulnerabilidades de las cadenas de suministro para los refinadores chinos que dependen de la roca dura africana.
- China domina el reciclaje de baterías, con el 89 % de la capacidad mundial de refinado de masa negra, lo que garantiza que los materiales al final de su vida útil vuelvan a cadenas de suministro controladas por China.
- Los esfuerzos occidentales de diversificación, incluida la refinería de Tesla en Texas, afrontan desventajas estructurales de costos —un 50 % más en costos de capital— y dificultades para aumentar la producción. Sus resultados podrían tardar hasta finales de la década de 2020 o la de 2030.
- Estados Unidos importa el 97 % de su litio, principalmente de Argentina y Chile, pero aun así necesita que China procese los materiales para que alcancen la calidad necesaria para las baterías, lo que genera dependencias en varias etapas.