La transformación en 54 días
La industria automotriz de China ha experimentado una drástica reestructuración financiera: los principales fabricantes de automóviles han reducido los plazos de pago a sus proveedores de casi un año a menos de dos meses. La Asociación China de Fabricantes de Automóviles (CAAM, por sus siglas en inglés) reveló en un estudio de febrero de 2026 que 17 fabricantes líderes de vehículos tardan ahora un promedio de apenas 54 días en saldar sus cuentas con los proveedores de la cadena de suministro, y cuatro empresas pagan en menos de 50 días. Se trata de un cambio radical respecto de los tres años anteriores, cuando los principales ensambladores solían prolongar los plazos de pago hasta unos 300 días, utilizando en la práctica a sus proveedores como fuente de financiamiento sin intereses.
Contenido
La revolución en los pagos se produce tras una intensa presión regulatoria de Pekín, que el 1 de junio de 2025 implementó nuevas normas que obligan a las grandes empresas a saldar la mayoría de los pagos a proveedores en un plazo de 60 días. La revisión del Consejo de Estado del Reglamento para garantizar los pagos a las pequeñas y medianas empresas, junto con una ofensiva en toda la industria contra lo que las autoridades denominan competencia «desordenada», ha obligado a los fabricantes de automóviles a abandonar prácticas que habían llevado a muchos fabricantes de componentes al borde del colapso.
Chen Jinzhu, director ejecutivo de la consultora Shanghai Mingliang Auto Service, señaló que la intervención del Gobierno ha sido eficaz allí donde las fuerzas del mercado fracasaron. Los grupos automotrices se exponían a sanciones severas si no cumplían los requisitos de las autoridades. Sin los pagos atrasados a proveedores, estos fabricantes ya no tendrán suficiente efectivo disponible para sostener las agresivas guerras de descuentos que han erosionado los márgenes de beneficio en todo el sector.
La guerra de precios que quebró la cadena de suministro
La feroz competencia en el mercado automotor chino, que los participantes del sector describen con el término chino «neijuan» o «involución», ha creado un ciclo contraproducente de rivalidad excesiva que genera pocos avances. Lo que comenzó como una estrategia para promover la adopción de vehículos eléctricos se ha convertido en una batalla encarnizada en la que más de 100 fabricantes nacionales luchan por sobrevivir en un mercado con un enorme exceso de capacidad. Las tasas de utilización de las fábricas han caído hasta apenas el 49,5%, mientras 3,5 millones de vehículos sin vender permanecen en inventario.
En mayo de 2024, BYD, el mayor fabricante de vehículos eléctricos del mundo, intensificó el conflicto al reducir hasta un 34% los precios de 22 modelos. Competidores como Geely, Chery y SAIC-GM se vieron obligados a hacer lo mismo, lo que desencadenó una carrera a la baja que ha devastado la rentabilidad del sector. Los márgenes de beneficio promedio de las empresas automotrices cayeron de casi el 8% en 2017 a apenas el 4,3% en 2024, y descendieron aún más, hasta el 3,9%, en el primer trimestre de 2025.
Este entorno generó una enorme presión sobre la cadena de suministro. Los fabricantes de automóviles exigían a los proveedores de componentes reducciones anuales de precios de al menos el 10% y, al mismo tiempo, retrasaban los pagos durante meses. La Asociación China del Hierro y el Acero publicó una severa advertencia: las empresas siderúrgicas tenían dificultades debido a sus márgenes de beneficio mínimos y a la creciente presión sobre su liquidez, mientras los fabricantes de automóviles solicitaban recortes de precios superiores al 10% y aplazaban los pagos indefinidamente. Los proveedores se convirtieron en prestamistas involuntarios: según un análisis financiero, algunos fabricantes, como BYD, tardaban en promedio 275 días en pagar a sus proveedores en 2023.
La campaña de Pekín contra la involución
El Gobierno chino ha puesto en marcha una campaña integral contra la competencia destructiva. El presidente Xi Jinping pidió personalmente combatir las caóticas y despiadadas guerras de precios entre empresas, en un artículo publicado en una revista del Partido Comunista. A mediados de 2025, el Ministerio de Industria y Tecnología de la Información convocó en Pekín a los directores ejecutivos de más de una docena de grandes fabricantes de automóviles, entre ellos BYD, Geely y Xiaomi, y les transmitió un mensaje claro: nada de vender por debajo del costo, nada de recortes de precios inadecuados y un trato justo a los proveedores.
La respuesta regulatoria ha sido rápida y amplia. Además de la norma de pago en 60 días, la Administración Estatal para la Regulación del Mercado publicó en febrero de 2026 directrices definitivas que, en la práctica, prohíben a los fabricantes vender vehículos por debajo de su costo total de producción, incluidos los gastos administrativos, financieros y de ventas. Esta definición amplia cierra vacíos que permitían a las empresas afirmar que obtenían ganancias por unidad mientras registraban pérdidas en conjunto. Las normas también prohíben los acuerdos de fijación de precios entre fabricantes de automóviles y proveedores, y que las marcas obliguen a los concesionarios a vender con pérdidas mediante programas de reembolsos punitivos.
Wei Jianjun, fundador y presidente de Great Wall Motor, emitió una grave advertencia al establecer paralelismos con el colapso del sector inmobiliario chino. Afirmó públicamente que la industria automotriz ya tiene su propia versión de Evergrande, el gigante inmobiliario en quiebra que colapsó en 2021 con una deuda de 300.000 millones de dólares, aunque no mencionó empresas concretas. BYD respondió amenazando con emprender acciones legales contra quienes compararan a la empresa con Evergrande y defendió su ratio de deuda del 70% al afirmar que era comparable al de fabricantes mundiales como Ford y Toyota.
Alivio para los proveedores y preocupaciones pendientes
Para los miles de pequeñas y medianas empresas que conforman la cadena de suministro automotriz de China, las reformas de pago representan un salvavidas. Catorce de las 17 empresas encuestadas han introducido medidas preferenciales adicionales para los proveedores que son pymes. Dos empresas ya pagan íntegramente en efectivo, en vez de utilizar pagarés comerciales, y cinco permiten que los proveedores con dificultades financieras soliciten un pago anticipado. Varias empresas han reservado fondos especiales por un total superior a 10.000 millones de yuanes para mejorar las condiciones de pago a proveedores.
Sin embargo, persisten los desafíos. Expertos del sector señalan que los fabricantes aún pueden aprovechar las diferencias en la definición del momento en que comienza el plazo de 60 días: algunos lo cuentan desde la fecha de aceptación de la entrega, mientras que otros esperan a la conciliación centralizada o a la confirmación de la factura. Yang Hongze, presidente de Autolink, proveedor de tecnologías para vehículos inteligentes, acogió favorablemente los compromisos, pero pidió que se aclarara si los pagos se efectuarían en efectivo o mediante pagarés comerciales y qué fecha marcaría exactamente el inicio del plazo de pago.
Los pagarés comerciales han sido un motivo particular de controversia. Este instrumento financiero, que promete un pago en una fecha futura determinada, se ha utilizado habitualmente en el sector inmobiliario chino porque no se clasifica como deuda con intereses. En ocasiones, los proveedores venden estos pagarés antes de su vencimiento con descuento en el mercado secundario, lo que reduce efectivamente el importe que reciben. BAIC y SAIC se comprometieron específicamente a no pagar a sus proveedores con pagarés comerciales, aunque no está claro hasta qué punto habían recurrido antes a esta práctica.
Consolidación del sector y sus consecuencias
Las reformas de pago llegan cuando el mercado automotor chino entra en lo que los analistas denominan las rondas eliminatorias de la consolidación. De los aproximadamente 169 fabricantes de automóviles que operan en China, más de la mitad tienen menos del 0,1% del mercado, una situación insostenible. Los analistas de Bank of America prevén una dura ola de quiebras este año, mientras que la CAAM calcula que solo cinco a siete marcas dominantes sobrevivirán a la reestructuración.
El costo humano de esta consolidación ya es visible. Ji Yue, una empresa emergente de vehículos eléctricos fundada en 2021 como una sociedad conjunta entre el gigante de internet Baidu y el fabricante de automóviles Geely, colapsó en menos de seis meses después de haber parecido exitosa. Li Hongxing, quien dirige una agencia de publicidad en redes sociales, pidió dinero prestado para cubrir los costos de publicidad de Ji Yue, confiando en la aparente eficiencia de la empresa y el respaldo de sus poderosos accionistas. Cuando la compañía fracasó, quedó con una deuda de 40 millones de yuanes. Describió la experiencia como una auténtica desesperación y señaló que era sencillamente imprevisible que una gran empresa respaldada por dos accionistas importantes colapsara de repente.
Las dificultades de la industria automotriz reflejan presiones económicas más amplias. Las ventas de automóviles de pasajeros cayeron un 19,5% en enero de 2026, la mayor caída en casi dos años, y las ventas de vehículos de nueva energía bajaron un 20%. Los fabricantes tienen dificultades ante el debilitamiento de la demanda interna. La reducción de las exenciones fiscales para la compra de vehículos eléctricos y la incertidumbre sobre los subsidios para la renovación de vehículos han agravado la caída. Al mismo tiempo, el sector emplea a más de 4,8 millones de personas, lo que plantea un dilema a las autoridades, que buscan eliminar el exceso de capacidad sin provocar desempleo masivo ni inestabilidad social.
Repercusiones mundiales
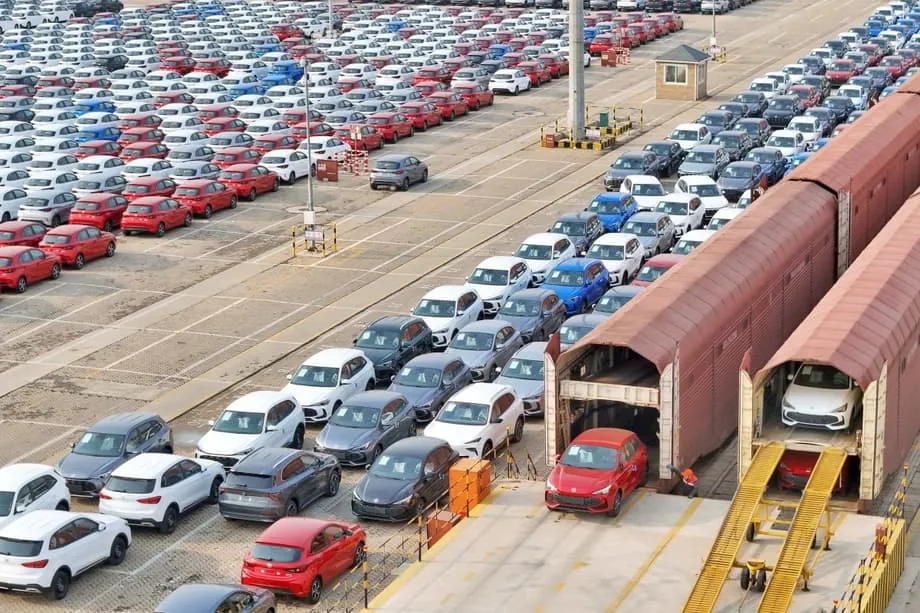
A medida que la competencia interna se vuelve cada vez menos sostenible, los fabricantes chinos aceleran su expansión en los mercados internacionales. Actualmente, el 20% de los vehículos fabricados en China se destina a la exportación, un aumento del 11% respecto del año anterior. Esta llegada masiva de vehículos de bajo precio ha motivado medidas de protección en otros países, entre ellas aranceles del 100% en Canadá, derechos compensatorios en la Unión Europea y restricciones en otros mercados. Incluso con aranceles del 45%, un BYD Seal que cuesta 12.500 euros en China se vendería en Europa por unos 18.125 euros, aproximadamente la mitad del precio de un Tesla Model 3 comparable.
A las autoridades chinas les preocupa que la guerra de precios esté dañando la reputación mundial de los productos fabricados en China. Los medios estatales han advertido que los automóviles baratos podrían perjudicar las exportaciones chinas, mientras que el Gobierno ha endurecido las normas de exportación de vehículos eléctricos: a partir de 2026, los fabricantes deberán obtener licencias para exportarlos. El objetivo es frenar la práctica de inundar los mercados extranjeros con vehículos de bajo precio que, en ocasiones, presentan deficiencias de calidad provocadas por recortes excesivos de costos.
He Xiaopeng, fundador y director ejecutivo de Xpeng, prevé que la turbulencia del sector continuará durante otros cinco años y que probablemente solo quedarán cinco grandes fabricantes. Chetan Ahya, economista jefe para Asia de Morgan Stanley, señala que abordar el exceso de oferta será más difícil en el sector automotriz que en las industrias dominadas por el Estado, debido a la mayor presencia de empresas privadas, lo que complica la consolidación. Se necesitan reformas estructurales para abordar de raíz el exceso de capacidad que está en el origen de las crisis de pagos y de precios.
Lo esencial
- Los fabricantes chinos de automóviles redujeron el plazo promedio de pago a proveedores de unos 300 días a 54 días; cuatro empresas lo redujeron a menos de 50 días
- Diecisiete grandes fabricantes, entre ellos BYD, Chery, SAIC y Xiaomi, cumplieron las nuevas normas gubernamentales que exigen pagar en un plazo de 60 días
- Pekín implementó las normas como parte de una campaña contra la involución y las guerras de precios desordenadas, que han reducido los márgenes de beneficio del sector a menos del 4%
- Las nuevas normas también prohíben vender por debajo del costo total de producción y los acuerdos de fijación de precios entre fabricantes de automóviles y proveedores
- Los analistas del sector prevén que la consolidación reducirá unas 170 marcas a entre cinco y siete supervivientes, tras rondas eliminatorias que podrían durar aproximadamente cinco años más
- Las exportaciones chinas de automóviles siguen aumentando pese a las dificultades internas, lo que ha provocado respuestas arancelarias en Europa, América del Norte y otros mercados