El costo humano de la manipulación del mercado
Bambang, un empleado de 39 años de una empresa de publicidad digital de Yakarta, ingresó a la Bolsa de Indonesia con la esperanza de construir un futuro mejor para su familia. Influido por los comentarios en las redes sociales y la promesa de ganancias rápidas, invirtió en Bank MNC, una entidad crediticia con sede en Yakarta, durante lo que parecía un ascenso imparable. Los rumores eran seductores: supuestamente, ByteDance, el gigante tecnológico chino propietario de TikTok, se preparaba para respaldar al banco mediante una importante emisión de derechos. Cinco años después, el padre de dos hijos todavía sufre las consecuencias de aquella decisión. Compró acciones en el máximo artificial de la subida y luego vio horrorizado cómo su cotización se desplomaba en cuestión de días, haciendo desaparecer más de la mitad del valor de su inversión.
Contenido
- El costo humano de la manipulación del mercado
- De los rumores a la ruina: cómo funcionan los esquemas de manipulación y venta
- El punto de quiebre: la crisis del MSCI y el colapso regulatorio
- Décadas de abandono: un patrón de manipulación
- Contexto mundial: cómo responden otros mercados
- Reformas en el horizonte: recuperar la integridad del mercado
- Puntos clave
Bambang no es el único que ha sufrido. En toda Indonesia, millones de pequeños inversionistas han sido víctimas de lo que allí llaman «goreng saham», o «freír acciones», un término coloquial para referirse a los esquemas de manipulación y venta que llevan décadas afectando a la bolsa. Rivki Maulana, un empleado bancario de 37 años, perdió al menos 100 millones de rupias (unos 7.500 dólares) tras confiar en empresas que prometían ganancias elevadas y rápidas sin necesidad de analizar sus fundamentos.
Muhammad Avisena, un operador bursátil a tiempo completo radicado en Pekalongan, Java Central, sufrió pérdidas similares. Observó que los objetivos de la manipulación no se limitan a empresas pequeñas con baja capitalización bursátil. Algunos esquemas involucran acciones de gran capitalización, incluso las incluidas en el índice LQ-45, el referente de la bolsa para las acciones más líquidas y de mayor capitalización.
La magnitud de los daños es asombrosa. Según la Autoridad de Servicios Financieros, las pérdidas del público por diversas estafas financieras han alcanzado los 7 billones de rupias (unos 460 millones de dólares). Con más de nueve millones de pequeños inversionistas bursátiles registrados en Indonesia, la vulnerabilidad de la población ante estas prácticas se ha convertido en una crisis nacional que va mucho más allá de las tragedias individuales.
De los rumores a la ruina: cómo funcionan los esquemas de manipulación y venta
El funcionamiento de «goreng saham» sigue un patrón predecible que explota tanto la psicología del mercado como las deficiencias regulatorias. En el caso de Bank MNC, el relato sobre ByteDance se difundió de manera sistemática en foros de negociación de acciones y redes sociales. Las compras agresivas de grupos coordinados crearon la ilusión de una demanda legítima, elevaron los precios y atrajeron a pequeños inversionistas desprevenidos. Cuando Bambang y otros compraron a precios inflados, los manipuladores originales vendieron sus posiciones y obtuvieron grandes ganancias. La emisión de derechos se llevó a cabo, pero ByteDance nunca participó. El posterior desplome de la cotización fue rápido e implacable.
Estudios académicos sobre la Bolsa de Indonesia han documentado la estructura técnica de estos esquemas. Los manipuladores suelen aplicar una estrategia de «comprar, comprar y vender, vender» durante cuatro días consecutivos de negociación. En los dos primeros días, compran grandes cantidades al precio más alto de oferta para generar liquidez artificial y atraer la atención. Cuando otros inversionistas entran al mercado y los precios suben, los manipuladores venden todas sus posiciones el tercer y cuarto día, a menudo al precio más bajo de demanda. Así obtienen rendimientos anormales acumulados y dejan con acciones sin valor a quienes entraron tarde.
Contrariamente a la creencia común de que solo las acciones de baja capitalización son víctimas de la manipulación, estudios empíricos de la bolsa revelan una tendencia preocupante. Una investigación que analizó 149 empresas cotizadas a finales de 2015 determinó que las acciones de gran capitalización tenían, en realidad, una mayor probabilidad de ser manipuladas (0,48) que las de baja capitalización (0,25). Este hallazgo cuestiona la idea convencional de que estas actividades solo afectan a las acciones de muy bajo precio. En Indonesia, incluso las empresas con una capitalización relativamente alta siguen siendo lo bastante pequeñas como para ser vulnerables a las operaciones coordinadas de actores con mucho capital.
La Ley del Mercado de Capitales de 1995 otorga a la Autoridad de Servicios Financieros facultades independientes para investigar delitos bursátiles sin depender de la intervención policial. Sin embargo, los participantes del mercado denuncian ampliamente que la autoridad suele hacer la vista gorda ante actividades sospechosas. Aunque dispone de mecanismos de recuperación de ganancias ilícitas que podrían obligar a los manipuladores a devolverlas a fondos de compensación para las víctimas, las medidas de aplicación siguen siendo poco frecuentes.
El punto de quiebre: la crisis del MSCI y el colapso regulatorio
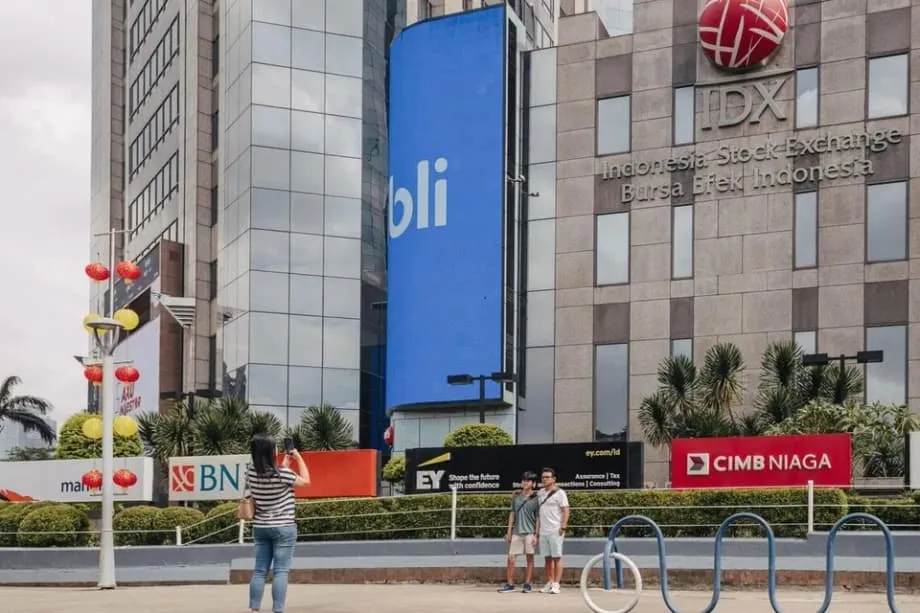
La crisis latente llegó a un punto crítico a finales de enero de 2026, cuando Morgan Stanley Capital International congeló la revisión de la clasificación de Indonesia y emitió una advertencia sin precedentes. El proveedor mundial de índices amenazó con rebajar las acciones indonesias de la categoría de mercado emergente a la de mercado frontera, alegando una grave falta de transparencia sobre la propiedad de las acciones y una aplicación persistentemente débil de las normas contra la manipulación del mercado. El anuncio provocó pánico inmediato. El 28 de enero, el índice compuesto de Yakarta cayó un 7,35% y cerró en 8.320,56 puntos, muy por debajo de niveles de soporte críticos, lo que borró miles de millones de dólares en valor de mercado.
Las consecuencias de esta posible reclasificación van mucho más allá del orgullo nacional. Los índices del MSCI sirven de referencia para fondos de inversión globales que gestionan billones de dólares. Una rebaja a la categoría de mercado frontera dejaría a las acciones indonesias fuera de muchas carteras de inversión institucionales, lo que podría provocar una fuga masiva de capitales y perjudicar de manera duradera la capacidad del país para captar financiación a largo plazo mediante los mercados de acciones.
El desplome del mercado obligó a hacer una limpieza en los más altos niveles de la regulación financiera. En cuestión de días, el presidente de la Autoridad de Servicios Financieros, Mahendra Siregar, su vicepresidente, Mirza Adityaswara, y el director de la Bolsa de Indonesia, Iman Rachman, presentaron sus renuncias. La reorganización reconoció lo que los críticos llevaban tiempo sosteniendo: el marco regulatorio no había logrado seguir el ritmo de los crecientes riesgos estructurales del mercado de acciones.
La crisis se produjo en un contexto de inestabilidad económica más amplia. La rupia indonesia ya había caído a mínimos históricos frente al dólar estadounidense, en medio de la preocupación por la imprudencia fiscal y la intervención estatal agresiva bajo la presidencia de Prabowo Subianto. La coincidencia de la debilidad de la moneda y las dudas sobre la integridad del mercado creó una tormenta perfecta que llevó la confianza de los inversionistas al límite.
Décadas de abandono: un patrón de manipulación
El desplome de enero no fue un hecho aislado, sino la culminación de años de manipulación documentada. En 2020, la propia Bolsa de Indonesia identificó 41 acciones sospechosas de ser objeto de prácticas de manipulación y venta, que representaban el 8,3% del valor promedio diario de las transacciones bursátiles. Ese mismo año, el presidente Joko Widodo exigió públicamente a los actores del sector que «limpiaran» el mercado de capitales y pidió, en particular, combatir la manipulación que había dado lugar a fraudes y actividades delictivas.
El escándalo de Asuransi Jiwasraya ofreció un ejemplo trágico de estos riesgos. La aseguradora estatal, en dificultades, sufrió pérdidas enormes tras invertir en acciones de baja calidad que, según se cree ampliamente, habían sido objeto de esquemas de manipulación y venta. Pese a estos sonados fracasos, la aplicación sistemática de las normas siguió siendo esquiva.
La actividad reciente del mercado muestra que el problema no ha hecho más que agravarse. En abril de 2025, las acciones del fabricante de tuberías de plástico Multi Makmur Lemindo subieron un 130% en un mes. En ese mismo período, la empresa inmobiliaria Diamond Citra Propertindo registró un aumento de precio del 2.900%. Barito Renewables Energy vio cómo su valor aumentaba más de un 1.000% en unos meses de 2024. En cada caso, personas o grupos acumularon gran parte de las acciones disponibles para fijar artificialmente los precios, pero las investigaciones brillaron por su ausencia.
Los estudios académicos confirman la extensión de estas prácticas. Una investigación que examinó períodos de negociación a finales de 2015 halló indicios de manipulación mediante compra y venta en 14 de 16 ciclos observados de cuatro días. El estudio identificó 73 casos concretos de operaciones con acciones en determinados días en los que hubo manipulación, lo que demuestra que estos esquemas no son anomalías infrecuentes, sino características habituales de la estructura del mercado.
Contexto mundial: cómo responden otros mercados
Las dificultades de Indonesia forman parte de un panorama mundial de manipulación del mercado, aunque otras jurisdicciones han desarrollado mecanismos de defensa más sólidos. Corea del Sur ofrece una comparación tecnológica reveladora. La Bolsa de Corea utiliza herramientas de vigilancia basadas en inteligencia artificial que rastrean publicaciones en línea, videos de YouTube e incluso mensajes de texto no solicitados para detectar esquemas de manipulación y venta en tiempo real. El sistema analiza el contenido de las redes sociales junto con los movimientos recientes de los precios de las acciones para generar automáticamente informes destinados a investigaciones regulatorias. El Servicio de Supervisión Financiera de Corea del Sur está ampliando estas capacidades con servidores de alto rendimiento equipados con CPU y GPU avanzadas para vigilar las operaciones de alta frecuencia con criptomonedas.
Estados Unidos ha aplicado estrategias enérgicas para devolver el dinero a las víctimas. El Departamento de Justicia consiguió recientemente el decomiso de 214 millones de dólares en ganancias procedentes de un esquema de manipulación y venta relacionado con Chinese Liberation Education Holdings, y se prepara para distribuir esos fondos directamente entre los inversionistas afectados mediante procedimientos formales de restitución. La Comisión de Bolsa y Valores creó un grupo de trabajo transfronterizo dedicado a perseguir a empresas con sede en el extranjero que participan en actividades de manipulación y venta, en particular las vinculadas con China.
Las sanciones internacionales por manipular el mercado muestran la gravedad con la que otras jurisdicciones tratan estos delitos. En Filipinas, la familia Villar se enfrentó a multas equivalentes a 3,4 billones de rupias por manipulación de acciones. Bernard Madoff recibió una condena de 150 años de prisión por su esquema Ponzi. El experto chino en inversiones Xu Xiang fue condenado a cinco años y medio de prisión y a pagar multas de 26 billones de rupias por manipular 13 empresas cotizadas. Los tribunales franceses han ordenado incautaciones de activos por más de 8.000 millones de rupias en condenas por manipulación del mercado.
Estos ejemplos contrastan marcadamente con el historial de aplicación de las normas en Indonesia. Aunque la Policía Nacional de Indonesia ha logrado recientemente condenas contra antiguos funcionarios de la bolsa y directivos de empresas por delitos relacionados con el mercado de capitales, con penas de prisión y multas de miles de millones de rupias, los observadores señalan que esos resultados siguen siendo excepciones y no medidas disuasorias sistemáticas.
Reformas en el horizonte: recuperar la integridad del mercado
La crisis del MSCI ha impulsado promesas de reformas estructurales sin precedentes. Luhut Pandjaitan, presidente del Consejo Económico Nacional, se ha comprometido a acelerar los cambios para hacer más transparente el mercado de capitales. Entre las medidas propuestas está la desmutualización de la Bolsa de Indonesia, una reforma estructural que eliminaría el conflicto de intereses inherente al modelo de propiedad actual. En este momento, la bolsa pertenece a las mismas firmas de corretaje bursátil que se supone debe regular, lo que genera reticencia a sancionar a los miembros que incumplen las normas.
Las reformas técnicas incluyen elevar el umbral mínimo de acciones en libre circulación del 7,5% al 15%, lo que dificultaría mucho más que grupos pequeños acapararan acciones y fijaran sus precios. La bolsa planea implantar sistemas de vigilancia con inteligencia artificial, inspirados en los de Corea del Sur, para supervisar transacciones inusuales y detectar automáticamente patrones de manipulación. El asesor jurídico Erwin Kurnia Winenda ha destacado la importancia de aumentar la proporción de acciones en libre circulación y ha señalado que las empresas pueden incrementar la participación pública mediante emisiones de derechos o colocaciones privadas dirigidas a inversionistas legítimos.
La Autoridad de Servicios Financieros ha anunciado su intención de reforzar la supervisión de los influencers financieros en las redes sociales, al reconocer que los esquemas modernos de manipulación se originan cada vez más en los espacios digitales y no en los parqués tradicionales. La Agencia Nacional de Protección al Consumidor de Indonesia ha pedido que se procese penalmente a los manipuladores y ha descrito estas prácticas como delitos de cuello blanco que erosionan la confianza pública y socavan la función del mercado como fuente de financiación a largo plazo.
Giovanni Mofsol Muhammad, socio sénior del bufete Dentons HPRP, subraya que los marcos jurídicos vigentes ya ofrecen herramientas eficaces para compensar a las víctimas. La Autoridad de Servicios Financieros tiene facultades para recuperar ganancias ilícitas y podría obligar a los manipuladores a devolverlas a fondos de compensación para las víctimas. El desafío no radica en la falta de instrumentos legales, sino en la voluntad de aplicarlos de manera sistemática.
Mientras investigadores de la Policía Nacional de Indonesia trabajan junto con los reguladores para identificar a los responsables de aprovecharse de la reciente volatilidad del mercado, sigue pendiente una pregunta fundamental: ¿se traducirán estas reformas en un cambio cultural duradero o serán una respuesta temporal a una crisis aguda? Para víctimas como Bambang, cuyas pérdidas representan años de ahorros destruidos por rumores sobre inversiones de ByteDance que nunca se concretaron, la respuesta determinará si el mercado de capitales seguirá siendo un vehículo para el desarrollo nacional o un casino amañado en el que los pequeños inversionistas son presa de manipuladores sofisticados.
Puntos clave
- El índice compuesto de Yakarta cayó un 7,35% el 28 de enero de 2026, después de que el MSCI amenazara con rebajar a Indonesia a la categoría de mercado frontera por la falta de transparencia y las dudas sobre la manipulación.
- El presidente de la Autoridad de Servicios Financieros, Mahendra Siregar, su vicepresidente, Mirza Adityaswara, y el director de la Bolsa de Indonesia, Iman Rachman, renunciaron tras el desplome del mercado.
- Los pequeños inversionistas han perdido miles de millones de dólares por los esquemas de «goreng saham», o manipulación y venta; las estafas financieras recientes han causado pérdidas al público por un total de 7 billones de rupias.
- Los estudios muestran que las acciones de gran capitalización de la Bolsa de Indonesia tienen, en realidad, una probabilidad mayor de ser manipuladas (0,48) que las de baja capitalización (0,25).
- Las reformas propuestas incluyen la desmutualización de la bolsa, elevar del 7,5% al 15% el requisito de acciones en libre circulación e implantar sistemas de vigilancia con inteligencia artificial.
- La Bolsa de Indonesia identificó 41 acciones manipuladas en 2020, pero las medidas de aplicación siguen siendo poco frecuentes pese a las leyes vigentes para recuperar ganancias ilícitas.