Del proteccionismo a la apertura: el giro económico de India
India ha sido durante mucho tiempo sinónimo de barreras comerciales y complejidad burocrática: importar productos solía implicar recorrer un laberinto de aranceles y regulaciones. Sin embargo, en un giro sorprendente que está captando la atención de los mercados mundiales, la quinta economía más grande del mundo parece preparada para dejar atrás su proteccionismo. Una serie de acuerdos comerciales recientes, entre ellos pactos históricos con la Unión Europea y Estados Unidos, señala lo que funcionarios y economistas describen como un cambio estructural en el ADN económico de India. La pregunta que ahora domina las salas de juntas desde Mumbai hasta Bruselas es si este momento representa una transformación genuina o solo un ajuste táctico en un panorama geopolítico volátil.
Contenido
- Del proteccionismo a la apertura: el giro económico de India
- El acuerdo de todos los acuerdos: negociar una nueva posición global
- La realidad manufacturera: por qué se atasca el motor industrial
- El dilema de China: dependencia y diversificación
- Oportunidades sectoriales: de los textiles a los semiconductores
- Construir los cimientos: reformas más allá de los acuerdos comerciales
- Puntos clave
Los indicios apuntan a que algo fundamental está cambiando. El Estudio Económico de India 2025-26, presentado ante el Parlamento a principios de este año, transmitió un mensaje inusualmente contundente: las exportaciones de servicios hicieron rica a India, pero solo la industria manufacturera le dará resiliencia. Durante décadas, India se apoyó en su dominio del software y la externalización de procesos empresariales para impulsar el crecimiento, lo que creó una economía dual en la que centros de tecnologías de la información de primer nivel coexistían con el estancamiento agrícola y un desempeño industrial débil. El estudio sostiene que los servicios «no impulsan sistemáticamente mejoras generalizadas en la capacidad estatal», porque las empresas pueden sortear instituciones débiles y trasladarse con facilidad. La industria manufacturera, en cambio, ejerce una presión directa sobre los gobiernos para que mejoren la infraestructura, la logística, las competencias y la regulación. Este cambio de enfoque está en el centro de la nueva estrategia comercial de Nueva Delhi, que considera la industrialización orientada a la exportación no solo un objetivo económico, sino también un mecanismo para fortalecer el Estado y generar empleo en un país que debe crear millones de puestos de trabajo cada año para su población joven.
Las cifras revelan tanto la oportunidad como el desafío. Pese a tener la quinta economía más grande del mundo, la participación de India en las exportaciones mundiales de mercancías sigue siendo modesta: 1,8%, frente al 14% de China. La industria manufacturera aporta apenas el 14% del PIB de India, por debajo del más del 15% de hace cinco años y muy lejos del objetivo del 25% fijado para 2025. Sin embargo, la tendencia está cambiando. Desde 2020, las exportaciones totales crecieron un 9,4% anual y alcanzaron la cifra récord de 825.300 millones de dólares en el año fiscal que terminó en marzo de 2025. La composición de esas exportaciones importa tanto como su volumen: los responsables de las políticas ahora se centran en ir más allá de los servicios de software y avanzar hacia bienes tangibles que den empleo en fábricas a trabajadores con formación parcial, en lugar de a graduados en ingeniería en parques empresariales.
El acuerdo de todos los acuerdos: negociar una nueva posición global
La pieza central de la ofensiva comercial de India es el Acuerdo Integral de Libre Comercio con la Unión Europea, cuya negociación tomó casi dos décadas y concluyó finalmente a principios de 2026. La presidenta de la Comisión Europea, Ursula von der Leyen, lo calificó como «el acuerdo de todos los acuerdos», una expresión que subraya su potencial para unir dos de los mayores bloques económicos del mundo en una sola zona comercial que abarcaría a casi 2.000 millones de personas. Para India, el acuerdo representa algo más que una reducción de aranceles: es una protección estratégica frente a un orden mundial cada vez más imprevisible, dominado por las guerras arancelarias y la rivalidad geopolítica.
El pacto con la UE elimina de inmediato los aranceles sobre más del 90% de los productos indios, proporción que llegará al 93% en un plazo de siete años. Entre los sectores que podrían beneficiarse figuran los textiles, los productos farmacéuticos, el cuero y los bienes de ingeniería; los exportadores de piedras preciosas y joyería también obtendrían ventajas importantes. Además de facilitar el acceso al mercado, el acuerdo aborda costos de insumos clave que desde hace tiempo limitan a los fabricantes indios. En la actualidad, los componentes importados de alto valor, sujetos a aranceles del 40% o más, representan entre el 35% y el 40% de los costos de producción en el sector electrónico. El acuerdo reduce esos gravámenes para los componentes de precisión, los equipos de prueba y las herramientas de litografía europeas, lo que podría desencadenar lo que los líderes del sector califican como una revolución en los insumos.
Pankaj Rana, director ejecutivo de Hisense India, destaca que el impacto más transformador podría provenir de las mejoras en el suministro, y no solo de los mercados de exportación.
«El cambio en el ámbito de los insumos, que suele pasar inadvertido, es enorme. Los componentes de precisión, los equipos de prueba y las herramientas de litografía de proveedores europeos afrontan actualmente aranceles de importación superiores al 40%, que ahora se reducirán de forma significativa. Esto permitirá recortar los costos de manera inédita y elevar la calidad mediante certificaciones mutuas y un cumplimiento más rápido de las normas de la UE».
El momento estratégico de estos acuerdos refleja un realineamiento más amplio del comercio mundial. Mientras Estados Unidos, bajo la presidencia de Trump, impone aranceles disruptivos y cuestiona alianzas tradicionales, India y Europa buscan protegerse de la imprevisibilidad de Washington. La presidenta de la Comisión Europea, von der Leyen, presentó explícitamente el acuerdo con India como una respuesta a una época en la que el comercio se utiliza cada vez más como arma.
«Al combinar nuestras fortalezas, reducimos las dependencias estratégicas en un momento en que el comercio se utiliza cada vez más como arma».
Para India, los acuerdos ofrecen mercados alternativos mientras afronta la presión de Washington por sus vínculos con Moscú y su superávit comercial con Estados Unidos. Los dos pactos sitúan a India como una economía puente entre bloques rivales: le permiten disfrutar de acceso preferencial a los mercados occidentales y, al mismo tiempo, mantener su autonomía estratégica.
Menos de una semana después del acuerdo con la UE, India logró otro avance con Estados Unidos y aceptó reducir del 25% al 18% los aranceles sobre sus exportaciones. El pacto, anunciado por el presidente Donald Trump, también eliminó gravámenes punitivos adicionales impuestos en represalia por las compras de petróleo ruso de India. A cambio, India se comprometió a comprar productos estadounidenses por valor de 500.000 millones de dólares, incluidos energía, carbón y productos agrícolas, y, según se informó, prometió reducir sus importaciones de petróleo ruso. La rapidez del acuerdo sorprendió a muchos observadores: llegó justo después del pacto con la UE y sugiere que Nueva Delhi está aprovechando con éxito una estrategia de alineamientos múltiples.
La realidad manufacturera: por qué se atasca el motor industrial
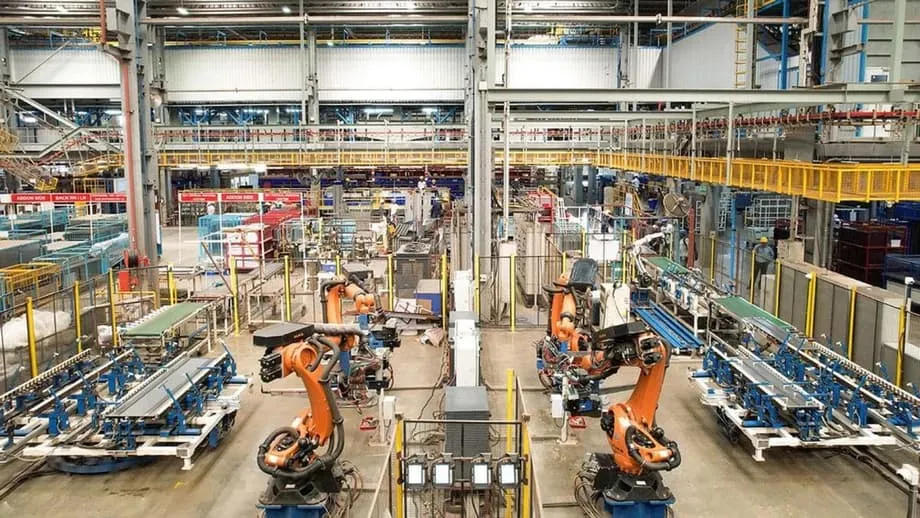
Pese a la euforia que rodea a los acuerdos comerciales, convertir los compromisos sobre el papel en producción industrial supone un desafío considerable. El programa emblemático de India de incentivos vinculados a la producción (PLI), lanzado en 2020 con un presupuesto de 1,97 billones de rupias (23.000 millones de dólares) para 14 sectores, debía impulsar un renacimiento manufacturero. Los resultados han sido decepcionantes. En lugar de aumentar, la participación de la industria manufacturera en el PIB cayó del más del 15% que registraba cuando se lanzó el programa al 14% en el año fiscal 2024-25. El programa tenía como objetivo alcanzar una producción por valor de 15,52 billones de rupias, pero a finales de 2024 solo había llegado a 14 billones, lo que ha generado especulaciones de que el Gobierno podría dejar que el programa expire.
Los resultados desiguales ponen de manifiesto limitaciones estructurales que los subsidios por sí solos no pueden superar. El ensamblaje de teléfonos inteligentes se ha convertido en el caso de éxito más destacado: las exportaciones crecieron un 42% en el año fiscal 2024 y Apple ya fabrica en India entre el 20% y el 25% de sus iPhone. Foxconn, Pegatron y otros grandes proveedores han establecido allí operaciones importantes, lo que contribuyó a que India superara a China como principal exportador de teléfonos inteligentes a Estados Unidos en 2025. Sin embargo, este éxito pone de relieve un problema más amplio: India destaca en el ensamblaje final, pero sigue dependiendo de componentes importados, en particular de China. Casi el 40% de las importaciones indias de componentes electrónicos aún proviene de proveedores chinos, al igual que el 70% de los principios activos farmacéuticos. Esta dependencia socava el objetivo estratégico de crear cadenas de suministro autosuficientes y deja a la industria manufacturera india expuesta a presiones geopolíticas.
Persisten obstáculos más profundos en ámbitos que los acuerdos comerciales no pueden resolver fácilmente. Los costos logísticos de India representan aproximadamente el 14% del PIB, frente al 8%-10% en China, mientras que el despacho portuario tarda un promedio de 6 a 8 días, frente a 1 o 2 días en Singapur. La productividad laboral en India sigue siendo considerablemente menor que en China, aunque los salarios en la industria manufacturera, de 2 dólares por hora, son menos de la mitad de los 5,58 dólares que se pagan en China, según datos de JLL. Las leyes laborales rígidas han desalentado históricamente el empleo manufacturero a gran escala: hasta que reformas recientes empezaron a abordar estas restricciones, las empresas afrontaban importantes obstáculos para contratar y despedir trabajadores. A estos problemas se suman las demoras en la adquisición de terrenos, las elevadas tarifas eléctricas industriales y una grave falta de competencias. Cerca del 80% de los empleadores indios afirma tener dificultades para encontrar trabajadores cualificados, con escasez especialmente marcada en robótica, Internet industrial de las cosas y operaciones con máquinas CNC. Solo el 11,7% de los trabajadores de la industria manufacturera tiene la condición de empleado regular; la gran mayoría está atrapada en modalidades informales que limitan la productividad y la adopción de tecnología.
El dilema de China: dependencia y diversificación
Ningún análisis de las ambiciones manufactureras de India puede ignorar el tema central: China. La relación económica entre las dos potencias asiáticas se caracteriza por una marcada asimetría. Entre 2014 y 2024, el déficit comercial de India con China se disparó: las importaciones alcanzaron los 113.500 millones de dólares en el año fiscal 2025, frente a unas exportaciones de apenas 14.300 millones. Casi el 90% de lo que India compra a China corresponde a productos de tecnología baja o media, bienes que, en teoría, India podría producir por sí misma con las políticas adecuadas. Sin embargo, el dominio chino también abarca insumos esenciales: el 57% de las importaciones indias de telecomunicaciones y productos electrónicos y el 44% de las de maquinaria provienen de su vecino del norte.
Beijing ha demostrado que está dispuesto a utilizar estas dependencias como arma. En los últimos meses, China ha restringido las exportaciones de minerales críticos, entre ellos galio, germanio y grafito, esenciales para la fabricación india de productos electrónicos, equipos de defensa y vehículos eléctricos. Bajo el argumento de la seguridad nacional, las autoridades chinas han bloqueado exportaciones de maquinaria esencial a India, en una decisión cuyo momento coincidió estratégicamente con las negociaciones finales de Nueva Delhi sobre el acuerdo comercial con Estados Unidos. Cuando el gigante chino de las baterías CATL pidió recientemente a Foxconn que retirara a todos los ingenieros chinos de su planta de Chennai, observadores del sector interpretaron la medida como una maniobra de presión económica para disuadir a India de incluir en el acuerdo con Estados Unidos cláusulas que pudieran restringir los componentes de origen chino.
Ajay Srivastava, fundador de la Iniciativa de Investigación sobre Comercio Global y exfuncionario de comercio, advierte que Beijing está demostrando su disposición a explotar su poder económico.
«China está enviando un mensaje inequívoco. El crecimiento industrial de India está muy expuesto a las materias primas, la tecnología y los ingenieros chinos. Estas dependencias pueden utilizarse como arma en cualquier momento».
Sin embargo, esas mismas vulnerabilidades también generan oportunidades. La estrategia «China más uno», por la que los fabricantes mundiales diversifican sus operaciones para reducir la dependencia excesiva de las cadenas de suministro chinas, ha impulsado un auge de la inversión extranjera directa en el Sudeste Asiático y en India. Indonesia atrajo el año pasado 28.700 millones de dólares en inversiones manufactureras, mientras que la inversión extranjera directa en la industria manufacturera de Vietnam aumentó más del 30%, hasta alcanzar los 23.500 millones de dólares. India ha captado parte de este desplazamiento, sobre todo en el ensamblaje de productos electrónicos, pero sigue por detrás de competidores más pequeños en la integración de las cadenas de suministro. El desafío consiste en transformar las operaciones de ensamblaje final en ecosistemas manufactureros integrales que diseñen, desarrollen y obtengan componentes localmente, en lugar de limitarse a ensamblar piezas importadas.
Oportunidades sectoriales: de los textiles a los semiconductores
Los nuevos acuerdos comerciales crean oportunidades concretas en distintos sectores industriales. Los textiles y las prendas de vestir podrían beneficiarse considerablemente del acceso libre de aranceles a la Unión Europea, un mercado de 750.000 millones de dólares. En la actualidad, India solo representa entre el 5% y el 6% del mercado textil de la UE, frente al 21%-22% de Bangladesh y el 28%-30% de China, en gran medida porque los aranceles hacían que los productos indios no fueran competitivos. Tras eliminarse esas barreras, los analistas prevén que las exportaciones textiles indias a la UE podrían duplicarse, de 7.000 a 15.000 millones de dólares, en cinco años, y generar potencialmente empleo para más de siete millones de trabajadores adicionales. El momento resulta especialmente oportuno debido a la inestabilidad política en Bangladesh, donde los molinos textiles afrontan amenazas de cierre e incertidumbre sobre las políticas tras el cambio de Gobierno en 2026.
Los productos farmacéuticos representan otra oportunidad estratégica. El acuerdo entre India y la UE elimina los aranceles del 11% sobre las importaciones europeas de medicamentos, incluidas las terapias contra el cáncer y los productos biológicos, y al mismo tiempo simplifica los requisitos regulatorios para las exportaciones farmacéuticas indias a Europa. Las previsiones del sector indican que el mercado farmacéutico nacional crecerá de 31.200 millones de dólares en 2025 a 45.700 millones en 2035. Más importante aún, el acuerdo incentiva la producción nacional de principios activos farmacéuticos para sustituir el 70% que actualmente se importa de China. El presupuesto asigna específicamente 100.000 millones de rupias (1.000 millones de dólares) para convertir a India en un centro de biofarmacia, junto con partidas similares para la fabricación de semiconductores y la producción de contenedores.
Los productos electrónicos y los vehículos eléctricos reciben especial atención de las políticas públicas. La producción de iPhone para Apple ha crecido rápidamente en India, pero el país carece de capacidad nacional para fabricar semiconductores y componentes avanzados. Los nuevos acuerdos comerciales reducen los aranceles sobre equipos de prueba de precisión y herramientas de litografía procedentes de Europa, lo que podría reducir los costos de producción en dos dígitos. En el sector de los vehículos eléctricos, el fabricante chino BYD ha invertido 500 millones de dólares en una planta en Tailandia capaz de producir 150.000 vehículos al año, mientras que el sector indio de vehículos eléctricos tiene dificultades por las limitaciones en el suministro de baterías. El presupuesto reciente del Gobierno hace hincapié en ampliar la fabricación en siete sectores estratégicos, entre ellos la biofarmacia, los semiconductores, los componentes electrónicos y los imanes de tierras raras. También prevé tres parques industriales dedicados a la producción química para reducir la dependencia de las importaciones.
Construir los cimientos: reformas más allá de los acuerdos comerciales
Los acuerdos comerciales abren puertas, pero las capacidades internas determinan si India puede cruzarlas. El Estudio Económico advierte explícitamente que «para aprovechar el potencial de los acuerdos comerciales, debemos ser capaces de producir de manera competitiva». Esta advertencia subraya una realidad fundamental: los acuerdos de libre comercio reducen las barreras externas, pero las limitaciones internas relacionadas con la tierra, el trabajo, la logística y el capital siguen obstaculizando la competitividad manufacturera. El estudio señala que las medidas proteccionistas en sectores de insumos como el acero y el aluminio pueden funcionar como un impuesto para la industria manufacturera que depende de ellos, y sugiere que «decidir qué no proteger puede ser tan importante como decidir qué apoyar».
Para abordar estas limitaciones es necesario actuar a nivel estatal, donde residen muchas competencias económicas. NITI Aayog, el principal centro de estudios del Gobierno, identifica tres obstáculos determinantes: la disponibilidad de terrenos y las demoras en su adquisición; las elevadas tarifas eléctricas industriales, que a menudo superan los costos de producción; y las deficiencias en educación y capacitación. A diferencia de la política comercial, que controla el Gobierno central, estas áreas requieren coordinación con los gobiernos estatales, que históricamente han competido entre sí en lugar de cooperar en materia de política industrial. Entre las soluciones propuestas figuran digitalizar los registros de tierras y agilizar los plazos de adquisición, racionalizar las tarifas eléctricas industriales y crear un índice de desempeño manufacturero para comparar a los estados. Sin estas reformas complementarias, India corre el riesgo de repetir el patrón de la última década, cuando las ambiciones políticas del Gobierno central se diluyeron entre obstáculos de ejecución a nivel estatal y el debilitamiento de la demanda mundial.
La integración regional ofrece otra vía para alcanzar una escala manufacturera mayor. Actualmente, el comercio intrarregional representa apenas el 5% del comercio total en Asia del Sur, frente al 25% en la ASEAN y el 60% en la Unión Europea. Enviar un contenedor de Mumbai a Daca cuesta 538 dólares, cinco veces más que transportarlo de China a Vietnam, donde cuesta 108 dólares, debido a las barreras comerciales y a la ineficiencia en los pasos fronterizos. Algunos expertos en estrategia proponen crear zonas económicas transfronterizas con Bangladesh para los textiles y los productos electrónicos; con Nepal, para el procesamiento de alimentos; y con Sri Lanka, para los componentes automotrices y los productos farmacéuticos. Esta integración podría crear un ecosistema manufacturero en Asia del Sur similar al de las cadenas de suministro regionales que China desarrolló en Vietnam y Tailandia. También podría elevar el comercio regional hasta los 2 billones de dólares en los próximos 15 años.
Puntos clave
- India ha concluido importantes acuerdos comerciales con la Unión Europea y Estados Unidos, que reducen los aranceles y amplían el acceso al mercado para los productos manufacturados, en un giro del proteccionismo hacia una apertura estratégica.
- El Estudio Económico 2026 destaca la industria manufacturera por encima de los servicios como elemento esencial para la resiliencia económica, la creación de empleo y el fortalecimiento de la capacidad estatal, con el objetivo de alcanzar 2 billones de dólares en exportaciones totales para 2030.
- Persisten desafíos estructurales, entre ellos costos logísticos equivalentes al 14% del PIB, leyes laborales rígidas, demoras en la adquisición de terrenos y una grave falta de competencias que limita la productividad manufacturera y la integración en las cadenas de valor mundiales.
- La dependencia de las importaciones chinas sigue siendo aguda: el 70% de los principios activos farmacéuticos y el 40% de los componentes electrónicos proceden de China, lo que genera vulnerabilidades que Beijing ha demostrado estar dispuesto a aprovechar mediante restricciones a las exportaciones.
- Hay oportunidades concretas en sectores como los textiles, cuyas exportaciones a la UE podrían duplicarse hasta los 15.000 millones de dólares, los productos farmacéuticos, el ensamblaje de productos electrónicos y la biofarmacia, con el respaldo de reducciones arancelarias sobre insumos esenciales procedentes de Europa.
- El éxito depende de reformas internas complementarias en infraestructura, tarifas eléctricas, disponibilidad de terrenos e integración regional con los países vecinos de Asia del Sur, para crear ecosistemas manufactureros ampliables que vayan más allá del ensamblaje final.