



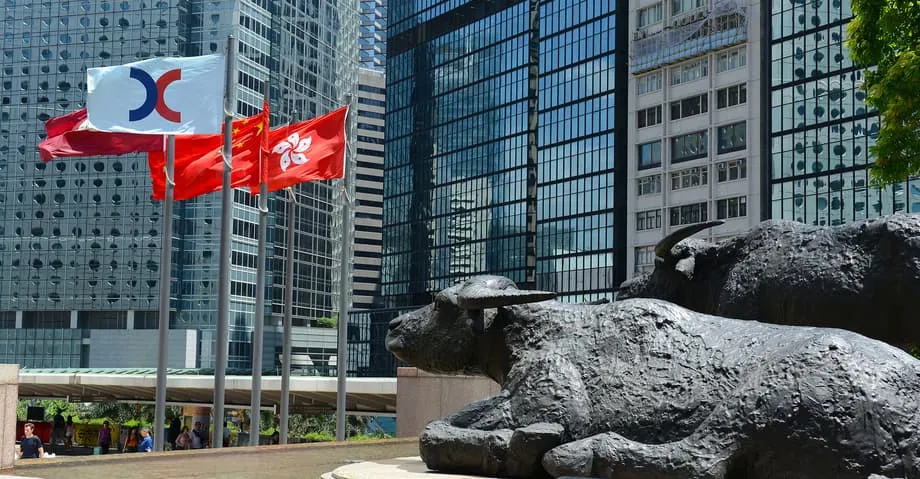
De las bebidas energéticas a las baterías para vehículos eléctricos: el nuevo rostro de las cotizaciones en Hong Kong
La Bolsa de Hong Kong es escenario de una combinación inusual este febrero. Eastroc Beverage, uno de los mayores fabricantes de bebidas energéticas de China, recaudó US$1.300 millones en una cotización secundaria el 3 de febrero. En cuestión de días, Muyuan Foodstuff, el mayor productor de carne de cerdo del mundo, se dispone a recaudar US$1.400 millones mediante una operación similar. Estas transacciones consecutivas, que abarcan sectores muy distintos, reflejan una transformación más amplia que se extiende por los mercados financieros de Asia.
Contenido
- De las bebidas energéticas a las baterías para vehículos eléctricos: el nuevo rostro de las cotizaciones en Hong Kong
- Cifras récord marcan un repunte histórico
- El giro geopolítico: por qué las empresas chinas regresan a casa
- La estrategia de cotización simultánea en acciones A y H
- Más allá de los gigantes tecnológicos: la revolución de la tecnología avanzada
- Vientos regulatorios a favor: Pekín y Hong Kong se alinean
- Las grandes operaciones que se avecinan
- Una base de inversionistas cambiante: de Occidente a Oriente Medio
- Diferencias de valoración y dinámica del mercado
- Puntos clave
Estas cotizaciones representan mucho más que decisiones empresariales aisladas. Marcan el regreso del protagonismo financiero de Hong Kong tras años de actividad reducida. La bolsa, que atravesó una prolongada caída tras los disturbios políticos y la pandemia, vive su período más activo para las ofertas públicas iniciales en casi cinco años. Este repunte está impulsado por una ola de empresas de China continental que buscan cotizar en dos mercados y se alejan de las bolsas estadounidenses en medio de las crecientes tensiones geopolíticas.
La magnitud de este resurgimiento quedó clara en junio de 2025, cuando Contemporary Amperex Technology Co. Ltd. (CATL), el mayor fabricante mundial de baterías para vehículos eléctricos, completó una oferta récord de US$4.600 millones. Las acciones subieron un 16% en su debut. La operación fue la mayor oferta pública inicial del mundo en el primer semestre del año y la mayor cotización en Hong Kong en cuatro años. A diferencia de épocas anteriores, dominadas por las plataformas de internet, la cartera actual incluye grandes empresas industriales, desde el almacenamiento de energía hasta el procesamiento de productos agrícolas.
Cifras récord marcan un repunte histórico
Las estadísticas reflejan una recuperación notable. En el primer semestre de 2025, la Bolsa de Hong Kong recibió 42 OPI en su mercado principal, que recaudaron un total de 107.000 millones de dólares de Hong Kong (US$13.690 millones). Esta cifra supera el total de todo 2024 y representa un aumento de casi el 700% frente al mismo período del año anterior. Según datos recopilados por PwC, Hong Kong ocupó el primer lugar mundial en captación de fondos mediante OPI por primera vez desde 2019, y recuperó una posición que mantuvo durante siete años consecutivos, entre 2009 y 2021.
El impulso se extendió más allá de las ventas tradicionales de acciones. La emisión total en los mercados de capitales de renta variable, que incluye ventas adicionales de acciones y bonos convertibles, alcanzó los US$45.500 millones en los primeros seis meses del año, un aumento del 152% interanual. Solo en enero, las empresas recaudaron unos US$5.000 millones mediante nuevas cotizaciones, el total más alto registrado para ese mes, según datos de Bloomberg.
Esta aceleración llega tras años de menor actividad. Entre 2022 y 2024, Hong Kong salió de los cinco principales mercados mundiales de OPI, afectado por la ofensiva de China contra el sector tecnológico, las tensiones geopolíticas y la escasa confianza de los inversionistas. El repunte de 2025 llevó a la bolsa al cuarto puesto de la clasificación anual el año pasado, con 71 nuevas cotizaciones que recaudaron US$11.200 millones, un aumento interanual del 88,9%. Las proyecciones actuales indican que los ingresos totales podrían superar los 200.000 millones de dólares de Hong Kong (US$25.000 millones) en el año completo, y alcanzar niveles no vistos desde 2019.
El giro geopolítico: por qué las empresas chinas regresan a casa
Detrás de la recuperación numérica hay un cambio fundamental en los mercados que eligen las empresas chinas para captar capital. El aumento de las tensiones entre Washington y Pekín ha vuelto cada vez más problemáticas las bolsas estadounidenses para las empresas de China continental. La amenaza de exclusión de cotización, el escrutinio regulatorio en virtud de la Ley de Responsabilidad de las Empresas Extranjeras y las tendencias más amplias hacia la desvinculación han llevado a las empresas a buscar alternativas más cercanas.
Hong Kong se ha convertido en el principal beneficiario de este reajuste. Más de 40 empresas cotizadas en el mercado de acciones A están considerando cotizar también en la ciudad, según Bonnie Chan, directora ejecutiva de Hong Kong Exchanges and Clearing. Estas empresas ven el territorio como una plataforma extraterritorial clave que les da acceso a capital internacional y, al mismo tiempo, evita los riesgos políticos asociados a los mercados estadounidenses.
Xin Yao Ng, director de inversiones del equipo de renta variable asiática de ABRDN, señala que el interés mundial por China sigue por debajo de los niveles previos a la pandemia debido a los riesgos geopolíticos estructurales. Sin embargo, Hong Kong ofrece una propuesta de valor única a las empresas que buscan expandirse internacionalmente. CATL, por ejemplo, destinó el 90% de los US$4.600 millones recaudados a financiar su planta de fabricación en Hungría. Así, utiliza la cotización para respaldar su expansión en Europa y sortear posibles barreras comerciales.
Aunque las OPI han tenido éxito en general, la mayoría se ha ofrecido con grandes descuentos, lo que hace que sus valoraciones sean muy atractivas para los inversionistas pese a las dudas que persisten.
La estrategia de cotización simultánea en acciones A y H
La principal tendencia que impulsa la recuperación de Hong Kong es la estructura de cotización dual que combina acciones A y acciones H. Las empresas que ya cotizan en los mercados nacionales de China continental, como las bolsas de Shanghái o Shenzhen, añaden cotizaciones en Hong Kong para diversificar su base de inversionistas y sus fuentes de financiación. En el primer semestre de 2025, ocho empresas de este tipo recaudaron más de 78.000 millones de dólares de Hong Kong (US$10.000 millones), cerca del 72% del total obtenido en OPI durante ese período.
Esta estrategia ofrece varias ventajas. El programa Stock Connect Sur permite a los inversionistas de China continental comprar acciones cotizadas en Hong Kong con sus cuentas de corretaje nacionales, lo que crea una base de demanda natural. Al mismo tiempo, la cotización en Hong Kong da acceso a inversionistas institucionales internacionales y facilita la diversificación de divisas. Esta estructura resulta especialmente atractiva porque las diferencias de precio entre las clases de acciones A y H pueden ofrecer posibles rendimientos a inversionistas experimentados.
La cartera incluye diversos actores industriales. Wuxi Lead Intelligent Equipment, fabricante de equipos de automatización industrial, busca recaudar hasta US$549 millones para financiar la expansión mundial de sus sistemas de fabricación de baterías y células solares. Seres Group, el fabricante de vehículos eléctricos respaldado por Huawei Technologies, prepara una oferta de entre US$1.500 millones y US$2.000 millones. Incluso plataformas de entretenimiento como iQiyi, el servicio de streaming al estilo de Netflix propiedad de Baidu, estudian cotizaciones secundarias por US$300 millones para reducir su dependencia de los mercados de capitales estadounidenses.
Más allá de los gigantes tecnológicos: la revolución de la tecnología avanzada
La composición del mercado de OPI de Hong Kong ha experimentado una transformación sectorial. Mientras que el auge de 2018 y 2019 estuvo marcado por plataformas de internet y tecnología de consumo, la ola actual pone el foco en lo que los responsables políticos chinos denominan nuevas fuerzas productivas. Entre ellas figuran las baterías para vehículos eléctricos, los semiconductores, la fabricación avanzada, la innovación en salud y las tecnologías de energía limpia.
En el primer semestre de 2025, el sector industrial encabezó los ingresos totales por OPI, seguido de cerca por la salud y la tecnología. La emisión de capital en el sector de la salud alcanzó los US$5.800 millones, su nivel más alto desde 2021, impulsada por el régimen del capítulo 18A de Hong Kong, que permite cotizar a empresas biotecnológicas que todavía no generan ingresos. Los sectores de tecnología, medios y telecomunicaciones recaudaron US$13.700 millones, gracias al interés en la inteligencia artificial generativa, la robótica y las aplicaciones de tecnología avanzada.
Edward Tse, fundador y director ejecutivo de Gao Feng Advisory Company, observa que la recuperación actual difiere cualitativamente de ciclos anteriores. Las empresas que salen a bolsa ahora suelen pertenecer a sectores estratégicos alineados con las prioridades nacionales. Incluyen empresas industriales consolidadas, en lugar de empresas emergentes especulativas, lo que apunta a la maduración del mercado. Este cambio refleja la agenda estratégica de Pekín y, a la vez, ofrece a Hong Kong una base más sostenible para la actividad de sus mercados de capitales.
Vientos regulatorios a favor: Pekín y Hong Kong se alinean
Las autoridades de ambos lados de la frontera han puesto en marcha reformas para facilitar este flujo de capital. A comienzos de 2024, la Comisión Reguladora de Valores de China anunció medidas para agilizar los procedimientos de cotización transfronteriza y acelerar las aprobaciones para empresas de sectores prioritarios. Estas medidas marcaron un retorno al pragmatismo regulatorio tras años de supervisión estricta que había mermado el entusiasmo del mercado.
Los reguladores de Hong Kong respondieron con ajustes complementarios. La bolsa finalizó mejoras a su régimen de cotización para empresas biotecnológicas en virtud del capítulo 18A y puso en marcha nuevas iniciativas en el marco del capítulo 18C para atraer a empresas especializadas en tecnología. Los plazos de tramitación han mejorado: la bolsa se comprometió a completar en 30 días la revisión de grandes empresas cotizadas en China continental.
En agosto de 2025 entraron en vigor más cambios. La bolsa redujo del 15% al 10% de las acciones totales el requisito mínimo de acciones en circulación para las empresas de China continental que buscan una cotización secundaria. Además, está en marcha una consulta para evaluar la posibilidad de reducirlo al 5% después de la cotización. También se redujo del 50% al 35% la asignación máxima a inversionistas minoristas en OPI de gran demanda, con el objetivo de limitar la volatilidad de los precios y garantizar asignaciones adecuadas a los inversionistas institucionales para determinar los precios con precisión.
Dilin Wu, estratega de investigación de la firma de corretaje Pepperstone, señala que estos esfuerzos coordinados reflejan una estrategia deliberada para posicionar a Hong Kong como el principal centro extraterritorial de captación de fondos para los sectores estratégicos de China. La coordinación entre los reguladores de China continental y Hong Kong ha contribuido a restablecer la confianza de los emisores que habían aplazado sus planes de cotización debido a la incertidumbre del mercado.
Las grandes operaciones que se avecinan
La actividad actual podría ser solo el comienzo de una ola mayor. Syngenta Group, el conglomerado suizo de agroquímicos y semillas propiedad de la empresa estatal china Sinochem, prepara una cotización en Hong Kong que podría recaudar entre US$5.000 millones y US$10.000 millones. Si se concreta por el monto más alto de ese rango, la operación sería la tercera mayor del mundo en los últimos cinco años, después de Rivian Automotive en 2021 y LG Energy Solution en 2022.
La operación de Syngenta tiene una importancia especial que va más allá de su tamaño. La empresa, creada a partir de la fusión de los negocios agrícolas de Novartis y AstraZeneca y adquirida posteriormente por ChemChina por US$43.000 millones, compite con la estadounidense Corteva y las alemanas BASF y Bayer. Su cotización en Hong Kong, en lugar de Nueva York o Londres, refleja tanto un posicionamiento estratégico como el deseo de reducir su exposición geopolítica. La oferta se acogería a la Regulación S, lo que significa que las acciones no se registrarían ante la Comisión de Bolsa y Valores de Estados Unidos, por lo que no podrían venderse a ciudadanos estadounidenses y se evitaría la supervisión de esa entidad.
Otras operaciones importantes avanzan en la cartera. JD Industrials, la unidad de tecnología de cadena de suministro del gigante del comercio electrónico JD.com, reactivó su solicitud después de que sus intentos anteriores caducaran en 2023 y 2024 debido a las condiciones desfavorables del mercado. La empresa podría recaudar entre US$500 millones y US$1.000 millones. Unisound AI Technology, otra empresa que había retirado su solicitud, también volvió a la lista, apostando por el renovado optimismo en el sector de la inteligencia artificial tras los avances de la empresa emergente china DeepSeek.
Una base de inversionistas cambiante: de Occidente a Oriente Medio
Aunque el volumen de operaciones se ha disparado, el perfil de los inversionistas que las respaldan ha cambiado notablemente. Las gestoras de activos tradicionales de Estados Unidos y Europa se han acercado con cautela al mercado de Hong Kong. Han citado preocupaciones por la Ley de Seguridad Nacional, aplicada en 2020, cuestiones de seguridad de datos y dudas más amplias sobre la autonomía y la fiabilidad jurídica del territorio.
Sin embargo, la menor participación occidental se ha visto compensada por un interés creciente de otras regiones. Fondos soberanos de Oriente Medio, entre ellos el Fondo de Inversión Pública de Arabia Saudita y la Autoridad de Inversiones de Abu Dabi, han firmado acuerdos de cooperación con instituciones financieras de Hong Kong. El fondo saudí ha comprometido hasta US$1.000 millones para un fondo conjunto entre Hong Kong y Arabia Saudita, dirigido a empresas con operaciones transfronterizas en Asia y Oriente Medio. Estos fondos han asumido el papel de inversionistas ancla en grandes cotizaciones, incluidas las de CATL y la aseguradora FWD Group.
También ha aumentado la participación del Sudeste Asiático. Temasek Holdings y GIC, los fondos soberanos de Singapur, participan más activamente en las OPI de Hong Kong. La empresa tailandesa de agua de coco IFBH eligió Hong Kong en lugar de la Bolsa de Singapur específicamente por su mayor base de inversionistas en la Gran China. Según informes, la aerolínea de bajo costo malasia Capital A prepara una cotización en la ciudad para 2026. A mediados de 2025, más de 200 empresas habían presentado solicitudes ante la bolsa, frente a menos de 100 el año anterior, y una proporción cada vez mayor procedía de fuera de China continental.
Diferencias de valoración y dinámica del mercado
Pese a la buena acogida de las nuevas cotizaciones, persisten los desafíos. Muchas ofertas se han fijado con descuentos importantes frente a las valoraciones de sus acciones A en China continental. Esto crea puntos de entrada atractivos para los inversionistas, pero plantea dudas sobre la capacidad de mantener los precios a largo plazo. Las empresas chinas cotizadas en Hong Kong se negocian actualmente a unas 11 veces sus beneficios estimados, aproximadamente la mitad del múltiplo de valoración del S&P 500.
Los participantes del mercado también han expresado preocupación por la liquidez. Ante la llegada masiva de empresas recién cotizadas sin un aumento equivalente de los fondos disponibles en el mercado, algunos analistas advierten de un posible exceso de oferta. Lawrence Lau, responsable de servicios de asesoría contable financiera para la Gran China en Ernst & Young, ha señalado que la escasa actividad bursátil de algunas acciones podría afectar las valoraciones de las empresas y la evolución de sus precios si el ritmo de cotizaciones supera las entradas de capital.
Los recientes cambios regulatorios sobre la asignación a inversionistas minoristas reflejan estas preocupaciones. La reducción de la asignación máxima para minoristas del 50% al 35%, junto con el límite a los préstamos para comprar acciones con margen establecido tras el frenético debut de Mixue Group, busca evitar los sobreprecios y las posteriores caídas que han caracterizado algunas OPI de gran demanda. Estas medidas dan prioridad a la determinación de precios por parte de inversionistas institucionales frente al entusiasmo de los minoristas. Esto podría generar un mercado más estable, pero reducir las ganancias extraordinarias, similares a las de una lotería, que antes atraían a inversionistas particulares a las nuevas cotizaciones.
Puntos clave
- Hong Kong recaudó US$13.690 millones mediante 42 OPI en el primer semestre de 2025, un aumento interanual del 700% que situó a la ciudad en el primer lugar mundial en captación de fondos mediante OPI.
- Contemporary Amperex Technology Co. (CATL) completó la mayor OPI del mundo en 2025: recaudó US$4.600 millones con una cotización secundaria en Hong Kong para financiar su expansión en Europa.
- Más de 40 empresas de China continental cotizadas en acciones A estudian cotizar también en Hong Kong, impulsadas por las tensiones geopolíticas entre Estados Unidos y China y el riesgo de exclusión de las bolsas estadounidenses.
- La bolsa redujo del 15% al 10% el requisito mínimo de acciones en circulación para las empresas cotizadas en China continental y bajó del 50% al 35% el límite de asignación a inversionistas minoristas para mejorar la estabilidad de los precios.
- Syngenta Group prepara una posible OPI de US$10.000 millones, que estaría entre las mayores del mundo en los últimos años, mientras Seres Group y JD Industrials avanzan con cotizaciones de miles de millones de dólares.
- Los fondos soberanos de Oriente Medio y los inversionistas institucionales del Sudeste Asiático reemplazan cada vez más al capital occidental como inversionistas ancla en grandes operaciones de Hong Kong.
- Los sectores han pasado de las plataformas de internet a la tecnología avanzada, incluidas las baterías para vehículos eléctricos, los semiconductores, la fabricación avanzada y la salud, en línea con las prioridades industriales estratégicas de China.



