Un cambio histórico en los mercados regionales de lingotes
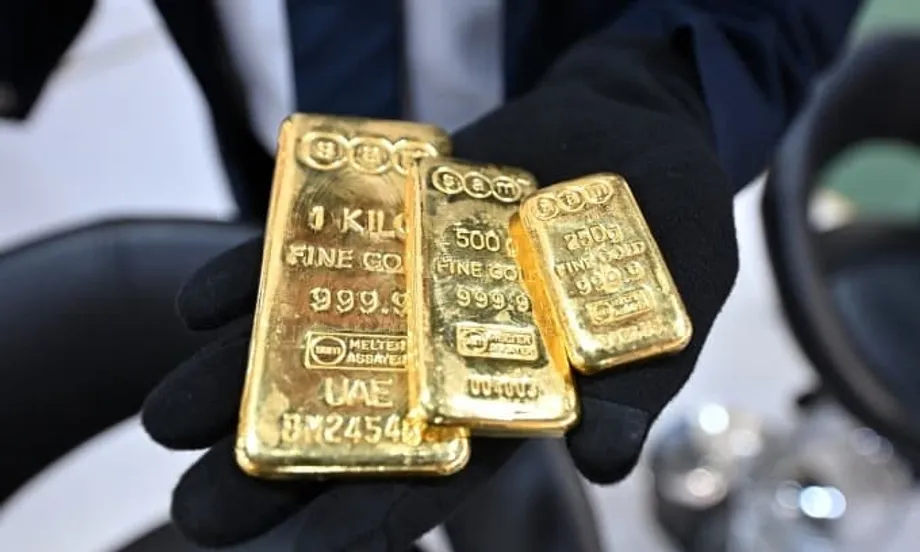
Tailandia se ha convertido en el líder indiscutible del mercado del oro en el Sudeste Asiático, desplazando a Vietnam, que había ocupado esa posición durante varios años. Según datos exhaustivos del Consejo Mundial del Oro, los inversionistas tailandeses compraron 51,4 toneladas de lingotes y monedas de oro a lo largo de 2025, lo que representa aproximadamente el 36% de la demanda total de la región. Esta cifra es el nivel más alto de consumo de oro en Tailandia en siete años y equivale a un valor de mercado superior a los 6.000 millones de dólares, lo que pone de relieve la enorme cantidad de capital que se destina a los metales preciosos en el país.
Contenido
- Un cambio histórico en los mercados regionales de lingotes
- La crisis de suministro en Vietnam provoca un descenso
- Singapur, Malasia e Indonesia registran un crecimiento récord
- Récords mundiales y búsqueda de refugio seguro
- La evolución trimestral confirma el liderazgo tailandés
- Factores estructurales detrás del cambio
- Puntos clave
El aumento supone un vuelco drástico en la clasificación regional, que se había mantenido estable durante varios años. Vietnam, que había dominado los mercados de oro del Sudeste Asiático con una demanda de 42,1 toneladas en 2024, cayó al segundo puesto, con 36,1 toneladas en 2025. El descenso del 14% convirtió a Vietnam en el único de los cinco principales mercados del Sudeste Asiático que registró un crecimiento negativo, mientras los países vecinos anotaron algunos de sus mejores resultados en más de una década. En conjunto, Tailandia y Vietnam representaron dos tercios de toda la demanda regional de lingotes y monedas de oro, aunque sus trayectorias fueron marcadamente opuestas durante este período de precios mundiales sin precedentes.
En conjunto, las compras de lingotes y monedas en los cinco principales mercados de oro del Sudeste Asiático aumentaron más del 15%, hasta alcanzar 139 toneladas en 2025, el total regional más alto en nueve años. Este crecimiento se produjo pese a que los precios del oro llegaron a niveles sin precedentes, lo que sugiere que los inversionistas de la región consideraron el metal precioso un activo esencial de refugio seguro, en lugar de una compra prescindible. La fortaleza de la demanda tailandesa destacó especialmente, dado que los precios elevados suelen reducir las compras de oro físico en la mayoría de los mercados del mundo.
La crisis de suministro en Vietnam provoca un descenso
Mientras Tailandia celebraba cifras récord de inversión, Vietnam afrontaba una crisis estructural de suministro que limitó gravemente su mercado del oro. El país registró seis trimestres consecutivos de contracción del comercio de oro hasta el último trimestre de 2025, cuando cayó a niveles no vistos en casi cinco años. A diferencia de los países vecinos, donde la demanda creció pese al aumento de los precios, el mercado vietnamita sufrió una incapacidad fundamental para conseguir suficiente oro y satisfacer el interés de los consumidores.
El Banco Estatal de Vietnam ha subrayado en repetidas ocasiones que el país carece de capacidad nacional para producir oro y depende casi por completo de las importaciones para satisfacer la demanda de los consumidores. Sin embargo, las reservas de divisas se destinan prioritariamente a bienes esenciales y necesidades económicas, por lo que queda poca capacidad para importar oro. Este cuello de botella en el suministro provocó una grave escasez de lingotes en el mercado nacional e impidió que los compradores interesados concretaran sus compras, incluso mientras los precios subían.
La escasez se agravó cuando los consumidores vietnamitas también elevaron la demanda de anillos de oro de 24 quilates, creando una combinación de oferta limitada y demanda intensa. Los precios nacionales del oro se dispararon un 81% en 2025 y subieron otro 13,5% a comienzos de 2026, lo que generó una enorme diferencia respecto de los precios internacionales. En algunos momentos, la brecha entre los precios del oro en Vietnam y los del mercado mundial se amplió hasta unos 20 millones de dong vietnamitas (aproximadamente 760 dólares) por tael, lo que encareció considerablemente el oro local frente a productos internacionales comparables y dejó a muchos inversionistas fuera del mercado.
En respuesta a estas presiones, el Gobierno vietnamita anunció en 2025 planes para permitir que productores privados de oro operaran en el país, siempre que cumplieran determinados requisitos de capital. Sin embargo, las autoridades reguladoras todavía no han concedido licencias en el marco de esta nueva normativa, por lo que las limitaciones de suministro siguen sin resolverse. Algunos legisladores han propuesto crear una bolsa nacional de oro donde los ciudadanos pudieran depositar oro físico a cambio de certificados electrónicos. La iniciativa podría movilizar unas 55 toneladas de oro que actualmente permanecen inactivas en cajas fuertes privadas y destinarlas a proyectos de infraestructura y desarrollo económico.
Singapur, Malasia e Indonesia registran un crecimiento récord
Aunque Tailandia y Vietnam dominaron en volumen absoluto, las tasas de crecimiento más notables se registraron en otros países de la región, lo que refleja un amplio interés por el oro en todo el Sudeste Asiático. Singapur registró la expansión más rápida entre los países de la región: la demanda de lingotes y monedas de oro aumentó un 48% respecto del año anterior, hasta alcanzar 9,6 toneladas, un nuevo récord para la ciudad-Estado. Este auge reflejó el creciente interés de los inversionistas por los activos de refugio seguro en medio de la incertidumbre económica mundial y las fluctuaciones cambiarias.
Malasia ocupó el cuarto puesto regional, con un aumento de la demanda del 37%, hasta las 10,3 toneladas, igualando un máximo de 12 años que se había alcanzado por última vez en 2013. Indonesia ocupó el tercer puesto, con ventas de 31,6 toneladas, un aumento del 29% y el mayor volumen de demanda de oro del país en 12 años. Ambos países se beneficiaron de la mejora de las condiciones económicas y de una mayor conciencia entre los inversionistas de clase media sobre el oro como instrumento para diversificar sus carteras.
Incluso el mercado de joyería de Singapur, que se contrajo un 13% debido a los altos precios, mostró resiliencia en términos de valor. El valor total de la demanda de joyería de oro en la región aumentó pese a la caída del volumen físico, ya que los precios récord compensaron la reducción de las compras. Este patrón se repitió en todo el mundo: el volumen de la demanda de joyería cayó un 18%, pero su valor aumentó un 18%, hasta los 172.000 millones de dólares. Esto indica que los consumidores que sí compraron oro adquirieron artículos de mayor valor o aceptaron precios más elevados.
La Autoridad Monetaria de Singapur (MAS) ajustó sus reservas de oro durante este período y vendió 15 toneladas en 2025, con lo que sus tenencias totales quedaron en 205 toneladas. Esta actividad del banco central se produjo en un contexto de continua acumulación institucional de oro en todo el mundo, aunque a un ritmo más lento que en los tres años anteriores, cuando los bancos centrales compraron de forma constante más de 1.000 toneladas anuales.
Récords mundiales y búsqueda de refugio seguro
El auge del oro en el Sudeste Asiático formó parte de un fenómeno mundial más amplio: la demanda total de oro superó las 5.000 toneladas por primera vez en la historia. La demanda mundial de inversión en lingotes y monedas alcanzó 1.374 toneladas, equivalentes a 154.000 millones de dólares. China e India mantuvieron sus posiciones como los dos mayores mercados de oro del mundo y, en conjunto, representaron más de la mitad de la demanda mundial de lingotes y monedas. La demanda creció un 28% en China y un 17% en India.
Los precios mundiales del oro batieron récords durante todo el año: superaron los 3.000 dólares por onza en el primer trimestre y, a finales de enero de 2026, rebasaron los 5.000 dólares por onza. Los precios siguieron subiendo y superaron los 5.500 dólares por onza en cuestión de días. Esta trayectoria ascendente constante normalmente habría reducido la demanda de oro físico, pero los inversionistas siguieron acumulando lingotes a un ritmo sin precedentes.
Louise Street, analista sénior de mercados del Consejo Mundial del Oro, describió el entorno como muy incierto y mencionó las turbulencias comerciales, los anuncios impredecibles de políticas de Estados Unidos, las tensiones geopolíticas persistentes y el resurgimiento de los temores a una recesión. Estos factores favorecieron la inversión en oro e impulsaron la demanda del primer trimestre a su nivel más alto desde 2016, pese a unos precios extraordinariamente elevados que podrían haber disuadido a los compradores en tiempos más estables.
El año ha comenzado con turbulencias para los mercados mundiales: las tensiones comerciales, los anuncios impredecibles de políticas de Estados Unidos, las persistentes tensiones geopolíticas y el resurgimiento de los temores a una recesión han creado un entorno de gran incertidumbre para los inversionistas.
Los fondos cotizados en bolsa respaldados por oro experimentaron un drástico cambio de tendencia y registraron entradas mundiales de 801 toneladas, tras las salidas de períodos anteriores. Los fondos cotizados en bolsa de oro de Asia crecieron especialmente rápido: sus tenencias aumentaron un 97% respecto del año anterior y atrajeron entradas de 25.000 millones de dólares, a medida que se ampliaba la base de inversionistas en toda la región. Esta participación institucional complementó la fuerte demanda física de lingotes y monedas observada en Tailandia y otros países.
La evolución trimestral confirma el liderazgo tailandés
Los datos de cada trimestre de 2025 confirmaron que el predominio de Tailandia en el mercado regional del oro se mantuvo durante todo el año y no se debió a un único período excepcional. En el primer trimestre, la demanda tailandesa de oro aumentó un 17% respecto del año anterior, hasta alcanzar 9,1 toneladas, superando a la de todos los demás países del Sudeste Asiático. Singapur, Malasia e Indonesia registraron crecimientos de entre el 5% y el 8% en el mismo período, mientras que la demanda de Vietnam cayó un 15%, hasta las 12 toneladas. Así se estableció desde el comienzo del año un patrón que persistiría durante el resto de 2025.
En el segundo trimestre, la ventaja de Tailandia se amplió: la demanda alcanzó 10 toneladas, un 38% más que en el mismo período de 2024. Este resultado trimestral demostró que los inversionistas tailandeses no solo reaccionaban a caídas temporales de los precios, sino que mantuvieron un ritmo constante de compras durante todo el año. Shaokai Fan, responsable para Asia-Pacífico del Consejo Mundial del Oro, señaló que los consumidores tailandeses reaccionaron estratégicamente a las correcciones de precios ocurridas a mitad del trimestre y aprovecharon la oportunidad para comprar antes de que los precios retomaran su trayectoria ascendente.
La inversión tailandesa en lingotes y monedas de oro aumentó específicamente un 25% solo en el primer trimestre, hasta alcanzar 7,4 toneladas, lo que indica una marcada preferencia por el oro físico frente a otros instrumentos de inversión. Esta tendencia coincidió con patrones más amplios de la región, donde los inversionistas buscaron activos tangibles en un contexto de volatilidad cambiaria. La debilidad del baht tailandés durante 2025 aumentó el atractivo del oro como reserva de valor frente a la moneda local e impulsó tanto la compra de lingotes como la de joyas.
La trayectoria trimestral de Vietnam fue la opuesta: el comercio de oro se contrajo de forma constante en los cuatro trimestres de 2025. En el último trimestre, la demanda vietnamita alcanzó su nivel más bajo en casi cinco años, lo que confirmó que el descenso se debía a las limitaciones de suministro y no a la sensibilidad a los precios. Mientras los inversionistas tailandeses acumulaban oro a cualquier precio, los compradores vietnamitas se encontraban con estantes vacíos y productos agotados, independientemente de su disposición a pagar sobreprecios.
Factores estructurales detrás del cambio
Varios factores económicos estructurales explican por qué Tailandia tuvo éxito mientras Vietnam afrontaba dificultades durante este período de precios récord del oro. Tailandia cuenta con una infraestructura de comercio de oro más desarrollada y liberalizada, con redes consolidadas de importadores, refinerías y minoristas capaces de responder al aumento de la demanda sin los cuellos de botella que paralizaron los mercados vietnamitas. El marco regulatorio tailandés facilita la importación y distribución de productos de oro, lo que permite que la demanda de los consumidores se traduzca en transacciones efectivas, en lugar de generar listas de espera frustrantes.
La evolución de las monedas también desempeñó un papel importante en el aumento de la demanda tailandesa. Ante la depreciación del baht tailandés frente al dólar durante 2025, los inversionistas del país recurrieron cada vez más al oro como cobertura frente a la pérdida de valor de la moneda y las presiones inflacionarias. Esta relación entre la evolución de la moneda local y la demanda de oro se repitió en toda la región, aunque las limitaciones de suministro impidieron que en Vietnam ocurriera lo mismo, pese a las fluctuaciones del valor del dong.
La demanda de joyería en Tailandia mostró una resiliencia particular: aumentó un 12% respecto del año anterior, hasta alcanzar 2 toneladas en el segundo trimestre de 2024, y desafió la tendencia mundial a la caída de las ventas de joyería ante el aumento de los precios. Esto apuntó a un profundo apego cultural al consumo de oro que va más allá de los cálculos puramente financieros y proporciona una base estable de demanda incluso en períodos de extrema volatilidad de los precios. La combinación de la demanda de inversión en lingotes y monedas con las compras constantes de joyas creó un mercado general sólido.
La divergencia entre los dos principales mercados del Sudeste Asiático pone de relieve que las cadenas de suministro físico y los marcos regulatorios pueden ser tan importantes como el sentimiento de los consumidores a la hora de determinar los resultados del mercado del oro. Aunque los ciudadanos vietnamitas claramente querían comprar oro, como demuestran las filas frente a las tiendas y los sobreprecios extremos que estaban dispuestos a pagar, las restricciones estructurales a las importaciones y la falta de producción nacional impidieron que esa demanda se reflejara en las compras registradas. La capacidad de Tailandia para abastecerse de oro de manera eficiente le permitió asumir el liderazgo regional que el mercado limitado de Vietnam no pudo mantener.
Puntos clave
- Tailandia compró 51,4 toneladas de lingotes y monedas de oro en 2025, equivalentes al 36% de la demanda del Sudeste Asiático, y desplazó a Vietnam como líder regional por primera vez en años.
- La demanda de oro en Vietnam cayó un 14%, hasta las 36,1 toneladas, por lo que fue el único país del Sudeste Asiático que registró un descenso, pese al aumento regional de más del 15%, hasta las 139 toneladas.
- La escasez de suministro y las estrictas restricciones a las importaciones provocaron el descenso en Vietnam, mientras que Tailandia se benefició de una sólida infraestructura comercial y de la búsqueda de activos de refugio seguro en un contexto de incertidumbre económica.
- Singapur registró el mayor crecimiento regional, del 48% (9,6 toneladas), seguido de Malasia, con un 37% (10,3 toneladas), e Indonesia, con un 29% (31,6 toneladas). Los tres países alcanzaron máximos de varios años.
- Los precios mundiales del oro batieron récords durante todo 2025 y finalmente superaron los 5.500 dólares por onza, mientras que la demanda mundial total rebasó las 5.000 toneladas por primera vez en la historia.
- China e India siguieron siendo los mayores mercados de oro del mundo y representaron más de la mitad de la demanda mundial de lingotes y monedas, con aumentos respectivos del 28% y el 17%.