Un desplome histórico borra US$ 80.000 millones de valor
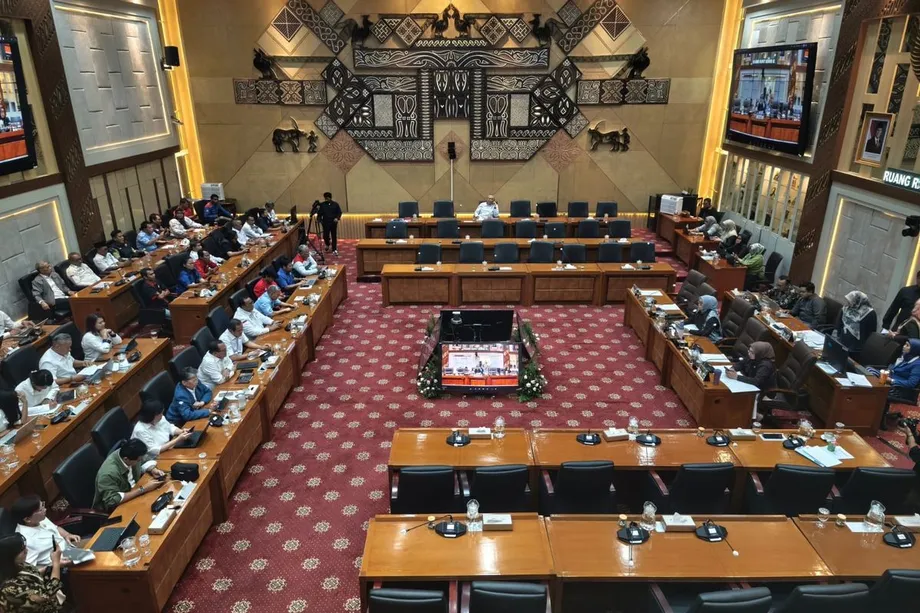
Los mercados financieros de Indonesia vivieron su peor crisis en casi tres décadas, cuando el índice de referencia compuesto de Yakarta (IHSG) cayó aproximadamente un 16,7% en solo dos sesiones de negociación a finales de enero. La ola de ventas, comparable al caos de la crisis financiera asiática de 1998, borró alrededor de US$ 80.000 millones de capitalización bursátil y llevó a suspender de emergencia las operaciones para evitar un colapso total del mercado. El miércoles 28 de enero, el índice se desplomó un 7,4% y aceleró su caída a la mañana siguiente, cuando llegó a perder un 10% y superó el umbral del 8% que provoca la suspensión automática de las operaciones durante 30 minutos. Cuando se reanudaron, las compras de oportunidad ayudaron a reducir las pérdidas y el jueves el índice cerró con una caída del 1,06%, en 8.232,20 puntos, aunque el daño a la confianza de los inversores ya estaba hecho. La rupia también se debilitó hasta mínimos históricos, cerca de 16.985 por dólar estadounidense, lo que agravó las preocupaciones sobre la estabilidad de la mayor economía del sudeste asiático. Los inversores extranjeros, que ya se habían estado retirando de los activos indonesios durante 2025, aceleraron su salida: el miércoles vendieron acciones por un valor neto de 6,2 billones de rupias (US$ 371 millones), la mayor salida diaria desde abril. La crisis puso al descubierto profundas vulnerabilidades en la estructura del mercado y la supervisión regulatoria, y llevó a las autoridades a intervenir con urgencia. Ahora tienen hasta marzo para cumplir las normas internacionales o arriesgarse a una fuga de capitales aún mayor. Los datos de negociación revelaron la amplitud del pánico: 521 acciones bajaron y solo 214 subieron, mientras que el valor total de las transacciones llegó a 68,17 billones de rupias pese a la volatilidad. Veteranos del mercado compararon la rapidez de la caída con los días más sombríos de la crisis financiera asiática, cuando Indonesia necesitó rescates del Fondo Monetario Internacional y atravesó una transformación política radical. Aunque los fundamentos económicos actuales son más sólidos que en 1998, la naturaleza técnica de la ola de ventas, impulsada por dudas sobre el acceso a los índices y no por temores a un impago soberano, planteó desafíos particulares a unos responsables políticos poco habituados a cumplir los estándares de referencia mundiales.
Contenido
- Un desplome histórico borra US$ 80.000 millones de valor
- La advertencia de MSCI que desató la crisis
- Respuesta regulatoria y promesas de reforma
- Cambios en la cúpula tras el colapso del mercado
- La incertidumbre política y fiscal agrava la tensión en los mercados
- Las rebajas de calificación de Wall Street aumentan la presión
- Calendario de reformas y estabilidad del mercado
- Puntos clave
La advertencia de MSCI que desató la crisis
En el centro de la turbulencia está la advertencia de MSCI Inc., uno de los proveedores de índices más influyentes del mundo, cuyas clasificaciones orientan decisiones de inversión sobre billones de dólares de capital mundial. MSCI anunció que congelaría todas las nuevas incorporaciones de acciones indonesias a sus índices de mercados emergentes y que suspendería los aumentos de ponderación de las empresas que ya forman parte de ellos, hasta que los reguladores abordaran lo que la firma calificó de «problemas fundamentales de invertibilidad». El proveedor de índices, con sede en Nueva York, señaló en concreto su preocupación por la transparencia de la propiedad accionaria, las prácticas de negociación y los mecanismos de formación de precios en el mercado indonesio. Para los inversores mundiales que no conocen el funcionamiento de los índices, MSCI mantiene referencias que clasifican a los países como mercados desarrollados, emergentes o frontera. Estas clasificaciones determinan qué acciones se incluyen en fondos de inversión pasiva y productos cotizados que replican automáticamente esos índices. Cuando MSCI señala que un mercado podría bajar de la categoría de emergente a la de frontera, las consecuencias son graves. Una clasificación como mercado frontera situaría a Indonesia junto a Bangladesh, Pakistán, Sri Lanka y Vietnam, y podría obligar a los inversores institucionales con mandatos que limitan sus inversiones a mercados emergentes a vender sus activos. La intervención de MSCI llegó tras meses de consultas sobre el porcentaje inusualmente bajo de acciones de libre flotación en Indonesia, es decir, la proporción de acciones realmente disponible para la negociación pública, en lugar de estar en manos de accionistas mayoritarios o inversores estratégicos. Como el promedio de libre flotación en Indonesia es de solo un 7,5%, el más bajo entre los principales mercados de Asia-Pacífico, creció la preocupación de que la representación del país en los índices no reflejara el acceso real de los inversores extranjeros al mercado. La firma indicó que había considerado utilizar datos del Depósito Central de Valores de Indonesia, pero encontró importantes dudas sobre la fiabilidad de la metodología. Por ello, mantuvo la congelación provisional mientras espera reformas regulatorias. La distinción entre las categorías de mercado emergente y frontera tiene consecuencias financieras concretas. Los mercados emergentes suelen atraer miles de millones en flujos de inversión pasiva a través de instrumentos como los fondos cotizados que deben replicar la composición de los índices. Los mercados frontera, aunque también permiten la inversión, reciben asignaciones mucho menores en las carteras mundiales y suelen tener más volatilidad y menos liquidez. Esto explica por qué la advertencia de MSCI provocó presión vendedora inmediata, pese a que no habían cambiado ni los beneficios empresariales subyacentes ni las tasas de crecimiento económico.
Respuesta regulatoria y promesas de reforma
Ante la posibilidad de quedar excluidas de las carteras de inversión mundiales, las autoridades indonesias anunciaron rápidamente medidas correctivas. Mahendra Siregar, entonces presidente de la Autoridad de Servicios Financieros (OJK), presentó un paquete integral de reformas en una rueda de prensa el 29 de enero y expresó su optimismo sobre el carácter constructivo de las conversaciones con MSCI. La principal propuesta consiste en duplicar el requisito mínimo de acciones de libre flotación para las empresas cotizadas, del 7,5% al 15%. Ese umbral se acercaría más al de Tailandia, aunque seguiría por debajo del 25% exigido en Hong Kong y la India. Los reguladores también se comprometieron a excluir a los inversores corporativos y estratégicos del cálculo de las acciones de libre flotación y a publicar datos detallados sobre participaciones superiores e inferiores al 5% para cada categoría de propietarios. Además, las autoridades prometieron proporcionar a MSCI datos de transparencia sobre los beneficiarios finales (UBO), empezando por las empresas incluidas en el índice IDX100. El Gobierno también anunció planes para desmutualizar la Bolsa de Indonesia y convertirla de una entidad propiedad de sus miembros en una sociedad con fines de lucro. Se prevé que las normas preliminares estén listas en el primer trimestre de 2026. Los participantes del mercado recibieron los anuncios con alivio, aunque con cautela. Mohit Mirpuri, gestor de carteras de SGMC Capital en Singapur, dijo que la respuesta mostraba la necesaria voluntad de convergencia.
«La claridad en las políticas suele llegar después de la volatilidad, no antes. Las ventas de los dos últimos días han sido bastante indiscriminadas y, históricamente, no se espera a que todo parezca perfecto para intervenir».
Sin embargo, persisten las dudas sobre los plazos de aplicación. La próxima revisión integral del mercado por parte de MSCI está prevista para mayo de 2026. La OJK también indicó que trabajaría con la Organización Autorreguladora para ajustar, a petición de MSCI, las propuestas sobre transparencia de las acciones de libre flotación. Los analistas señalaron que la meta del 15% es un paso provisional hacia el objetivo final del 25%, aunque no se ha establecido un calendario firme para alcanzar el umbral más alto. Las empresas que no cumplan los nuevos requisitos se enfrentarán a una política de salida, que podría llevar a la exclusión de cotización de los emisores que no los acaten.
Cambios en la cúpula tras el colapso del mercado
La crisis del mercado se cobró sus primeras bajas de alto nivel el viernes 30 de enero, cuando el principal regulador financiero de Indonesia y directivos de la bolsa dimitieron en medio de la creciente presión para recuperar la credibilidad. Mahendra Siregar dejó la presidencia de la OJK y describió su renuncia como «una forma de responsabilidad moral para respaldar las medidas de recuperación necesarias» y evitar la rebaja de categoría y restablecer la confianza de los inversores. Su dimisión se sumó a las de Inarno Djajadi, comisionado a cargo de los mercados de capitales, los derivados y la bolsa de carbono, y del comisionado adjunto Aditya Jayaantara. Los cambios también alcanzaron a la propia Bolsa de Indonesia, cuyo director ejecutivo renunció. Estas salidas fueron las medidas de rendición de cuentas más importantes adoptadas por las autoridades indonesias tras el desplome y señalaron que reconocían que las reformas estructurales necesitan un nuevo liderazgo. Las dimisiones se produjeron después de que fuentes de empresas de corretaje describieran las advertencias de MSCI como una «bofetada» para las autoridades del mercado, lo que puso de relieve la gravedad del daño reputacional causado por las críticas públicas del proveedor de índices. Los analistas consideraron que los cambios eran una condición necesaria para reconstruir las relaciones con los inversores internacionales, aunque algunos advirtieron que los cambios de personal por sí solos no podían resolver las deficiencias de transparencia que llevaron a MSCI a intervenir. El nuevo liderazgo heredará la tarea de aplicar los aumentos prometidos de las acciones de libre flotación y los requisitos de divulgación de la propiedad antes del plazo de marzo fijado por MSCI para resolver los problemas detectados. Las dimisiones coordinadas sugirieron que, en las altas esferas, existía un reconocimiento político de que la crisis requería sacrificios para demostrar el compromiso con las normas internacionales. Observadores del mercado señalaron que estas medidas de rendición de cuentas, aunque perjudiciales para la credibilidad de las instituciones nacionales, suelen ser esenciales para convencer al capital extranjero de que las autoridades se toman en serio los fallos de gobernanza. Los nuevos responsables tendrán que negociar con MSCI y, al mismo tiempo, gestionar las presiones políticas internas de las empresas cotizadas que se resisten a diluir el control de sus accionistas mayoritarios mediante mayores requisitos de libre flotación.
La incertidumbre política y fiscal agrava la tensión en los mercados
Más allá de las preocupaciones técnicas inmediatas planteadas por MSCI, el colapso del mercado refleja una inquietud más amplia por la trayectoria económica de Indonesia bajo el presidente Prabowo Subianto, que asumió el cargo en octubre de 2024. Los inversores están cada vez más preocupados por la gestión fiscal del Gobierno, sobre todo tras la destitución repentina en 2025 de la respetada ministra de Finanzas Sri Mulyani Indrawati, una decisión que hizo añicos la confianza en el compromiso del país con una disciplina presupuestaria prudente. El nombramiento de Thomas Djiwandono, sobrino de Prabowo, para un cargo de alto nivel en Bank Indonesia, el banco central, alimentó aún más las preocupaciones por el nepotismo y la injerencia política en la política monetaria. Estos cambios de personal se produjeron en un contexto de ampliación del déficit fiscal, mientras el gasto público se acercaba al límite legal del 3% del PIB. Un ambicioso programa nacional de comidas escolares, popular en términos políticos, ha suscitado preocupación entre los economistas por la presión presupuestaria insostenible que podría generar. Gary Tan, gestor de carteras de Allspring Global Investments en Singapur, señaló que la advertencia de MSCI coincidió con unas condiciones del mercado especialmente frágiles.
«La advertencia de MSCI llegó en un momento inoportuno. Provocó la típica reacción de vender primero y hacer preguntas después entre los inversores pasivos y los que siguen índices de referencia, lo que dio lugar a una fuerte corrección a corto plazo».
La confluencia de la incertidumbre política y las deficiencias en la estructura del mercado creó una tormenta perfecta que amplificó el impacto de la advertencia de MSCI más de lo que habría ocurrido en un entorno político más estable. La caída de la rupia hasta 16.770 por dólar, muy cerca del mínimo histórico de 16.985, reflejó tanto las preocupaciones fiscales como la turbulencia del mercado bursátil. Las agencias de calificación crediticia han empezado a examinar la trayectoria del déficit. Algunos analistas advierten que superar el límite constitucional del 3% podría provocar rebajas de la deuda soberana, independientes de los problemas de clasificación bursátil de MSCI. El Gobierno de Prabowo ha defendido sus políticas como necesarias para el desarrollo social y la inclusión económica, aunque los mercados han reaccionado con escepticismo ante la combinación de un mayor gasto y una menor independencia institucional del banco central.
Las rebajas de calificación de Wall Street aumentan la presión
Los principales bancos de inversión internacionales rebajaron rápidamente sus evaluaciones de la renta variable indonesia a medida que se desarrollaba la crisis. Goldman Sachs rebajó su recomendación sobre el mercado a «infraponderar» y advirtió a sus clientes que una rebaja efectiva de MSCI podría provocar salidas de capital de entre US$ 2.200 millones y US$ 7.800 millones, a medida que los fondos pasivos reajustaran sus carteras. Aunque los estrategas de Goldman consideraban improbable ese escenario, advirtieron a los inversores sobre los riesgos persistentes.
«Esperamos que el mercado siga bajo presión y no consideramos que este sea un buen momento para entrar».
UBS también rebajó su recomendación a «neutral», lo que reflejó una menor confianza en los rendimientos inmediatos. Los bancos señalaron desafíos macroeconómicos estructurales que van más allá de las preocupaciones sobre MSCI, entre ellos un consumo privado débil, un menor crecimiento del crédito y un déficit fiscal creciente que se acerca a los límites legales. Según datos de LSEG, los inversores extranjeros ya habían retirado 13,96 billones de rupias (US$ 834 millones) de las acciones indonesias durante 2025, el peor año de salidas desde 2020. La ola de ventas de enero aceleró esa tendencia, y los inversores extranjeros se deshicieron de activos de forma indiscriminada en distintos sectores. Solo las acciones de transporte y logística resistieron durante el desplome, mientras que los sectores de bienes de consumo no esenciales, salud e inmobiliario sufrieron caídas superiores al 3,6%. La concentración de la presión vendedora puso de manifiesto cómo los inversores que siguen índices de referencia, obligados a ajustarse a sus ponderaciones, tuvieron que reducir su exposición independientemente de los fundamentos de cada empresa. Aldo Perkasa, director de investigación de PT Trimegah Sekuritas Indonesia, subrayó que las explicaciones oficiales no habían logrado tranquilizar a los inversores y señaló que el mercado necesita un plan más claro de los reguladores sobre cómo piensan llegar a un acuerdo con MSCI.
Calendario de reformas y estabilidad del mercado
Las autoridades indonesias disponen ahora de un margen estrecho para demostrar avances concretos antes del próximo ciclo de revisión de MSCI. El proveedor de índices indicó que seguirá observando la evolución y mantendrá el diálogo con la OJK y la Bolsa de Indonesia, y que anunciará nuevas medidas cuando corresponda. Los reguladores fijaron marzo como plazo para resolver los problemas inmediatos de transparencia, aunque los aumentos más sustanciales de los requisitos de libre flotación podrían tardar más en aplicarse plenamente. Las empresas que no alcancen el nuevo umbral del 15% se enfrentarán a una política de salida, aunque todavía se están elaborando los detalles de los procedimientos de exclusión de cotización. Para los inversores, los próximos meses exigirán prestar mucha atención a los detalles de la aplicación. Josua Pardede, economista jefe de PermataBank, señaló que la naturaleza técnica de la caída no coincidía con los indicadores económicos fundamentales.
«La venta masiva de dos días parece menos una reacción a los fundamentos económicos que un reajuste de la valoración del riesgo de acceso al mercado».
Pronosticó que los titulares seguirían impulsando los mercados hasta que surgieran pruebas tangibles de mejoras en la transparencia y una disciplina fiscal más firme. La evolución de la rupia servirá como indicador de confianza; la moneda deberá estabilizarse por debajo de las 17.000 por dólar para evitar nuevas presiones inflacionarias. La recuperación plena de la categoría de mercado emergente de Indonesia dependerá de que el nuevo liderazgo regulatorio cumpla las reformas prometidas y de que el banco central y el Ministerio de Finanzas restablezcan la credibilidad en la gestión macroeconómica. El éxito evitaría que Indonesia pasara a la categoría de mercado frontera, junto a Vietnam, Bangladesh y Pakistán, y preservaría su acceso a los billones de dólares que siguen los índices de mercados emergentes.
Puntos clave
- El índice compuesto de Yakarta cayó aproximadamente un 16,7% en dos días a finales de enero, borró US$ 80.000 millones de valor de mercado y provocó suspensiones de las operaciones.
- MSCI Inc. advirtió de una posible rebaja de Indonesia de la categoría de mercado emergente a la de mercado frontera por problemas de transparencia y los bajos requisitos de libre flotación.
- Los reguladores indonesios prometieron duplicar los requisitos de libre flotación, del 7,5% al 15%, y mejorar la divulgación de la propiedad antes de marzo.
- Altos cargos financieros, entre ellos el presidente de la OJK, Mahendra Siregar, y directivos de la Bolsa de Indonesia, dimitieron tras la crisis.
- Goldman Sachs advirtió que una rebaja podría provocar salidas de entre US$ 2.200 millones y US$ 7.800 millones; el banco rebajó su recomendación a «infraponderar».
- Los inversores extranjeros vendieron acciones indonesias por US$ 834 millones durante 2025, mientras la rupia alcanzaba mínimos históricos, cerca de 16.985 por dólar estadounidense.
- Las preocupaciones políticas, entre ellas la destitución de la ministra de Finanzas Sri Mulyani y el nombramiento del sobrino del presidente en el banco central, han debilitado la confianza fiscal.