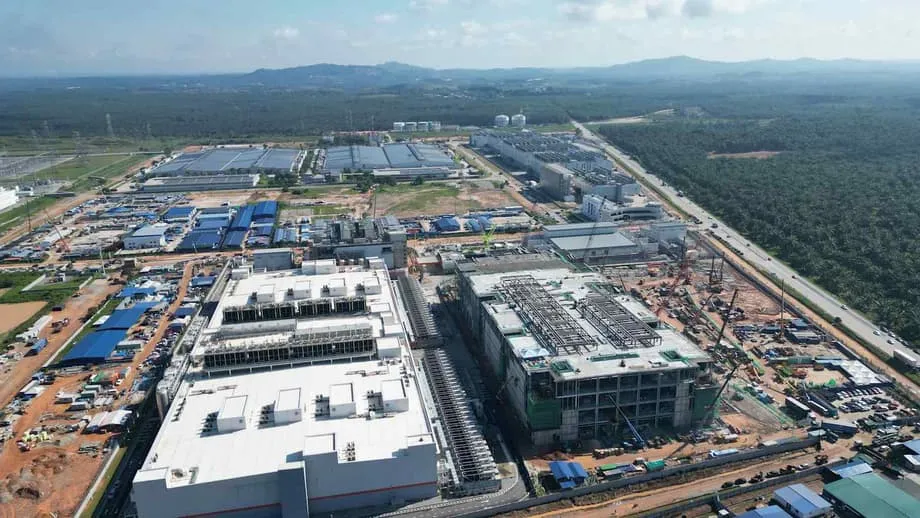
La explosión de capacidad que está transformando Malasia
Malasia atraviesa una de las expansiones de infraestructura más espectaculares de la historia del Sudeste Asiático: se prevé que la capacidad de sus centros de datos aumente más del doble para finales de 2026. Según un nuevo estudio del grupo inmobiliario Jones Lang LaSalle (JLL), este auge sitúa a Malasia como el mercado de centros de datos de más rápido crecimiento de Asia-Pacífico, con más de dos tercios de toda la capacidad que se construye actualmente en las cinco mayores economías del Sudeste Asiático.
Contenido
- La explosión de capacidad que está transformando Malasia
- Por qué Malasia se convirtió en el destino favorito de la región para los centros de datos
- La presión sobre la infraestructura amenaza el crecimiento
- La cuestión de la soberanía: alojar frente a ser propietario
- Las empresas mundiales apuestan por Malasia
- Cómo sortear el delicado equilibrio geopolítico
- El efecto dominó en la región
- Puntos clave
Las cifras revelan la magnitud de esta transformación. Se prevé que el mercado de centros de datos de Malasia, valorado en 6.140 millones de dólares en 2025, alcance los 11.400 millones de dólares para 2031, con una tasa de crecimiento anual compuesta del 10,86 %. El país, que actualmente cuenta con unos 51 centros de datos de colocación en funcionamiento, está incorporando capacidad a un ritmo que supera al de centros regionales tradicionales como Singapur y Hong Kong. Este crecimiento no representa únicamente una expansión de la infraestructura digital, sino también una reconfiguración fundamental de la forma en que las empresas tecnológicas mundiales abordan el mercado asiático.
Este auge coincide con un ciclo de inversión mundial sin precedentes. Las perspectivas mundiales de JLL indican que entre 2026 y 2030 se añadirán casi 100 gigavatios de nuevos centros de datos en todo el mundo, lo que prácticamente duplicará la capacidad global. En este contexto, Malasia se ha convertido en un nodo fundamental para la infraestructura informática de inteligencia artificial y atrae inversiones de Microsoft, Google, Amazon, ByteDance, Nvidia y Alibaba.
Por qué Malasia se convirtió en el destino favorito de la región para los centros de datos
Varios factores convergentes explican el rápido ascenso de Malasia en la jerarquía de los centros de datos. El principal detonante inmediato fue la moratoria de tres años de Singapur sobre nuevos proyectos de centros de datos, seguida por la aplicación de estrictos requisitos de sostenibilidad para estos centros, que limitaron de hecho la expansión en el tradicional centro regional. A medida que la adopción mundial de servicios en la nube se aceleró durante la pandemia, las empresas tecnológicas que buscaban estar cerca del ecosistema financiero y tecnológico de Singapur encontraron una alternativa atractiva en Malasia.
La geografía ofrece a Malasia una ventaja inherente. El estado sureño de Johor, separado de Singapur por un estrecho, dispone de terrenos y ofrece costos más bajos, además de ventajas en latencia para prestar servicio al conjunto del mercado del Sudeste Asiático. Cyberjaya, la ciudad tecnológica designada por Malasia, alberga más de 22 centros de datos en funcionamiento y tiene otros nueve previstos, lo que consolida su posición como el principal centro de infraestructura digital del país.
La competitividad de los costos sigue siendo un importante atractivo. Los costos de construcción en Malasia oscilan entre 8 y 10 millones de dólares por megavatio, una cifra considerablemente inferior a la de Singapur. Esta diferencia también se extiende a los gastos operativos, aunque los cambios recientes en las políticas están modificando los cálculos. En julio de 2025, Malasia estableció nuevas tarifas eléctricas dirigidas específicamente a los centros de datos. Las instalaciones de más de 100 megavatios, clasificadas en las categorías de tensión ultraalta, podrían afrontar aumentos anuales de entre 15 y 20 millones de dólares por instalación.
El Gobierno del primer ministro Anwar Ibrahim ha buscado activamente atraer estas inversiones mediante la Hoja de Ruta de Inteligencia Artificial de 2021, que presenta un ecosistema nacional de IA como algo esencial para que Malasia alcance la condición de país desarrollado para 2030. El presupuesto estatal de 2026 asignó 2.000 millones de ringgit malasios (unos 490 millones de dólares) a la creación de una nube soberana de IA, como parte de un compromiso más amplio de 5.900 millones de ringgit malasios para iniciativas de investigación, desarrollo, comercialización e innovación relacionadas con la IA.
La presión sobre la infraestructura amenaza el crecimiento
A pesar de las previsiones optimistas, el auge de los centros de datos en Malasia choca con limitaciones físicas concretas. La Agencia Internacional de la Energía (AIE) ha identificado a Malasia como un punto de presión crítico para los sistemas energéticos mundiales y señala que, para 2030, los centros de datos podrían representar hasta una quinta parte del aumento de la demanda eléctrica del país. Esta previsión sitúa a Malasia junto a Japón y Estados Unidos entre los países donde la infraestructura informática impulsada por la IA transformará más profundamente los patrones de consumo energético.
La situación sobre el terreno ya está poniendo los recursos bajo presión. La escasez de agua en Johor y Selangor ha obligado a las autoridades estatales a ralentizar la aprobación de nuevas construcciones de centros de datos. Los centros de datos consumen enormes cantidades de agua para sus sistemas de refrigeración; una sola instalación optimizada para la IA podría utilizar hasta 2 millones de litros al día. Microsoft, uno de los mayores inversores de la región, ha calculado internamente que sus necesidades mundiales de agua para centros de datos podrían aumentar un 150 % para 2030, aunque la empresa ha revisado sus estimaciones a la baja tras implementar nuevas tecnologías de ahorro.
La electricidad plantea un desafío aún mayor. La red eléctrica de Malasia depende en gran medida del carbón y el gas natural, lo que genera tensiones entre los compromisos de neutralidad de carbono del país y la necesidad de suministrar energía a nuevas instalaciones. El Gobierno prevé añadir entre seis y ocho gigavatios de generación eléctrica con gas para 2030, específicamente para responder a la demanda de los centros de datos, una medida que podría mantener al país en una trayectoria de altas emisiones de carbono. Los costos de construcción también aumentan: JLL prevé un incremento mundial del 6 %, hasta los 11,3 millones de dólares por megavatio en 2026, mientras que en Malasia los costos han subido entre un 5 % y un 7 % interanual debido a la inflación y a los cambios regulatorios.
Los tiempos de espera para conectarse a la red eléctrica ya superan los cuatro años en los principales mercados, lo que lleva a los operadores a explorar acuerdos de suministro eléctrico detrás del medidor y sistemas de almacenamiento de energía en baterías en las instalaciones. Se prevé que el gas natural desempeñe un papel importante para aliviar las limitaciones de la red, aunque algunos hiperescaladores rechazan estas soluciones por motivos de sostenibilidad. En respuesta, las directrices para centros de datos ecológicos de Malasia, bajo la Corporación de Economía Digital de Malasia (MDEC), exigen evaluaciones de impacto ambiental para los proyectos de gran escala y promueven una infraestructura energéticamente eficiente.
La cuestión de la soberanía: alojar frente a ser propietario
La estrategia de Malasia para los centros de datos revela una tensión fundamental entre atraer inversión extranjera y alcanzar la soberanía tecnológica. Aunque el país ha logrado posicionarse como sede de hiperescaladores internacionales, sus críticos sostienen que esto podría relegar a Malasia al papel de proveedor pasivo de infraestructura, en lugar de convertirlo en un participante activo de la revolución de la IA.
La iniciativa gubernamental de crear una nube soberana de IA busca corregir este desequilibrio al garantizar que los modelos de IA puedan entrenarse, almacenarse y desplegarse en territorio malasio, bajo supervisión nacional. Sin embargo, los 2.000 millones de ringgit malasios asignados a este fin palidecen frente a los compromisos internacionales. OpenAI ha anunciado que prevé invertir 1,4 billones de dólares en infraestructura informática durante la próxima década, mientras que Meta se comprometió a destinar más de 600.000 millones de dólares a infraestructura en Estados Unidos para 2028. En enero de 2025, el expresidente Trump anunció inversiones del sector privado de hasta 500.000 millones de dólares en infraestructura de IA.
Los análisis indican que muchos de los compromisos actuales para construir centros de datos en Malasia se centran en la inferencia (el despliegue de modelos), en lugar del entrenamiento, que requiere mucha más capacidad informática y chips especializados. Aunque las instalaciones de inferencia generan valor económico, no elevan a Malasia a la categoría de países con capacidad informática propia que influyen en el desarrollo de modelos avanzados de IA. Esta distinción importa porque las instalaciones de entrenamiento suelen generar mayores efectos indirectos de transferencia tecnológica y más oportunidades de empleo especializado.
La Asociación de Centros de Datos de Asia-Pacífico prevé que la industria de la IA de Malasia genere 30.900 empleos al año para 2030, incluidos puestos de alto valor para ingenieros de redes, especialistas en infraestructura de la nube y profesionales de seguridad de las tecnologías de la información y la comunicación (TIC). Sin embargo, las investigaciones indican que los centros de datos generan menos empleos por metro cuadrado que cualquier otro tipo importante de instalación: emplean a miles de personas durante la construcción, pero a menos de 200 durante las operaciones. Crece la preocupación de que los puestos de investigación e ingeniería sean ocupados por trabajadores extranjeros, mientras que los habitantes del país queden relegados a empleos temporales de construcción y tareas de mantenimiento de bajo nivel.
Las empresas mundiales apuestan por Malasia
Microsoft figura entre los inversores más activos en la infraestructura digital de Malasia. La empresa anunció sus planes de establecer una segunda región de nube, denominada «Sudeste Asiático 3», en Johor Bahru, con tres zonas de disponibilidad y una entrada en funcionamiento prevista dentro de dos o tres años. Esta expansión se produce pese a que Microsoft afronta graves limitaciones de capacidad a escala mundial. Su director de tecnología, Kevin Scott, reconoció que decir que la empresa atraviesa «una enorme escasez» probablemente se queda corto al describir su capacidad para construir infraestructura con la suficiente rapidez desde el lanzamiento de ChatGPT.
Microsoft no es la única empresa que se expande. NTT DATA adquirió en agosto de 2024 terrenos valorados en 88,5 millones de dólares a Tropicana Corporation Berhad para desarrollar un campus de centros de datos con seis edificios en Johor; se prevé que la primera instalación entre en funcionamiento en 2027. Google, Amazon, ByteDance, Nvidia y Alibaba también han comprometido importantes recursos para instalaciones en Malasia, lo que crea un entorno competitivo en el que la disponibilidad de terrenos y energía determina cada vez más el acceso al mercado.
En medio de este aumento de la inversión extranjera, la empresa local Bridge Data Centres (BDC) demuestra que la capacidad nacional puede competir al más alto nivel. Respaldada por Bain Capital, BDC opera más de 300 megavatios de capacidad en funcionamiento en Malasia, lo que la convierte en el mayor operador del país. La empresa ha seguido una estrategia de integración vertical: ha acumulado unas 600 patentes relacionadas con diseños y sistemas de centros de datos y mantiene capacidades propias de ingeniería en lugar de subcontratar las operaciones.
Eric Fan, director ejecutivo de Bridge Data Centres, recalca que su empresa «no es una inmobiliaria», sino una compañía tecnológica centrada en «soluciones de vanguardia». BDC prevé casi duplicar su plantilla en Malasia en 2026, cuando entren en funcionamiento nuevos campus en Johor y el valle de Klang. La empresa ha establecido alianzas educativas con instituciones como el Instituto de Gestión de Singapur para desarrollar el talento regional, aunque Fan reconoce que la demanda impulsada por la IA está elevando los costos entre un 15 % y un 20 % frente a los diseños anteriores a la IA, debido a los requisitos de refrigeración líquida avanzada.
Cómo sortear el delicado equilibrio geopolítico
El ascenso de Malasia como centro de datos coincide con una intensificación peligrosa de la competencia tecnológica entre Estados Unidos y China. Como uno de los principales socios comerciales de China en la Asociación de Naciones del Sudeste Asiático (ASEAN), Malasia afronta presiones para mantener sus vínculos económicos con Pekín mientras se adapta al endurecimiento de los controles de exportación de Estados Unidos sobre las GPU avanzadas y a posibles aranceles a los equipos para centros de datos. Estas restricciones podrían afectar de forma importante al desarrollo de la IA en Malasia, al elevar los costos y limitar el acceso a los chips necesarios.
Al mismo tiempo, la neutralidad de Malasia la ha convertido en un destino atractivo para las empresas que buscan diversificar sus cadenas de suministro y reducir los riesgos derivados de la concentración. Según informaciones, las empresas chinas han considerado a Malasia una posible vía para eludir los controles de exportación de Estados Unidos y acceder a chips avanzados a través de terceros países. Esta dinámica plantea complejos desafíos de cumplimiento normativo para las autoridades malasias, que intentan equilibrar las oportunidades económicas con las realidades diplomáticas.
El reciente acuerdo comercial recíproco entre Estados Unidos y Malasia podría complicar la Estrategia Nacional de Semiconductores de Malasia, cuyo objetivo es mantener la posición del país en la producción de semiconductores de gama media y aumentar gradualmente su complejidad. El cumplimiento de las restricciones de exportación estadounidenses podría limitar la capacidad de Malasia para actuar como intermediario neutral en la cadena mundial de suministro de chips, lo que podría socavar la autonomía de la cadena de suministro que Putrajaya buscaba inicialmente.
Estas consideraciones geopolíticas también afectan a la seguridad energética. La AIE advierte que los ciberataques contra las empresas de servicios energéticos se han triplicado en los últimos cuatro años y se han vuelto más sofisticados gracias a las aplicaciones de IA. A medida que los centros de datos se convierten en infraestructura crítica, aumenta su vulnerabilidad ante amenazas físicas y cibernéticas, lo que exige coordinación entre las empresas tecnológicas, los proveedores de energía y los organismos de seguridad nacional.
El efecto dominó en la región
La expansión de Malasia está reconfigurando la competencia en el Sudeste Asiático. En Filipinas, PLDT Inc. anunció planes para construir un centro de datos hiperescalable de 100 megavatios en Cavite. Su presidente, Manuel V. Pangilinan, afirmó explícitamente que el objetivo es aumentar la capacidad «hasta igualar, como mínimo, la capacidad de Malasia». Esta duodécima instalación de PLDT, cuya construcción comenzará en 2026 y concluirá en 2028, indica que los países vecinos consideran la capacidad de Malasia el referente para tener relevancia regional.
Indonesia, Tailandia y Vietnam también están acelerando sus inversiones en centros de datos. Se prevé que Asia-Pacífico represente el 40 % de la capacidad mundial de estos centros para 2030. La región se encamina a alcanzar una capacidad total de unos 30 gigavatios, impulsada por inversiones de 800.000 millones de dólares. Sin embargo, la ventaja de Malasia por haberse adelantado y su proximidad a Singapur le dan una ventaja inicial que a sus competidores les resultará difícil igualar.
Esta competencia regional se desarrolla en un contexto de posibles preocupaciones por un exceso de oferta. Desde 2023, los centros de datos y los grupos de GPU se han construido a un ritmo que podría superar la demanda de IA a corto plazo. Si las cargas de trabajo de IA no crecen al mismo ritmo que la expansión de la infraestructura, el sector podría afrontar una consolidación y un reajuste de precios. Sin embargo, el análisis de JLL sugiere que la transición del entrenamiento de IA a las cargas de trabajo de inferencia en 2027 redistribuirá la demanda, que pasará de los grupos centralizados a centros regionales distribuidos. Esto podría absorber el exceso de capacidad en lugares como Malasia, que prestan servicio a mercados más amplios del Sudeste Asiático.
Puntos clave
- Se prevé que la capacidad de los centros de datos de Malasia aumente más del doble para finales de 2026 y concentre más de dos tercios de las nuevas construcciones del Sudeste Asiático
- El mercado está valorado en 6.140 millones de dólares (2025) y se prevé que alcance los 11.400 millones de dólares para 2031
- Microsoft está construyendo una segunda región de nube en Johor Bahru, mientras que el operador local Bridge Data Centres cuenta con más de 300 MW de capacidad en funcionamiento
- La escasez de agua en Johor y Selangor y las limitaciones de la red eléctrica están obligando a las autoridades a ralentizar las aprobaciones y aplicar nuevas tarifas eléctricas
- Las nuevas tarifas (julio de 2025) elevan los costos de energía entre un 10 % y un 14 %; las instalaciones de más de 100 MW podrían afrontar hasta 20 millones de dólares en costos anuales adicionales
- Malasia busca equilibrar la atracción de inversión extranjera con la soberanía tecnológica mediante una iniciativa de nube soberana de IA dotada con 2.000 millones de ringgit malasios
- Las tensiones geopolíticas entre Estados Unidos y China plantean desafíos de cumplimiento normativo relacionados con el acceso a chips avanzados y los controles de exportación
- Se prevé que Asia-Pacífico represente el 40 % de la capacidad mundial de centros de datos para 2030, con Malasia a la cabeza del crecimiento en el Sudeste Asiático